Efectos fiscales de las quitas y condonaciones
Por Mtro. Adrián Alfonso Paredes Santana
Es importante no perder de vista que una deuda condonada se considera un ingreso acumulable para ISR para el contribuyente-deudor
Por Mtro. Adrián Alfonso Paredes Santana
Es importante no perder de vista que una deuda condonada se considera un ingreso acumulable para ISR para el contribuyente-deudor
Por Consejero Empresarial
Las personas morales deberán presentar el aviso cuando se lleve alguna modificación o incorporación respecto a sus socios o accionistas

Por Consejero Empresarial
Su alcalde anunció una medida histórica que garantiza un salario mínimo de $19,96 por hora para repartidores de aplicaciones como Uber Eats en Nueva York

Por Mtro. Adrián Alfonso Paredes Santana
En el comercio tiene su connotación particular, implica facultades transitorias para un negocio determinado

Por Adrián Sachiel Paredes Cruz
Cuando una mercancía es distribuida desde un centro comercial hacia distintos destinos, existen ciertas dudas en cuanto al llenado del Complemento Carta Porte del CFDI.

Por Mtro. Adrián Alfonso Paredes Santana
Una práctica frecuente es la conocida capitalización de deuda, misma que tiene sus cumplimientos legales, pero también uno muy importante en materia fiscal
Por Consejero Empresarial
Theranos se hizo famosa por prometer cientos de análisis con una sola gota de sangre gracias a una máquina de tecnología de punta

Por Mtro. Adrián Alfonso Paredes Santana
Para evitar planeaciones fiscales abusivas se contempla esta cláusula especial antielusiva con un límite de deducibilidad por cada ejercicio fiscal de intereses

Por Mtro. Adrián Alfonso Paredes Santana
Debido a la restricción de la deducción de intereses diversos contribuyentes acudieron a la interposición de juicio de amparo por considerarlo inconstitucional

Por Mtro. Adrián Alfonso Paredes Santana
Es una cláusula especial antielusiva, tendiente mitigar las malas prácticas fiscales internacionales que emplean a los intenses como erosinadores de la base imponible

Por Mtro. Adrián Alfonso Paredes Santana
El comisionista persona física podrá tributar en “Actividades empresariales” o “RESICO, Régimen de Confianza”, y todavía como Régimen Incorporación Fiscal (RIF)
Por Consejero Empresarial
Transformando la inclusión, la NOM 034 de la STPS abre puertas y oportunidades a personas con discapacidad

Por Mtro. Adrián Alfonso Paredes Santana
Estas operaciones su tratamiento financiero y corporativo las conforman como una herramienta de captación de inversionista

Por Mtro. Adrián Alfonso Paredes Santana
Descubre su concepto, así como los casos en que la Ley del Impuesto Sobre la Renta contempla la existencia de un establecimiento permanente

Por Mtro. Adrián Alfonso Paredes Santana
Exploramos desde su concepto hasta su peculiar tratamiento dentro del derecho fiscal, es específico como dividendo ficto

Por Mtro. Adrián Alfonso Paredes Santana
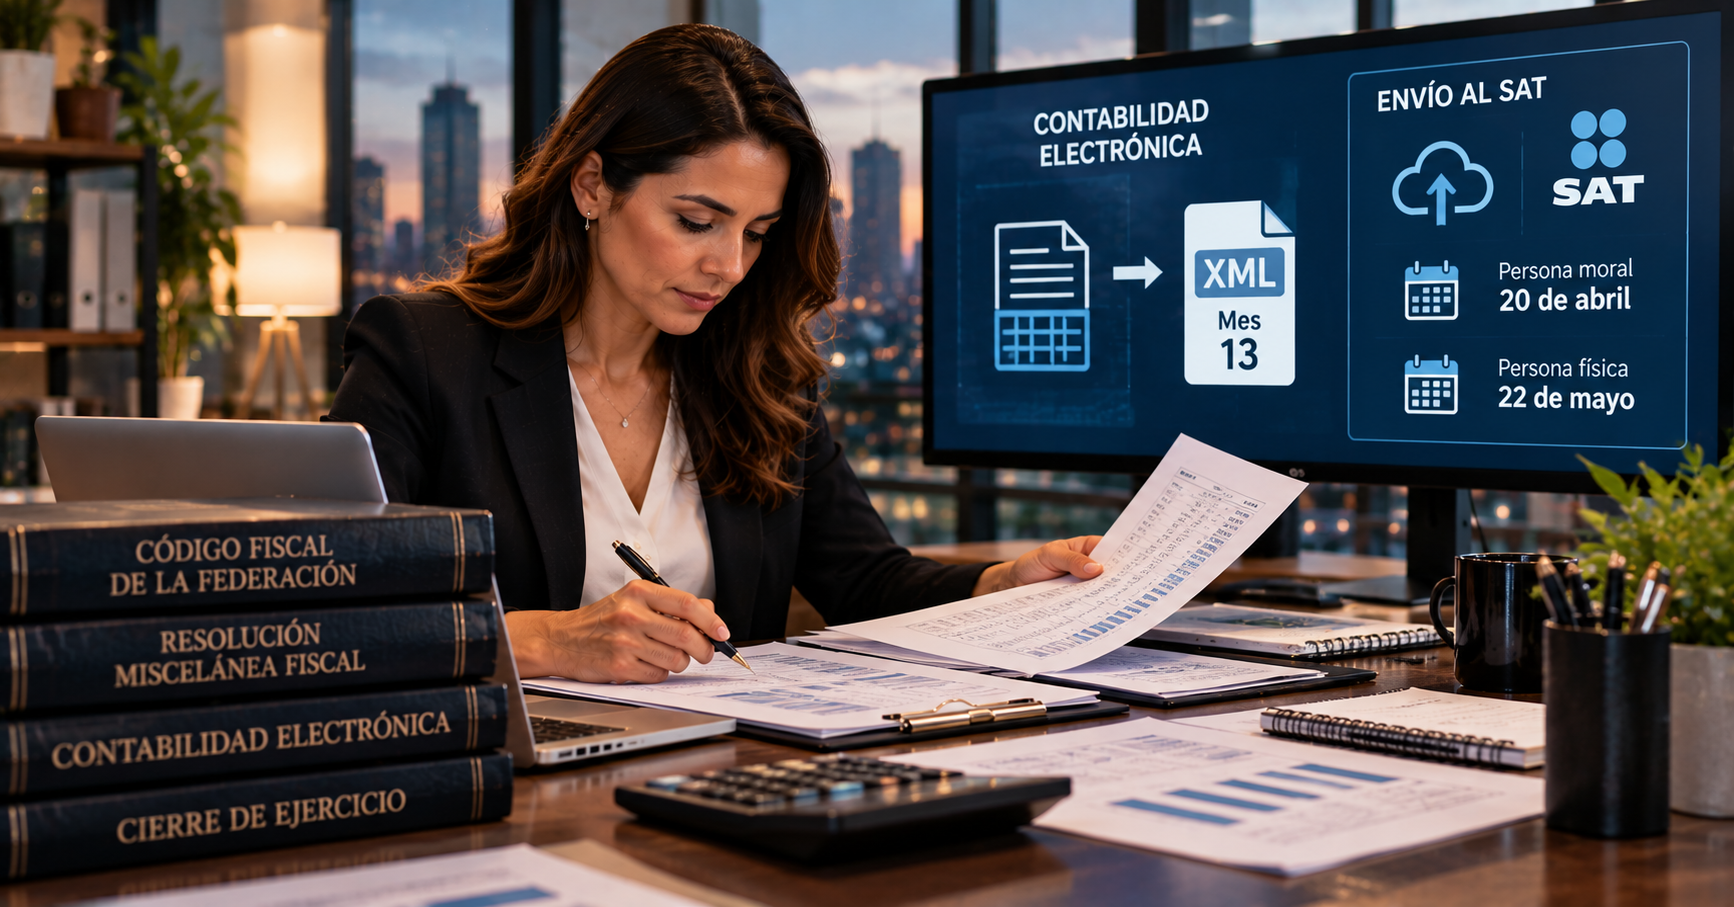
Es parte del cumplimiento de la obligación de enviar la información contable por medio de Internet al SAT, a que se refiere la fracción IV del artículo 28 del CFF
Por Consejero Empresarial
Es importante que tengamos el cuidado de verificar con exactitud cómo se encuentra inscrita una persona

Por Mtro. Adrián Alfonso Paredes Santana
Es una figura legal utilizada para inversiones que, a pesar de no tener personalidad jurídica propia, tiene implicaciones fiscales significativas.

Por Consejero Empresarial
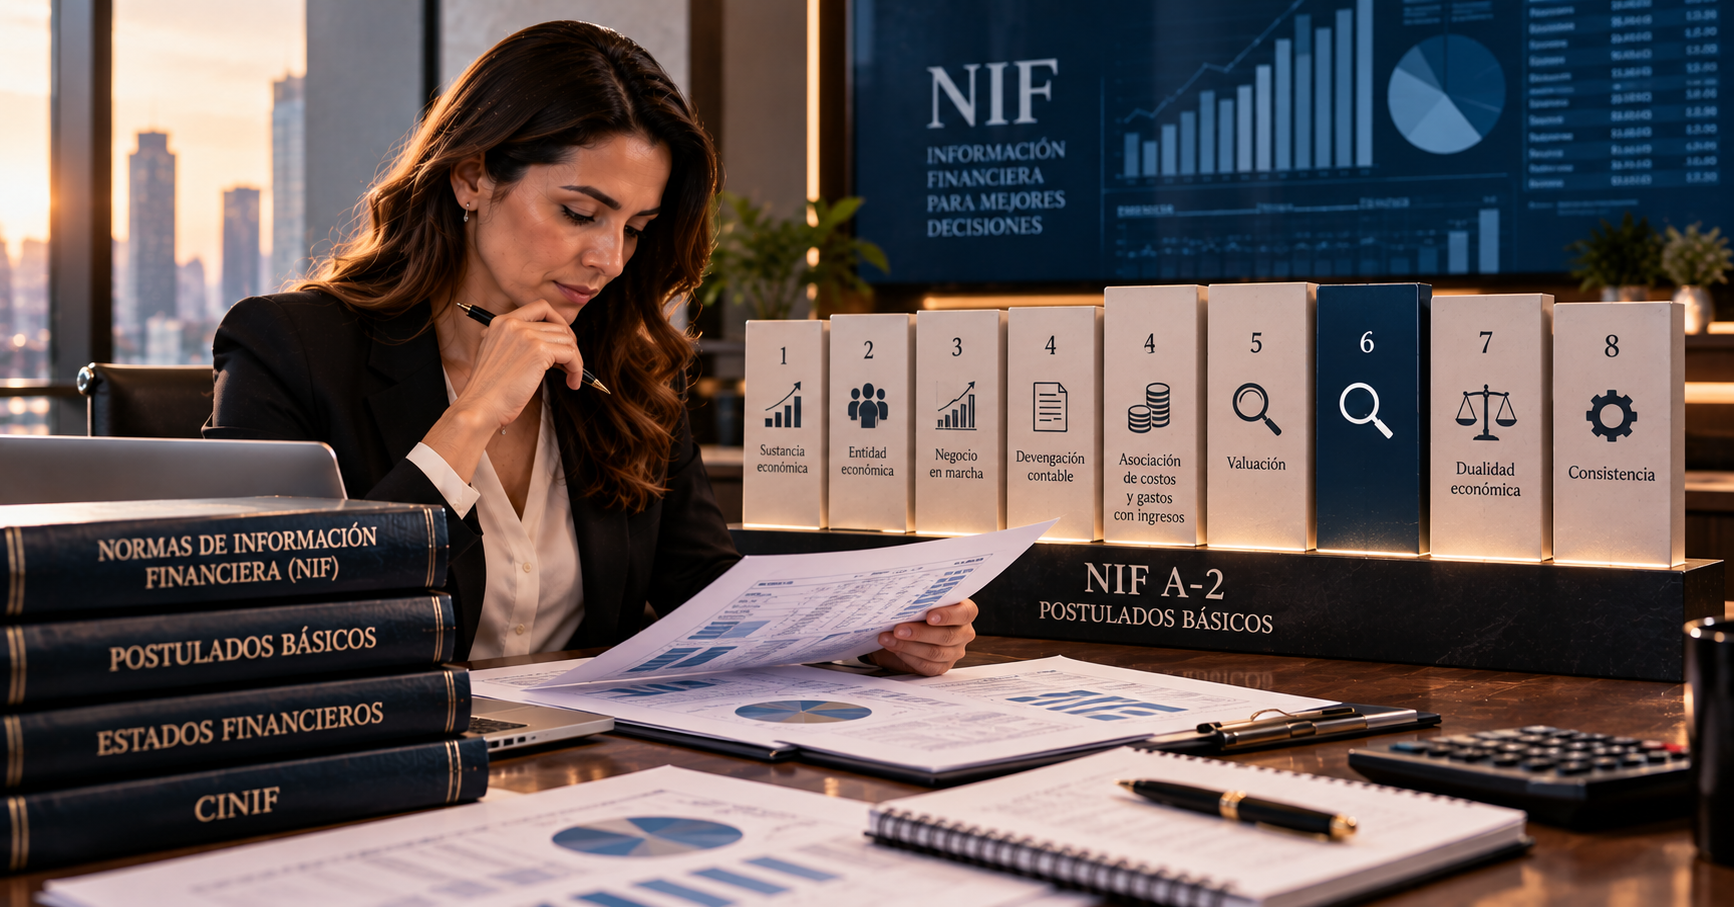
En general son los fundamentos que rigen el ambiente en el que debe operar los sistemas de información contable en una empresa

Por Consejero Empresarial
Aunque se encuentre la entidad en suspensión de actividades, se debe de cumplir con la identificación del beneficiario controlador

Por Mtro. Adrián Alfonso Paredes Santana
Es importante llevar al cabo estos pasos para no cometer un error en la determinación de los impuestos

Por Consejero Empresarial
Estrategia para anular lisa y llanamente la práctica de una notificación electrónica en materia fiscal.
Por Consejero Empresarial
Existen tres razones prácticas por los que las Asambleas Generales Ordinarias de Accionistas deban celebrarse

Por Mtro. Adrián Alfonso Paredes Santana
Su vencimiento es en febrero, pero la autoridad fiscal permite que pueda ser considerada como presentada en tiempo y forma, siempre que se realice a más tardar el 31 de mayo de 2023