El rechazo de una deducción por falta de requisitos no es una sanción
La imposibilidad de deducir una erogación por falta de cumplimiento de los requisitos legales para ello no constituye una sanción, sino una consecuencia jurídica
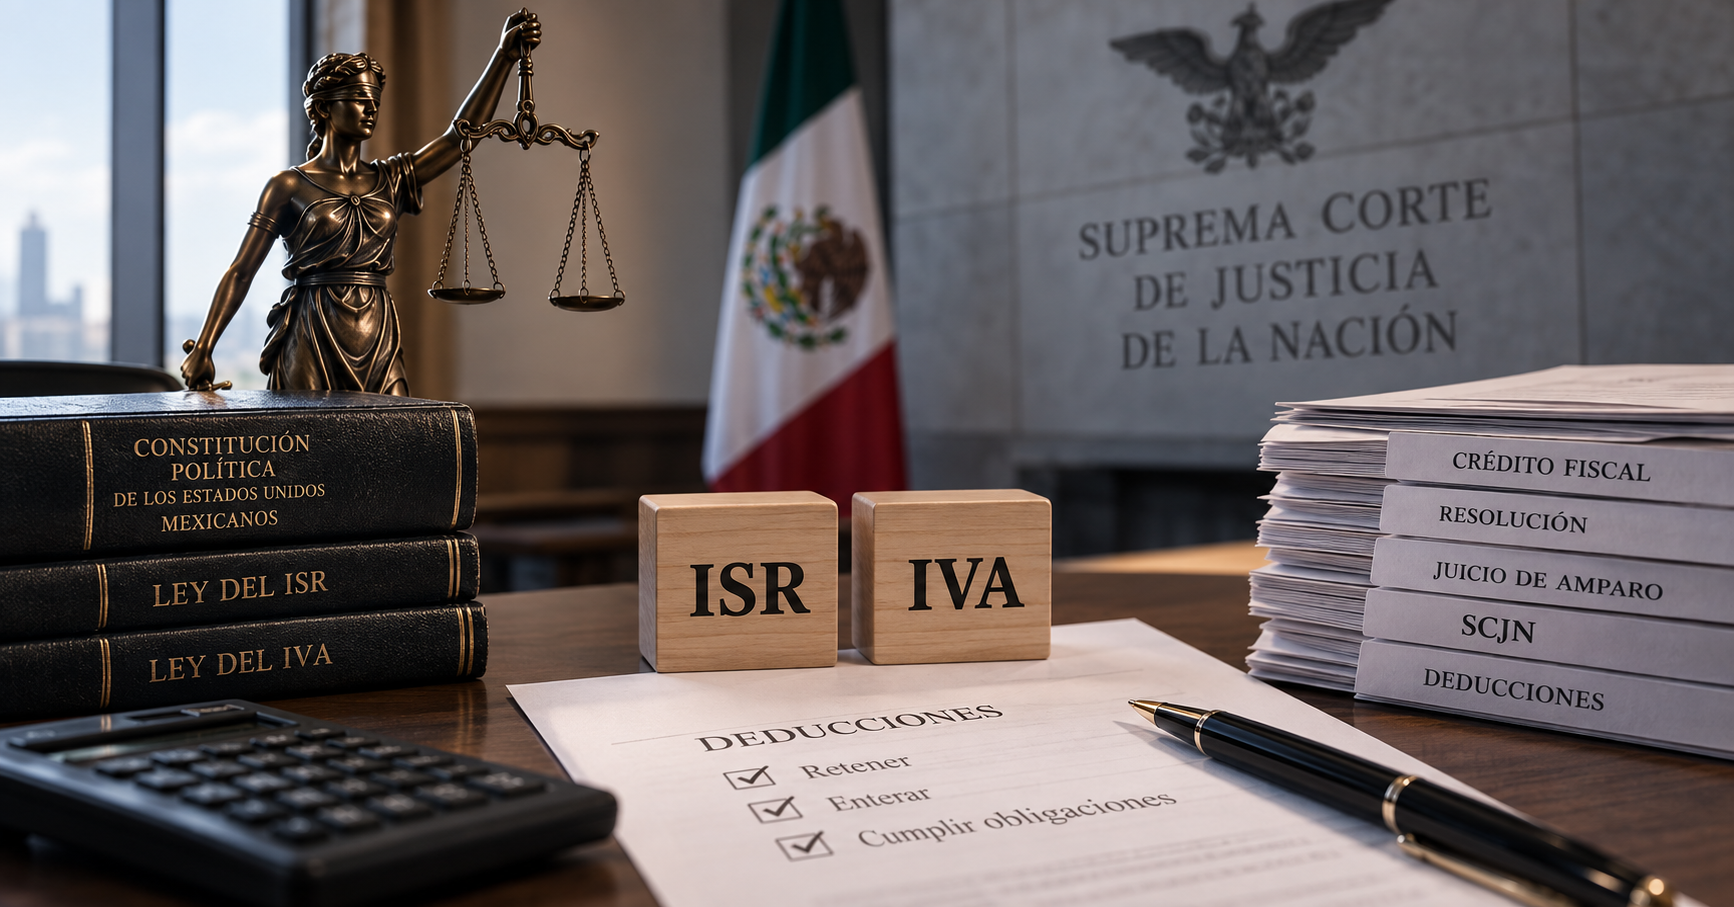
En un reciente juicio de amparo directo, una empresa se opuso a la resolución que confirmaba un crédito fiscal a su cargo en materia de Impuesto Sobre la Renta (ISR) e Impuesto al Valor Agregado, situación que esta fungía como retenedor de ambos gravámenes. En su demanda, alegaron que el artículo 27, fracción V, primer párrafo, de la Ley del ISR, vigente en 2017, era inconstitucional. Recordando que este precepto establece un requisito para la procedencia de las deducciones autorizadas: haber cumplido con sus obligaciones de retener y enterar impuestos a cargo de terceros.
El argumento central de la empresa se basó en la supuesta contradicción entre este requisito y el principio de proporcionalidad de las penas consagrado en el artículo 22 de la Constitución Federal. El Tribunal Colegiado que conoció inicialmente negó el amparo, lo que llevó a la contribuyente a presentar un recurso de revisión, y en su fallo, la Primera Sala de la Suprema Corte de Justicia de la Nación (SCJN) abordó el tema de manera detallada y exhaustiva.
La Corte consideró que el requisito para las deducciones no implica la previsión de tipos administrativos que justificarían sanciones administrativas, destacando que el precepto en cuestión no se enmarca en un procedimiento ejercido como una manifestación de la potestad punitiva. La consecuencia de no poder realizar una deducción debido al incumplimiento de los requisitos establecidos por el legislador no se basa en la existencia de una conducta ilícita que merezca castigo hacia el contribuyente. Es simplemente una consecuencia natural de no cumplir con los requisitos para ser considera una deducción autorizada.
La Primera Sala concluyó que el principio de proporcionalidad de las penas no es aplicable al requisito para las deducciones fiscales en cuestión. Esto se debe a que dicho principio no se relaciona con sanciones administrativas ni con el ejercicio de la facultad punitiva. En cambio, se trata de un mecanismo que busca asegurar que las deducciones fiscales se utilicen de manera justa y apropiada, sin permitir que los contribuyentes evadan sus obligaciones tributarias.
De esta manera, se consideró que condicionar la procedencia de las deducciones al cumplimiento de ciertos requisitos de ninguna forma entraña la previsión de tipos administrativos, que es la precondición necesaria para hablar de sanciones administrativas, y por otro lado, se concluyó que no se vulnera el principio de proporcionalidad de las penas, ya que este principio no es aplicable al requisito para las deducciones, al no entrañar una sanción administrativa ni derivar del ejercicio de la facultad punitiva.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo