Los principales cambios a las reglas miscelánea para 2023
Comprenden una serie de cambios clave, destinada a optimizar la gestión fiscal sobre los contribuyentes
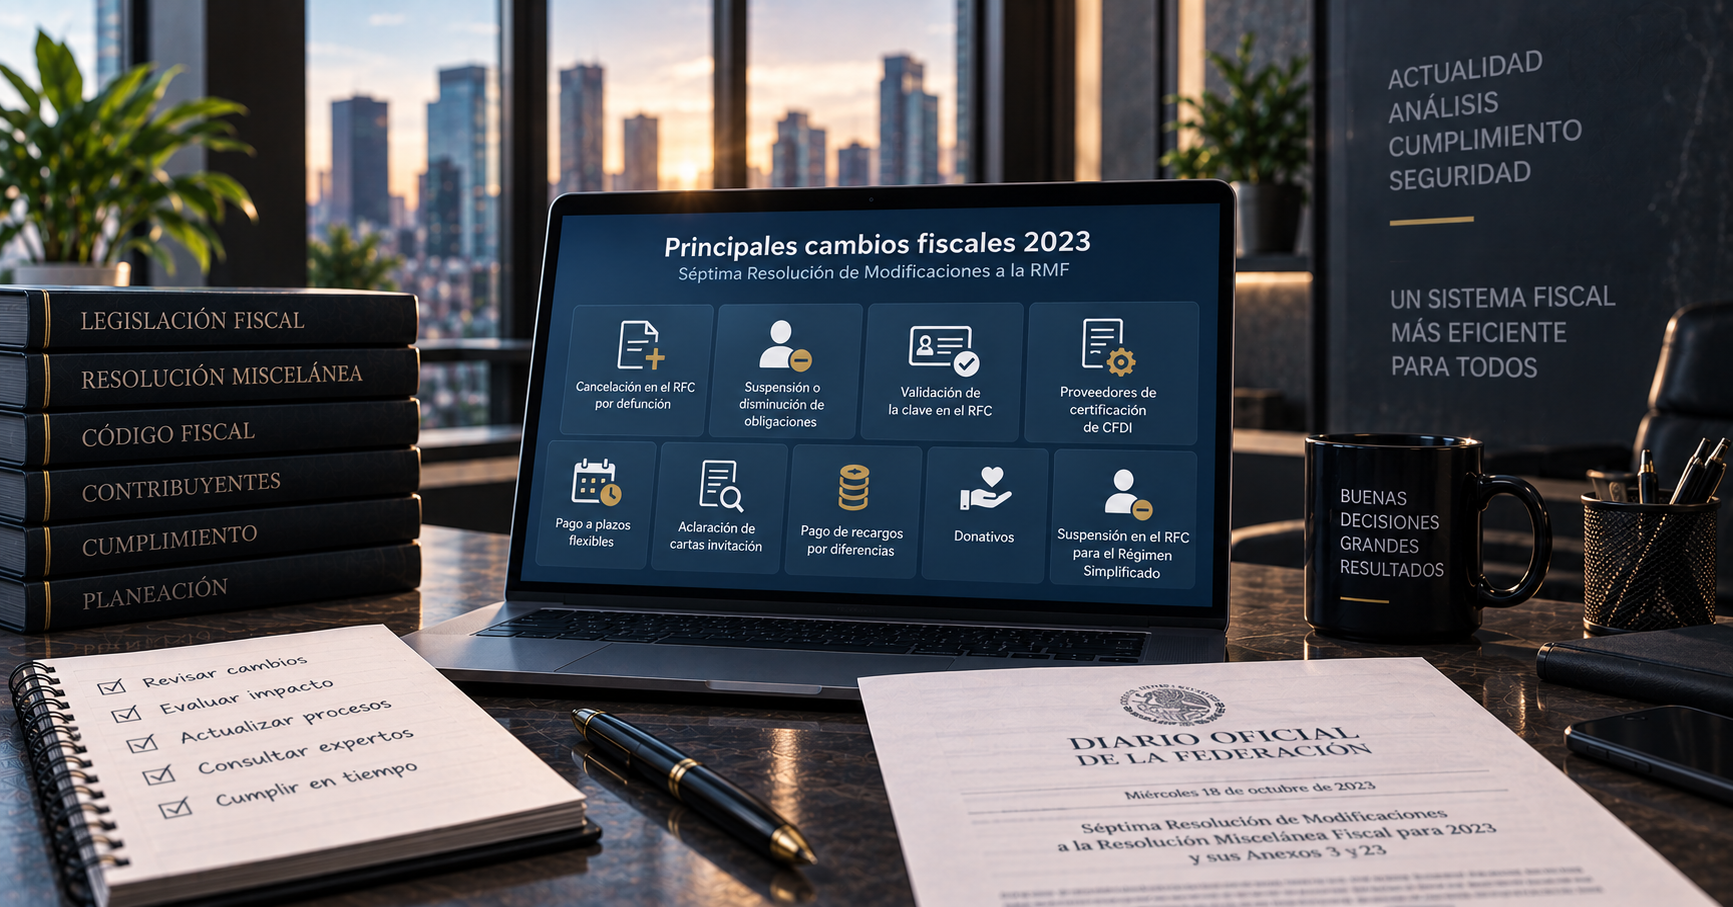
Con la reciente la “Séptima Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2023 y sus Anexos 3 y 23”, oficial fue difundido en el Diario Oficial de la Federación (DOF) el día 18 de octubre de 2023, se dan a conocer una serie de cambios. A continuación se detalla una serie de cambios clave, están destinadas a optimizar la gestión fiscal sobre los contribuyentes:
1. Cancelación en el RFC por defunción (2.5.3):
Ajuste: La autoridad fiscal tiene la facultad de realizar la cancelación en el RFC debido a la defunción de la persona física sin requerir el aviso correspondiente, tomando en consideración la información proporcionada por varias autoridades o terceros que demuestra la muerte del contribuyente.
2. Relevados de presentar aviso de suspensión o disminución de obligaciones (2.5.21):
Ajuste: La autoridad fiscal puede realizarlas sin que se presente el aviso respectivo, aplica a quienes no hayan realizado ninguna actividad en los tres ejercicios fiscales anteriores, se basa en la información obtenida de los sistemas o bases de datos de la autoridad, la información proporcionada por otras entidades o terceros, o cualquier otro medio.
3. Validación de la Clave en el RFC (2.4.2):
Ajuste: Se ha eliminado el párrafo que permitía a las personas físicas no inscritas en el RFC inscribirse según la regla 2.4.4.
4. Reglas para Proveedores de Certificación de CFDI (2.7.2.10. y 2.7.4.9):
Ajuste: Durante el proceso de verificación, una vez entregada la información por el proveedor, esta será analizada, valorada y se notificará el oficio final de opinión técnica.
5. Solicitud para Pago a Plazos Flexibles (2.9.10):
Ajuste: Se ha incluido como requisito que la autoridad esté ejerciendo sus facultades de comprobación para optar a este beneficio.
6. Aclaración de Cartas Invitación (2.9.13):
Ajuste: Se ha cambiado el nombre de la ficha de trámite para atender estas cuestiones, adaptándolo a "Aclaración de requerimientos de obligaciones omitidas o comunicados".
7. Pago de Recargos por Diferencias (3.1.24):
Ajuste: Se deben pagar recargos por diferencias desde la fecha debida de cada pago provisional hasta la declaración anual, considerando el coeficiente que debió haber aplicado el contribuyente inicialmente.
8. Vigencia y Renovación de Autorización para Donativos (3.10.4):
Ajuste: Se ha modificado la norma para que la autorización sea vigente solo por el ejercicio fiscal otorgado. Se renovará automáticamente para el siguiente año, siempre y cuando se cumplan ciertos requisitos detallados en la regla.
9. Suspensión en el RFC para el Régimen Simplificado (3.13.36):
Ajuste: Se añade una nueva norma que prevé la suspensión automática de contribuyentes del RESICO-PF que no hayan emitido comprobantes fiscales o presentado pagos mensuales y la declaración anual del 2022. Sin embargo, pueden reanudar sus actividades conforme a la regla 3.13.2.
En vista de estas actualizaciones, es imperativo que los contribuyentes, revisen y se adecuen a estas modificaciones para garantizar su correcta implementación. Es recomendable que se consulte con expertos fiscales para una comprensión adecuada para la implementación de estos cambios. Con estos ajustes, la autoridad fiscal reitera su objetivo de avanzar hacia un sistema más eficiente y funcional.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo