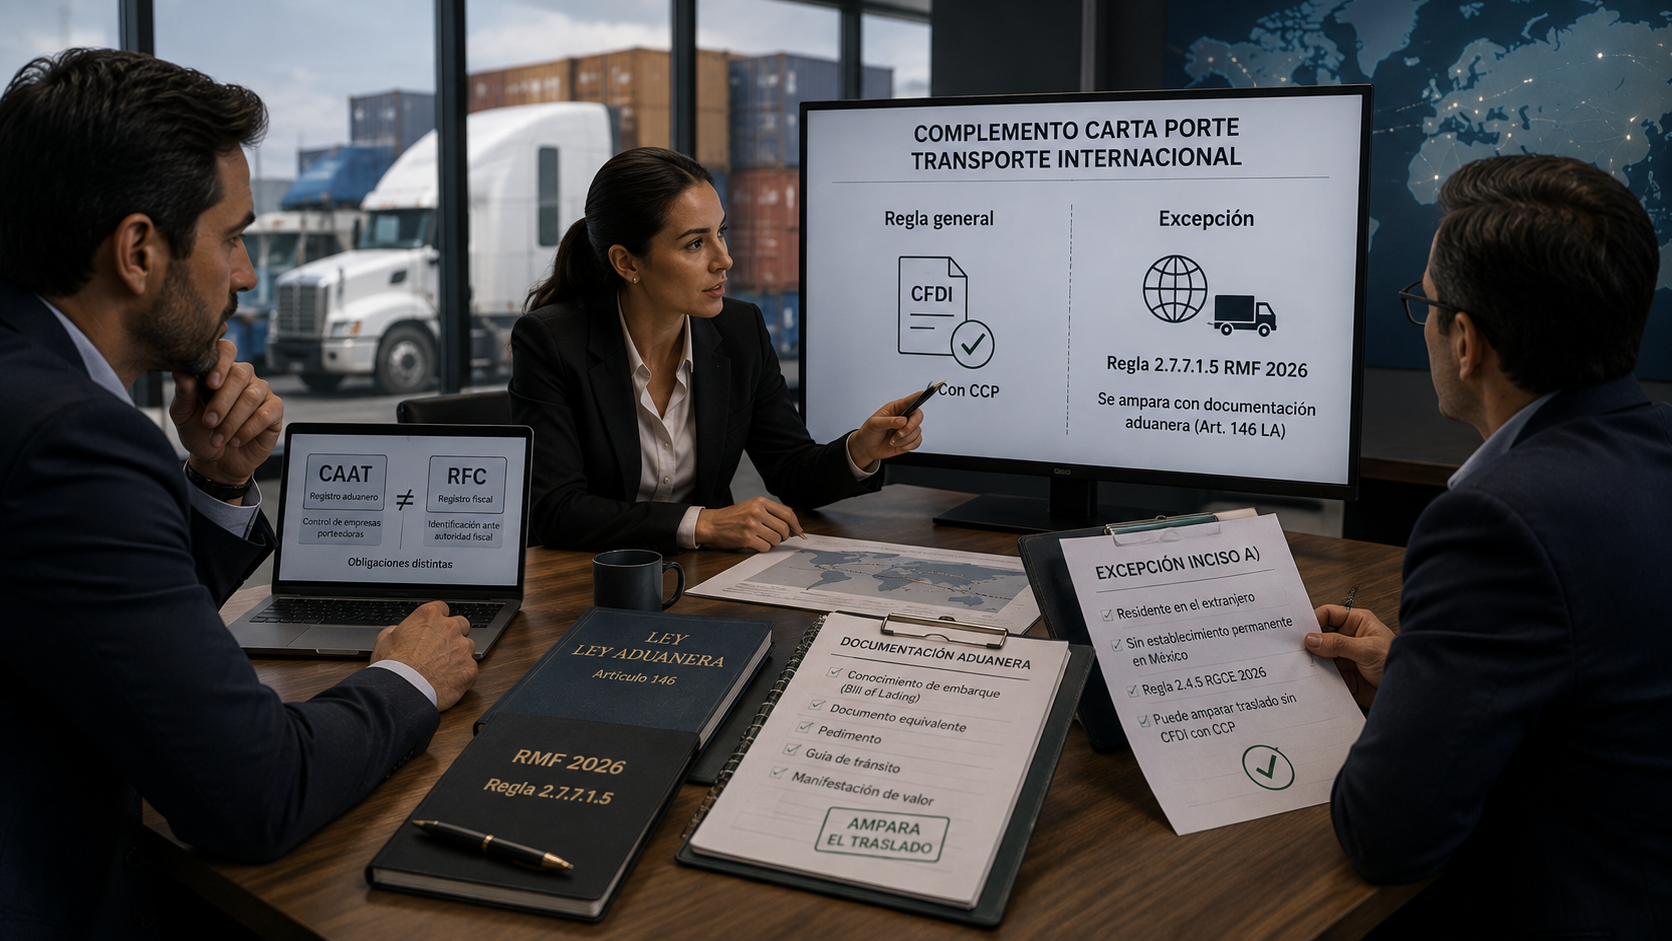
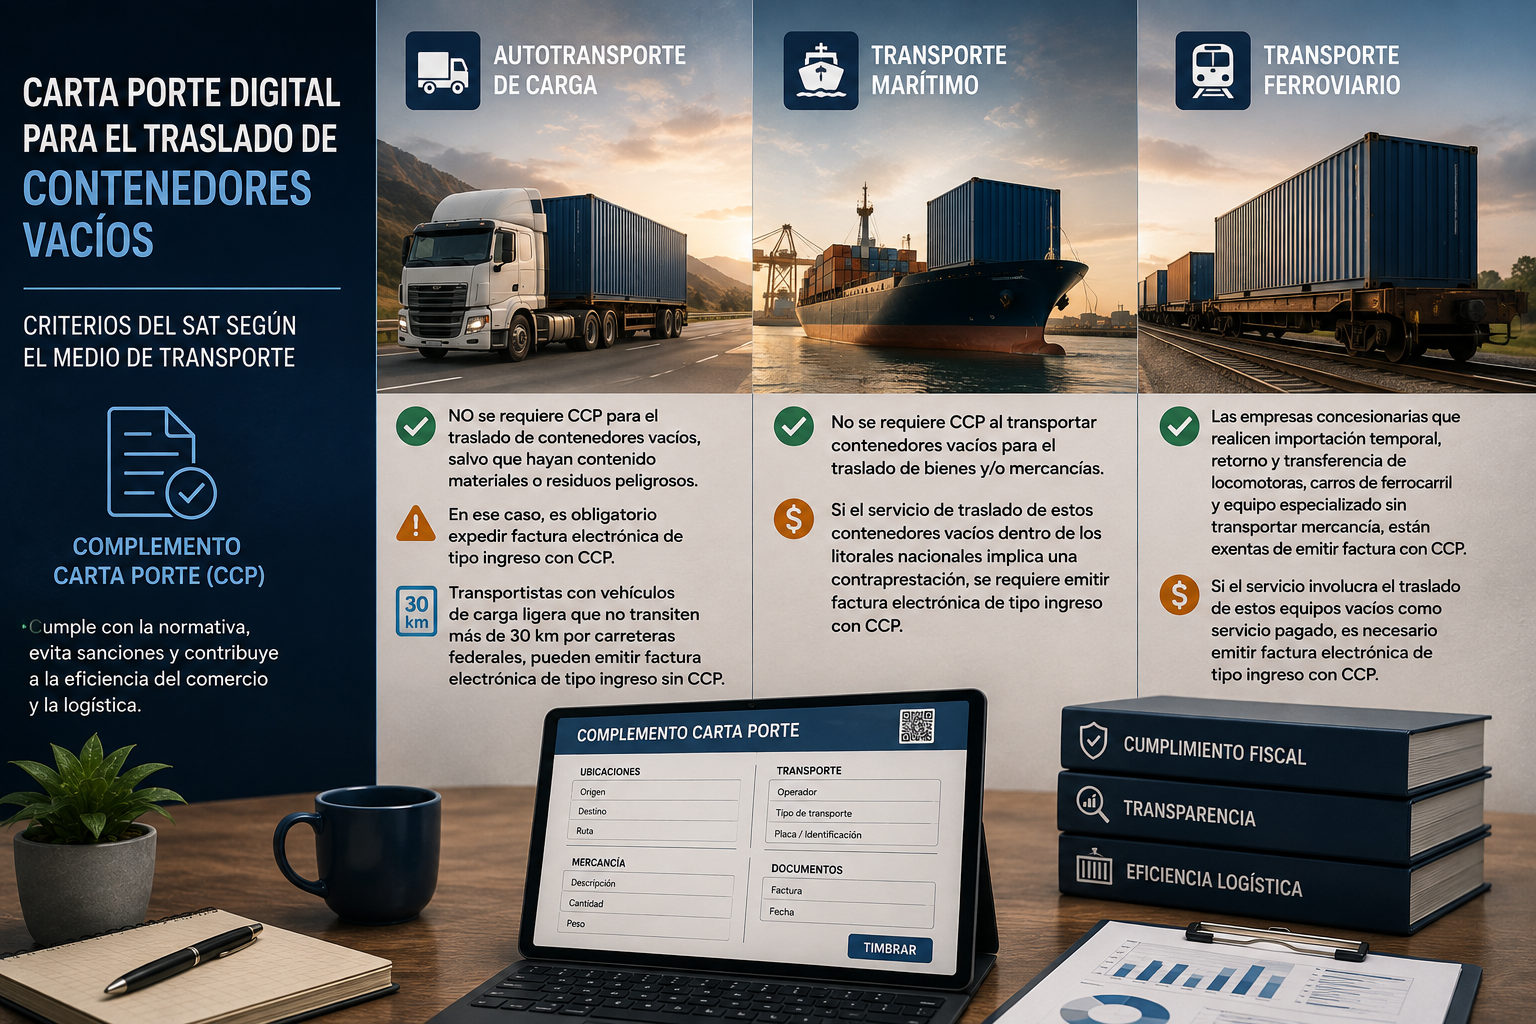
Complemento carta porte en hidrocarburos sin: prórroga
Esta situación fiscal requiere de atención meticulosa, las empresas involucradas en el traslado de hidrocarburos
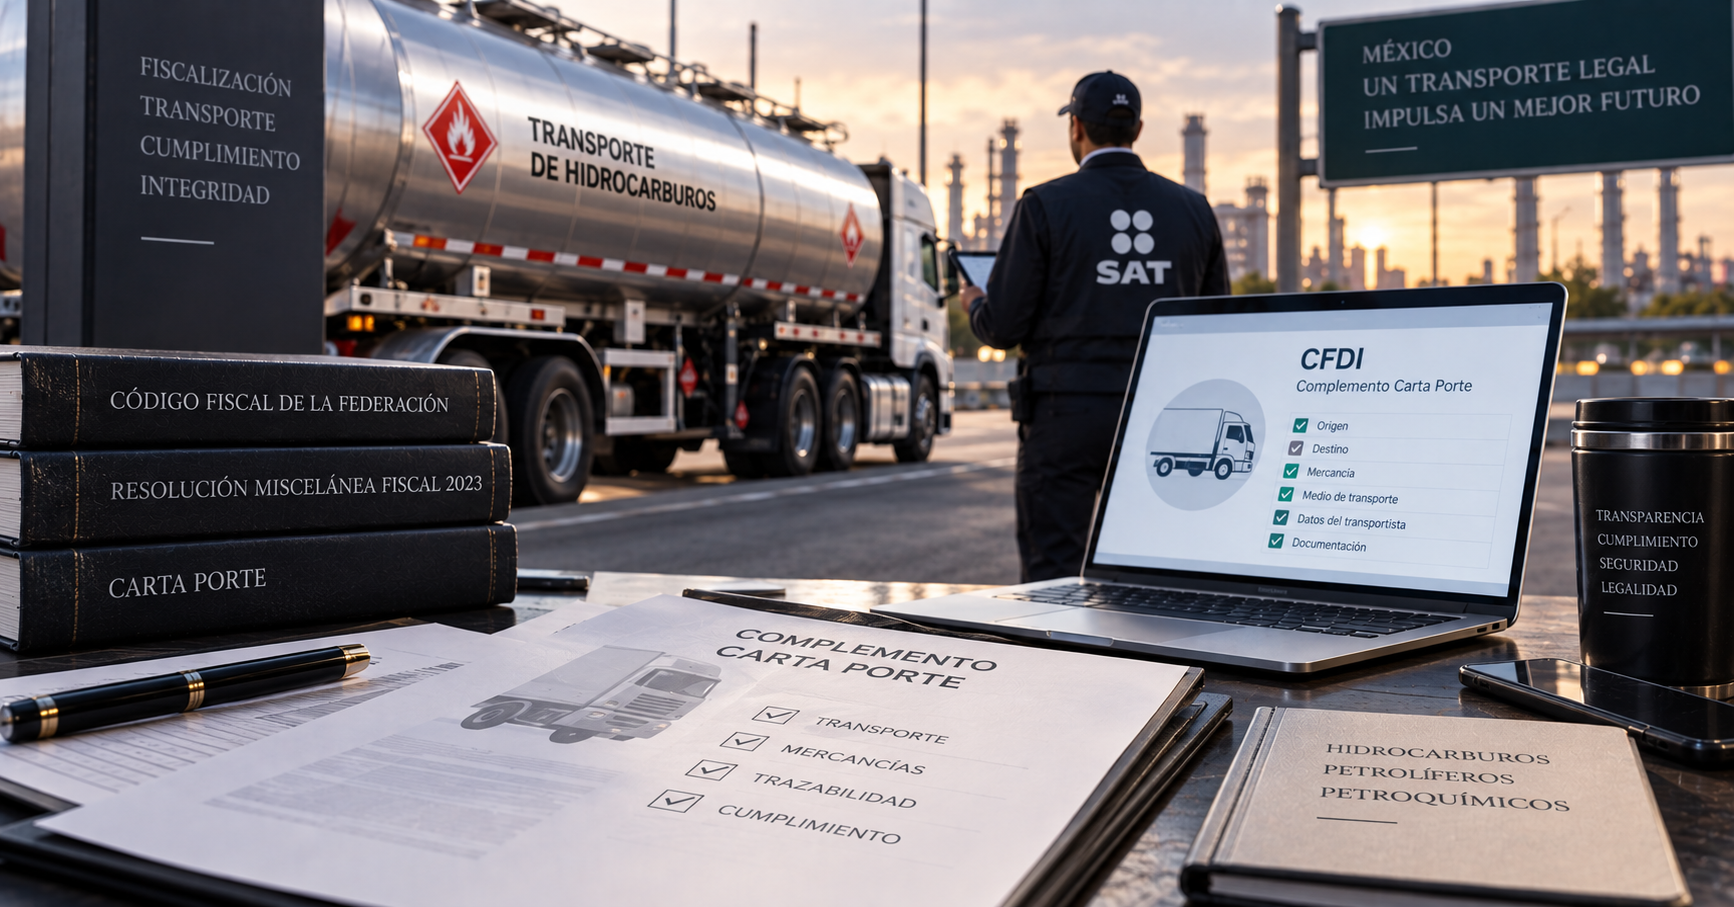
La Sexta Resolución de Modificaciones a la Resolución Miscelánea Fiscal 2023, destacada en el Diario Oficial de la federación del 28 de septiembre y anticipada en la página del Servicio de Administración Tributaria (SAT) el día 16 de julio, trae al escenario fiscal una extensión de plazo. Hasta diciembre de 2023, se considerarán cumplidas ciertas disposiciones para aquellos contribuyentes emitiendo comprobantes fiscales con el Complemento Carta Porte, aunque no se cumplan todos los requisitos fiscales.
Ahora, es importante destacar y entender un aspecto: esta prórroga no favorece a quienes realizan el traslado de hidrocarburos, petrolíferos ni petroquímicos.
El Transitorio Décimo, al referir a los artículos 29, 84 y 103 del Código Fiscal de la Federación (CFF), omite un elemento clave: la fracción XXIII del artículo 103. ¿Por qué es relevante? Esta fracción, añadida en la reforma fiscal 2022, coloca bajo un supuesto del delito de contrabando a aquellos que trasladen, en cualquier medio de transporte y en territorio nacional, hidrocarburos sin el adecuado Complemento Carta Porte. La resolución no da marcha atrás en su aplicación, esto es lo preocupante de su contenido.
Además, la reforma fiscal 2022, en su fracción III del artículo 29 del CFF, establece un lineamiento conciso: los contribuyentes deben seguir puntualmente los requisitos, esto cubre los complementos de Comprobantes Fiscales Digitales por Internet (CFDI).
El panorama sencillo y preciso, la omisión al cumplir con algún requerimiento en la emisión del Complemento Carta Porte, o peor aún, su ausencia total específicamente al transportar hidrocarburos, conlleva a consecuencias severas:
· Delito de contrabando;
· No deducibilidad para ISR; y en consecuencia,
· IVA no acreditable.
Esta situación fiscal requiere de atención meticulosa, las empresas involucradas en el traslado de hidrocarburos y derivados no deben verlo como una elección, sino como una responsabilidad imperativa. El cumplimiento no solo garantiza la legalidad, sino también asegura la integridad y transparencia operativa.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo