Aportación deducible no es rendimiento deducible
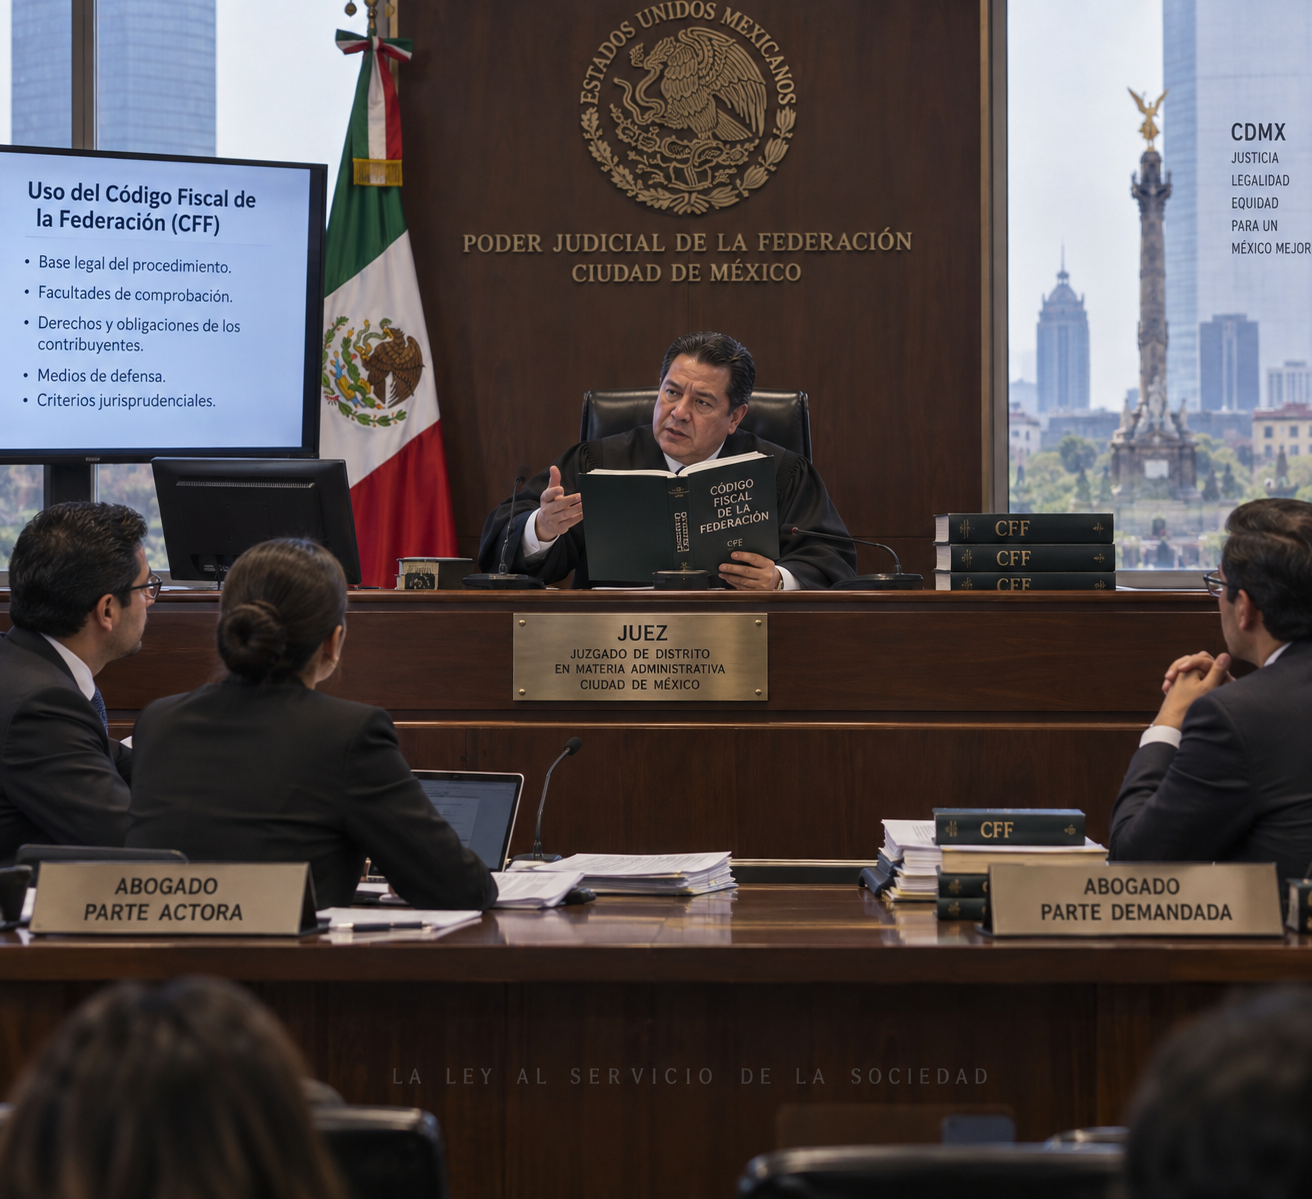
El criterio 3/ISR/PI considera indebida la deducción de intereses generados por fondos de pensiones, distinguiendo aportaciones patronales deducibles, rendimientos del fideicomiso, patrimonio autónomo.