Beneficiario Controlador Extranjero: ¿Se requiere traducción y apostillado?
Es fundamental que los sujetos obligados que cuente con BC extranjeros tengan presente la necesidad de que los documentos se encuentren traducidos
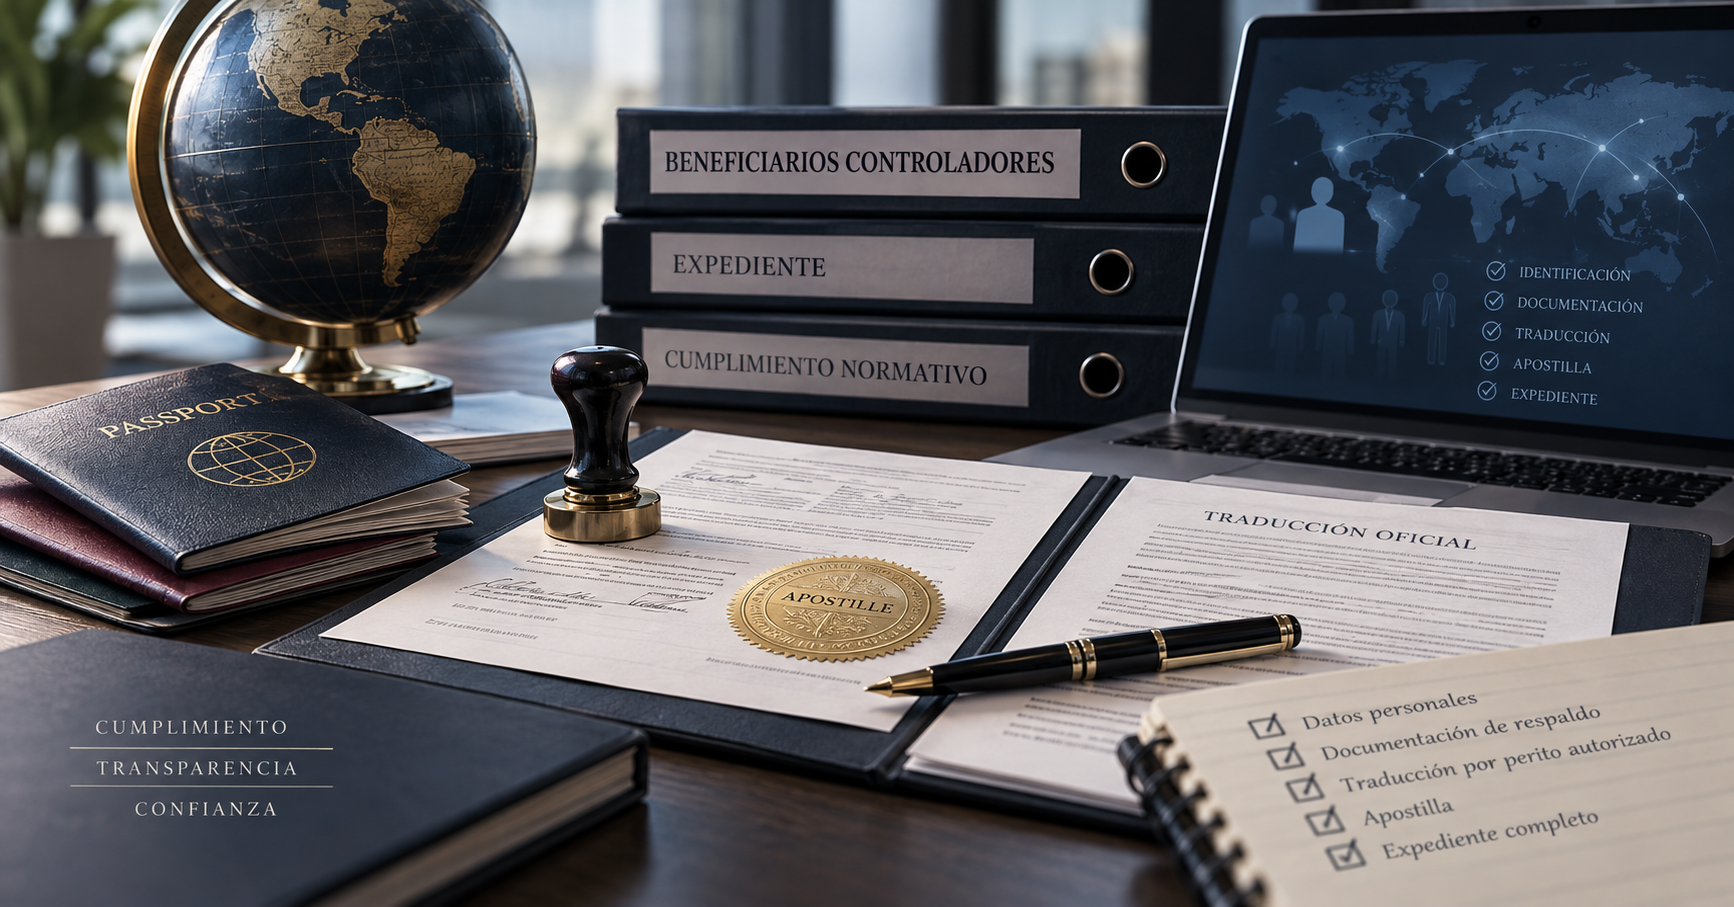
Como parte de las obligaciones normativas que recaen sobre las personas morales, sujetos obligados, en relación con los Beneficiarios Controladores (BC), se establece la obligación de recopilar información personal detallada y documentación que la corrobore y valide. En este contexto, se genera con frecuencia la siguiente pregunta en casos extranjeros: ¿es necesario traducir y apostillar la documentación?
Para dar respuesta primero analizaremos la fracción I, de la regla 2.8.1.22., de la Resolución Miscelánea Fiscal de 2022 (RMF), la cual señala que los sujetos obligados deben obtener la siguiente:
- Nombres y apellidos completos.
- Fecha de nacimiento.
- Sexo.
- País de origen y nacionalidad.
- Datos equivalentes al CURP.
Por otra parte, la misma regla en su fracción III, establece la obligación de conservar esta información y la documentación de respaldo de la misma, de esta forma se lleva a cabo la integración del expediente del BC, no sólo obteniendo los datos sino llevando una acción que es obtener y verificar, para esto es muy importante que documentos la integran, como se obtuvieron y la calidad de su contenido.
Ahora, recordemos que la información relacionada con el BC se considera parte integral de la contabilidad, según el primer párrafo del Artículo 32-B-Ter del Código Fiscal de la Federación (CFF). En este contexto, toda la información relacionada con BC extranjeros y la documentación que se correspondiente debe ser traducida al español, conforme a lo establecido en el Artículo 33, apartado B, fracción XI del Reglamento del CFF, que establece cómo se debe mantener la contabilidad.
Si bien es cierto, que la regla 2.8.1.2., de la RMF, contempla que "los contribuyentes pueden mantener la documentación que conforma su contabilidad en un idioma distinto al español. En este caso, las autoridades fiscales pueden requerir su traducción por un perito traductor autorizado por una autoridad competente"; siempre será mejor tenerla en expediente con su traducción al español por perito autorizado adjunta.
De manera consecutiva, surge la duda de si es necesario apostillarlos, tomando en cuenta el contenido del criterio jurisprudencial XIX.1o. J/7, el cual establece que, en el caso de documentos públicos, que incluyen los "documentos emitidos por una autoridad o funcionario vinculado a una jurisdicción del Estado" de acuerdo con el Artículo 1 de la "Convención por la que se Suprime el Requisito de Legalización de los Documentos Públicos Extranjeros", la única formalidad necesaria para que estos documentos tengan eficacia probatoria es que cuenten con la "apostilla" correspondiente, que debe ser colocada por la autoridad competente del Estado de origen del documento; por lo tanto, en ausencia de la apostilla no podrá utilizarse como prueba y, en consecuencia, no servirá para efectos de demostrar el cumplimiento de identificación o de los datos que se encuentran en el expediente del BC extranjero.
En consecuencia de lo anterior, es fundamental que los sujetos obligados que cuente con BC extranjeros tengan presente la necesidad de que los documentos se encuentren traducidos al español por perito oficial, bien sea estar preparados para cuando la autoridad fiscal lo requiera, pero como sugerencia es mejor tenerlos al momento de integrar el expediente respecto. En segundo lugar, debe ser de la calidad idónea, es decir, contar con la “apostilla” respectiva. Aunque signifiquen gastos extraordinarios, es recomendable cumplir con estos en la integración del expediente, pues de esta forma no se tendrá ninguna duda sobre la calidad de la información y la documentación de respaldo.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo