La deducción de inversiones no es una erogación
Reflexión sobre la deducción de inversiones en activo fijo, dejando a un lado las prácticas indebidas asociadas
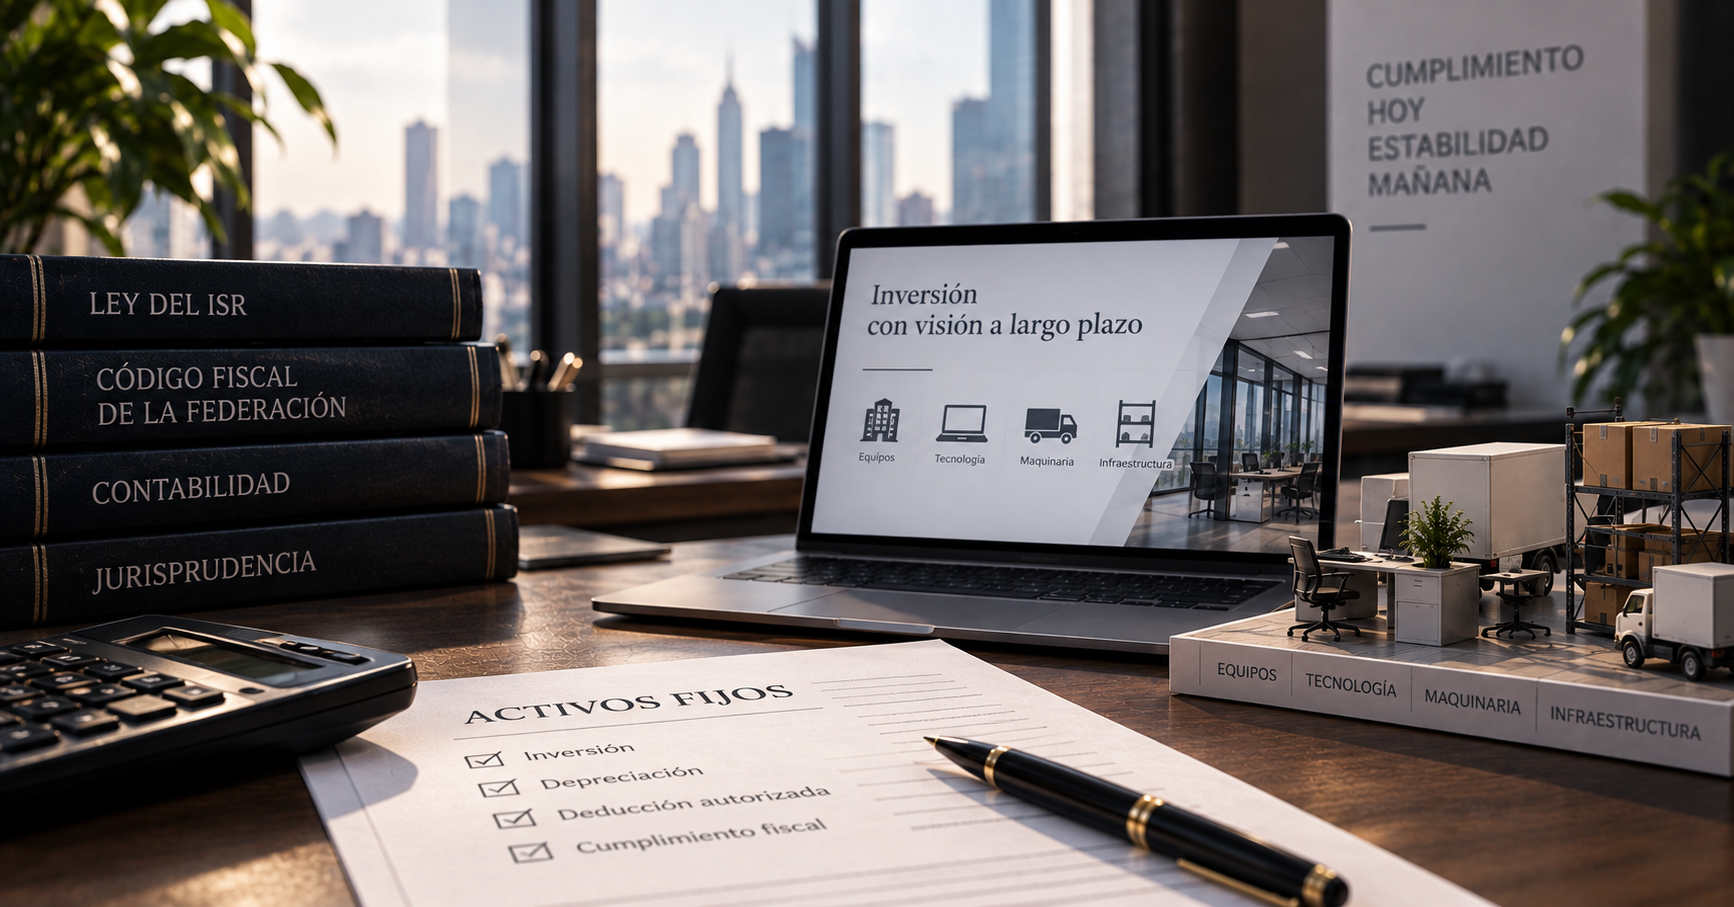
La comprensión de los marcos legales que rigen las deducciones fiscales es de suma importancia para los contribuyentes, particularmente cuando se trata de activos fijos. La Ley del Impuesto sobre la Renta (ISR) ofrece una panorámica clara respecto a cómo deben abordarse estas deducciones, sin embargo, existe un área gris en la que ciertas prácticas pueden ser interpretadas como indebidas.
El artículo 25, fracción IV de la Ley del ISR es un punto de partida crucial para cualquier contribuyente que busque efectuar la deducción de inversiones. En su sabiduría, el legislador ha establecido que el activo fijo, al ser considerado una inversión, debe deducirse a través de la aplicación de porcentajes máximos autorizados sobre el monto original de la inversión. Esta precisión contable refleja una visión orientada a preservar la integridad fiscal mientras se provee de un mecanismo para que los negocios amortigüen el costo de sus inversiones a lo largo del tiempo.
Los artículos 31 y 32 de la Ley del ISR, en sus primer y segundo párrafos, se extienden sobre esta directriz, estableciendo los límites y condiciones bajo los cuales un activo fijo puede ser deducido. La importancia de adherirse a estas disposiciones no puede ser subestimada, ya que desviarse de las mismas puede acarrear consecuencias considerables para los contribuyentes.
Una de las controversias más relevantes se origina en la distinción entre los gastos corrientes y la inversión en activo fijo. Por ejemplo, la adquisición de cable para transmitir datos, voz o imágenes se tiende a malinterpretar. La ley es clara al respecto: tal compra no debe deducirse como si fuera un gasto ordinario, a menos que se destine exclusivamente a mantenimiento o reparación. En términos prácticos, esto significa que la inversión inicial en cableado para una nueva infraestructura no puede amortizarse como gasto en el mismo ejercicio fiscal en que se efectúa la inversión.
Otra área que requiere atención es la relativa a los bienes que se proporcionan a los detallistas, como refrigeradores y envases retornables para la venta de refrescos y cervezas. La Ley del ISR establece que estos también deben ser tratados como activo fijo y no como gastos deducibles en el ejercicio en que se incurren. Esta especificidad es crítica, dado que permite a las autoridades fiscales diferenciar entre una deducción legítima y una práctica que busca desviar o reducir la base imponible a través de medios irregulares.
En el ámbito de la asesoría fiscal, los profesionales deben ejercer una diligencia rigurosa. La ley es inequívoca al señalar que asesorar, aconsejar, prestar servicios o participar en la implementación de prácticas de deducción indebidas es en sí mismo una infracción. Esto establece una responsabilidad clara para los asesores fiscales de estar bien versados en la letra y el espíritu de la ley, asegurando que su consejo y prácticas se mantengan siempre dentro de los límites de la legalidad.
La interpretación de la ley requiere no sólo un entendimiento textual, sino también un conocimiento profundo de sus principios subyacentes y de la jurisprudencia relevante. A menudo, las decisiones judiciales y las resoluciones administrativas aportan luz sobre cómo deben aplicarse las disposiciones en situaciones concretas. Además, es importante considerar la intención del legislador al diseñar estas regulaciones, que es, sin duda, asegurar que la base imponible refleje con precisión los ingresos y que las deducciones reflejen fielmente los costos y las inversiones.
La implementación correcta de las disposiciones sobre deducción de activos fijos requiere una aproximación multidimensional. Por un lado, las empresas deben asegurarse de que sus sistemas contables estén correctamente configurados para reflejar estas deducciones de acuerdo con la ley. Por otro lado, es indispensable que se mantengan informados sobre cualquier cambio en la legislación o en las interpretaciones oficiales de la misma.
En conclusión, la deducción de inversiones en activo fijo es un área delicada de la legislación fiscal que requiere un manejo cuidadoso y un conocimiento profundo de la ley. Los contribuyentes y asesores fiscales deben estar atentos para asegurar que sus prácticas no solo sean eficientes desde el punto de vista fiscal, sino también irreprochables desde la perspectiva legal. La comprensión y aplicación adecuada de la Ley del ISR son fundamentales para el cumplimiento fiscal y la salud financiera a largo plazo de cualquier empresa.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo


