TJUE: El finalidad fiscal no justifica la afectación al secreto profesional
El Tribunal de Justicia de la Unión Europea (TJUE) respalda el derecho a una comunicación confidencial entre abogado y cliente
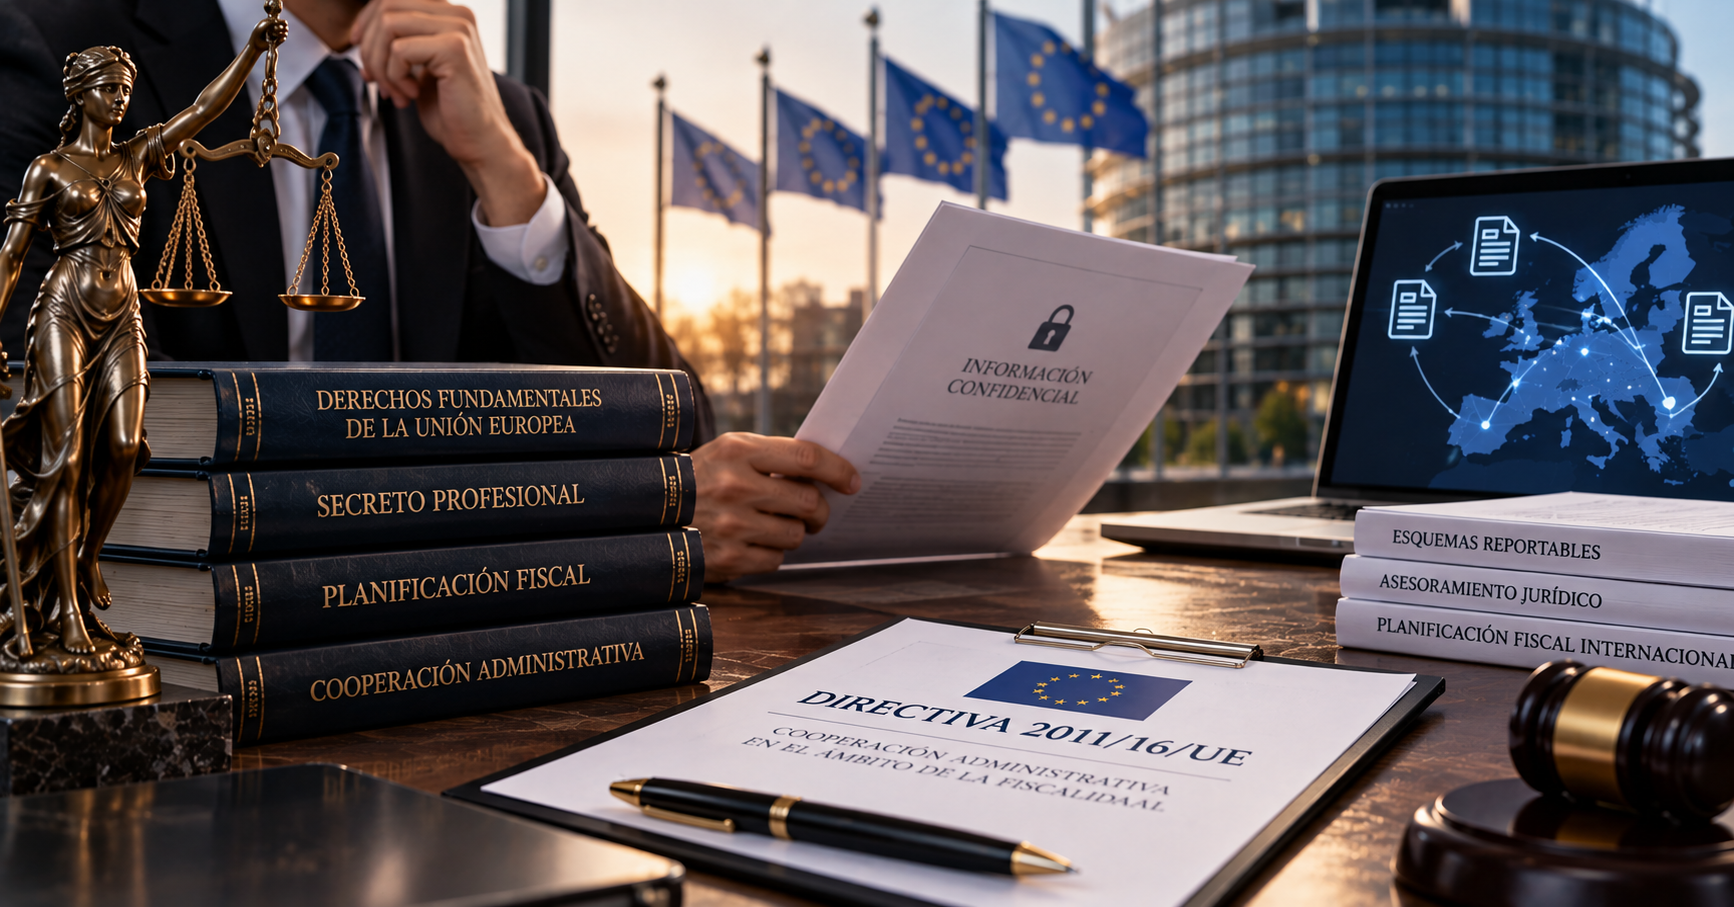
El Tribunal de Justicia de la Unión Europea ha dictado la Sentencia de 8 de diciembre de 2022 respecto al asunto C-694/20, en la que declara que contraria a la Carta de los Derechos Humanos de la Unión Europea (CDHUE), es la obligación contenida en la Directiva 2011/16/UE, mediante la cual se establece la obligación de comunicar determinados mecanismos transfronterizos de planificación fiscal potencialmente agresiva a la Agencia Tributaria de cada Estado, la cual deberá intercambiar dicha información con el resto de las Administraciones de los otros Estados miembros. Con ello se pretende reforzar la transparencia fiscal en la Unión Europea (UE) e intentar disuadir la planificación fiscal agresiva con un carácter preponderante de evasión tributaria.
La obligación de comunicación entre intermediarios dispensa de información por secreto profesional prevista por el artículo 8 bis ter 5, en sus apartados 5 y 6, de la Directiva 2011/16/UE del Consejo del día 15 de febrero de 2011, relativa a la cooperación administrativa en el ámbito de la fiscalidad, impone a los abogados que actúan como intermediarios la obligación de notificar o dar conocer la información relativa a las actividades exentas del secreto profesional, a cualquier otro intermediario, aunque no sea su cliente. Tema por demás decir, de misma naturaleza que los “Esquemas Reportables” surgidos en nuestro país en seguimiento a las recomendaciones del Plan de acción BEPS, de la Organización para la Cooperación y Desarrollo Económicos (OCDE), adicionados el año de 2020, en los artículos 197 a 202 del Código Fiscal de la Federación.
La Directiva europea presenta un problema de compatibilidad con los artículos 7 y 47 de la Carta de los Derechos Fundamentales de la Unión Europea, la que reconoce el derecho al secreto profesional de todas las profesiones, incluidos los abogados. Esto significa que no puede ser obligado a divulgar información confidencial sobre un cliente sin su consentimiento.
A la luz de lo anterior, en sus apartados 5 y 6, en su versión modificada por la Directiva (UE) 2018/822 del Consejo, de 25 de mayo de 2018, es inválida su aplicación por los Estados miembros al imponer al abogado que actúa como intermediario informar, debido a que está sujeto al secreto profesional, la obligación de notificar sin demora sus obligaciones de comunicación de información, a cualquier otro intermediario que no sea su cliente, a saber: (i) cuando los intermediarios estén dispensados de la obligación de información de los mecanismos transfronterizos de planificación fiscal por un deber de secreto profesional, deberán comunicar sin demora sus obligaciones de comunicación de información a cualquier otro intermediario o, cuando no exista tal intermediario, al contribuyente interesado; (ii) cuando el intermediario notifique al contribuyente interesado o a otro intermediario la dispensa por secreto profesional, la obligación de presentar información sobre el mecanismo transfronterizo de planificación fiscal corresponderá al otro intermediario notificado, o de no existir este, al contribuyente interesado.
Lo anterior, implica que esos otros intermediarios adquirirán conocimiento de la identidad del abogado intermediario, y además adquirirán conocimiento de su apreciación de que el mecanismo fiscal en cuestión está sujeto a comunicación de información. El deber de notificar es una afectación en el derecho al respeto de las comunicaciones entre los abogados y sus clientes,
Estos apartados han sido objeto de análisis por el Tribunal, y han sido motivo de un litigio interno iniciado por el Colegio de Abogados Flamencos, la Asociación Profesional de Abogados Fiscalistas de Bélgica y tres abogados más contra el Gobierno Flamenco de Bélgica. Los demandantes argumentaron que les resultaba imposible cumplir con la obligación de comunicación a otros intermediarios, puesto que la información obtenida en el ejercicio de sus actividades propias de defensa o de representación en juicio y de asesoramiento jurídico se ve afectada por la obligación de secreto asociada a dicha comunicación.
La Sentencia del TJUE recuerda que el artículo 7 de la CDHUE protege la confidencialidad de toda la correspondencia entre particulares y ofrece una protección reforzada en el caso de los intercambios entre abogados y sus clientes. Esta protección específica del secreto profesional de los abogados se justifica por el hecho de que se les encomienda un cometido fundamental en una sociedad democrática, a saber, la defensa de los justiciables. Esta misión exige que todo justiciable tenga la posibilidad de dirigirse a su abogado con plena libertad, posibilidad que se reconoce en todos los Estados miembros. El secreto profesional cubre igualmente el asesoramiento jurídico, tanto en lo que respecta a su contenido como a su existencia.
En conclusión, el TJUE concluye que el artículo 8 bis ter 5 de la mencionada Directiva Anti-Fraude es incompatible con la CDHUE, en la medida en que su aplicación por los Estados miembros impone al abogado una obligación de notificar sin demora sus obligaciones de comunicación de información a cualquier intermediario que no sea su cliente, en lugar de permitirle desempeñar su deber de secreto profesional. Lo que nos puede anticipar la situación actual en México, respecto a los “esquemas reportables”, también tildados de inseguridad jurídica, sin que sea una causa justificada intentar detener evasión y la elusión fiscal derivadas de planeaciones agresivas por parte de algunos contribuyentes, pues, ahora el fisco mexicano tiene a su alcance, no sólo una legislación suficiente, sino un sistema de información robusto para hacer frente y contrarrestar dichas conductas.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo