¿Qué es la reconsideración administrativa en materia fiscal?
Es una facultad discrecional reglada, sujeta por diversas posturas emanadas de criterios del Poder Judicial de la Federación y del Tribunal Federal de Justicia Administrativa
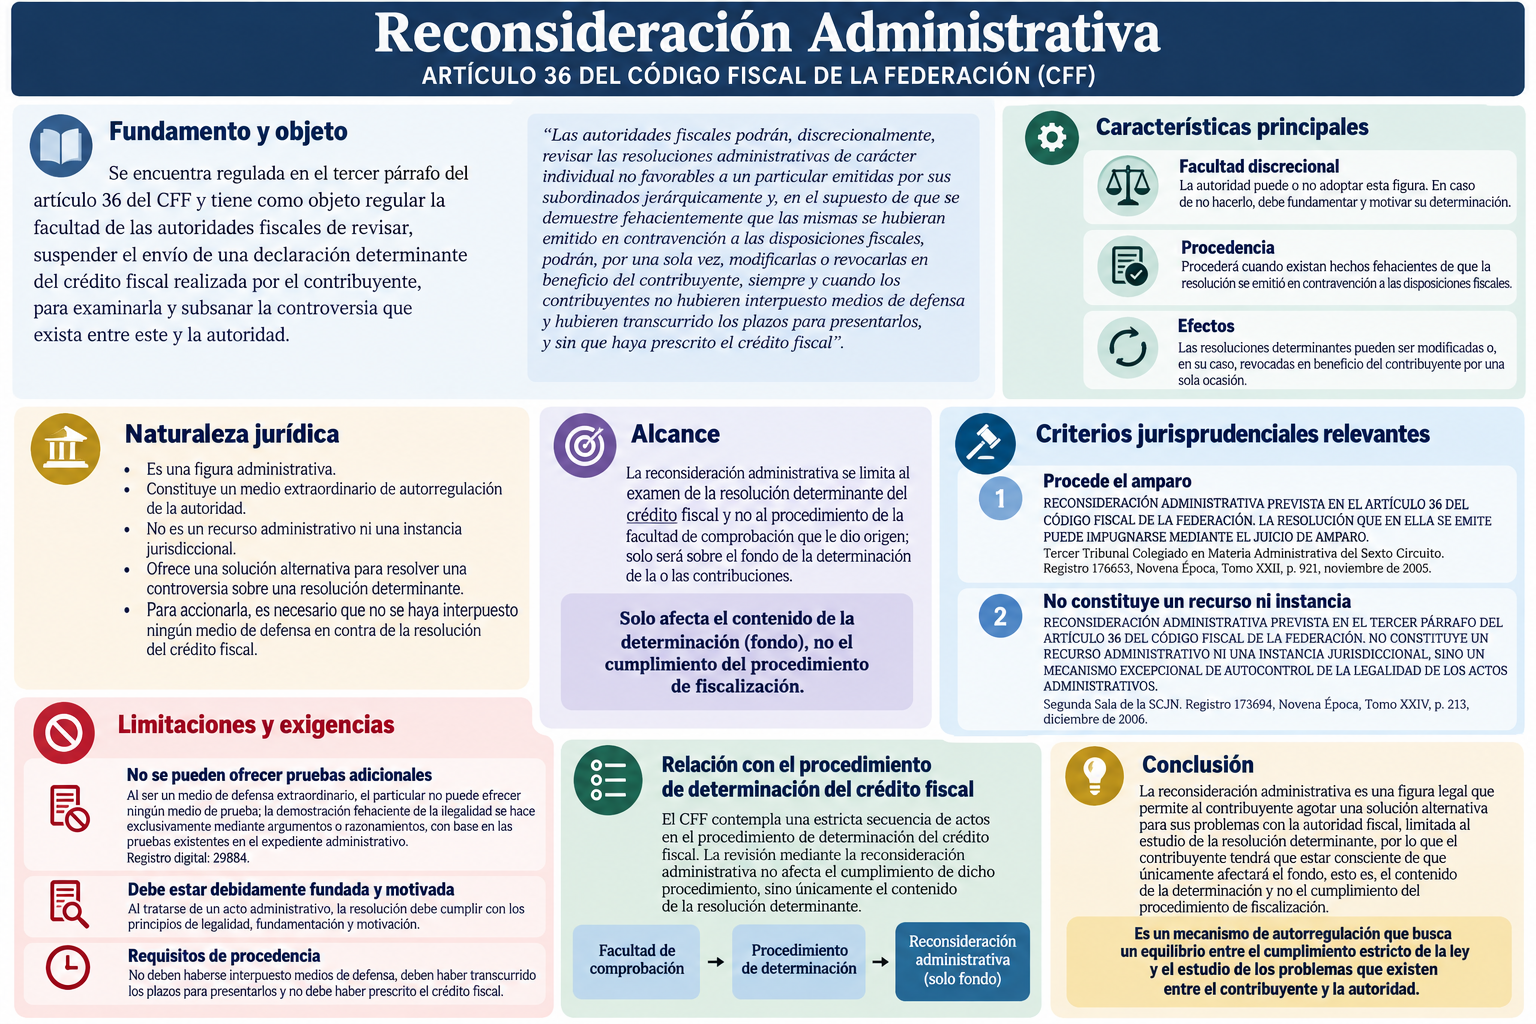
La Reconsideración Administrativa se encuentra regulada en el tercer párrafo del artículo 36 del Código Fiscal de la Federación (CFF) y tiene como objeto regular la facultad de las autoridades fiscales de elegir suspendido el envío de una declaración determinante del crédito fiscal realizada por el contribuyente, para examinarla y poder subsanar la controversia que exista entre este y la autoridad: “Las autoridades fiscales podrán, discrecionalmente, revisar las resoluciones administrativas de carácter individual no favorables a un particular emitidas por sus subordinados jerárquicamente y, en el supuesto de que se demuestre fehacientemente que las mismas se hubieran emitido en contravención a las disposiciones fiscales, podrán, por una sola vez, modificarlas o revocarlas en beneficio del contribuyente, siempre y cuando los contribuyentes no hubieren interpuesto medios de defensa y hubieren transcurrido los plazos para presentarlos, y sin que haya prescrito el crédito fiscal”.
Esta figura legal presenta toda una serie de características, así como algunas exigencias y limitaciones. Una de las particularidades es el hecho de que al ser una figura administrativa, nos encontramos frente a una herramienta procedimental que ofrece una solución para resolver una controversia sobre una resolución determinante, pero, para accionarla es necesario que no se haya interpuesto ningún medio de defensa en contra de la resolución del crédito fiscal. Entre otras de sus características encontramos las siguientes:
Es una facultad discrecional, la autoridad puede o no adoptar esta figura, en el supuesto de no hacerlo debe fundamentar y motivar su determinación;
Procederá cuando existan hechos fehacientes de que la resolución se emitió en contravención a las disposiciones; y
Las resoluciones determinantes pueden ser modificadas o, en su caso, hasta ser revocadas en beneficio del contribuyente por sola ocasión.
Es importante destacar que el alcance de la figura de la reconsideración administrativa se limita al examen de la resolución determinante del crédito fiscal y no al procedimiento de la facultad de comprobación que le dio origen, es decir, sólo será sobre el fondo de la determinación de la o las contribuciones. Esto significa que es medio extraordinario que, al ser un acto administrativo, debe estar debidamente fundado y motivado, tal y como lo señaló el Tercer Tribunal Colegiado en Materia Administrativa del Sexto Circuito de la SCJN en tesis: RECON SIDERACIÓN ADMINISTRATIVA PREVISTA EN EL ARTÍCULO 36 DEL CÓDIGO FISCAL DE LA FEDERACIÓN. LA RESOLUCIÓN QUE EN ELLA SE EMITE PUEDE IMPUGNARSE MEDIANTE EL JUICIO DE AMPARO , visible en el Semanario Judicial de la Federación y su Gaceta, Novena Época, Tomo XXII, Tesis VI.3o.A.254 A, Materia Administrativa, Registro 176653, noviembre de 2005, p. 921.
En el CFF se contempla una serie de actos que se siguen de acuerdo a una estricta secuencia, lo cual se conoce como el procedimiento de determinación de crédito fiscal. Por su parte, la interposición de la reconsideración administrativa, de acuerdo con el último párrafo del mencionado artículo 36 del CFF, no constituirá instancia y las resoluciones que dicte al respecto no podrán ser impugnadas, así lo dispuso la Segunda Sala de la Suprema Corte de Justicia de la Nación (SCJN), con la tesis: RECONSIDERACIÓN ADMINISTRATIVA PREVISTA EN EL TERCER PÁRRAFO DEL ARTÍCULO 36 DEL CÓDIGO FISCAL DE LA FEDERACIÓN. NO CONSTITUYE UN RECURSO ADMINISTRATIVO NI UNA INSTANCIA JURISDICCIONAL, SINO UN MECANISMO EXCEPCIONAL DE AUTOCONTROL DE LA LEGALIDAD DE LOS ACTOS ADMINISTRATIVOS , visible en el Semanario Judicial de la Federación y su Gaceta, Novena Época, Tomo XXIV, Jurisprudencia 2a./J. 169/2006, Materia Administrativa, Registro 173694, diciembre de 2006, p. 213
No obstante lo anterior, reiterando, ante una ausente o indebida fundamentación y motivación es procedente la interposición de un amparo en contra de esa resolución. Sin olvidar que, no pueden aportarse pruebas adicionales a la existentes dentro del propio procedimiento originario, de conformidad con el criterio contenido en la siguiente contradicción de tesis, de registro digital: 29884 en el Semanario Judicial de la Federación: RECONSIDERACIÓN ADMINISTRATIVA PREVISTA EN EL ARTÍCULO 36 DEL CÓDIGO FISCAL DE LA FEDERACIÓN. AL TRATARSE DE UN MEDIO DE DEFENSA EXTRAORDINARIO, EL PARTICULAR NO PUEDE OFRECER NINGÚN MEDIO DE PRUEBA, YA QUE LA DEMOSTRACIÓN FEHACIENTE DE LA ILEGALIDAD DEL ACTO RESPECTO DEL CUAL SE SOLICITA, SE HACE EXCLUSIVAMENTE MEDIANTE ARGUMENTOS O RAZONAMIENTOS. Sin olvidar que estos razonamientos son sobre la pruebas existentes, tal y como lo es el expediente administrativo.
Por ello, la revisión de la resolución determinante, no afecta el cumplimiento del procedimiento sino que únicamente el contenido de la misma, es un mecanismo de autorregulación. Lo que se busca con esto es que sea una herramienta que busque un equilibrio entre el cumplimiento estricto de la ley y el estudio de los problemas que existen entre el contribuyente y la autoridad.
En conclusión, es una figura legal que permite al contribuyente agotar una solución alternativa para sus problemas con la autoridad fiscal, limitada al estudio de la resolución determinante, por lo que el contribuyente tendrá que estar consciente de que únicamente afectará fondo, esto es, el contenido de la determinación y no el cumplimiento del procedimiento de fiscalización.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo