SCJN: Indispensable una resolución definitiva para la deducción de créditos incobrables
La mayoría ven este tema como un aumento de carga a los contribuyentes, y se supedita a un proceso largo, e incluso, difícil de alcanzar para muchos
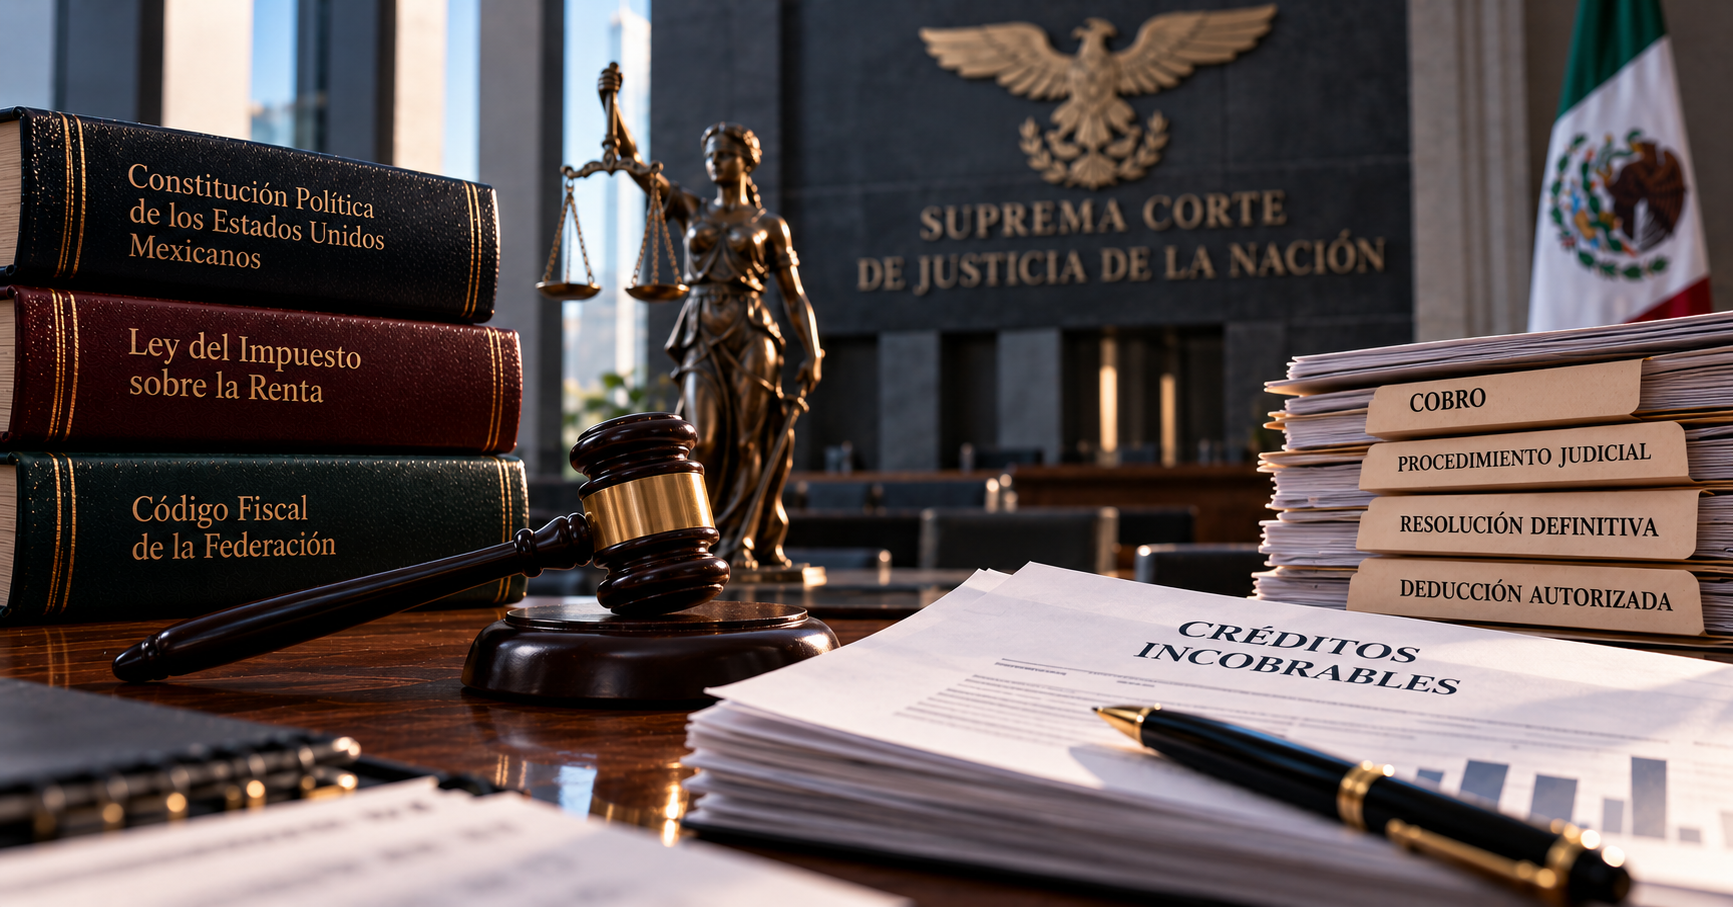
En el de prensa número 141/2023 del 19 de abril, la Suprema Corte de Justicia de la Nación (SCJN) validó el requisito impuesto en la Ley del Impuesto sobre la Renta vigente para el ejercicio fiscal de 2022, que exige la presentación de una resolución definitiva de la autoridad competente para demostrar que se agotaron las gestiones de cobro cuando pretenden deducir las pérdidas por créditos incobrables.
Esto genera opiniones diversas, algunos pocos la consideran adecuada como una medida para combatir la elusión bajo este concepto de deducción autorizada; mientras que, la mayoría la ven como una carga burocrática adicional a los contribuyentes, pues se está supeditando a un proceso largo; e incluso, costoso y difícil de alcanzar para muchos, lo que consideran como una extralimitación, pues su cumplimiento no se encuentra directamente en la posibilidad del contribuyente, se haya condicionada un sujeto público para que obtenga el requisito.
Sin embargo, la SCJN justifica la validez de este requisito como una medida idónea, apta y adecuada para que el fisco cuente con una resolución definitiva como una prueba instrumental pública que acredita que las pérdidas a deducir provienen de créditos incobrables y que se le hizo de su conocimiento al deudor.
Es importante destacar que la ley no establece el inicio y agotamiento de cada una de las etapas del juicio o de una sentencia definitiva, lo que significa que un procedimiento se puede resolver sin necesidad de dictar sentencia o que concluya por otros medios. Pero en general, lo que no deja lugar a dudas es que se tendrá que llevar a cabo un proceso judicial para cumplir con el requisito de obtener la resolución definitiva para acreditar la incobrabilidad, que de seguro generará inconvenientes y retrasos para su deducción.
En fin, con éste comunicado de prensa, se valida este requisito, es importante que los contribuyentes estén al tanto de los cambios en la legislación fiscal y tomen las medidas necesarias para cumplir con lo anterior, este deriva del Amparo en revisión 560/2022. Ponente: Ministro Alberto Pérez Dayán. Resuelto en sesión de 19 de abril de 2023 por mayoría de tres votos. Ministro Javier Laynez Potisek en contra. Ausente Ministra Loretta Ortiz Ahlf.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo