El embargo electrónico frente a la seguridad jurídica
Análisis jurídico del embargo mediante buzón tributario, su constitucionalidad, presupuestos de exigibilidad, formalidades de ejecución, garantías de defensa y consecuencias patrimoniales para contribuyentes y empresas sujetos a créditos fiscales
I. La constitucionalidad del embargo electrónico en el sistema fiscal
La transformación digital de la administración tributaria ha modificado profundamente los mecanismos mediante los cuales las autoridades fiscales ejercen sus facultades de recaudación y ejecución. Esta evolución comprende no solamente las notificaciones electrónicas, sino también actuaciones capaces de producir afectaciones directas sobre el patrimonio de los contribuyentes, como el embargo practicado mediante buzón tributario. El artículo 151 Bis del Código Fiscal de la Federación (CFF) contempla una modalidad de embargo mediante buzón tributario, estrados o edictos, limitada a determinados bienes y sujeta a los presupuestos establecidos por la legislación. Su constitucionalidad fue examinada por el Décimo Primer Tribunal Colegiado en Materia Administrativa del Primer Circuito, mediante la tesis aislada I.11o.A.6 A (12a.), registro digital 2032739.
El órgano jurisdiccional determinó que dicha disposición no vulnera el derecho a la seguridad jurídica, al establecer condiciones normativas suficientemente determinadas para identificar cuándo puede ejercerse esta modalidad de ejecución y cuáles son los bienes susceptibles de afectación. La trascendencia del criterio radica en distinguir entre la constitucionalidad de la norma y la legalidad de los actos administrativos realizados con fundamento en ella. El reconocimiento judicial de la validez constitucional del mecanismo no implica que cualquier embargo electrónico resulte jurídicamente correcto.
II. La seguridad jurídica como límite constitucional a la potestad recaudatoria
El artículo 16 de la Constitución Política de los Estados Unidos Mexicanos establece garantías fundamentales frente a los actos de autoridad, particularmente mediante las exigencias de competencia, fundamentación y motivación. Estas condiciones adquieren especial relevancia cuando la administración tributaria ejerce facultades coactivas capaces de restringir la disponibilidad de bienes y derechos patrimoniales. El Tribunal Colegiado sustentó su determinación en la jurisprudencia 1a./J. 139/2012 (10a.), registro digital 2002649, emitida por la entonces Primera Sala de la Suprema Corte de Justicia de la Nación, denominada «Seguridad jurídica en materia tributaria. En qué consiste». Este precedente reconoce que la seguridad jurídica protege a los particulares frente a situaciones de incertidumbre normativa e indefensión. Su contenido esencial consiste en permitir que las personas conozcan razonablemente las consecuencias de las disposiciones legales y los límites dentro de los cuales pueden actuar las autoridades.
Desde esta perspectiva, la constitucionalidad del artículo 151 Bis se fundamenta en la previsibilidad de sus supuestos de aplicación. El contribuyente puede identificar que el embargo por los medios previstos requiere un crédito fiscal exigible y únicamente puede recaer sobre las categorías patrimoniales expresamente autorizadas. Sin embargo, la certeza normativa no sustituye las garantías procedimentales. La autoridad continúa obligada a demostrar que su actuación concreta satisface las condiciones legales y constitucionales correspondientes.
III. El artículo 151 Bis y los presupuestos legales del embargo
El artículo 151 Bis del CFF debe interpretarse sistemáticamente con las disposiciones que regulan el procedimiento administrativo de ejecución. Su objeto consiste en establecer una modalidad específica para practicar embargos mediante determinados medios de comunicación, sin suprimir los presupuestos generales de exigibilidad del crédito fiscal. Entre los bienes comprendidos por la disposición se encuentran depósitos bancarios, acciones, bonos, valores mobiliarios, determinados créditos de inmediato y fácil cobro, bienes inmuebles y bienes intangibles, conforme a las categorías y condiciones establecidas legalmente. Esta enumeración constituye una limitación material de la facultad administrativa. La autoridad no puede extender indiscriminadamente el procedimiento electrónico a cualquier activo del contribuyente mediante interpretaciones que excedan las categorías autorizadas.
Asimismo, el precepto contempla la emisión de una declaratoria de embargo que identifique los bienes afectados. Esta actuación permite determinar el objeto de la medida y constituye un elemento relevante para verificar su fundamentación y motivación. La constitucionalidad reconocida por el Tribunal Colegiado descansa precisamente en esa delimitación. La disposición proporciona parámetros que permiten distinguir los casos legalmente comprendidos de aquellos en que la autoridad carecería de habilitación suficiente para utilizar esta modalidad.
IV. Crédito fiscal, exigibilidad y firmeza: conceptos jurídicamente diferentes
El artículo 4 del CFF establece el concepto general de crédito fiscal. Sin embargo, la existencia de una determinación tributaria no significa necesariamente que la autoridad pueda proceder inmediatamente a su ejecución.
La exigibilidad depende del cumplimiento de los presupuestos legales que permiten reclamar coactivamente el crédito. La firmeza, por otra parte, se relaciona con la situación jurídica de una determinación respecto de los mecanismos de impugnación y las circunstancias procesales aplicables. Esta diferenciación resulta relevante porque la justificación de la tesis menciona créditos fiscales firmes, mientras que el artículo 151 Bis utiliza expresamente el concepto de créditos exigibles.
Aunque ambos conceptos pueden coincidir en determinados supuestos, no deben considerarse jurídicamente idénticos. Para analizar la procedencia de un embargo debe atenderse al presupuesto establecido por la disposición legal y a las circunstancias específicas del crédito.
La autoridad necesita verificar su exigibilidad, la regularidad de las notificaciones correspondientes y la inexistencia de impedimentos legales que obstaculicen la continuación del procedimiento de cobro. Por tanto, la constitucionalidad del embargo electrónico no autoriza a ejecutar créditos cuya exigibilidad no se encuentre jurídicamente acreditada.
V. El procedimiento administrativo de ejecución y sus límites normativos
El artículo 145 del CFF regula el procedimiento administrativo de ejecución para hacer efectivos los créditos fiscales exigibles. Por su parte, el artículo 151 establece reglas generales relacionadas con el requerimiento de pago y el embargo de bienes suficientes para cubrir el crédito y sus accesorios legales.
El artículo 151 Bis debe comprenderse dentro de este conjunto normativo. Su finalidad no consiste en crear una facultad ilimitada de afectación patrimonial, sino en regular una modalidad particular de embargo. Esta interpretación sistemática resulta indispensable porque las disposiciones sobre ejecución fiscal deben aplicarse respetando los presupuestos de procedencia, las limitaciones relativas a los bienes y las condiciones jurídicas del crédito.
La existencia de un procedimiento electrónico tampoco modifica la finalidad del embargo, que consiste en asegurar o hacer efectivo el cobro dentro de los límites establecidos por la legislación. En consecuencia, pueden existir controversias sobre la legalidad de una actuación concreta aun cuando el artículo que autoriza el procedimiento haya sido considerado constitucional.
VI. Derecho de audiencia, debido proceso y actos de ejecución
El artículo 14 constitucional reconoce garantías relacionadas con el debido proceso y la protección frente a actos privativos. Su aplicación al embargo fiscal exige distinguir entre la determinación de obligaciones tributarias, las medidas de ejecución y los actos que producen una privación patrimonial definitiva. Los contribuyentes que originaron el criterio alegaron que el artículo 151 Bis vulneraba los derechos de audiencia previa y seguridad jurídica. Sin embargo, la tesis publicada desarrolla expresamente su razonamiento sobre la certeza normativa y la delimitación legal de la facultad de embargo.
No sería correcto interpretar el pronunciamiento como una exclusión general del derecho de audiencia en materia de ejecución fiscal. Las garantías correspondientes deben analizarse atendiendo a la naturaleza de cada acto, las oportunidades previas de defensa y las formalidades exigidas por el procedimiento aplicable. El artículo 17 constitucional también adquiere relevancia porque reconoce el acceso a la justicia. La existencia de mecanismos administrativos de ejecución no elimina la posibilidad de someter los actos correspondientes al control jurisdiccional, conforme a las reglas de procedencia aplicables.
VII. El buzón tributario y la validez de las notificaciones electrónicas
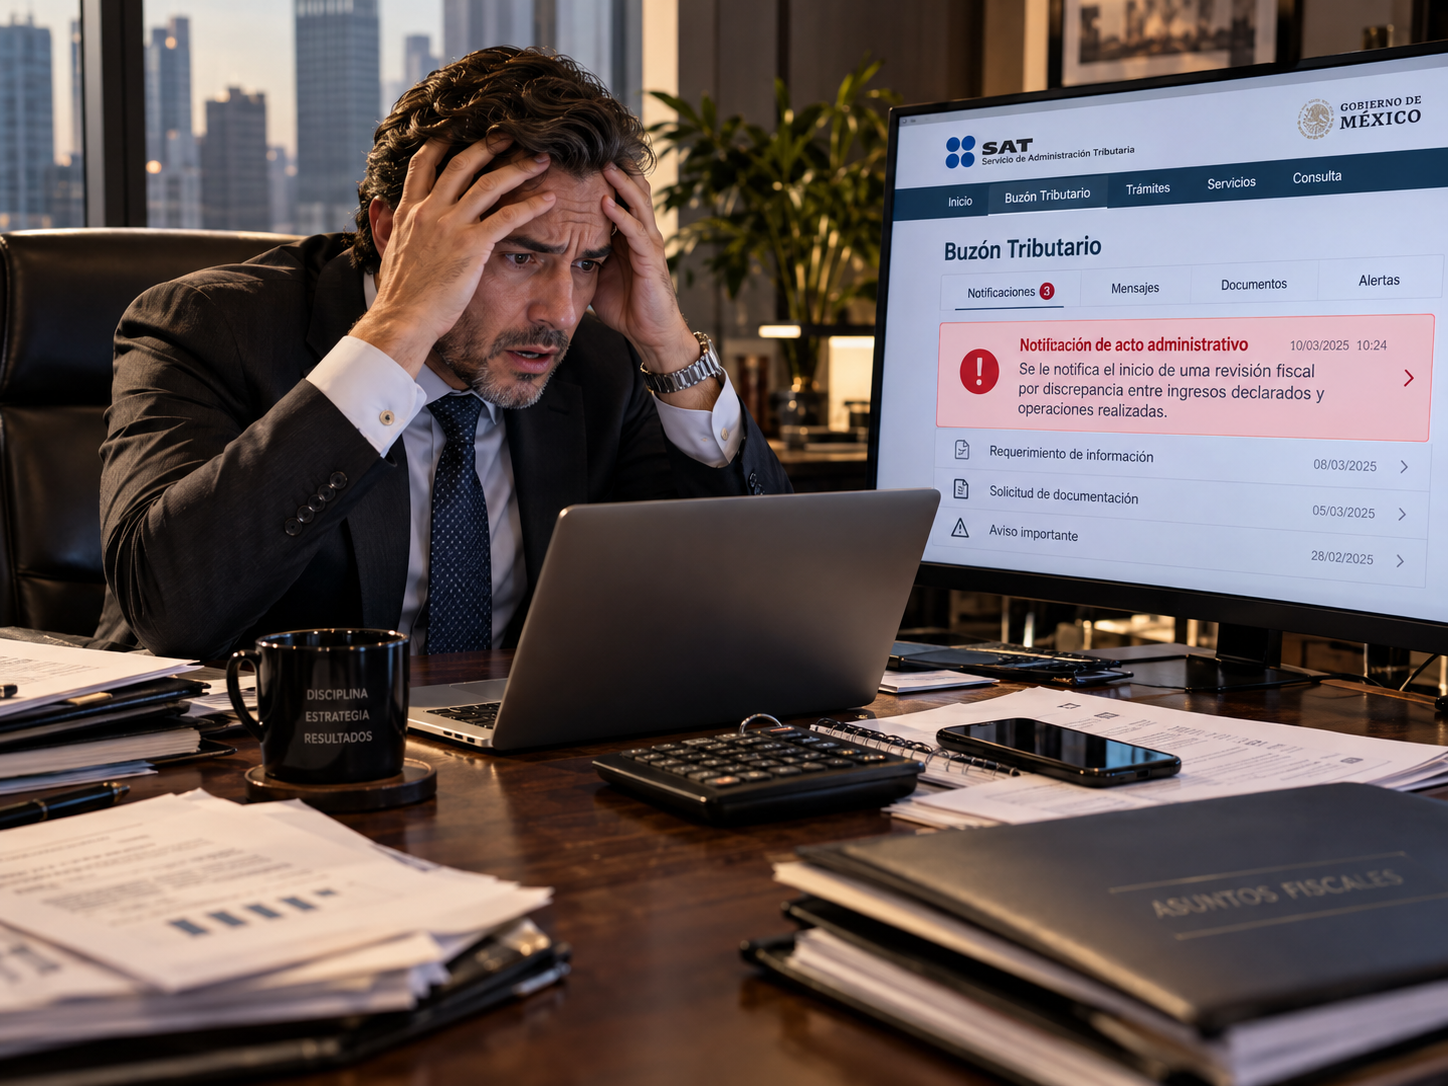
El artículo 17-K del CFF regula el buzón tributario como medio de comunicación electrónica entre las autoridades fiscales y los contribuyentes. Este sistema permite notificar actos administrativos digitales y presentar promociones, solicitudes y documentación en los términos establecidos por la legislación. Su funcionamiento debe examinarse conjuntamente con el artículo 134 del propio código, que contiene reglas sobre las modalidades y efectos de las notificaciones fiscales.
La regularidad de una notificación electrónica resulta fundamental porque de ella pueden depender el comienzo de determinados plazos y la posibilidad de ejercer oportunamente los medios de defensa. Debe distinguirse entre la emisión del documento administrativo, su incorporación al sistema electrónico, la notificación legalmente practicada y el momento en que surte efectos.
Por consiguiente, la sola existencia de una declaratoria de embargo no demuestra necesariamente que todas las formalidades de comunicación hayan sido satisfechas. El artículo 38 del CFF también resulta relevante al establecer requisitos generales de los actos administrativos que deban notificarse. La identificación de la autoridad emisora, la fundamentación y la motivación constituyen exigencias que deben observarse conforme a la naturaleza del acto.
VIII. La proporcionalidad del embargo y la protección del patrimonio
El artículo 31, fracción IV, constitucional establece el deber de contribuir al gasto público, pero esta obligación no elimina las garantías que protegen a los particulares frente a actuaciones administrativas contrarias al ordenamiento.
La potestad recaudatoria encuentra límites en los artículos 14 y 16 constitucionales, particularmente cuando su ejercicio afecta bienes necesarios para la actividad económica del contribuyente. Desde una perspectiva doctrinal, la proporcionalidad de la afectación patrimonial exige examinar la relación entre el crédito exigible y la extensión de los bienes embargados. El artículo 151 del CFF proporciona un fundamento relevante al referirse al embargo de bienes suficientes para satisfacer el crédito y sus accesorios.
Esta consideración adquiere particular importancia cuando la medida recae sobre cuentas bancarias, activos empresariales o bienes inmuebles, pues sus consecuencias pueden comprometer la disponibilidad de recursos financieros. No obstante, debe diferenciarse este análisis de la razón decisoria de la tesis. El Tribunal Colegiado no declaró que cualquier embargo económicamente gravoso sea inconstitucional; únicamente determinó que el diseño normativo del artículo 151 Bis no vulnera la seguridad jurídica por los motivos examinados.
IX. Embargo bancario, inmuebles y activos empresariales
La posibilidad de embargar depósitos bancarios mediante procedimientos electrónicos tiene especial trascendencia para las empresas, debido a que estos recursos pueden integrar el capital de trabajo indispensable para cumplir obligaciones laborales, comerciales y financieras.
Sin embargo, las consecuencias económicas no determinan automáticamente la ilegalidad de la medida. Debe examinarse si el crédito es exigible, si los bienes se encuentran comprendidos en el artículo 151 Bis y si la autoridad cumplió las formalidades correspondientes. También es necesario distinguir este mecanismo de los procedimientos de inmovilización de depósitos bancarios regulados por los artículos 156 Bis y 156 Ter del CFF, cuyas condiciones jurídicas requieren un análisis específico.
En materia inmobiliaria, la declaratoria de embargo debe identificar adecuadamente el bien afectado y observar las formalidades registrales aplicables. La práctica del embargo tampoco debe confundirse con la transmisión definitiva de propiedad, pues existen etapas posteriores sujetas a disposiciones particulares. Tratándose de bienes intangibles, su identificación y titularidad pueden plantear problemas adicionales que requieren especial precisión administrativa.
X. Los medios de defensa frente al embargo electrónico
La constitucionalidad del artículo 151 Bis no impide que los contribuyentes controviertan actos concretos realizados en contravención de sus disposiciones. El artículo 117 del CFF regula la procedencia del recurso de revocación respecto de determinados actos administrativos, mientras que el artículo 127 establece reglas específicas sobre la impugnación de irregularidades dentro del procedimiento administrativo de ejecución. Asimismo, la Ley Federal de Procedimiento Contencioso Administrativo establece el marco procesal del juicio de nulidad ante el Tribunal Federal de Justicia Administrativa, según la naturaleza del acto y los requisitos de procedencia.
La defensa debe identificar si el problema consiste en la inexistencia de exigibilidad del crédito, la incompetencia de la autoridad, la falta de fundamentación y motivación, la irregularidad de la notificación o la afectación de bienes no comprendidos legalmente. No todas estas situaciones se impugnan necesariamente mediante los mismos mecanismos ni dentro de idénticos plazos. La oportunidad procesal constituye un elemento fundamental para construir una estrategia de defensa eficaz.
XI. La distinción entre constitucionalidad normativa y legalidad administrativa
La principal enseñanza del criterio consiste en distinguir entre la constitucionalidad del fundamento legislativo y la legalidad de los actos emitidos en su aplicación. Una disposición puede satisfacer las exigencias constitucionales de certeza normativa y, simultáneamente, ser aplicada incorrectamente por la autoridad.
La constitucionalidad del artículo 151 Bis deriva, según el Tribunal Colegiado, de la delimitación de los presupuestos del embargo electrónico y de las categorías de bienes susceptibles de afectación. La legalidad de una actuación individual exige verificar adicionalmente la competencia administrativa, la exigibilidad del crédito, la identificación de bienes, el cumplimiento de las formalidades y la regularidad de la notificación.
Esta distinción debe orientar la asesoría jurídica y contable de empresas sujetas a procedimientos de ejecución. No basta cuestionar genéricamente el uso del buzón tributario; deben identificarse los posibles vicios jurídicos concretos.
XII. Conclusión
La tesis aislada I.11o.A.6 A (12a.) reconoce la compatibilidad del embargo por buzón tributario con el derecho a la seguridad jurídica, atendiendo a los presupuestos y límites expresamente previstos por el artículo 151 Bis del CFF. El criterio confirma que la digitalización de los procedimientos fiscales no constituye, por sí misma, una vulneración constitucional. La legitimidad de estos mecanismos depende de su regulación normativa y del respeto a las garantías aplicables.
Para abogados, contadores y responsables financieros, su principal implicación consiste en diferenciar la validez constitucional de la norma de las posibles irregularidades que pueden presentarse durante su aplicación. En definitiva, la modernización de la ejecución tributaria debe desarrollarse bajo un principio invariable: la eficiencia recaudatoria no sustituye la legalidad administrativa, ni la utilización de medios electrónicos disminuye las garantías constitucionales que protegen el patrimonio de los contribuyentes.
Tesis íntegra para consulta del lector:
Registro digital 2032739
Instancia: Tribunales Colegiados de Circuito Época: Duodécima Época Materias: Constitucional y administrativa Tesis: I.11o.A.6 A (12a.) Tipo: Aislada
EMBARGO POR BUZÓN TRIBUTARIO. EL ARTÍCULO 151 BIS DEL CÓDIGO FISCAL DE LA FEDERACIÓN QUE LO PREVÉ, NO VULNERA EL DERECHO A LA SEGURIDAD JURÍDICA.
Hechos: Personas contribuyentes promovieron juicio de nulidad contra el oficio por el cual la autoridad fiscal decretó el embargo por medio de buzón tributario respecto de los créditos fiscales pendientes por cobrar. Asimismo, solicitaron que se ejerciera el control difuso de constitucionalidad del referido artículo, al considerar que vulnera los derechos de audiencia previa y a la seguridad jurídica. El Tribunal Federal de Justicia Administrativa determinó que no se vulneraron dichos derechos. Inconformes, las contribuyentes promovieron amparo directo.
Criterio jurídico: El artículo 151 Bis del Código Fiscal de la Federación que prevé el embargo por buzón tributario, no vulnera el derecho a la seguridad jurídica.
Justificación: La extinta Primera Sala de la Suprema Corte de Justicia de la Nación en la jurisprudencia 1a./J. 139/2012 (10a.), de rubro: "SEGURIDAD JURÍDICA EN MATERIA TRIBUTARIA. EN QUÉ CONSISTE.", determinó que el principio de seguridad jurídica previsto en el artículo 16 de la Constitución Política de los Estados Unidos Mexicanos es la base sobre la cual descansa el sistema jurídico mexicano, de manera tal que lo que tutela es que el gobernado jamás se encuentre en una situación de incertidumbre jurídica y, por tanto, en estado de indefensión. Así, el contenido esencial de dicho principio radica en "saber a qué atenerse" respecto de la regulación normativa prevista en la ley y a la actuación de la autoridad.
Ahora bien, el referido artículo 151 Bis establece que el embargo por buzón tributario sólo procederá respecto de créditos fiscales firmes, siempre y cuando se trate de los bienes en él enumerados; es decir, no deja lugar a dudas en cuanto a que únicamente procederá con relación a créditos exigibles –no así, por ejemplo, en el caso del embargo precautorio–, así como respecto de los únicos bienes sobre los cuales se puede practicar el embargo por ese medio.
En ese sentido, el artículo impugnado no crea incertidumbre en relación con qué casos la autoridad fiscal podrá realizar el embargo por medio del buzón tributario, al establecer que sólo procederá respecto de créditos exigibles, así como los bienes embargables por esa vía.
DÉCIMO PRIMER TRIBUNAL COLEGIADO EN MATERIA ADMINISTRATIVA DEL PRIMER CIRCUITO.
Amparo directo 504/2025. 20 de marzo de 2026. Unanimidad de votos del Magistrado Alejandro Castañón Ramírez, y de María Guadalupe Pérez Sánchez y Soledad Tinoco Lara, secretarias en funciones de Magistradas. Ponente: Alejandro Castañón Ramírez. Secretario: Rafael Alejandro Sánchez Tercero Sánchez.
Amparo directo 662/2025. 27 de marzo de 2026. Unanimidad de votos del Magistrado Alejandro Castañón Ramírez, y de María Guadalupe Pérez Sánchez y Soledad Tinoco Lara, secretarias en funciones de Magistradas. Ponente: Alejandro Castañón Ramírez. Secretaria: María del Pilar Sáenz Niembro.
Nota: La jurisprudencia 1a./J. 139/2012 (10a.) citada, aparece publicada en el Semanario Judicial de la Federación y su Gaceta, Décima Época, Libro XVI, Tomo 1, enero de 2013, página 437, con número de registro digital: 2002649.
Esta tesis se publicó el viernes 09 de octubre de 2026 a las 10:19 horas en el Semanario Judicial de la Federación.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo