Bienes robados y deducción fiscal
El robo de bienes y efectivo plantea dificultades para su deducción fiscal. Examinamos requisitos legales, pruebas penales, recuperación de seguros y controversias sobre la vinculación a proceso exigida actualmente.
Introducción: el robo como contingencia patrimonial y fiscal
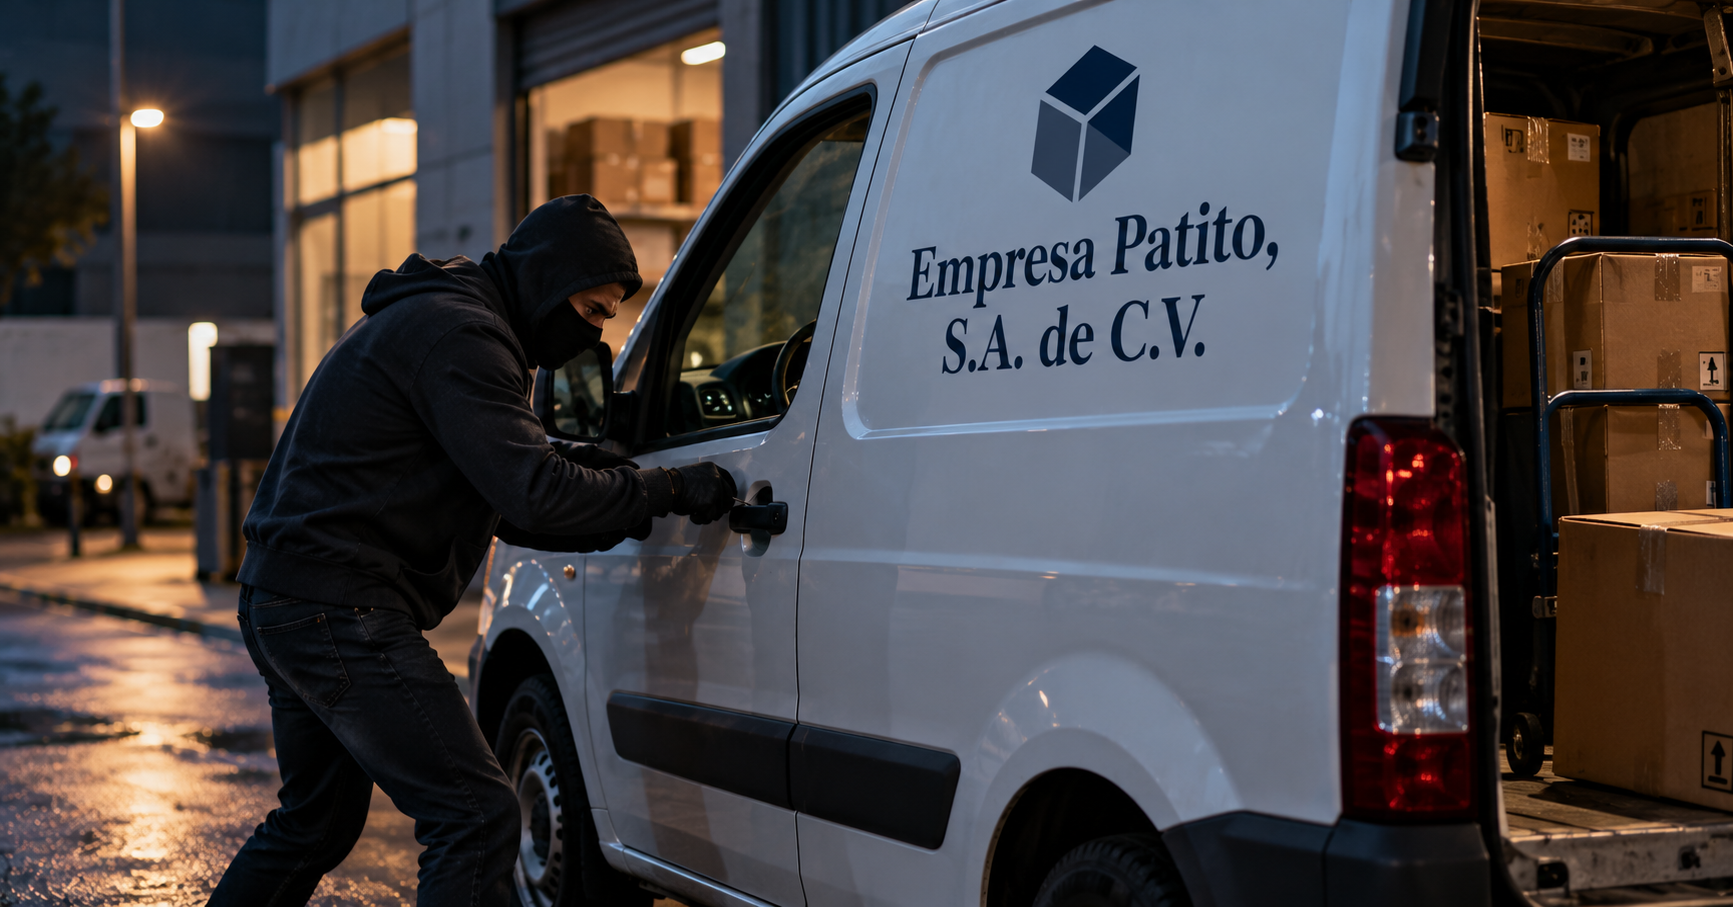
El robo de efectivo, mercancías, vehículos, maquinaria y equipos representa una contingencia que puede comprometer la estabilidad financiera de cualquier empresa. Además del daño económico inmediato, estos acontecimientos provocan interrupciones operativas, gastos extraordinarios y dificultades para cumplir compromisos comerciales. Sin embargo, sus consecuencias no terminan con la presentación de una denuncia ante el Ministerio Público, pues también surge la necesidad de determinar si la pérdida puede reconocerse fiscalmente para efectos del impuesto sobre la renta.
La legislación fiscal contempla la deducción de determinadas pérdidas derivadas de caso fortuito o fuerza mayor. No obstante, cuando la pérdida proviene de un robo o fraude, el Servicio de Administración Tributaria (SAT) ha establecido requisitos específicos mediante el criterio normativo 15/ISR/N. Su aplicación exige distinguir la naturaleza de los bienes sustraídos, su tratamiento fiscal previo y la documentación necesaria para demostrar la existencia del hecho delictivo.
El debate adquiere especial importancia porque el criterio administrativo vigente sustituyó la antigua exigencia del auto de radicación por el auto de vinculación a proceso. Aunque la modificación actualiza su terminología al sistema penal acusatorio, mantiene una dificultad sustancial: el reconocimiento fiscal puede depender de una resolución judicial cuya obtención no está exclusivamente en manos del contribuyente.
Fundamento legal de las pérdidas por caso fortuito o fuerza mayor
El artículo 25, fracción V, de la Ley del Impuesto sobre la Renta (LISR) reconoce entre las deducciones autorizadas los créditos incobrables y las pérdidas por caso fortuito, fuerza mayor o enajenación de determinados bienes. Esta disposición constituye uno de los fundamentos esenciales para analizar las consecuencias fiscales de los robos, aunque su aplicación debe complementarse con las reglas específicas correspondientes a la naturaleza del activo afectado.
Por su parte, el artículo 37 de la LISR establece que las pérdidas de bienes del contribuyente que no se reflejen en el inventario serán deducibles en el ejercicio en que ocurran. Asimismo, precisa que la pérdida será igual a la cantidad pendiente de deducir a la fecha del acontecimiento. En consecuencia, cuando se sustrae maquinaria, mobiliario o equipo sujeto a depreciación fiscal, la cantidad deducible no corresponde necesariamente a su valor comercial ni a su costo original, sino al saldo fiscal pendiente de deducir.
Por ejemplo, si una empresa adquirió maquinaria por $900,000 y al momento del robo había deducido fiscalmente $360,000, la pérdida susceptible de reconocimiento, conforme al artículo 37, sería de $540,000, siempre que se cumplan los demás requisitos legales. Este tratamiento evita duplicar deducciones previamente aplicadas y demuestra por qué resulta indispensable conservar los comprobantes de adquisición, los registros de inversiones y los cálculos de depreciación.
Debe advertirse que no cualquier faltante constituye automáticamente una pérdida por caso fortuito o fuerza mayor. La empresa debe acreditar el acontecimiento, su relación con los bienes desaparecidos y la realidad del perjuicio. La existencia de registros contables, por sí sola, no sustituye esa demostración.
La pérdida patrimonial puede acreditarse desde el momento del robo, pero su reconocimiento fiscal enfrenta requisitos que dependen de actuaciones penales ajenas al control del contribuyente
El criterio 15/ISR/N y la pérdida de dinero en efectivo
El criterio normativo 15/ISR/N, contenido en el Anexo 7 de la Resolución Miscelánea Fiscal para 2026, regula la deducción de pérdidas por caso fortuito o fuerza mayor y establece condiciones particulares cuando se trata de dinero en efectivo sustraído mediante robo o fraude.
En primer término, exige que las cantidades perdidas cuya deducción se pretende hayan sido previamente acumuladas para efectos del ISR. Esta condición resulta determinante porque impide considerar automáticamente deducible cualquier faltante de caja, retiro bancario o desaparición de recursos. El contribuyente debe demostrar el origen fiscal del dinero y su tratamiento previo, sin confundir una pérdida patrimonial con una simple diferencia contable.
En segundo lugar, el criterio requiere acreditar el hecho delictivo mediante la denuncia o querella correspondiente y contar con copia auténtica del auto de vinculación a proceso emitido por el juez de control competente, documento que deberá exhibirse cuando lo solicite la autoridad fiscal. Esta exigencia busca proporcionar elementos objetivos para evitar deducciones basadas en robos simulados o fraudes inexistentes.
Sin embargo, el requisito también introduce una dificultad jurídica considerable, mientras la presentación de una denuncia depende de la actuación del afectado, la vinculación a proceso exige la intervención del Ministerio Público y una resolución judicial sustentada en los presupuestos del procedimiento penal. La víctima puede colaborar y aportar evidencia, pero no tiene facultades para garantizar que se identifique al responsable ni que el asunto alcance esa etapa procesal.
La vinculación a proceso y sus implicaciones constitucionales
La sustitución del antiguo auto de radicación por el auto de vinculación a proceso corrige una referencia vinculada con el sistema penal anterior. No obstante, el cambio terminológico no elimina el problema de fondo. Conforme a los artículos 313 y 316 del Código Nacional de Procedimientos Penales (CNPP), la vinculación a proceso requiere determinados presupuestos procesales, entre ellos datos que establezcan la existencia de un hecho señalado como delito y la probabilidad de que la persona imputada lo haya cometido o participado en su comisión.
Por tanto, la ausencia de esa resolución no significa necesariamente que el robo nunca ocurrió. Una empresa puede contar con grabaciones, testimonios, inventarios, reportes de seguridad, documentos de propiedad y constancias de investigación suficientes para acreditar materialmente la pérdida, aunque el Ministerio Público todavía no haya identificado a los responsables.
Esta circunstancia plantea interrogantes frente a los artículos 14 y 16 de la Constitución, relativos a la legalidad y seguridad jurídica. Si la ley reconoce la deducibilidad de determinadas pérdidas, resulta jurídicamente discutible que una interpretación administrativa condicione su reconocimiento a una resolución penal cuya emisión depende de circunstancias externas al contribuyente.
La exigencia de pruebas suficientes es legítima, lo que merece revisión es si el auto de vinculación a proceso debe constituir necesariamente el único medio idóneo para demostrar el robo. Desde esta perspectiva, existe una diferencia entre exigir certeza documental sobre la pérdida y trasladar al contribuyente las consecuencias de una investigación penal inconclusa.
Robo de activos fijos y tratamiento de las mercancías
El apartado relativo a bienes del criterio 15/ISR/N remite a las pérdidas previstas en el artículo 37 de la LISR y exige atender los requisitos documentales establecidos para los hechos delictivos. En consecuencia, cuando una empresa pierde maquinaria, vehículos o equipos por robo, debe determinar el saldo pendiente de deducir y reunir los elementos necesarios para acreditar el acontecimiento.
La situación es distinta respecto de las mercancías destinadas a comercialización. El artículo 37 se refiere expresamente a bienes que no se reflejan en inventarios, por lo que no debe trasladarse indiscriminadamente su tratamiento a productos almacenados para la venta. En estos casos corresponde analizar las disposiciones del artículo 39 de la LISR, relativas al costo de lo vendido, junto con las reglas aplicables a los inventarios y las pérdidas efectivamente sufridas.
Esta distinción tiene consecuencias prácticas. El robo de una máquina utilizada en producción afecta una inversión sujeta a depreciación; la sustracción de mercancías modifica las existencias de bienes destinados a generar ingresos mediante su venta. Aunque ambos acontecimientos producen un perjuicio económico, su reconocimiento fiscal requiere fundamentos diferentes.
En cualquier supuesto, la documentación debe permitir identificar los bienes desaparecidos, su valor fiscal y la imposibilidad de continuar utilizándolos o comercializándolos. También debe evitarse que una misma cantidad sea deducida dos veces mediante mecanismos fiscales distintos.
Recuperaciones, indemnizaciones y efectos posteriores
El reconocimiento de una pérdida no significa que sus consecuencias fiscales concluyan definitivamente. El artículo 18, fracción VI, de la LISR contempla la acumulación de cantidades recuperadas por seguros, fianzas o responsabilidades a cargo de terceros. Por ello, si una empresa deduce una pérdida y posteriormente recibe una indemnización, debe analizar el tratamiento fiscal de esa recuperación.
Tratándose de inversiones, el artículo 37 de la LISR también contiene disposiciones particulares para cantidades recuperadas que se reinviertan en bienes de naturaleza análoga o se destinen a cubrir pasivos relacionados con su adquisición. Estas reglas requieren una revisión individualizada, pues no toda recuperación puede considerarse automáticamente libre de acumulación.
El criterio 15/ISR/N contempla, además, consecuencias cuando determinadas resoluciones penales posteriores desvirtúan los presupuestos considerados para deducir el efectivo perdido. Asimismo, cuando no se acredita la pérdida, prevé la acumulación de la cantidad deducida, actualizada conforme al artículo 17-A del Código Fiscal de la Federación.
En consecuencia, las áreas jurídica y contable deben mantener seguimiento de la carpeta de investigación, las reclamaciones a aseguradoras y las cantidades recuperadas. Una deducción aplicada en determinado ejercicio puede requerir ajustes fiscales posteriores.
La autoridad fiscal tiene derecho a exigir pruebas suficientes; lo cuestionable es convertir una resolución judicial penal en condición indispensable para reconocer una pérdida económica efectivamente demostrada
La prueba de la pérdida y la defensa del contribuyente
Ante un robo, la empresa debe actuar coordinadamente desde el primer momento. La denuncia penal debe acompañarse, cuando sea posible, de documentos que permitan identificar los bienes y reconstruir las circunstancias de su desaparición. Las facturas de adquisición, registros de inventario, pólizas contables, grabaciones de seguridad, dictámenes técnicos y comunicaciones con aseguradoras pueden adquirir especial relevancia.
Desde la perspectiva tributaria, también deben observarse los requisitos generales de las deducciones previstos en el artículo 27 de la LISR, en lo que resulten aplicables. La contabilidad debe reflejar correctamente el acontecimiento y permitir distinguir entre el valor económico del daño y la cantidad fiscalmente reconocible.
Cuando el procedimiento penal no avance hasta la vinculación a proceso, conviene evaluar jurídicamente las consecuencias del criterio administrativo y la viabilidad de sostener la deducción mediante otros elementos probatorios. No se trata de desconocer las facultades de comprobación del SAT, sino de examinar si su exigencia documental respeta los alcances de la legislación tributaria.
Una defensa fiscal sólida deberá distinguir entre la existencia material del robo, la cuantificación de la pérdida y los requisitos administrativos para reconocerla. Confundir estos aspectos puede conducir a rechazos de deducciones que merecen un análisis jurídico más profundo.
Consideración final
El robo de bienes constituye una contingencia que debe examinarse simultáneamente desde las perspectivas penal, contable y tributaria. Los artículos 25, fracción V, y 37 de la LISR proporcionan fundamentos relevantes para reconocer determinadas pérdidas, mientras que el criterio normativo 15/ISR/N establece requisitos documentales específicos cuando derivan de hechos delictivos.
La actualización del criterio, al sustituir el auto de radicación por el auto de vinculación a proceso, representa una adecuación necesaria al sistema penal acusatorio. Sin embargo, subsiste una cuestión que merece atención: ¿debe quedar condicionada la deducción de una pérdida real a la capacidad de las autoridades penales para identificar y procesar al responsable?
La seguridad jurídica exige combatir las deducciones ficticias, pero también reconocer que la víctima de un robo no controla los tiempos ni los resultados de la investigación ministerial.
En definitiva, el contribuyente debe acreditar fehacientemente la pérdida y su cuantificación fiscal. No obstante, la interpretación de los requisitos administrativos debe preservar un equilibrio razonable entre las facultades de fiscalización y el derecho a reconocer las consecuencias tributarias de un perjuicio patrimonial efectivamente sufrido.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo