Requisitos para la exención de ISR por derechos de autor
La exención de ISR por derechos de autor está condicionada al tipo de obra, forma de explotación, identidad del creador, relación con el pagador, documentación fiscal y límite anual aplicable.
La existencia de derechos de autor y la procedencia de una exención en el Impuesto sobre la Renta (ISR) pertenecen a planos jurídicos distintos. Una persona puede ser legítimamente autora de una obra, conservar determinados derechos morales y explotar económicamente sus derechos patrimoniales y, aun así, encontrarse obligada a pagar ISR por los ingresos obtenidos. Esta distinción resulta fundamental porque, en la práctica contractual y contable, suele asumirse que basta con denominar una contraprestación como “regalía” o “derechos de autor” para atribuirle automáticamente un tratamiento fiscal favorable. La Ley del ISR establece una exención, pero la configura mediante supuestos concretos, límites y exclusiones que obligan a estudiar la operación en su conjunto.
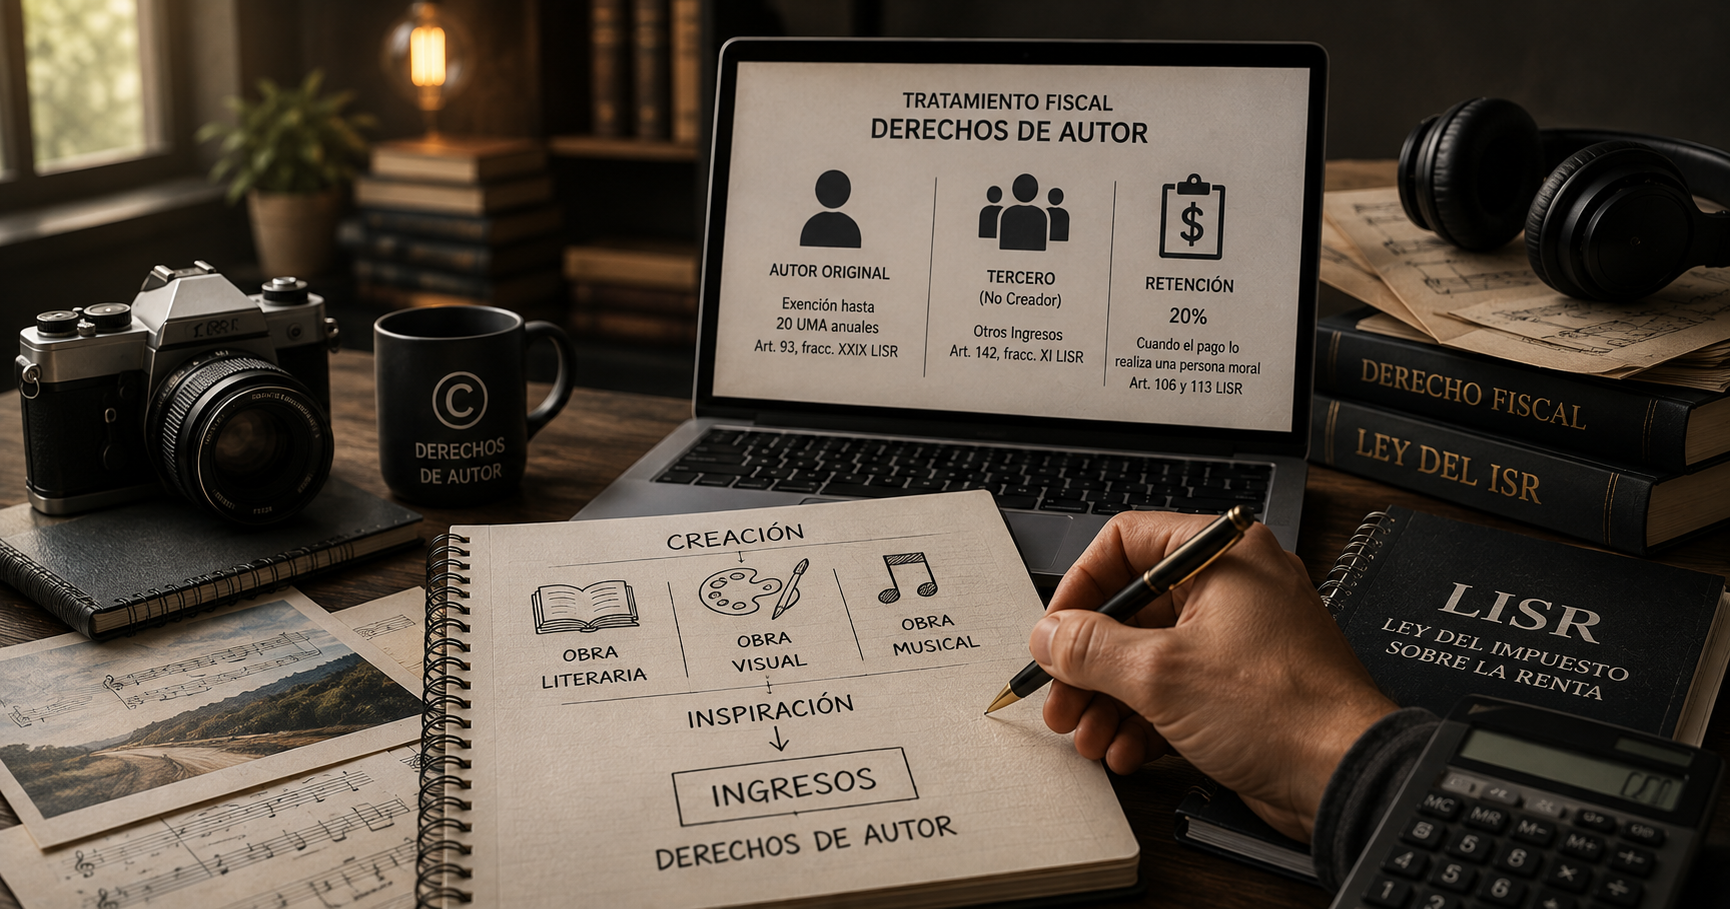
La fracción XXIX del artículo 93 de la Ley del ISR contempla la posibilidad de considerar exentos determinados ingresos obtenidos por el creador de una obra al permitir a terceros su publicación. El supuesto comprende obras escritas de creación propia publicadas en libros, periódicos o revistas, así como la reproducción en serie de grabaciones de obras musicales creadas por quien percibe el ingreso. Conforme al material normativo proporcionado, el beneficio se encuentra sujeto al límite equivalente a 20 Unidades de Medida y Actualización (UMA) previsto para estos efectos, y las cantidades que excedan el parámetro correspondiente dejan de estar comprendidas en la exención.
Esta disposición contiene varias condiciones que no deberían analizarse aisladamente. En primer término, quien obtiene el ingreso debe ser el propio creador. Esta exigencia distingue el beneficio tributario de la explotación general de derechos patrimoniales de autor. Una persona puede adquirir, heredar o recibir mediante cesión determinadas facultades económicas sobre una obra, pero ello no necesariamente la coloca en el supuesto fiscal reservado al creador. La titularidad económica de un derecho y la autoría son conceptos que pueden coincidir, pero no son jurídicamente equivalentes y, para efectos de la exención, esa diferencia adquiere consecuencias fiscales relevantes.
También debe examinarse qué se autoriza a realizar con la obra. La exención no está formulada como una dispensa general respecto de cualquier ingreso derivado de propiedad intelectual. En las obras escritas, la disposición se encuentra vinculada con permitir a terceros su publicación en libros, periódicos o revistas; tratándose de obras musicales, con su reproducción en serie bajo los términos contemplados por la propia norma. En consecuencia, debe identificarse la prestación jurídica efectiva: publicación, reproducción, cesión, licencia, prestación de servicios o alguna combinación de ellas. Dos contratos que utilicen la expresión “derechos de autor” pueden producir consecuencias tributarias distintas si la operación material que documentan no es la misma.
El destino comercial de la obra constituye otro elemento indispensable. Los libros, periódicos, revistas o bienes que incorporan las grabaciones deben encontrarse destinados a su enajenación al público por quien realiza el pago. Esta condición demuestra que el legislador no estableció una exención indiscriminada para toda utilización de una creación intelectual. La forma de explotación participa directamente en la configuración del beneficio. Por ello, antes de determinar que un ingreso se encuentra exento, resulta necesario conocer no sólo qué obra existe y quién la creó, sino también quién la explotará, de qué manera y hacia qué mercado será dirigida.
La denominación contractual de un pago como ‘derecho de autor’ no determina su tratamiento fiscal; la exención depende de la verdadera naturaleza jurídica y económica del ingreso obtenido
El artículo 159 del Reglamento de la Ley del ISR extiende expresamente el tratamiento a determinados ingresos obtenidos por permitir la publicación de fotografías y dibujos de creación propia en libros, periódicos o revistas destinados a su venta al público, siempre que se satisfagan las demás condiciones exigibles. La precisión resulta significativa para fotógrafos, ilustradores y creadores gráficos, quienes podrían asumir que la regulación beneficia exclusivamente a escritores y compositores. Sin embargo, la inclusión reglamentaria tampoco convierte en exenta cualquier utilización comercial de una fotografía o ilustración; continúa siendo indispensable revisar la forma de publicación y el cumplimiento integral de los requisitos fiscales.
La documentación de la operación también constituye parte del régimen. El autor debe expedir el CFDI correspondiente, de manera que el tratamiento fiscal no descansa únicamente en la existencia material de la obra o en un acuerdo privado entre las partes. Debe existir congruencia entre contrato, comprobante fiscal, forma de explotación, identidad del creador y tratamiento dado al ingreso. Cuando esos elementos describen operaciones diferentes, aumenta considerablemente el riesgo de que la autoridad cuestione la aplicación de la exención.
Esta congruencia resulta especialmente importante cuando una relación contractual combina servicios personales y explotación de propiedad intelectual. Un diseñador, escritor, fotógrafo, ilustrador o creador de contenidos puede producir obras protegibles como consecuencia de un encargo profesional; sin embargo, la existencia de una obra dentro del servicio no transforma automáticamente toda la contraprestación en ingresos por derechos de autor. Será necesario determinar cuál es la verdadera obligación contratada y qué está pagando efectivamente el cliente. La sustancia económica de una prestación de servicios no desaparece simplemente porque el contrato incluya cláusulas de cesión o autorización de uso de determinadas creaciones.
La propia Ley de ISR establece exclusiones que obligan a revisar la relación existente entre autor y pagador. Conforme al supuesto proporcionado, la exención no resulta aplicable cuando el autor recibe de la misma persona que le paga los derechos de autor ingresos por salarios. Tampoco procede cuando el creador sea socio o accionista con una participación superior al 10 % de la persona moral pagadora. Ambas restricciones revelan una preocupación legislativa por evitar que relaciones laborales o societarias sean utilizadas para reconducir determinadas remuneraciones hacia un tratamiento fiscal exento.
Existen, además, creaciones respecto de las cuales el beneficio no opera. Entre ellas se encuentran los ingresos derivados de ideas o frases publicitarias, logotipos, emblemas, sellos distintivos, diseños o modelos industriales, manuales operativos y obras de arte aplicado, de acuerdo con los supuestos señalados en la normativa proporcionada. Esto obliga a evitar otro error frecuente: confundir la protección jurídica que pueda corresponder a determinada creación con la posibilidad de aplicar una exención fiscal. Que un activo intangible pueda tener protección legal, valor económico o alguna modalidad de exclusividad no significa que los ingresos provenientes de su explotación se encuentren comprendidos en la fracción XXIX del artículo 93.
La explotación dentro de actividades empresariales también requiere atención. La exención no procede cuando las obras escritas o musicales se explotan dentro de actividades empresariales distintas de su enajenación al público en los términos exigidos, ni cuando la contraprestación corresponde materialmente a un servicio. Una empresa que contrata a una persona para desarrollar contenido interno, manuales, materiales promocionales o soluciones creativas no necesariamente genera para el creador un ingreso exento por el solo hecho de que el resultado pueda contener elementos protegidos por derechos de autor. Nuevamente, debe prevalecer el análisis de la operación efectiva sobre su denominación documental.
Entre crear una obra protegible y obtener un ingreso exento existe una distancia fiscal considerable: no toda explotación de derechos patrimoniales satisface los requisitos establecidos por la legislación tributaria
El límite cuantitativo representa otro punto que suele pasar inadvertido. La exención no significa que todos los ingresos que cumplen las características anteriores permanezcan indefinidamente libres de ISR. Una vez superado el límite previsto por la legislación, el excedente queda sujeto al impuesto. El artículo 159 del Reglamento regula, además, aspectos vinculados con pagos provisionales y retenciones cuando se rebasa dicho parámetro. Incluso se contempla que el propio autor comunique al pagador cuando sus ingresos hayan superado el límite correspondiente, pues a partir de ese momento pueden producirse obligaciones adicionales de retención.
Esta circunstancia obliga al creador a llevar un control acumulado y no analizar cada cobro como si fuera una operación independiente. Un pago considerado aisladamente puede encontrarse por debajo del límite, mientras que la suma de los ingresos percibidos durante el ejercicio puede modificar el tratamiento fiscal de cantidades posteriores. Para autores que trabajan con diferentes editoriales, publicaciones o pagadores, el seguimiento adquiere particular relevancia porque cada tercero puede desconocer los ingresos obtenidos con los demás.
Desde la perspectiva de quien realiza el pago, tampoco debería aceptarse mecánicamente la descripción contenida en una factura. Las empresas editoriales, medios de comunicación y demás pagadores necesitan conocer si la persona que factura es efectivamente creadora de la obra, cuál es el derecho concedido, cuál será el destino de la creación y si existe alguna relación laboral o societaria que impida aplicar el beneficio. Una clasificación incorrecta puede producir diferencias en retenciones, deducibilidad, declaraciones informativas y documentación de la operación.
La revisión fiscal de estos ingresos exige, por tanto, contestar varias preguntas antes de aplicar la exención: ¿quién creó la obra?, ¿qué clase de obra es?, ¿qué facultad se concede al pagador?, ¿cómo será explotada?, ¿el producto será enajenado al público?, ¿existe una relación laboral con quien paga?, ¿el autor participa en el capital de la persona moral?, ¿el ingreso corresponde realmente a una regalía o encubre una prestación de servicios?, ¿cuánto se ha acumulado durante el ejercicio y se expidió correctamente el CFDI? La ausencia de respuesta clara a cualquiera de estos elementos debería ser suficiente para revisar con mayor detenimiento el tratamiento adoptado.
La conclusión es particularmente importante para autores, profesionistas creativos y empresas que contratan contenido: los derechos de autor pueden generar ingresos exentos, pero los ingresos denominados derechos de autor no son, por ese solo hecho, ingresos exentos. La protección autoral de la obra, la estructura contractual y el tratamiento tributario deben analizarse separadamente y posteriormente reconciliarse. El contrato y el CFDI sirven para documentar la operación; no tienen la capacidad de transformar su verdadera naturaleza. En materia fiscal, la exención constituye una excepción sometida a requisitos concretos, y precisamente por ello debe acreditarse a partir de los hechos que efectivamente dieron origen al ingreso.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo