Publicidad financiera y confidencialidad societaria
La reforma del 2014 del artículo 177 de la LGSM transformó la publicidad financiera en facultad accionaria; el artículo 18 de la LMV exceptúa a las SAPI, preservando sus deberes informativos internos.
I. Introducción
La publicación de los estados financieros de la sociedad anónima experimentó una transformación significativa en el derecho mercantil mexicano: pasó de constituir una obligación general de publicidad a configurar una facultad reconocida a los accionistas. El artículo 177 de la Ley General de Sociedades Mercantiles (LGSM), en su texto vigente, dispone que quince días después de la aprobación del informe anual previsto en el artículo 172, los accionistas podrán solicitar la publicación de los estados financieros, sus notas y el dictamen de los comisarios, mediante el sistema electrónico establecido por la Secretaría de Economía.
Por su parte, el artículo 18 de la Ley del Mercado de Valores (LMV) establece una excepción expresa para las sociedades anónimas promotoras de inversión (SAPI), al disponer que estarán exceptuadas del requisito de publicar sus estados financieros conforme al artículo 177 de la LGSM. Ambas disposiciones plantean cuestiones de particular relevancia.
Primero, debe determinarse la naturaleza jurídica de la facultad de publicación, su procedimiento de ejercicio y las obligaciones que surgen para los administradores, y el segundo, resulta necesario examinar si los estatutos pueden limitar esa facultad, imponer plazos o sustituir el mecanismo de publicidad previsto legalmente. Finalmente, corresponde precisar el alcance del artículo 18 de la LMV, distinguiendo la excepción de publicidad de las obligaciones internas de información y rendición de cuentas que subsisten en la SAPI.
II. De deber de publicidad a facultad del accionista
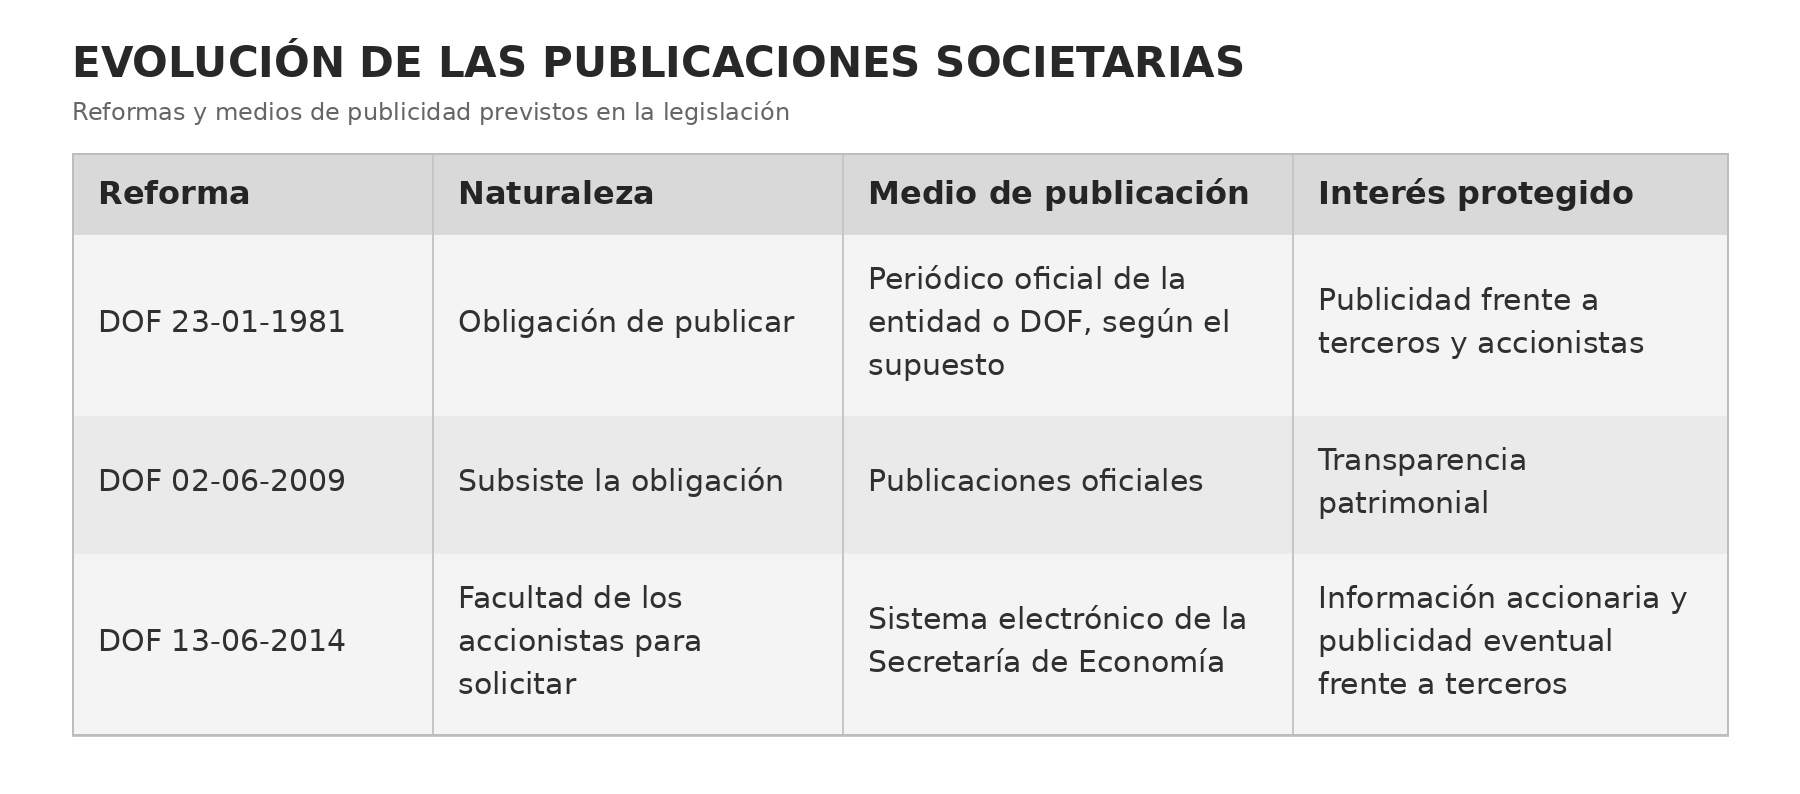
El artículo 177 ha tenido tres etapas legislativas relevantes, cuya evolución explica el alcance de su regulación actual.
A. La publicidad como mecanismo de protección de terceros
La sociedad anónima constituye una persona moral con patrimonio propio y responsabilidad limitada de sus accionistas, conforme a los principios establecidos en el artículo 87 de la LGSM. Los acreedores sociales tienen como referencia fundamental el patrimonio de la sociedad y no, por regla general, el patrimonio personal de quienes participan en su capital.
Bajo esa estructura, la publicación anual de los estados financieros desempeñaba una función de transparencia patrimonial. El conocimiento de los activos, pasivos, resultados y situación económica permitía a proveedores, acreedores e inversionistas formarse una opinión sobre la capacidad financiera de la entidad.
La regulación de 1981 establecía expresamente la obligación de publicar los estados financieros aprobados, acompañados de sus notas y del dictamen correspondiente. La reforma de 2009 mantuvo esa naturaleza obligatoria y conservó el régimen de publicación en medios oficiales.
B. La reforma de 2014: una modificación sustancial
Mediante el decreto publicado en el Diario Oficial de la Federación el 13 de junio de 2014, se modificó el artículo 177 y se sustituyó la formulación imperativa por la expresión «los accionistas podrán solicitar». La reforma también trasladó el medio de publicación al sistema electrónico establecido por la Secretaría de Economía.
Esta modificación produjo una consecuencia jurídica importante: la publicación dejó de estar configurada como una obligación anual que debía cumplirse automáticamente después de la aprobación del informe financiero. En su lugar, el legislador reconoció a los accionistas la posibilidad de activar el mecanismo de publicidad. La diferencia no es meramente gramatical, pues bajo el régimen anterior, el deber de publicar surgía directamente de la aprobación del informe anual.
En el régimen vigente, la publicación prevista en el artículo 177 depende del ejercicio de una facultad atribuida a los accionistas. En consecuencia, mientras ninguno solicite la publicación, la sociedad anónima ordinaria no tiene, por ese solo precepto, la obligación de difundir públicamente los estados financieros. Lo anterior debe entenderse sin perjuicio de otros deberes de publicidad que pudieran derivar de leyes especiales o de la regulación aplicable a determinada actividad.
C. Utilidad actual de la publicación
La facultad sigue siendo relevante, para el accionista minoritario puede constituir un instrumento de transparencia, control documental y publicidad de la información financiera aprobada por la asamblea. La publicación permite identificar formalmente las cifras que la sociedad hizo públicas, facilita su consulta por terceros y proporciona una constancia documental relevante para eventuales controversias.
Sin embargo, debe evitarse confundir la publicación con una certificación de exactitud. El sistema electrónico acredita la realización del acto de publicidad, pero no sustituye la revisión contable ni garantiza por sí mismo la veracidad de los estados financieros.
Asimismo, la publicación no implica que la información aprobada quede exenta de correcciones contables posteriores debidamente justificadas. Para la sociedad, el mecanismo también puede tener utilidad comercial, pues permite proporcionar información financiera a acreedores, proveedores e inversionistas sin necesidad de realizar publicaciones impresas.
Por ello, las guías que continúan señalando que toda sociedad anónima debe publicar anualmente sus estados financieros conforme al artículo 177 reproducen una interpretación correspondiente a su redacción anterior a 2014.
La reforma de 2014 sustituyó la obligación general de publicar los estados financieros por una facultad del accionista, cuya eficacia depende de que la sociedad atienda legítimamente su solicitud
III. Procedimiento para solicitar y efectuar la publicación
La publicación constituye el último momento de un procedimiento de información financiera regulado principalmente en los artículos 172 a 177 de la LGSM.
1. Cierre del ejercicio social
Conforme al artículo 8o.-A de la LGSM, el ejercicio social coincide, por regla general, con el año calendario, sin perjuicio de las excepciones previstas para la constitución, liquidación y fusión de sociedades.
2. Elaboración del informe de los administradores
El artículo 172 exige presentar anualmente a la asamblea un informe que incluya, cuando menos, información sobre la marcha de la sociedad, las principales políticas contables y los estados financieros correspondientes al ejercicio. Entre los documentos comprendidos se encuentran los relativos a la situación financiera, resultados, cambios en la situación financiera, modificaciones patrimoniales y notas explicativas. A esa información se agrega el informe del comisario previsto en el artículo 166, fracción IV.
3. Puesta a disposición de los accionistas
El artículo 173 establece que el informe debe encontrarse terminado y disponible por lo menos quince días antes de la asamblea que habrá de discutirlo. Los accionistas tienen derecho a recibir una copia. Este derecho es independiente de la posterior facultad de solicitar su publicación. Asimismo, el artículo 186 regula la disponibilidad del informe durante el periodo previo a la asamblea, conforme a las reglas de convocatoria y acceso a la información.
4. Aprobación por la asamblea ordinaria
La asamblea ordinaria debe reunirse al menos una vez al año, dentro de los cuatro meses siguientes al cierre del ejercicio, conforme al artículo 181. Entre sus atribuciones se encuentra discutir, aprobar o modificar el informe de los administradores, tomando en consideración el informe de los comisarios. El artículo 197 impide que administradores y comisarios voten en las deliberaciones relativas a la aprobación de sus informes o a su responsabilidad, en los términos establecidos por dicho precepto.
5. Transcurso del plazo legal
El artículo 177 sitúa el ejercicio de la facultad de solicitar la publicación quince días después de la fecha en que la asamblea haya aprobado el informe. Este periodo guarda relación temporal con el plazo de quince días previsto en el artículo 201 para promover oposición judicial contra resoluciones de las asambleas generales.
No obstante, ambos plazos tienen presupuestos jurídicos distintos. El artículo 177 toma como referencia la fecha de aprobación del informe; el artículo 201 computa el plazo de oposición desde la clausura de la asamblea. Además, el transcurso del plazo de oposición no significa necesariamente que una controversia judicial promovida oportunamente haya sido resuelta. Por lo que, no debe interpretarse que la publicación convierte en inimpugnables los estados financieros ni que extingue los procedimientos judiciales pendientes.
6. Solicitud del accionista
Una vez actualizado el supuesto temporal, cualquier accionista podrá solicitar la publicación. La ley no establece un porcentaje mínimo de participación, de modo que, en principio, basta acreditar legítimamente la calidad de accionista. Tampoco señala expresamente un plazo máximo para formular la solicitud, la forma documental que debe adoptar ni el órgano al que debe dirigirse. La práctica recomendable consiste en presentar un escrito al administrador único o al consejo de administración, identificando el ejercicio social, la aprobación correspondiente y los documentos cuya publicación se solicita.
7. Publicación en el sistema electrónico
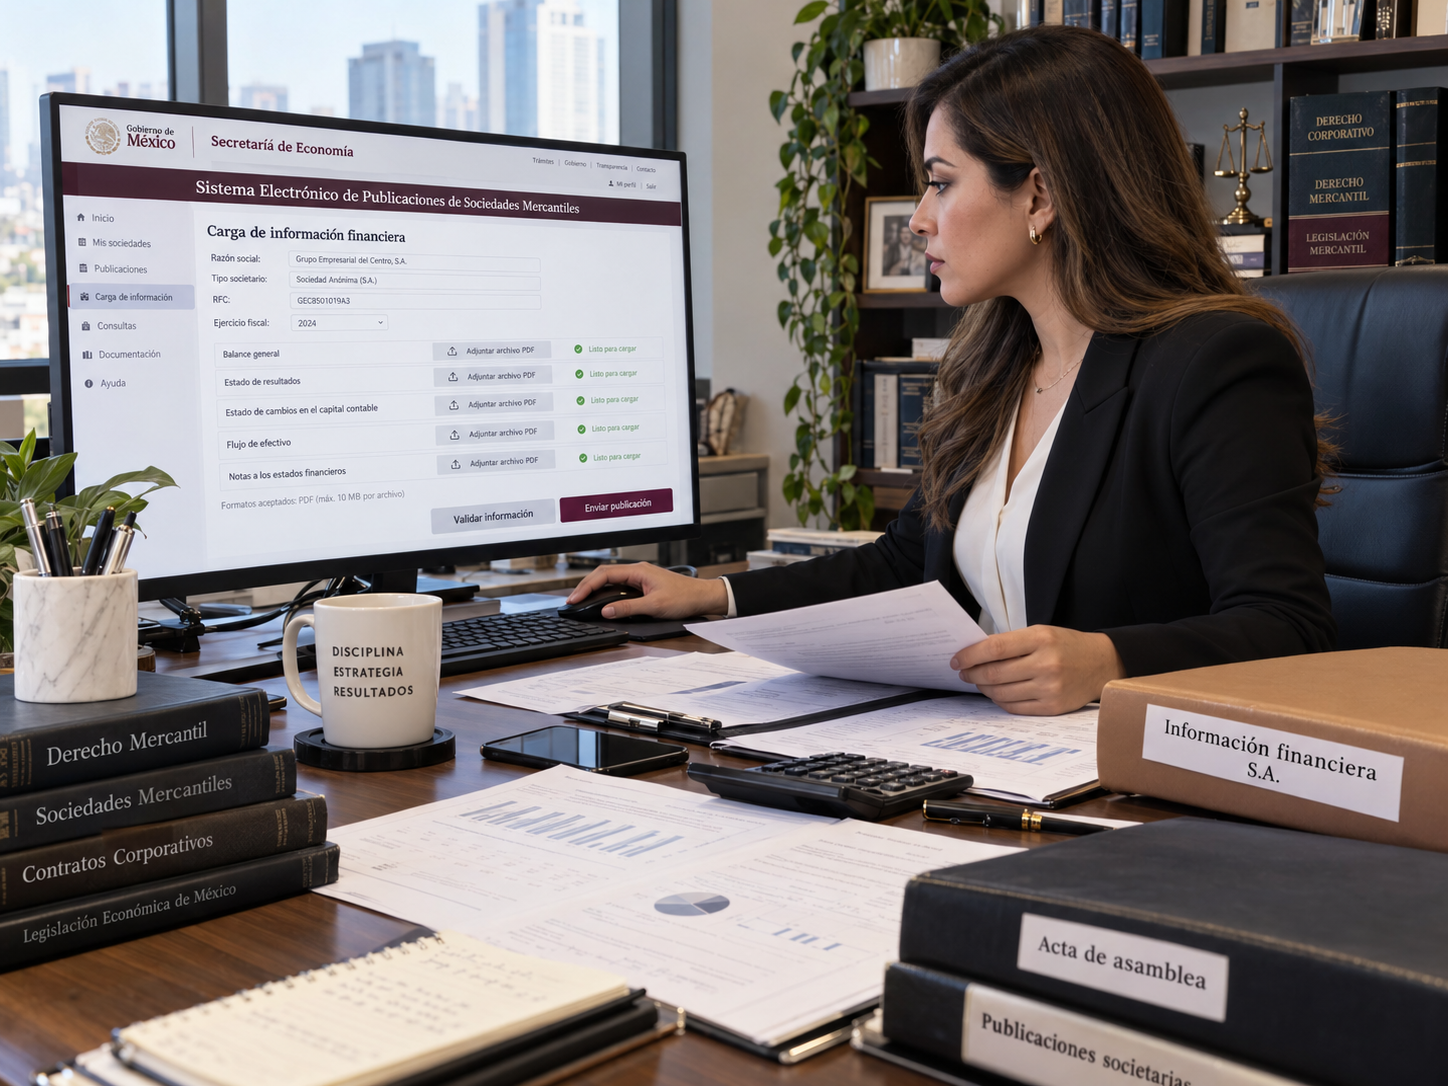
La publicación debe realizarse en el Sistema Electrónico de Publicaciones de Sociedades Mercantiles (PSM), regulado por el artículo 50 Bis del Código de Comercio y por el acuerdo de operación publicado el 12 de junio de 2015, con sus modificaciones posteriores. La Secretaría de Economía identifica expresamente, entre los documentos que pueden publicarse, los estados financieros, sus notas y el dictamen de los comisarios.
El procedimiento electrónico se realiza mediante los mecanismos de autenticación y firma correspondientes, por conducto del representante legal o de un usuario autorizado. Un fedatario público puede prestar asistencia jurídica o documental, pero su intervención no sustituye automáticamente los requisitos de acceso y autenticación previstos para efectuar publicaciones en el sistema. La publicación electrónica es gratuita, aunque pueden generarse gastos adicionales por asesoría o formalización documental.
8. Alcance de los documentos publicados
El artículo 177 se refiere específicamente a los estados financieros, sus notas y el dictamen de los comisarios. No comprende necesariamente la totalidad del informe narrativo de los administradores ni la exposición detallada de las políticas contables previstas en los primeros incisos del artículo 172.
En consecuencia, debe distinguirse el expediente completo sometido a consideración de la asamblea de los documentos cuya publicación contempla expresamente la ley.
IV. Naturaleza jurídica: derecho del accionista y obligación correlativa
La expresión «podrán solicitar» no convierte al artículo 177 en una disposición carente de efectos jurídicos. La interpretación sistemática más consistente es que reconoce una facultad individual del accionista que, una vez ejercida conforme a la ley, genera para la sociedad una obligación correlativa de atender la publicación.
El accionista no dispone, por regla general, de las credenciales y atribuciones necesarias para realizar directamente la publicación en nombre de la persona moral. La intervención de la sociedad, a través de sus órganos de representación, resulta indispensable para materializar el derecho. De esta interpretación derivan tres consecuencias relevantes.
1. Incumplimiento y responsabilidad de los administradores.
La negativa injustificada a tramitar una solicitud jurídicamente procedente puede originar una controversia sobre el cumplimiento de las obligaciones societarias. El artículo 157 establece la responsabilidad de los administradores derivada de su mandato y de las obligaciones legales y estatutarias. Por tanto, la conducta del órgano de administración debe examinarse a la luz de esa responsabilidad, sin presumir que cualquier incumplimiento genera automáticamente una sanción específica o una condena indemnizatoria.
El accionista afectado podrá valorar la tutela judicial correspondiente, atendiendo a la vía procesal y a los presupuestos de procedencia aplicables.
2. Confidencialidad y publicidad legalmente autorizada.
El mismo artículo 157 impone a los administradores obligaciones de confidencialidad respecto de información y asuntos no públicos conocidos con motivo del cargo. Sin embargo, dicha obligación debe interpretarse sistemáticamente con la facultad de publicación reconocida por el artículo 177. No sería razonable utilizar la confidencialidad societaria para impedir toda publicación expresamente contemplada por la legislación mercantil.
Ello no autoriza, desde luego, a divulgar documentación ajena al contenido legalmente solicitado ni información adicional que deba permanecer reservada.
3. Límites de la autonomía estatutaria.
El artículo 8 de la LGSM reconoce la libertad contractual en materia societaria, dentro de los límites legales. Los estatutos pueden establecer mecanismos razonables para la recepción, tramitación y cumplimiento de solicitudes, siempre que no vacíen el contenido de la facultad establecida por el artículo 177. Una disposición que elimine absolutamente el derecho de solicitar publicación en una sociedad anónima ordinaria presenta problemas de validez.
De igual manera, sería cuestionable introducir un plazo convencional de caducidad que extinga la facultad cuando la ley no ha establecido expresamente esa consecuencia. Por el contrario, los estatutos pueden ampliar la transparencia mediante obligaciones de publicación periódica asumidas voluntariamente por la sociedad. Esta posibilidad permite adaptar el régimen a las necesidades de empresas que requieren acreditar públicamente su situación financiera.
La excepción del artículo 18 de la LMV protege la confidencialidad financiera de la SAPI, pero no la dispensa de rendir cuentas a sus accionistas ni de cumplir sus obligaciones de información
V. Cómo regular la publicación en los estatutos
El artículo 177 reconoce la facultad, pero no desarrolla exhaustivamente su procedimiento. Una cláusula estatutaria técnicamente adecuada debe identificar al titular del derecho, el destinatario de la solicitud, los documentos objeto de publicación, el plazo para cumplirla, la forma de acreditar su realización y la distribución de los costos.
Asimismo, debe evitar que las formalidades establecidas convencionalmente se conviertan en obstáculos desproporcionados para su ejercicio.
CLÁUSULA ESTATUTARIA SUGERIDA
Cláusula [•]. Publicación de estados financieros.
1. Derecho de solicitud.
En términos del artículo 177 de la Ley General de Sociedades Mercantiles, transcurridos quince días naturales desde la fecha en que la Asamblea General Ordinaria de Accionistas haya aprobado el informe a que se refiere el enunciado general del artículo 172 de dicha Ley, cualquier accionista podrá solicitar que se publiquen en el sistema electrónico establecido por la Secretaría de Economía los estados financieros aprobados, junto con sus notas y el dictamen de los Comisarios.
2. Presentación de la solicitud.
La solicitud se formulará por escrito dirigido al [Presidente del Consejo de Administración / Administrador Único], con copia al Secretario y al Comisario, e identificará el ejercicio social correspondiente.
Para fines de organización administrativa, se procurará presentar dentro de los [noventa] días naturales siguientes a la fecha en que pueda ejercerse el derecho conforme al numeral anterior, sin que el transcurso de dicho periodo extinga por sí mismo la facultad legal del accionista.
3. Plazo de cumplimiento.
El [Consejo de Administración / Administrador Único] dispondrá lo necesario para efectuar la publicación dentro de los [diez] días hábiles siguientes a la recepción de la solicitud procedente, por conducto del representante legal o usuario autorizado para operar el Sistema Electrónico de Publicaciones de Sociedades Mercantiles.
La Sociedad entregará al accionista solicitante la constancia electrónica correspondiente.
4. Documentos objeto de publicación.
Se publicarán los estados financieros en los términos en que hayan sido aprobados por la Asamblea, acompañados de sus notas y el dictamen de los Comisarios.
Si la Sociedad tuviera conocimiento formal de una resolución judicial que incida en la eficacia de la aprobación, observará sus efectos y las medidas correspondientes.
La publicación no comprenderá información adicional reservada que no forme parte de los documentos exigidos por el artículo 177, salvo acuerdo válido que autorice su difusión.
5. Costos.
Los gastos administrativos razonables que se generen para instrumentar la publicación serán a cargo de la Sociedad.
6. Publicación anual voluntaria. [Opcional]
Sin necesidad de solicitud de los accionistas, la Sociedad publicará anualmente sus estados financieros, con sus notas y el dictamen de los Comisarios, dentro de los [treinta] días naturales siguientes al vencimiento del plazo previsto en el numeral 1.
Consideraciones para su incorporación estatutaria
La cláusula contempla dos decisiones de política corporativa, la primera consiste en establecer un periodo administrativo de referencia para que los accionistas presenten sus solicitudes, sin convertirlo en una caducidad convencional no prevista expresamente en la ley, mientras la segunda es la posibilidad de establecer una publicación anual obligatoria por decisión estatutaria.
Esta última opción fortalece la transparencia frente a inversionistas, proveedores y acreedores, aunque reduce el grado de confidencialidad que la reforma de 2014 permite conservar a las sociedades cerradas. Por ello, antes de incorporar el numeral 6 conviene valorar la naturaleza de la sociedad, sus relaciones comerciales, su estructura accionaria y la información sensible contenida en los estados financieros.
VI. La SAPI: excepción a la publicidad, no a la información financiera
El artículo 18 de la Ley del Mercado de Valores dispone: «Las sociedades anónimas promotoras de inversión estarán exceptuadas del requisito de publicar sus estados financieros, conforme lo establece el artículo 177 de la Ley General de Sociedades Mercantiles». La disposición establece una excepción especial al régimen de publicidad financiera de la sociedad anónima ordinaria.
En consecuencia, la interpretación sistemática más consistente es que los accionistas de una SAPI no pueden imponer a la sociedad, con fundamento exclusivo en el artículo 177 de la LGSM, la obligación de realizar la publicación pública prevista en ese artículo. No obstante, conviene efectuar tres precisiones fundamentales.
A. La excepción alcanza la publicación, no la elaboración de información financiera
La SAPI conserva sus obligaciones de contabilidad, preparación de estados financieros y rendición de cuentas a los accionistas. El artículo 18 no contiene una excepción general a los artículos 172, 173 y 181 de la LGSM.
En consecuencia, la sociedad debe elaborar la información financiera correspondiente, ponerla a disposición de los accionistas y someterla a consideración de la asamblea anual, conforme a su régimen aplicable. También debe atenderse al artículo 15 de la LMV. Cuando la SAPI adopta para su administración y vigilancia el régimen correspondiente a las sociedades anónimas bursátiles, puede sustituir la figura del comisario por un comité de auditoría y un auditor externo independiente, en los términos establecidos por esa disposición.
Por tanto, las referencias al informe del comisario deben armonizarse con la estructura de vigilancia efectivamente adoptada. La ausencia de una obligación de publicación no implica ausencia de controles contables, auditoría o rendición de cuentas.
B. La excepción no prohíbe la divulgación voluntaria
El artículo 18 exceptúa a la SAPI de un requisito de publicación; no establece una prohibición absoluta de divulgar su información financiera. La asamblea y los órganos competentes pueden adoptar políticas de transparencia y difusión, respetando las disposiciones aplicables, los estatutos y los compromisos de confidencialidad válidamente asumidos.
Debe distinguirse entre difusión voluntaria por medios legalmente habilitados y publicación obligatoria en el PSM conforme al artículo 177. La primera puede resultar de una decisión societaria; la segunda no puede imponerse automáticamente a la SAPI sobre la base de la disposición de la LGSM de la que se encuentra exceptuada.
C. La excepción cambió de significado después de 2014
El artículo 18 de la LMV fue establecido bajo un contexto legislativo en el que el artículo 177 de la LGSM imponía una obligación general de publicación. En ese momento, la excepción tenía principalmente el efecto de liberar a la SAPI de una carga periódica de publicidad. Sin embargo, después de la reforma de 2014, el artículo 177 dejó de imponer la publicación automática y reconoció una facultad a los accionistas.
La excepción especial de la SAPI adquirió entonces un efecto distinto: permite sostener que la sociedad no queda sujeta a la publicación exigible por iniciativa individual del accionista bajo el régimen ordinario.
Esta consecuencia se obtiene mediante una interpretación sistemática de ambas normas, pues el artículo 18 conserva la expresión «requisito de publicar», sin haber sido reformulado para referirse expresamente a la facultad accionaria incorporada en 2014.
Por tanto, es importante distinguir el texto expreso del artículo 18 de los efectos interpretativos derivados de su relación con la nueva redacción del artículo 177.
La solución resulta congruente con la naturaleza de la SAPI como vehículo de inversión privada, en el que los inversionistas pueden negociar contractualmente derechos de información más amplios y específicos.
D. La situación de la SAPI bursátil
El régimen cambia cuando la sociedad obtiene la inscripción de sus acciones en el Registro Nacional de Valores y adopta la modalidad de sociedad anónima promotora de inversión bursátil (SAPIB). En ese supuesto, el artículo 21 de la LMV remite a diversas disposiciones del régimen de emisoras, incluidos los artículos 95 a 112, entre los que se encuentra el artículo 104 relativo a la revelación de información.
La sociedad queda sujeta a obligaciones de información al mercado y a la regulación aplicable a sus valores inscritos, con las particularidades y posibles reducciones autorizadas en el régimen correspondiente. Esas obligaciones responden a un propósito diferente del artículo 177: proteger a los inversionistas y garantizar el funcionamiento informativo del mercado de valores. En consecuencia, no debe confundirse la excepción de publicidad de una SAPI privada con la regulación de transparencia exigible a una emisora con valores inscritos.
E. Recomendación estatutaria para la SAPI
En las SAPI privadas resulta conveniente sustituir el mecanismo de publicación general por derechos precisos de información interna. Estos pueden comprender la entrega de estados financieros trimestrales, presupuestos, reportes de endeudamiento, información sobre operaciones relevantes y estados financieros anuales auditados cuando así se convenga. La periodicidad y el alcance deben responder a las necesidades de los inversionistas, sin desconocer los derechos mínimos establecidos por la legislación aplicable.
Cláusula complementaria sugerida para la SAPI.
Cláusula [•]. Información financiera y confidencialidad.
En términos del artículo 18 de la Ley del Mercado de Valores, la Sociedad estará exceptuada del requisito de publicación de estados financieros previsto en el artículo 177 de la Ley General de Sociedades Mercantiles, sin perjuicio de las obligaciones de preparación, presentación y entrega de información financiera que legalmente le correspondan.
El Consejo de Administración proporcionará a los accionistas, dentro de los [treinta] días naturales siguientes al cierre de cada trimestre, los estados financieros internos correspondientes, en los términos que determine la Asamblea y con observancia del régimen de información financiera aplicable.
La información entregada tendrá carácter confidencial, salvo que sea pública, deba divulgarse por disposición legal o exista autorización válida para su difusión, sin perjuicio de su utilización legítima para el ejercicio de los derechos societarios.
La Asamblea podrá establecer obligaciones adicionales de información o auditoría, respetando las disposiciones legales aplicables.
Esta previsión permite conservar la confidencialidad externa sin sacrificar la transparencia entre los accionistas.
VII. Conclusiones
El artículo 177 de la LGSM experimentó una modificación sustancial al transitar de un régimen de publicidad obligatoria a otro de publicación susceptible de ser solicitada por los accionistas. La reforma de 2014 modificó tanto la naturaleza del mecanismo como su medio de instrumentación. Hoy, la publicación de los estados financieros no constituye una obligación anual automática para toda sociedad anónima ordinaria, sino una facultad legal cuyo ejercicio puede generar una obligación correlativa de actuación para la sociedad.
La ausencia de reglas expresas sobre forma, destinatario y plazo máximo de solicitud hace especialmente relevante la regulación estatutaria, siempre que sus disposiciones no eliminen ni hagan ilusorio el derecho reconocido por el legislador. Por su parte, el artículo 18 de la LMV establece una excepción especial para las SAPI, cuya interpretación debe realizarse tomando en consideración la modificación posterior del artículo 177.
La excepción permite preservar la confidencialidad externa de la información financiera, pero no suprime los deberes de contabilidad, vigilancia, información y rendición de cuentas que corresponden a este tipo societario. Asimismo, cuando la sociedad accede al régimen de inscripción de valores, deben atenderse las obligaciones especiales de revelación aplicables a las emisoras.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo