La restricción a la transmisión de acciones en la LGSM
El artículo examina la restricción estatutaria a la transmisión de acciones, sus límites patrimoniales, los criterios judiciales aplicables y las pautas de redacción que preservan seguridad jurídica y liquidez accionaria.
I. Introducción
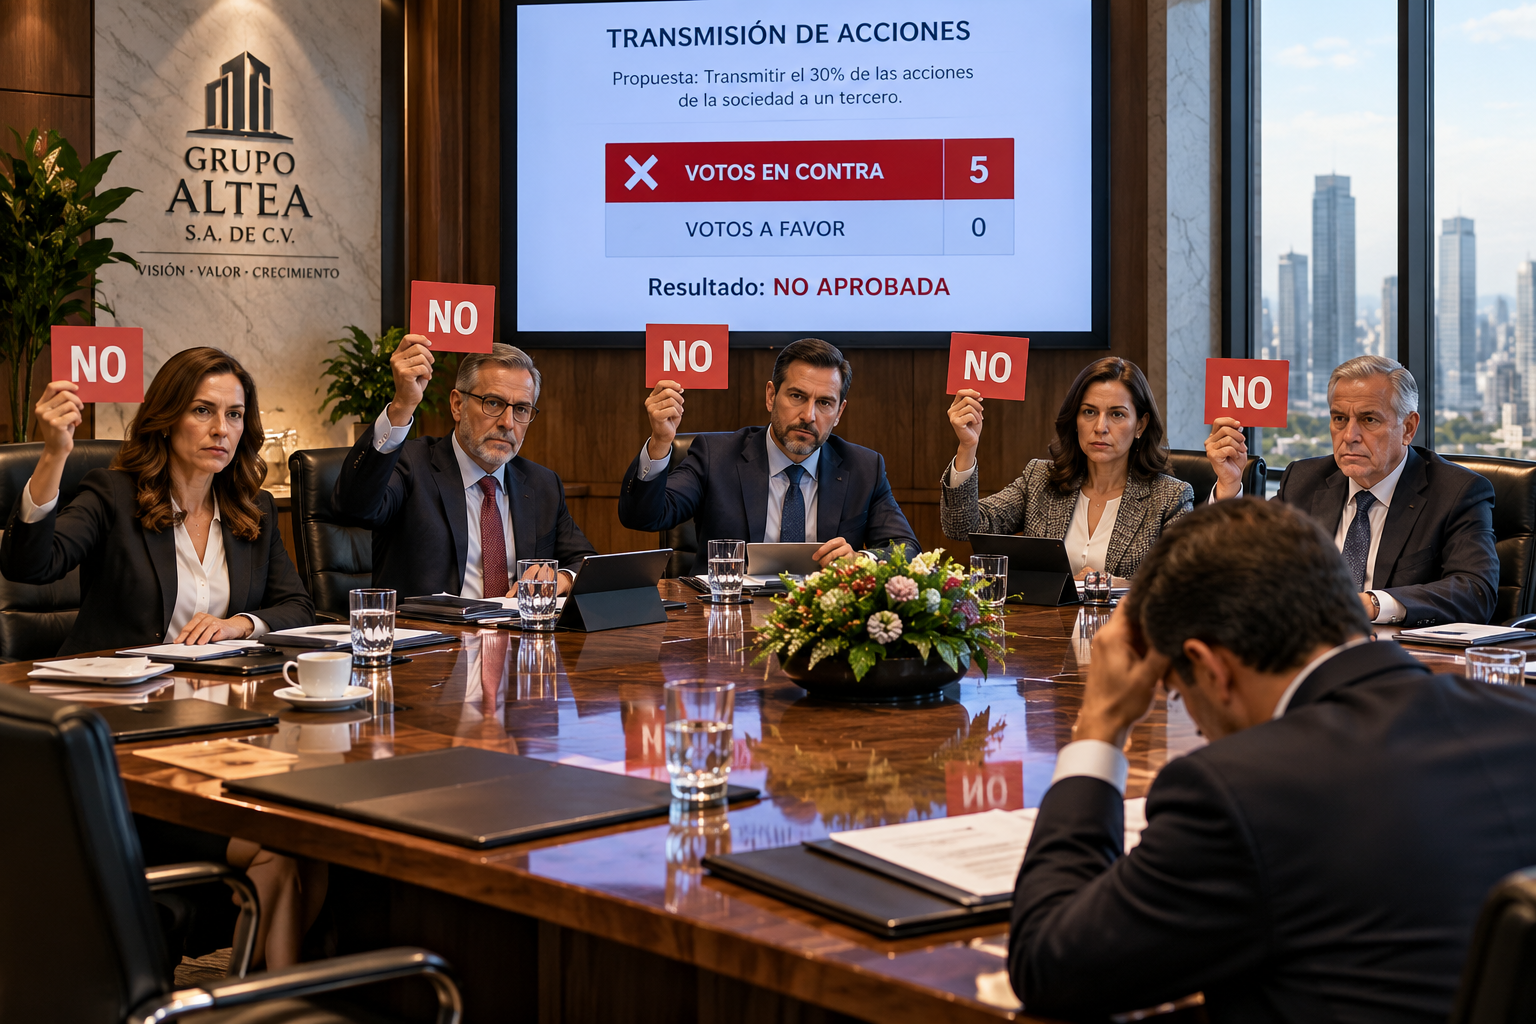
El artículo 130 de la Ley General de Sociedades Mercantiles (LGSM) constituye una disposición fundamental para comprender los límites de la autonomía estatutaria y la circulación de las acciones en las sociedades anónimas mexicanas. Su finalidad consiste en conciliar dos intereses jurídicamente protegidos: la facultad del accionista de disponer de sus títulos y el interés de la sociedad en preservar determinadas condiciones de integración de su capital.
El precepto establece: «En el contrato social podrá pactarse que la transmisión de las acciones sólo se haga con la autorización del consejo de administración. El consejo podrá negar la autorización designando un comprador de las acciones al precio corriente en el mercado».
Esta disposición adquiere especial relevancia en sociedades anónimas cerradas, familiares, inmobiliarias, deportivas y de inversión, cuya composición accionaria responde a objetivos particulares de organización, permanencia y control. La interpretación del precepto exige determinar si la autorización constituye un derecho absoluto de veto o una facultad condicionada que necesariamente debe respetar la transmisibilidad de las acciones.
El problema fue examinado por la Primera Sala de la Suprema Corte de Justicia de la Nación (SCJN) en el amparo directo en revisión 6848/2017, resuelto el 10 de abril de 2019, cuya argumentación proporciona elementos relevantes para analizar la validez y eficacia de estas restricciones.
II. Fundamento y naturaleza jurídica de la restricción
La regla general del régimen accionario es la transmisibilidad, el artículo 111 de la LGSM establece que las acciones están representadas por títulos nominativos destinados a acreditar y transmitir la calidad y los derechos de socio. Por su parte, los artículos 128 y 129 regulan el registro de acciones nominativas y disponen que la sociedad reconocerá como propietario a quien aparezca inscrito en el libro correspondiente.
La inscripción desempeña una función legitimadora frente a la persona moral, distinta del negocio jurídico mediante el cual se transmite la propiedad de los títulos. El artículo 131 complementa esta regulación al establecer que la transmisión efectuada por un medio diferente del endoso deberá anotarse en el título respectivo.
Sobre este régimen general, el artículo 130 introduce una excepción convencional cuya validez depende de su incorporación al contrato social. La restricción presenta tres características esenciales:
· Primera. Naturaleza estatutaria. Debe encontrarse expresamente prevista en el contrato social. Las modificaciones estatutarias adoptadas conforme a derecho pueden incorporar mecanismos de autorización para futuras transmisiones.
· Segunda. Eficacia respecto de los accionistas. Quienes adquieren acciones quedan sujetos a las disposiciones estatutarias válidamente establecidas y aplicables a su participación.
· Tercera. Restricción de circulación, no prohibición absoluta. La cláusula condiciona la transmisión, pero no puede interpretarse como una autorización para privar indefinidamente al accionista de la posibilidad de enajenar su propiedad.
La reforma legislativa de 2014 amplió las posibilidades de configuración estatutaria mediante el artículo 91, fracción VII, inciso a), que permite establecer restricciones de diversa naturaleza, distintas de las previstas en el artículo 130.
Asimismo, el artículo 198 reconoce la posibilidad de celebrar convenios entre accionistas relacionados con opciones de compra, venta y mecanismos de acompañamiento o arrastre. En consecuencia, el artículo 130 no constituye la única fuente normativa de restricciones a la circulación accionaria, aunque conserva un régimen específico que debe distinguirse de otros acuerdos societarios.
El artículo 130 de la LGSM permite a la sociedad controlar quién ingresa a su capital, pero no le concede la facultad de impedir indefinidamente la salida de un accionista
III. Mecánica de la autorización y designación del comprador
El procedimiento previsto en el artículo 130 comprende dos momentos jurídicamente diferenciados. Inicialmente, el accionista interesado en transmitir sus acciones debe solicitar la autorización del consejo de administración, conforme a las formalidades previstas en los estatutos. Posteriormente, el órgano de administración podrá concederla o negarla. Sin embargo, la negativa se encuentra condicionada a la designación de un comprador dispuesto a adquirir las acciones al precio corriente en el mercado.
Esta exigencia representa el elemento central del equilibrio normativo: la sociedad puede controlar el ingreso de nuevos accionistas, pero no transformar dicho control en una inmovilización patrimonial. De esta regulación derivan diversas consecuencias:
· Competencia del órgano societario. La autorización corresponde al consejo de administración y debe documentarse mediante la resolución correspondiente, adoptada conforme a las reglas legales y estatutarias aplicables. No puede presumirse otorgada por actos de empleados, gerentes o apoderados carentes de competencia para sustituir la voluntad del órgano facultado.
· Existencia de administrador único. Cuando la administración no se encuentra confiada a un consejo, resulta aconsejable prever expresamente en los estatutos el procedimiento y órgano competente para resolver las solicitudes, evitando incertidumbres interpretativas.
· Designación del comprador. El adquirente sustituto puede ser otro accionista o un tercero. En las sociedades anónimas ordinarias debe respetarse la prohibición general de adquisición de acciones propias contenida en el artículo 134 de la LGSM, con las excepciones legales correspondientes.
· Determinación del precio. La expresión «precio corriente en el mercado» plantea dificultades especiales cuando las acciones no cuentan con cotización pública.
· En estos supuestos, resulta razonable establecer mecanismos objetivos de valuación, entre ellos dictámenes de especialistas independientes, valor contable ajustado, metodologías financieras y criterios comparativos.
· Establecimiento de plazos. Aunque el artículo 130 no fija términos específicos, es aconsejable determinar estatutariamente los periodos para solicitar autorización, resolver, designar al comprador y concluir la operación.
La ausencia de estos elementos puede convertir una restricción legítima en una fuente de controversias y obstaculizar el ejercicio de los derechos patrimoniales.
IV. Límites jurídicos de la restricción
La facultad conferida por el artículo 130 no es ilimitada, su ejercicio debe interpretarse conforme al derecho de propiedad reconocido en el artículo 27 constitucional y al artículo 21 de la Convención Americana sobre Derechos Humanos, sin desconocer la naturaleza societaria de los títulos, pueden identificarse tres límites fundamentales.
1. Prohibición de impedir definitivamente la transmisión.
Una cláusula que permita negar discrecionalmente la autorización sin designar comprador desvirtúa el mecanismo legal. También resultaría cuestionable imponer condiciones económicas que conduzcan a una transmisión forzosa por un precio manifiestamente inferior al valor razonable de los títulos.
2. Identificación del sujeto obligado.
La restricción regulada por el artículo 130 se dirige al accionista enajenante, quien debe solicitar autorización para disponer de su propiedad, este aspecto fue determinante en la interpretación desarrollada por la Primera Sala.
3. Razonabilidad del ejercicio de la facultad.
Las decisiones del consejo deben responder al interés societario y respetar los límites legales, sin utilizarse como instrumento de arbitrariedad o perjuicio injustificado. En este contexto resulta relevante la jurisprudencia 1a./J. 2/2012 (9a.), relativa a los elementos que deben examinarse para considerar constitucionalmente válidas las restricciones a los derechos fundamentales, bajo el registro digital: 160267, y el rubro: RESTRICCIONES A LOS DERECHOS FUNDAMENTALES. ELEMENTOS QUE EL JUEZ CONSTITUCIONAL DEBE TOMAR EN CUENTA PARA CONSIDERARLAS VÁLIDAS.
Finalmente, debe distinguirse este mecanismo del derecho de preferencia del artículo 132 de la LGSM, relativo a la suscripción de acciones emitidas con motivo de aumentos de capital. La preferencia para adquirir acciones que otro socio pretende vender requiere una estipulación específica y no surge automáticamente del artículo 132.
V. Interpretación de la Primera Sala de la SCJN
El amparo directo en revisión 6848/2017
El 10 de abril de 2019, la Primera Sala resolvió este asunto por mayoría de tres votos, bajo la ponencia del ministro Alfredo Gutiérrez Ortiz Mena. El conflicto se originó en una sociedad anónima vinculada con la administración de instalaciones deportivas y recreativas, los adquirentes de una acción solicitaron el reconocimiento de su calidad de accionistas y la inscripción correspondiente en el libro de registro. La que se encuentra bajo el registro digital: 160267, y de rubro: RESTRICCIONES A LOS DERECHOS FUNDAMENTALES. ELEMENTOS QUE EL JUEZ CONSTITUCIONAL DEBE TOMAR EN CUENTA PARA CONSIDERARLAS VÁLIDAS.
La sociedad invocó una cláusula estatutaria que exigía al adquirente obtener autorización escrita del consejo de administración, en términos del artículo 130 de la LGSM, el tribunal colegiado inicialmente consideró que la ausencia de dicha autorización impedía reconocer la adquisición frente a la sociedad. La Primera Sala revocó esa determinación al considerar incorrecta la interpretación del artículo 130.
Su razonamiento distinguió entre el interés legítimo de la sociedad para controlar su integración accionaria y el derecho del propietario para transmitir sus títulos, la Sala reconoció la constitucionalidad de la restricción, pero precisó que su destinatario es el accionista enajenante, no el adquirente. En consecuencia, la carga de solicitar autorización corresponde a quien pretende transmitir la acción.
Asimismo, estableció que, ante una negativa, el consejo debe designar otro comprador al precio corriente del mercado, la autorización no debe entenderse como un impedimento absoluto para la enajenación, sino como una regulación de las condiciones bajo las cuales puede realizarse. La resolución ordenó devolver el asunto al tribunal colegiado para que examinara la legalidad de la cláusula estatutaria conforme a esa interpretación.
La autorización del consejo de administración constituye un mecanismo legítimo de protección societaria, siempre que su ejercicio respete el derecho de propiedad y garantice una alternativa de transmisión a precio de mercado
Cumplimiento de la ejecutoria
Mediante sentencia de 3 de octubre de 2019, el Quinto Tribunal Colegiado en Materia Civil del Primer Circuito examinó nuevamente la controversia. Consideró que la cláusula cuestionada no se ajustaba al mecanismo del artículo 130, al imponer directamente al adquirente la obligación de obtener autorización.
En relación con las formalidades de transmisión, valoró las circunstancias probatorias particulares, entre ellas el contrato celebrado, la ratificación de la operación y la posesión del título por la propia sociedad. Su decisión permitió el reconocimiento e inscripción de los adquirentes. Este resultado no debe interpretarse como una dispensa general de los requisitos de transmisión y registro, sino como una resolución vinculada con las particularidades del litigio.
Alcance del precedente
La resolución del ADR 6848/2017 conserva especial importancia interpretativa. No obstante, al haberse aprobado en 2019 por mayoría de tres votos, no constituye por sí misma jurisprudencia obligatoria conforme al régimen aplicable a su emisión. Conviene distinguir entre el valor orientador de la ejecutoria, las tesis aisladas relacionadas con la materia y las jurisprudencias obligatorias que regulan cuestiones generales.
Esta precisión es indispensable para evitar atribuir fuerza vinculante a consideraciones judiciales que no reúnen los requisitos legales correspondientes.
VI. Recomendaciones estatutarias y conclusiones
Las sociedades anónimas que pretendan establecer restricciones conforme al artículo 130 deberían observar, cuando menos, las siguientes previsiones:
Identificar expresamente al accionista enajenante como sujeto obligado a solicitar la autorización.
Establecer un procedimiento escrito que precise las acciones involucradas, el comprador propuesto, el precio y las condiciones de transmisión.
Determinar plazos para que el consejo resuelva y, cuando corresponda, designe un comprador sustituto.
Incorporar una metodología objetiva de valuación y un procedimiento de solución de discrepancias.
Regular las consecuencias del incumplimiento del comprador designado y, preferentemente, prever la autorización tácita cuando el órgano competente omita resolver dentro del plazo establecido.
Coordinar estas disposiciones con las restricciones previstas en el artículo 91 y los convenios contemplados en el artículo 198, sin desconocer las diferencias jurídicas entre ambos mecanismos.
La correcta redacción estatutaria reviste particular importancia porque la libertad de configuración societaria no autoriza a desconocer el contenido patrimonial de las acciones.
En conclusión, el artículo 130 de la LGSM no consagra un derecho absoluto de veto, sino una facultad de control que exige preservar una vía legítima de transmisión. La sociedad puede proteger su composición accionaria, pero debe garantizar que la restricción no se convierta en un obstáculo definitivo para el accionista que desea salir. La Primera Sala confirmó esta distinción al reconocer que la solicitud de autorización corresponde al enajenante y que la negativa del consejo debe acompañarse de la designación de un comprador a precio corriente de mercado.
La revisión preventiva de estas cláusulas constituye, por tanto, una medida fundamental de seguridad jurídica, particularmente en sociedades cerradas donde la identidad y los intereses de los accionistas resultan determinantes para su funcionamiento.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo


