Pagos provisionales de ISR en 2027
La reforma fiscal de 2027 modifica los pagos provisionales empresariales mediante coeficientes ajustados. Analizamos umbrales, deducciones, pérdidas fiscales, escenarios numéricos y estrategias de cierre para anticipar contingencias de liquidez empresarial.
agos provisionales de ISR en 2027: el coeficiente de utilidad ajustado y sus efectos en la liquidez empresarial
La nueva trascendencia financiera del cierre de 2026
La determinación del coeficiente de utilidad constituye una de las operaciones esenciales para calcular los pagos provisionales del impuesto sobre la renta (ISR) de las personas morales. Tradicionalmente, su función ha consistido en anticipar mensualmente una proporción del impuesto anual mediante la aplicación de un coeficiente obtenido de resultados fiscales anteriores. Sin embargo, la reforma publicada en el Diario Oficial de la Federación (DOF) el 13 de noviembre de 2026 introdujo reglas transitorias que modifican sustancialmente esta mecánica durante 2027.
El artículo Segundo Transitorio del decreto establece factores diferenciados para incrementar el coeficiente de utilidad de determinadas personas morales. Esta modificación adquiere especial relevancia porque no representa necesariamente un incremento de la tasa anual del ISR, sino una alteración de la base utilizada para calcular sus anticipos. En consecuencia, una empresa podría enfrentar mayores desembolsos mensuales aun cuando sus resultados económicos actuales no hayan mejorado proporcionalmente.
La principal preocupación no debe limitarse al importe definitivo del impuesto, sino a su exigibilidad anticipada. Una diferencia considerable entre el resultado fiscal del ejercicio anterior y las utilidades efectivamente generadas durante 2027 puede comprometer los recursos disponibles para pagar proveedores, financiar inventarios o realizar inversiones. Por ello, el cierre de 2026 debe analizarse desde una perspectiva tributaria y también financiera.
El cierre fiscal de 2026 no solamente determinará el impuesto anual correspondiente: sus resultados pueden modificar sustancialmente la cantidad de ISR que las empresas deberán anticipar durante 2027
La diferencia entre aplicar un factor de 1.0658 o de 2.6162 no depende de una decisión discrecional del contribuyente, sino de una relación matemática que debe sustentarse en cifras fiscales verificables
El primer requisito: identificar quiénes están sujetos al ajuste
La disposición transitoria no establece una obligación indiscriminada para todas las personas morales. Su aplicación corresponde, en principio, a las personas morales residentes en el país que hayan declarado ingresos acumulables superiores a 50 millones de pesos en su última declaración anual presentada, siempre que no se encuentren comprendidas en alguno de los supuestos de excepción previstos por el artículo 78-E de la Ley del Impuesto sobre la Renta (LISR).
Esta precisión es fundamental porque permite evitar proyecciones equivocadas en empresas cuyos ingresos no superan el umbral legal. Además, obliga a revisar la declaración anual efectivamente presentada al momento de determinar cada pago provisional, sin presumir que las cifras proyectadas de 2026 serán necesariamente las utilizadas desde enero de 2027.
Tabla 1. Condiciones para aplicar el ajuste
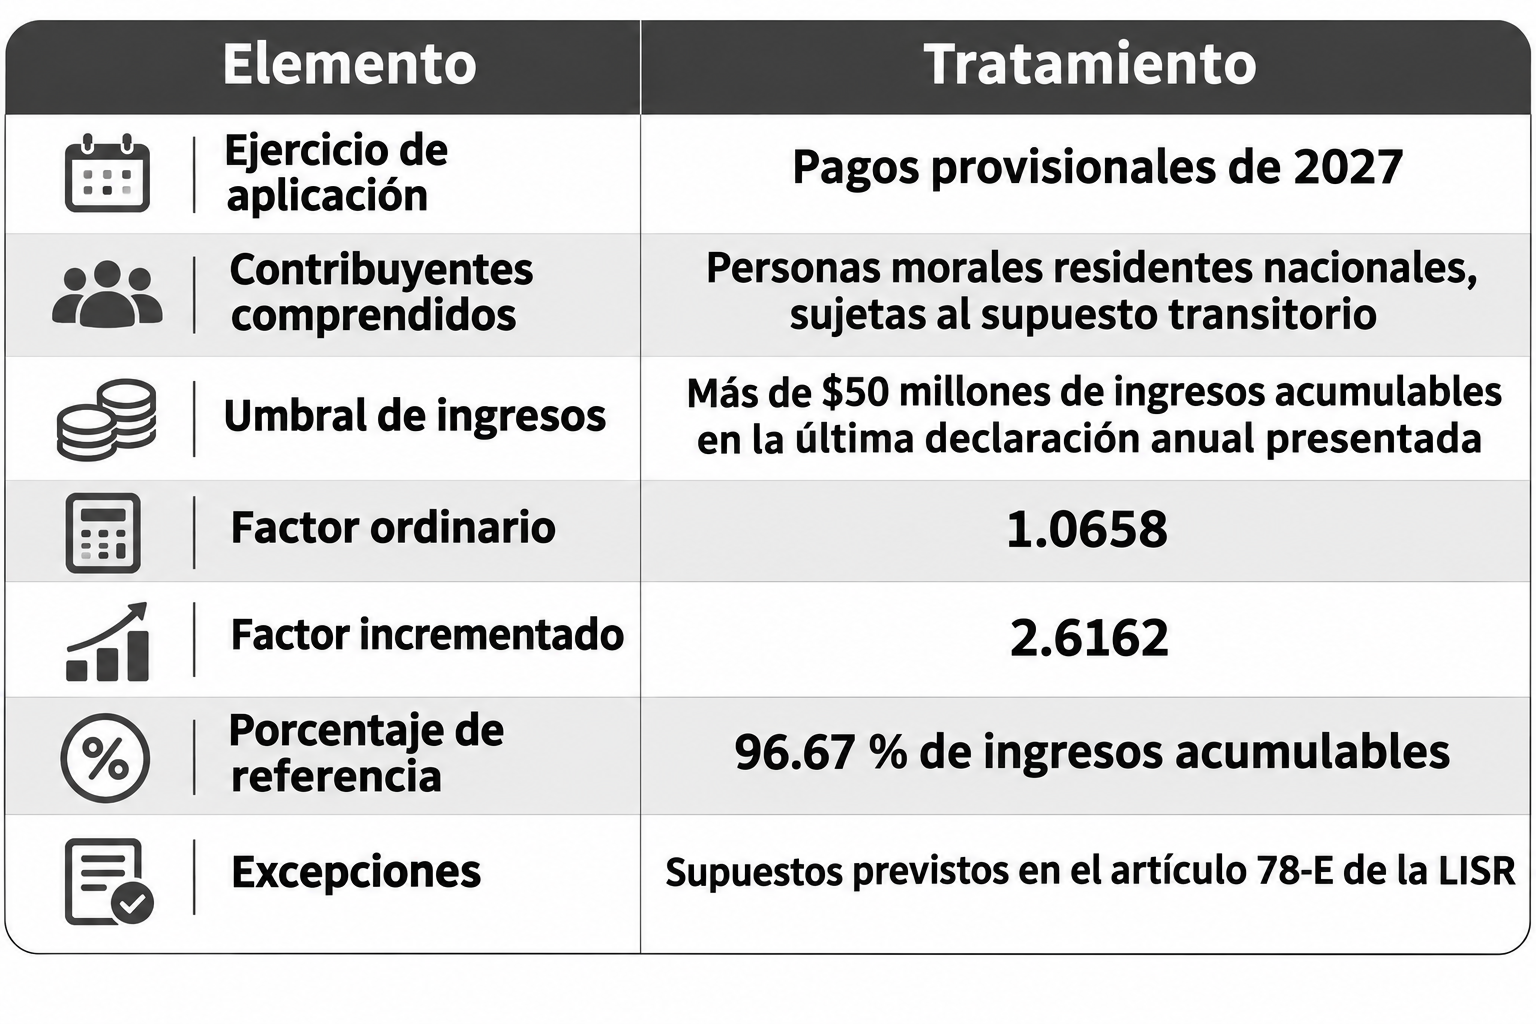
La determinación exige una revisión jurídica previa del régimen aplicable. No basta con conocer los ingresos empresariales: también debe examinarse si la sociedad participa en alguna actividad o estructura comprendida en las excepciones. La correcta identificación del sujeto obligado constituye el primer control de legalidad del cálculo.
Dos indicadores que no deben confundirse
El artículo 14, fracción I, de la LISR establece las reglas generales para determinar el coeficiente de utilidad. En términos simplificados, el coeficiente resulta de dividir la utilidad fiscal del ejercicio de referencia entre sus ingresos nominales, observando los ajustes y condiciones que establezca la legislación.
La reforma de 2027 exige una segunda operación: comparar las deducciones autorizadas con los ingresos acumulables de la última declaración anual presentada para identificar el multiplicador correspondiente. Se trata de dos cálculos relacionados, pero no idénticos, porque los ingresos nominales no necesariamente coinciden con los ingresos acumulables y la utilidad fiscal requiere una determinación conforme a las reglas tributarias.
Tabla 2. Método de determinación
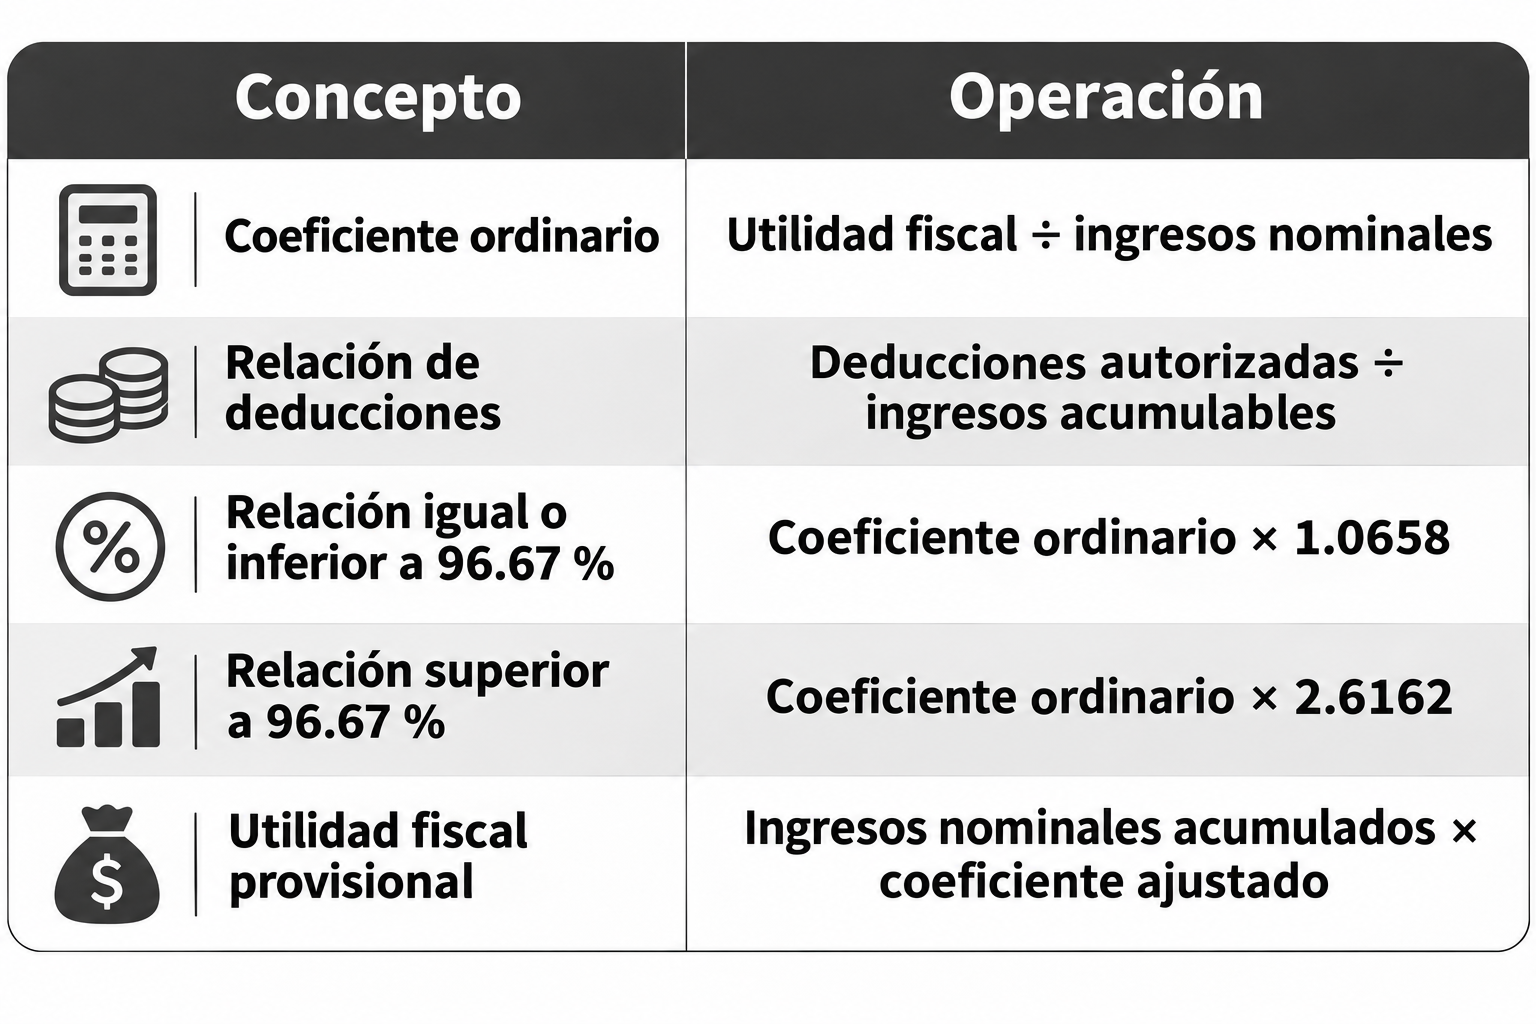
Esta estructura demuestra que la planeación no debe basarse exclusivamente en estimaciones contables. La utilidad fiscal puede variar por ajustes inflacionarios, diferencias de deducibilidad, inversiones, partidas no deducibles y otros conceptos. La conciliación contable-fiscal constituye, por tanto, un requisito indispensable para proyectar correctamente los pagos.
Ejemplo práctico: una empresa distribuidora ante dos cierres posibles
Considérese una empresa distribuidora de materiales industriales que estima ingresos acumulables e ingresos nominales de 120 millones de pesos durante 2026. Para facilitar la explicación, se supone que no existen partidas adicionales que modifiquen la utilidad fiscal, de manera que esta resulta de restar las deducciones autorizadas a los ingresos. Los escenarios muestran alternativas independientes de cierre y no representan modificaciones arbitrarias de una declaración.
Tabla 3. Proyección de cierre con cifras distintas
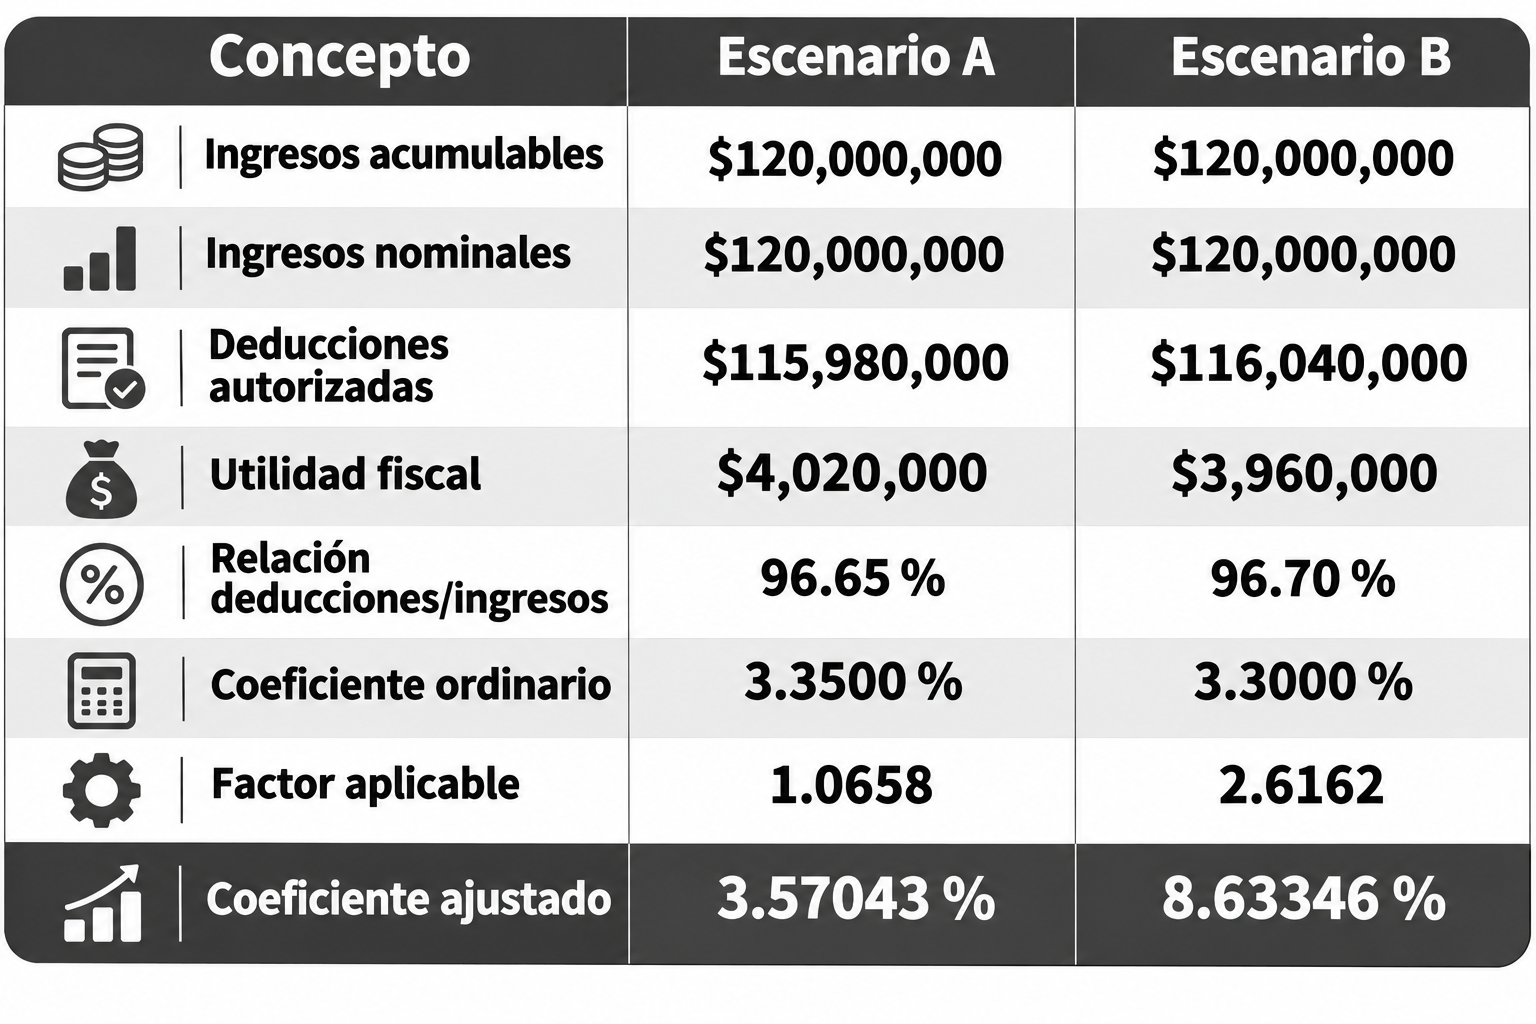
La diferencia entre ambos escenarios asciende únicamente a 60,000 pesos en deducciones autorizadas. Sin embargo, al ubicarse cada uno a un lado del umbral de 96.67 %, el factor aplicable cambia de manera considerable. En el primer supuesto, el coeficiente ajustado alcanza 3.57043 %; en el segundo, asciende a 8.63346 %, pese a que la utilidad fiscal del escenario B es ligeramente inferior.
Esta consecuencia revela una discontinuidad normativa que merece atención. El sistema puede generar anticipos proporcionalmente mayores para empresas cuya relación de deducciones supera el límite establecido, aunque su rentabilidad histórica resulte reducida. Desde la perspectiva de tesorería, la principal contingencia consiste en financiar pagos provisionales que podrían no reflejar el comportamiento económico del ejercicio en curso.
La repercusión del ajuste sobre el flujo de efectivo
Supóngase que la distribuidora proyecta ingresos nominales de nueve millones de pesos durante enero de 2027 y que, para fines exclusivamente ilustrativos, ya corresponde aplicar el coeficiente derivado de cada escenario anterior. No se consideran pérdidas fiscales, participación de los trabajadores en las utilidades, retenciones ni otros conceptos que puedan modificar la determinación legal del impuesto.
Tabla 4. Comparación ilustrativa del ISR provisional
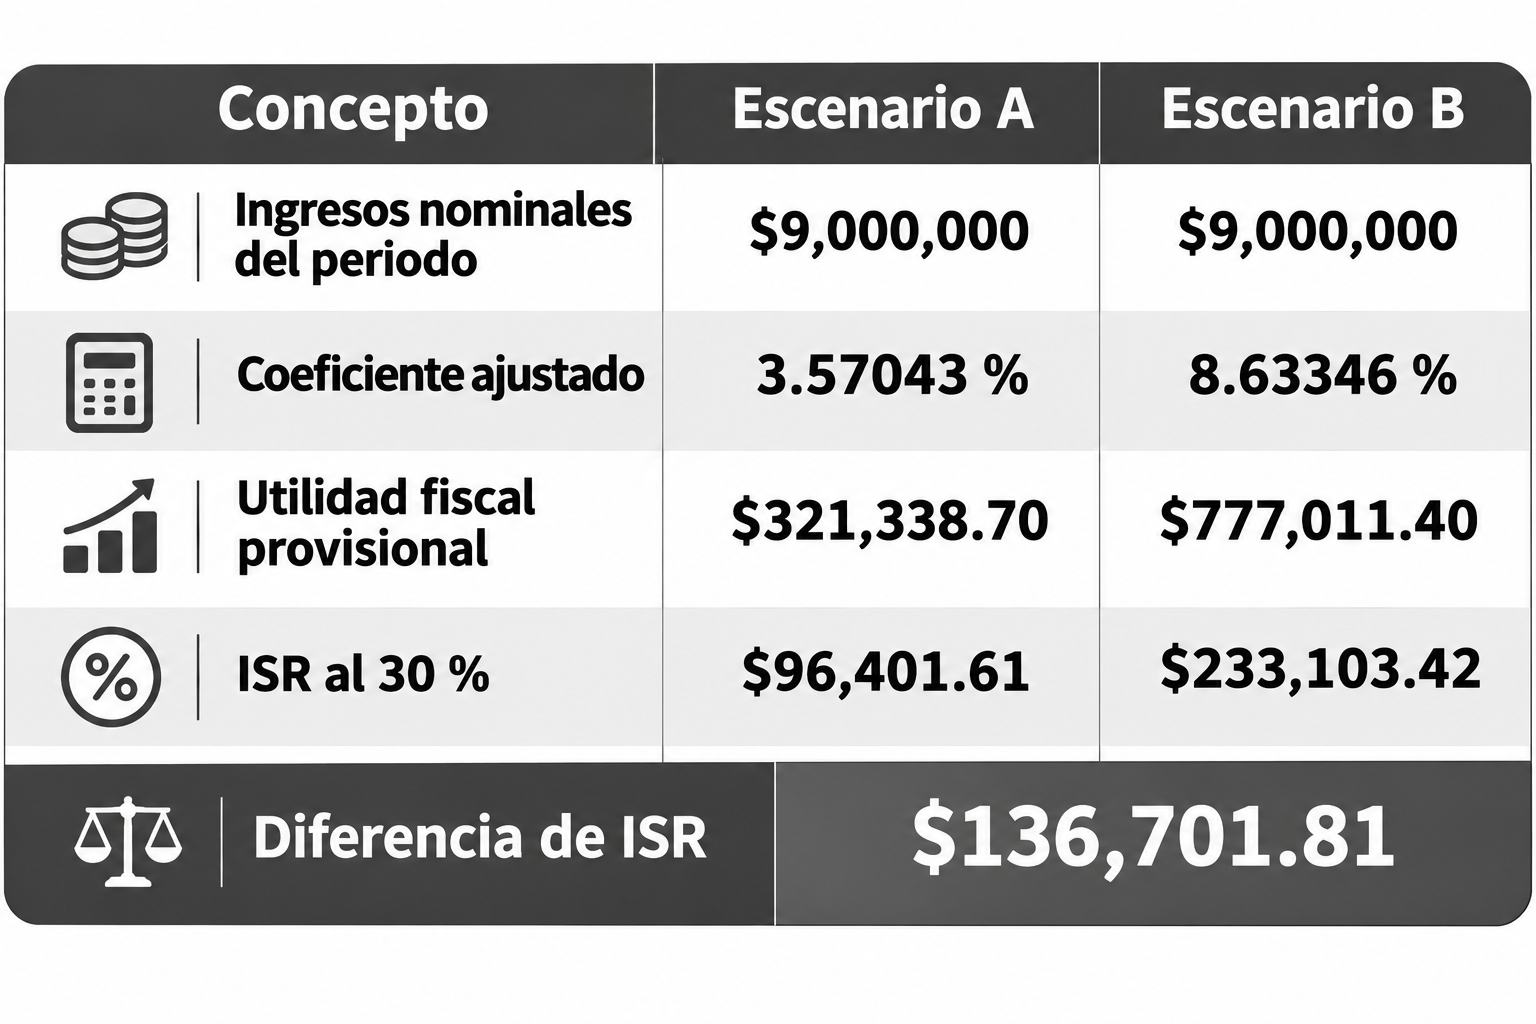
El ejemplo evidencia que dos cierres fiscales relativamente próximos pueden producir desembolsos sustancialmente diferentes durante 2027. No obstante, debe recordarse que los pagos provisionales se determinan sobre ingresos acumulados desde el inicio del ejercicio, acreditando los pagos anteriores y aplicando los ajustes correspondientes. Por ello, multiplicar mecánicamente la diferencia ilustrativa de enero por doce meses no produciría necesariamente una proyección anual correcta.
La estimación financiera debe construirse mes por mes, considerando ingresos acumulados, pagos provisionales previos, pérdidas aplicables y demás disminuciones autorizadas. Este procedimiento permite identificar posibles tensiones de liquidez, especialmente en empresas que presentan estacionalidad comercial o márgenes reducidos.
Pérdidas fiscales: una segunda restricción para 2027
La reforma incorpora una limitación adicional para quienes cuenten con pérdidas fiscales de ejercicios anteriores pendientes de disminuir. En los supuestos regulados por el artículo Segundo Transitorio, fracción I, inciso b), la disminución queda limitada al 50 % de la utilidad fiscal provisional determinada conforme a las reglas aplicables, sin exceder las pérdidas efectivamente disponibles.
Tabla 5. Ejemplo de aplicación de pérdidas fiscales
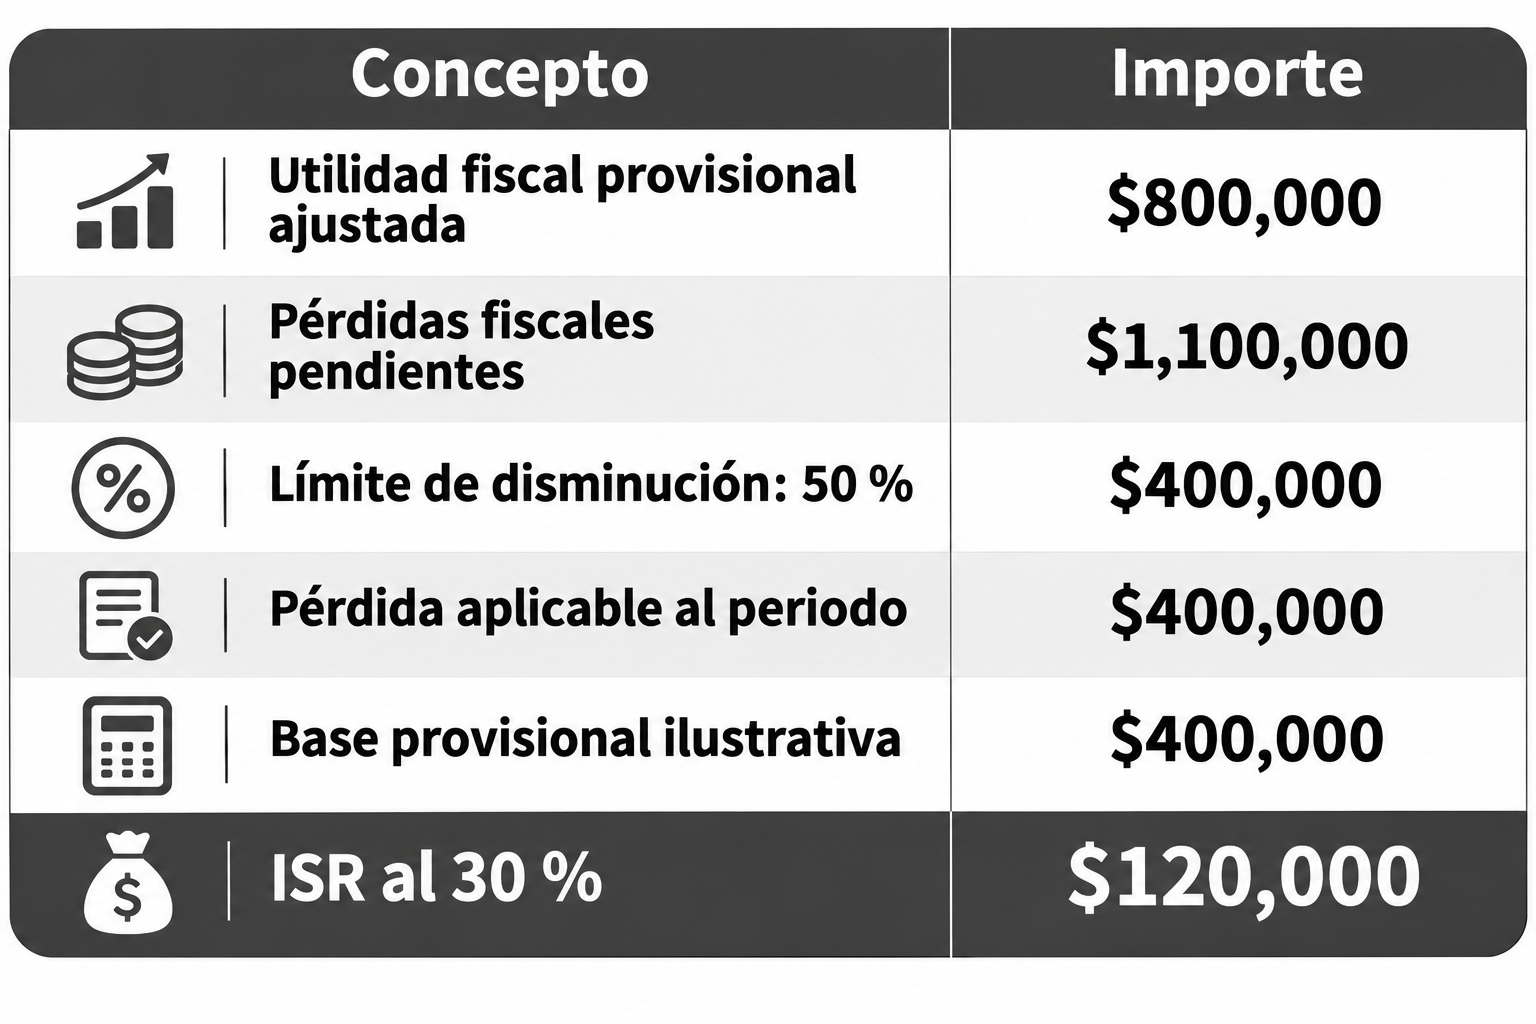
El resultado permite advertir que la existencia de pérdidas acumuladas superiores a la utilidad provisional no necesariamente elimina el pago de ISR. La restricción busca limitar la compensación temporal de pérdidas y debe aplicarse conforme a las reglas transitorias y a las disposiciones del nuevo régimen, sin desconocer los derechos de disminución que legalmente subsistan para ejercicios posteriores.
¿Qué ocurre cuando 2026 no genera coeficiente?
El artículo 14 de la LISR establece que, cuando no resulte coeficiente en el último ejercicio de doce meses, deberá utilizarse el correspondiente al último ejercicio en el que sí se haya obtenido, siempre que no sea anterior en más de cinco años. Esta regla adquiere importancia cuando la sociedad proyecta pérdidas o una utilidad fiscal insuficiente para generar el coeficiente ordinario.
Tabla 6. Reconstrucción histórica de una empresa manufacturera
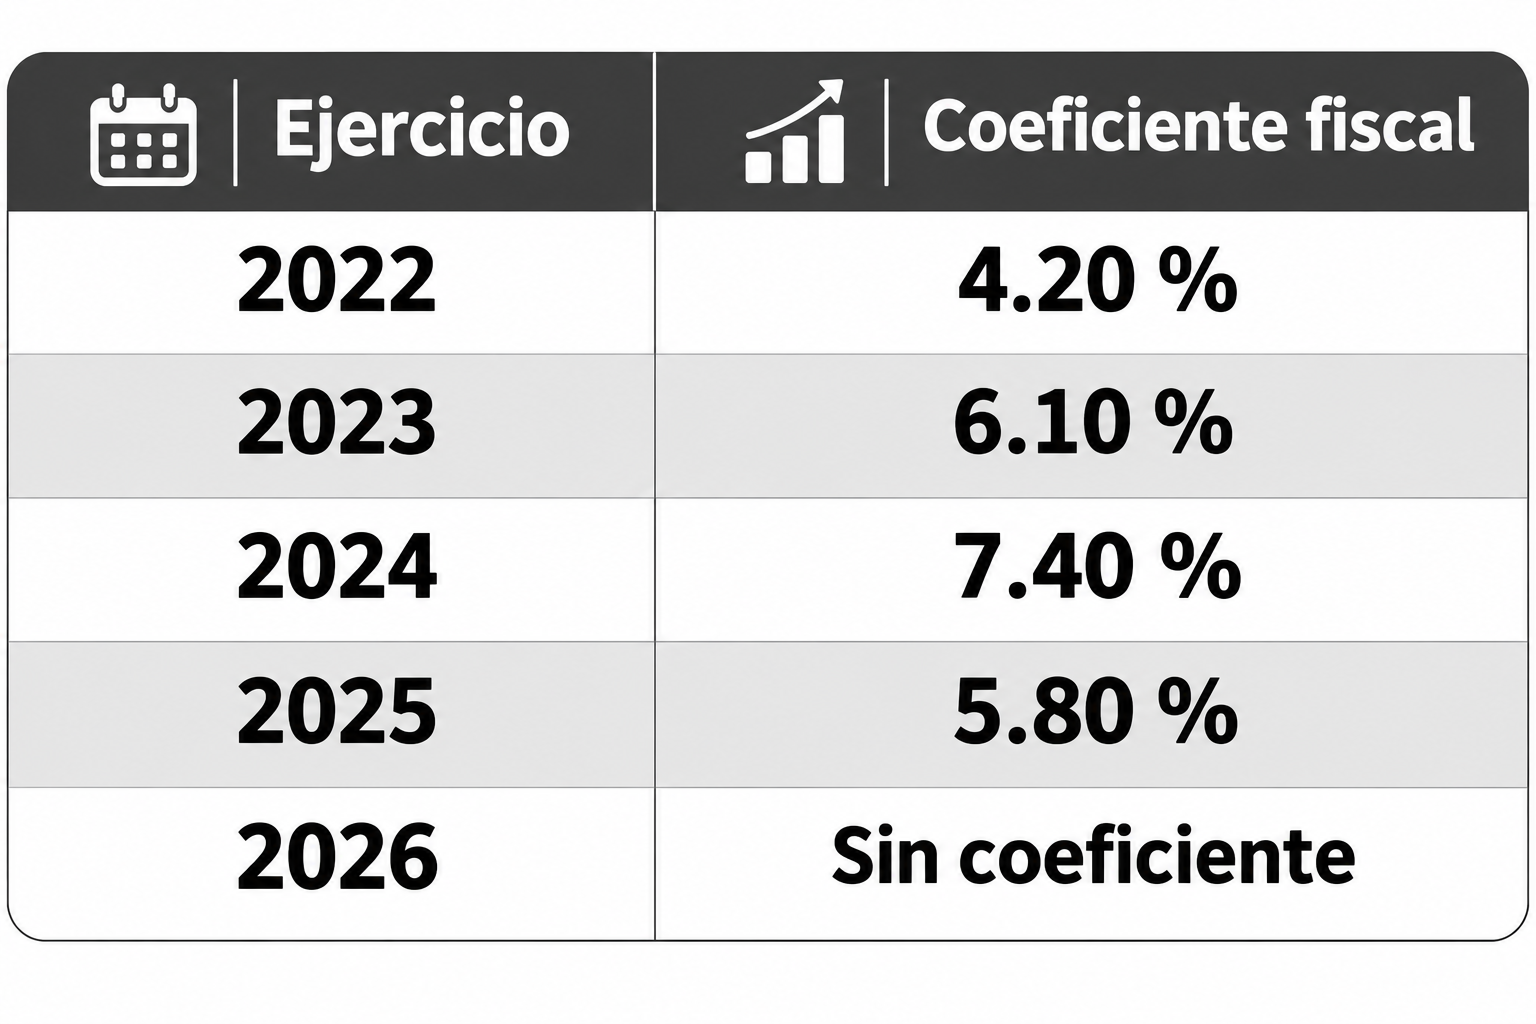
En este supuesto, el coeficiente de referencia sería el correspondiente a 2025, sujeto a las reglas de aplicación del artículo 14. Si la última declaración anual utilizada para determinar el factor mostrara deducciones superiores al 96.67 % de los ingresos y la empresa estuviera comprendida en el régimen transitorio, el resultado ilustrativo sería:
5.80 % × 2.6162 = 15.17396 %.
La empresa podría enfrentar, por tanto, un coeficiente ajustado elevado aun después de un ejercicio con pérdidas. La relevancia jurídica de este resultado reside en que los pagos provisionales no necesariamente representan la utilidad efectivamente generada durante el ejercicio de pago, sino una estimación construida conforme a parámetros fiscales históricos.
Enero y febrero de 2027: la importancia de la declaración disponible
Otro aspecto fundamental consiste en reconocer que la declaración anual de 2026 no necesariamente se encontrará presentada al momento de calcular los primeros pagos provisionales de 2027. El artículo 14 utiliza como referencia el último ejercicio de doce meses por el cual se hubiera presentado o debido presentar declaración, de acuerdo con sus reglas.
En consecuencia, puede existir una transición entre el coeficiente determinado con información de 2025 y aquel que resulte aplicable cuando corresponda considerar 2026. La misma atención merece la identificación de la declaración utilizada para establecer el factor de ajuste, pues la disposición transitoria remite expresamente a la última declaración anual presentada.
Una proyección técnicamente correcta debe considerar esta secuencia temporal. No resulta suficiente estimar el coeficiente que producirá 2026; también debe conocerse el que actualmente se utiliza y la relación entre deducciones e ingresos correspondiente a la declaración anterior.
La diferencia entre aplicar un factor de 1.0658 o de 2.6162 no depende de una decisión discrecional del contribuyente, sino de una relación matemática que debe sustentarse en cifras fiscales verificables
La decisión empresarial debe comenzar antes del cierre
La planeación fiscal exige elaborar escenarios con información conciliada, verificar operaciones con partes relacionadas, revisar deducciones efectivamente autorizadas y proyectar el resultado fiscal conforme a la legislación. Cualquier modificación del cierre debe corresponder a operaciones reales y requisitos legales, sin alterar artificialmente fechas, ingresos o deducciones con la finalidad de obtener un factor favorable.
El consejo de administración y el área financiera deben conocer el posible efecto de los coeficientes ajustados sobre los presupuestos de 2027. La reforma puede generar diferencias relevantes entre utilidad contable, utilidad fiscal y recursos disponibles, por lo que conviene incorporar proyecciones mensuales de ISR al presupuesto de tesorería.
Conclusión: anticipar el impuesto es también anticipar la liquidez
La modificación de los pagos provisionales de 2027 obliga a las empresas comprendidas en el régimen a revisar la relación entre sus deducciones e ingresos, el coeficiente de utilidad y la disponibilidad de pérdidas fiscales. Los factores de 1.0658 y 2.6162 producen consecuencias considerablemente distintas, especialmente cuando las cifras se encuentran próximas al umbral del 96.67 %.
Los ejemplos demuestran que la planeación no puede limitarse a estimar el ISR anual. Deben examinarse los efectos mensuales, la declaración anual que servirá de referencia y las restricciones aplicables a la disminución de pérdidas fiscales.
Cerrar fiscalmente 2026 también significa construir las condiciones de liquidez de 2027. Una proyección fundada permite anticipar las obligaciones, identificar riesgos y adoptar decisiones empresariales sin comprometer la legalidad de la información tributaria.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo