El ISR de salarios pagados desde el extranjero
Análisis jurídico de los salarios procedentes de empleadores extranjeros, sus pagos provisionales, tratados internacionales y acreditamiento del ISR, mediante ejemplos que distinguen residencia fiscal, lugar de trabajo y doble tributación.
Salarios pagados desde el extranjero: residencia fiscal, pagos provisionales y los límites del acreditamiento internacional
La internacionalización del empleo y sus consecuencias tributarias
La expansión del trabajo remoto, la contratación transfronteriza y la movilidad internacional de profesionales ha multiplicado los supuestos en que una persona residente en el país recibe remuneraciones directamente de una empresa establecida en otro país. Estas relaciones pueden estructurarse mediante contratos laborales extranjeros, asignaciones temporales o esquemas de prestación de servicios subordinados desde territorio mexicano, generando obligaciones fiscales que no siempre coinciden con las retenciones realizadas por el empleador.
El principal problema consiste en identificar qué jurisdicción tiene potestad tributaria sobre la remuneración y cómo debe cumplirse la obligación mexicana. La nacionalidad del empleador, la moneda del pago y la ubicación de la cuenta bancaria no bastan para resolver el asunto. Es necesario examinar la residencia fiscal del trabajador, la naturaleza jurídica del ingreso y, especialmente, el lugar donde se desempeña físicamente el empleo.
El artículo 1 de la Ley del Impuesto sobre la Renta (LISR) establece que las personas residentes en el territorio nacional están obligadas al pago del impuesto respecto de todos sus ingresos, independientemente de la ubicación de la fuente de riqueza. Esta regla de tributación mundial constituye el punto de partida para analizar los salarios provenientes del extranjero.
Primera distinción: residencia del empleador y fuente de riqueza
La percepción de remuneraciones desde otro país puede originar situaciones jurídicamente diferentes. Una persona que reside y trabaja en México para una empresa estadounidense no se encuentra necesariamente en la misma posición que un residente mexicano desplazado temporalmente a Estados Unidos para prestar servicios presenciales.
En el primer supuesto, la actividad laboral se desarrolla materialmente en territorio mexicano, aunque el salario proceda de una cuenta extranjera. En el segundo, el trabajo se ejecuta fuera del país y puede existir una conexión territorial suficiente para que otra jurisdicción ejerza potestad tributaria sobre la remuneración.
Esta distinción adquiere relevancia para aplicar los convenios internacionales y el artículo 5 de la LISR, relativo al acreditamiento del ISR pagado en el extranjero. Que una empresa extranjera practique una retención no demuestra, por sí mismo, que el ingreso tenga fuente extranjera ni que el impuesto retenido sea acreditable en México.
Tabla 1. Tres situaciones de salarios internacionales
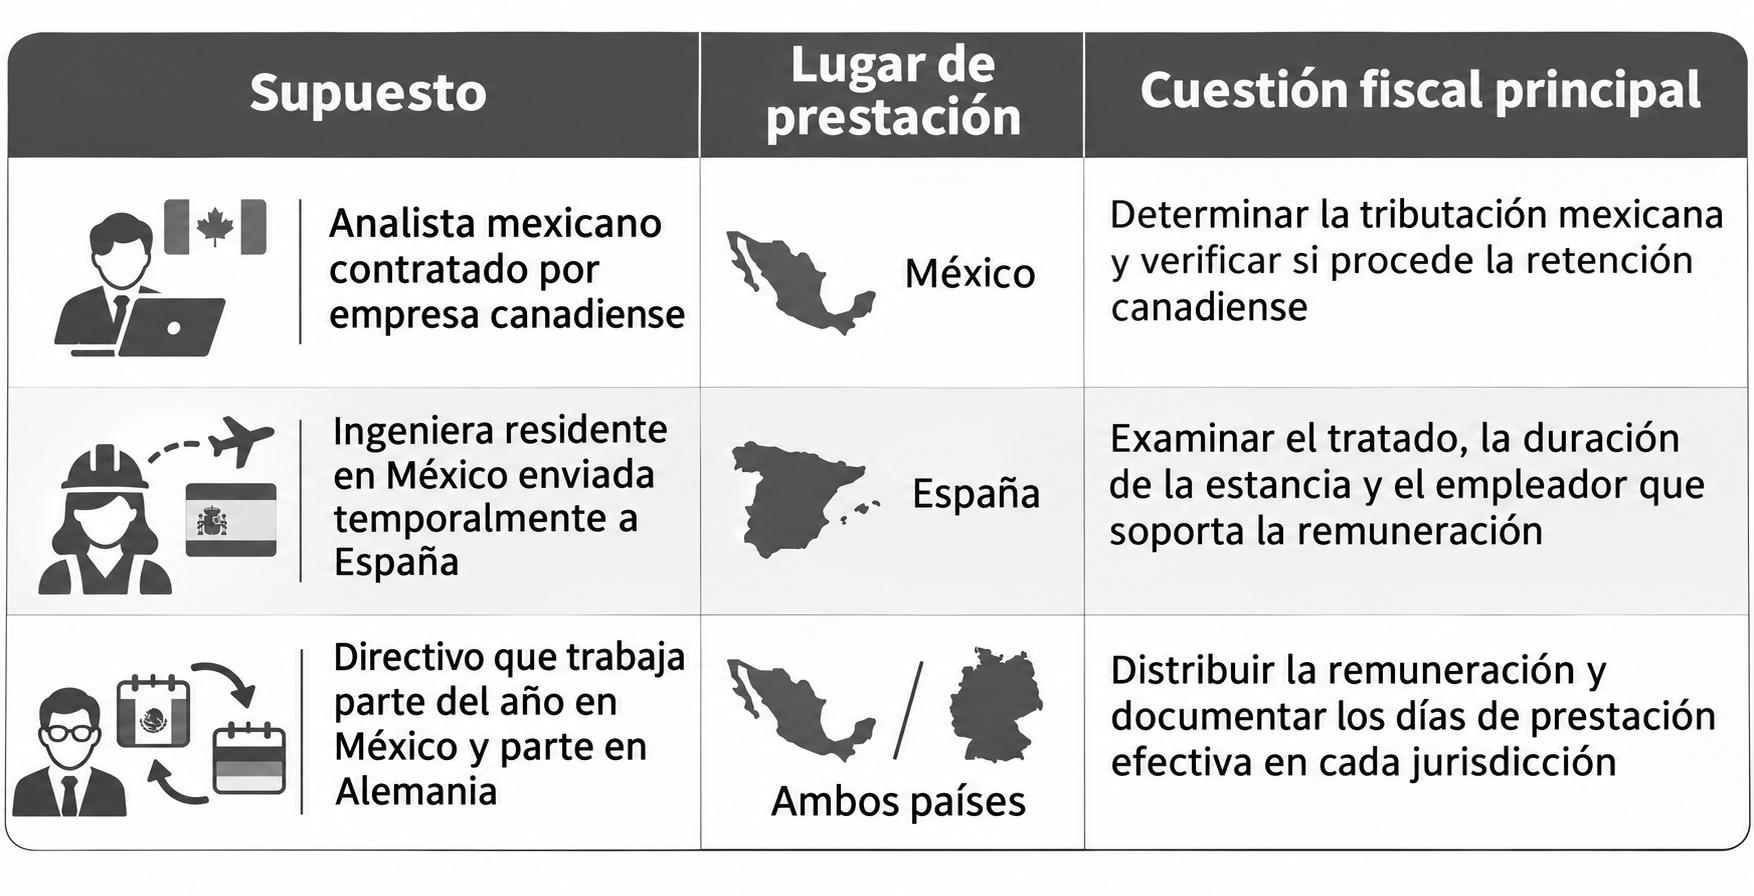
Los supuestos son ilustrativos. Su tratamiento definitivo depende de las reglas de residencia, la legislación extranjera y el convenio bilateral aplicable.
Los pagos provisionales: una obligación expresamente prevista
El artículo 90 de la LISR establece que, como regla general, los ingresos provenientes de fuente de riqueza ubicada en el extranjero no se consideran para efectos de los pagos provisionales de las personas físicas, salvo lo previsto en el artículo 96.
Precisamente, el último párrafo del artículo 96 contempla a quienes prestan servicios subordinados a personas no obligadas a efectuar retenciones en México y a quienes obtienen ingresos provenientes del extranjero por esos conceptos. Estas personas deben calcular y enterar directamente los pagos provisionales correspondientes, a más tardar el día 17 de cada mes.
La obligación debe analizarse conforme a la situación concreta del trabajador. No puede afirmarse que toda remuneración pagada por una empresa extranjera genera exactamente las mismas obligaciones, pues deben distinguirse los supuestos de retención mexicana, las características de la relación laboral y las disposiciones especiales aplicables.
La importancia práctica radica en que el trabajador puede encontrarse obligado a realizar pagos mensuales en México sin que exista un patrón nacional encargado de retenerlos. Ello exige una administración fiscal independiente, incluso cuando el salario ya haya sido objeto de una retención en otro país.
El artículo 15 de los tratados: dónde se ejerce el empleo
El Modelo de Convenio Tributario de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) contempla, en su artículo 15, reglas para distribuir la potestad tributaria sobre las remuneraciones derivadas del empleo dependiente.
Como regla general, los salarios de una persona residente en un Estado contratante pueden gravarse en ese Estado, salvo que el empleo se ejerza en el otro Estado. Cuando las actividades se desarrollan en este último, puede surgir también una potestad tributaria para gravar la remuneración correspondiente.
El modelo contempla una excepción basada en tres condiciones que deben cumplirse conjuntamente: permanencia no superior al periodo de 183 días definido en el tratado; remuneración pagada por un empleador que no sea residente del Estado donde se ejerce el empleo, o en su nombre; y remuneración no soportada por un establecimiento permanente del empleador situado en ese Estado.
La regla de los 183 días no debe interpretarse aisladamente. Una permanencia inferior al límite no garantiza por sí sola la tributación exclusiva en el país de residencia, pues también deben verificarse las condiciones relacionadas con el empleador y el establecimiento permanente.
El problema de la doble tributación durante el ejercicio
La dificultad surge cuando una persona residente en México recibe salarios por actividades realizadas en el extranjero y el Estado donde presta sus servicios también exige el pago de impuesto sobre la renta. En estas circunstancias puede coexistir una retención extranjera con la obligación mexicana de presentar pagos provisionales, generando una salida de efectivo en dos jurisdicciones durante el mismo periodo.
Esta situación no debe confundirse con la doble tributación definitiva. El sistema mexicano contempla el acreditamiento de determinados impuestos pagados en el extranjero, pero su aplicación está sujeta a requisitos y límites. Mientras tanto, el trabajador puede enfrentar una presión financiera temporal que no necesariamente desaparece por el solo hecho de que exista un convenio internacional.
Tabla 2. Ejemplo de desembolsos mensuales en dos países
Supóngase una arquitecta residente fiscal en México que trabaja temporalmente en otro país, donde la legislación y el tratado aplicable permiten gravar su remuneración.
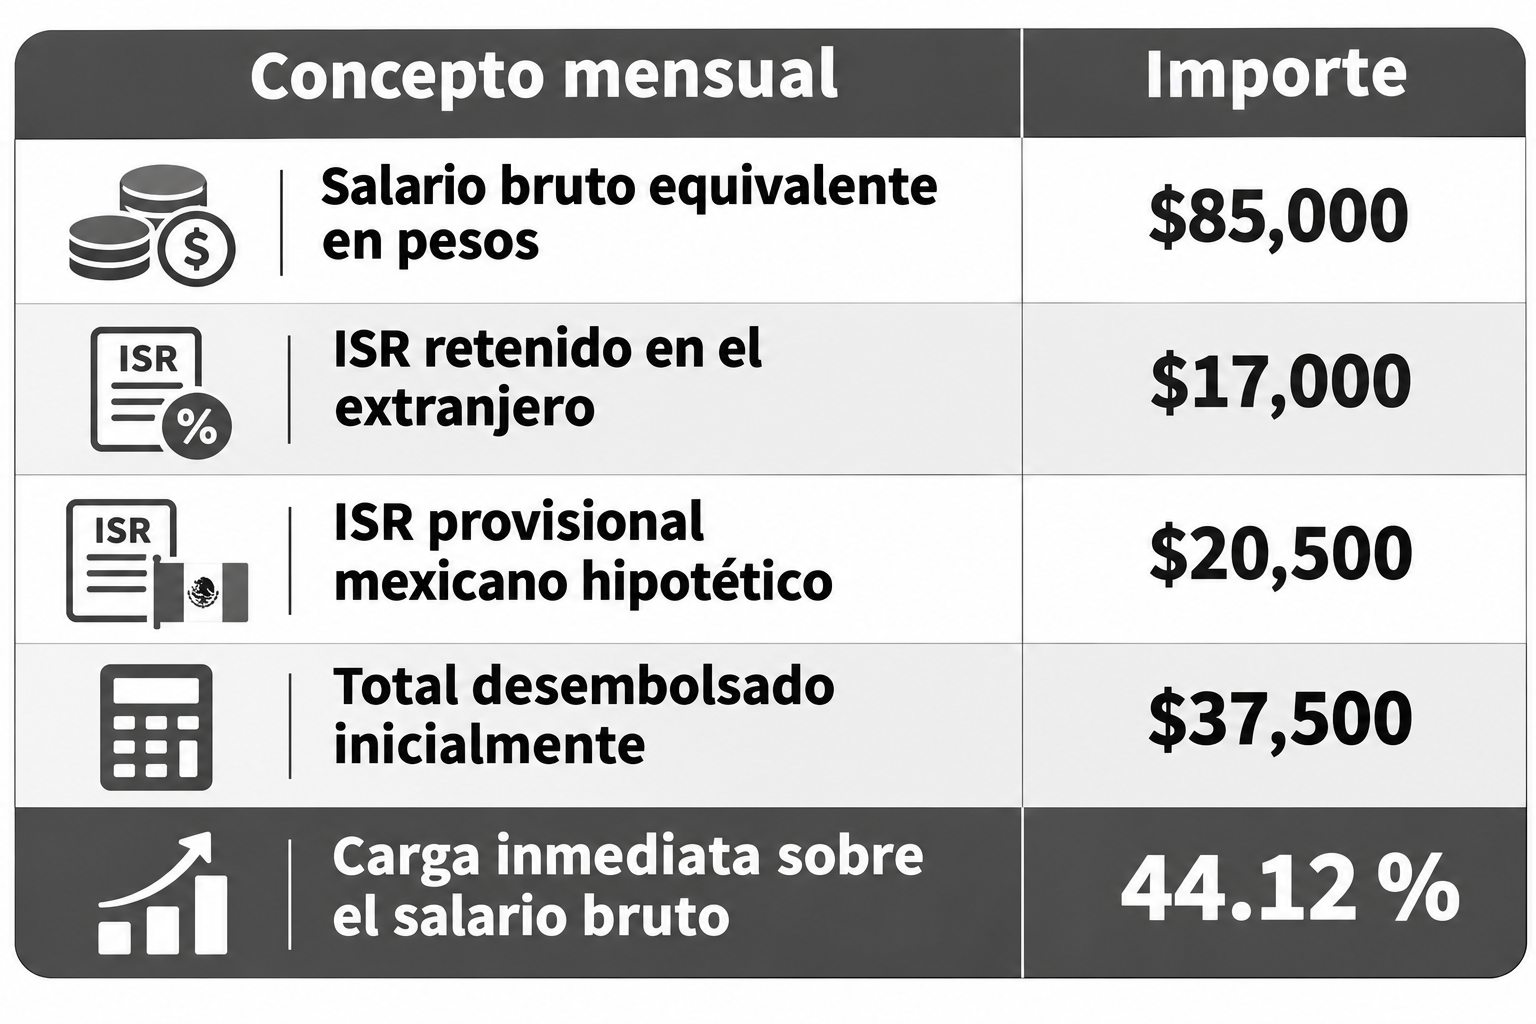
Ejemplo exclusivamente didáctico. El ISR nacional es una cifra hipotética, no el resultado de aplicar una tarifa fiscal oficial. Se supone que el impuesto extranjero fue efectivamente retenido y pagado.
El ejemplo demuestra un problema de liquidez, no necesariamente una carga fiscal definitiva del 44.12 %. El trabajador deberá examinar posteriormente el acreditamiento legalmente admisible del impuesto extranjero y los pagos provisionales mexicanos efectuados. La diferencia entre el flujo mensual y el resultado anual explica por qué conviene coordinar las obligaciones internacionales desde el inicio de la asignación laboral.
El artículo 5 de la LISR y la recuperación de la neutralidad fiscal
El artículo 5 de la LISR permite a los residentes en México acreditar el impuesto sobre la renta pagado en el extranjero por ingresos procedentes de fuente extranjera, siempre que también se encuentren sujetos al impuesto mexicano y se satisfagan las condiciones legales.
Para las personas físicas, el monto acreditable está sujeto a un límite calculado conforme a las reglas del Capítulo XI del Título IV de la LISR, considerando los ingresos y las deducciones correspondientes. Esto significa que la legislación no permite necesariamente acreditar la totalidad de cualquier retención extranjera, especialmente cuando supera el impuesto mexicano atribuible a esos ingresos.
La documentación resulta determinante: deben conservarse comprobantes de pago, constancias de retención y elementos que acrediten la procedencia del ingreso y su tributación efectiva. También debe verificarse la naturaleza del gravamen extranjero, pues no cualquier deducción efectuada sobre el salario constituye un impuesto sobre la renta acreditable.
Tabla 3. Ejemplo simplificado de acreditamiento anual
Considérese un trabajador residente en México que desempeñó parte de sus funciones fuera del país y obtuvo ingresos gravables en ambas jurisdicciones.
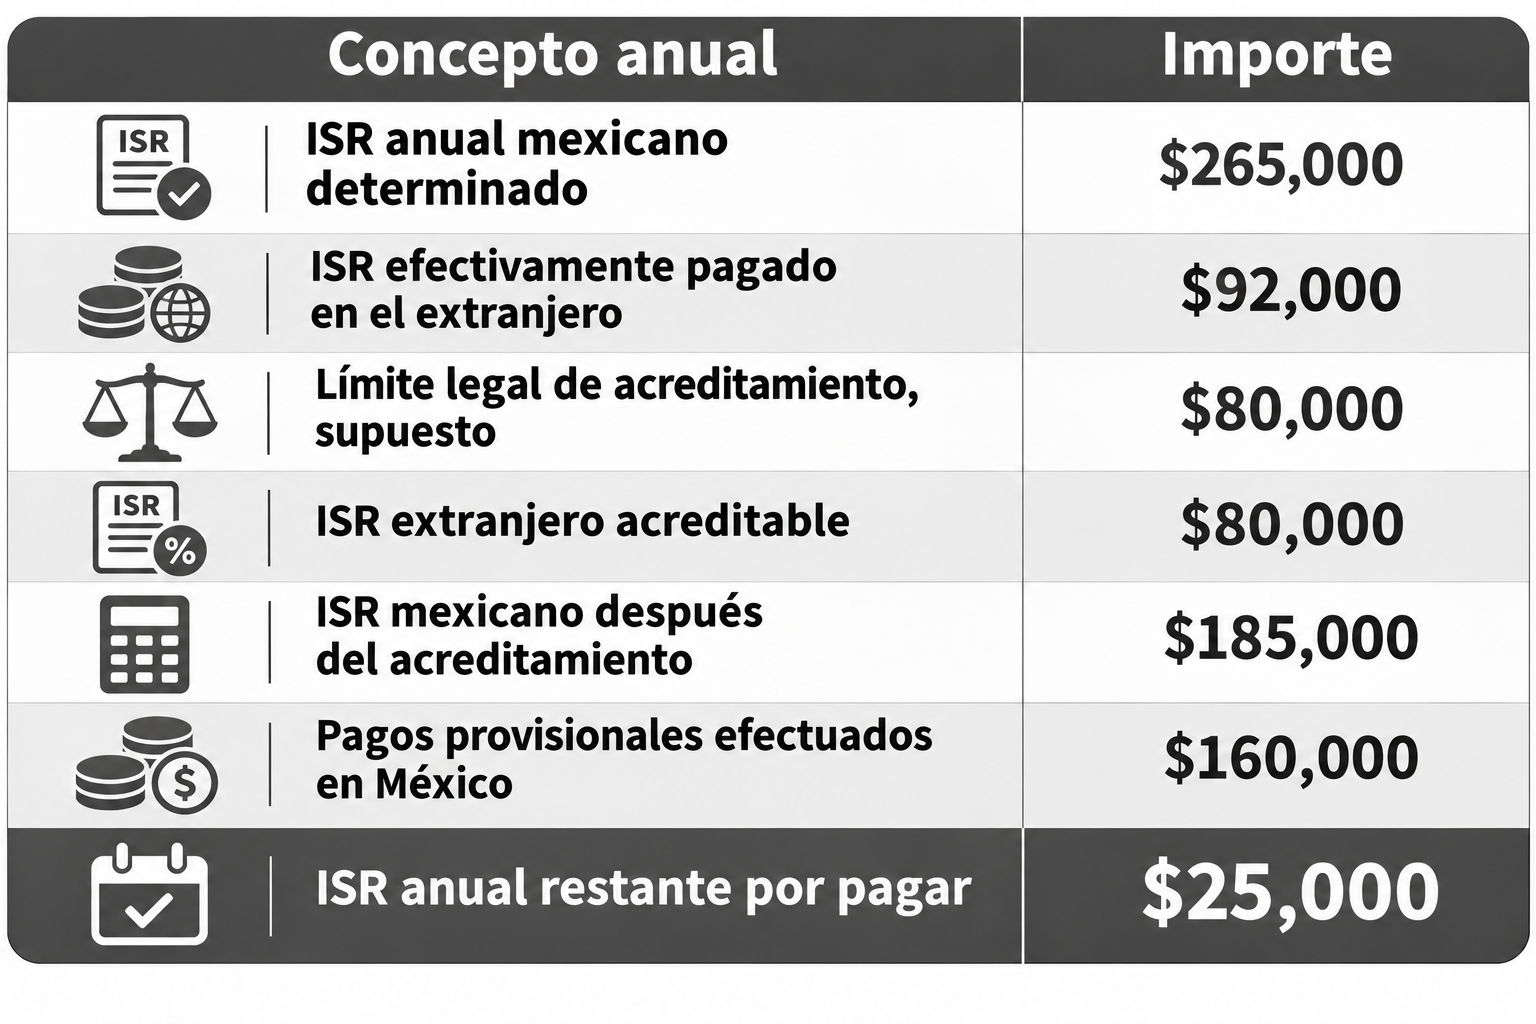
Ejemplo hipotético. Se presupone que los $80,000 cumplen los requisitos de acreditamiento del artículo 5. El límite no se calcula simplemente restando impuestos y debe determinarse conforme a las reglas legales de la persona física.
La tabla muestra que el impuesto extranjero puede superar el límite mexicano de acreditamiento. En ese caso, la diferencia no se convierte automáticamente en una cantidad recuperable ante el Servicio de Administración Tributaria (SAT). Es indispensable analizar la legislación aplicable y, cuando proceda, los mecanismos disponibles en el otro Estado.
Una precisión importante sobre los criterios normativos del SAT
El material de referencia menciona el criterio 5/ISR/N, relativo al orden de acreditamiento del impuesto sobre la renta pagado en el extranjero. Sin embargo, debe advertirse que en el Anexo 7 de la Resolución Miscelánea Fiscal para 2026 el criterio se identifica como 4/ISR/N, y su razonamiento se refiere expresamente a personas morales, no a personas físicas asalariadas.
Por consiguiente, sería jurídicamente improcedente utilizar ese criterio como fundamento directo para afirmar que un trabajador puede descontar impuestos extranjeros de sus pagos provisionales mensuales o aplicar automáticamente la misma mecánica de acreditamiento prevista para sociedades.
La regla del artículo 96 exige una determinación específica del pago mensual, mientras que el artículo 5 establece el acreditamiento del impuesto extranjero sujeto a sus propios requisitos. El vacío práctico relativo a la utilización de retenciones extranjeras durante los pagos mensuales no debe resolverse mediante una interpretación extensiva de criterios administrativos dirigidos a contribuyentes distintos.
La aplicación correcta de los tratados internacionales
Los tratados para evitar la doble tributación pueden contribuir a determinar qué Estado tiene derecho a gravar determinada remuneración. No obstante, debe consultarse el convenio bilateral concreto, pues las reglas de permanencia, residencia del empleador y establecimientos permanentes pueden presentar diferencias respecto del Modelo de la OCDE.
Cuando el trabajador desempeña sus funciones exclusivamente en México, la circunstancia de recibir su salario de una sociedad extranjera no basta para justificar que el otro Estado ejerza potestad tributaria conforme al artículo de empleo dependiente del convenio. Si se practican retenciones extranjeras contrarias al tratado, debe analizarse la posibilidad de solicitar su reducción, exención o devolución conforme al procedimiento extranjero aplicable.
En cambio, cuando el empleo se ejerce efectivamente en otro Estado y este puede gravar la remuneración conforme al tratado, el problema se desplaza hacia la eliminación de la doble imposición mediante las disposiciones internas y convencionales correspondientes.
La diferencia es esencial: no siempre resulta correcto intentar resolver mediante acreditamiento mexicano un impuesto que, conforme al tratado aplicable, no debió exigirse originalmente en el extranjero.
Las obligaciones documentales del trabajador internacional
La correcta administración tributaria requiere conservar contratos laborales, recibos de pago, constancias extranjeras de retención, declaraciones, comprobantes de entero y documentación que permita identificar los periodos de trabajo efectuados en cada jurisdicción.
En los supuestos de movilidad internacional, conviene mantener un control de presencia física y actividades realizadas, particularmente cuando el tratado contempla un límite de permanencia. Los días de estancia, la residencia del empleador y la entidad que soporta económicamente las remuneraciones pueden influir decisivamente en el tratamiento tributario.
También debe verificarse la conversión de ingresos e impuestos extranjeros a moneda nacional conforme a las reglas fiscales aplicables. La utilización indiscriminada de tipos de cambio bancarios o comerciales puede producir discrepancias en las declaraciones.
Finalmente, el trabajador debe presentar su declaración anual cuando corresponda. El SAT identifica expresamente los salarios provenientes del extranjero o pagados por personas no obligadas a retener como supuestos que generan obligación de declaración anual.
Consideraciones finales: dos jurisdicciones requieren una sola estrategia fiscal
La percepción de salarios desde el extranjero exige distinguir entre residencia fiscal, origen económico del pago y territorio donde se desempeña materialmente el empleo. Estas circunstancias determinan las obligaciones mexicanas y la posible intervención tributaria de otra jurisdicción.
Los artículos 90 y 96 de la LISR contemplan pagos provisionales para determinados ingresos salariales provenientes del extranjero. Por su parte, el artículo 5 permite acreditar impuestos extranjeros bajo condiciones específicas, sin establecer una autorización general para descontarlos directamente de cualquier declaración provisional.
Los convenios internacionales ofrecen instrumentos adicionales para prevenir o corregir la doble imposición, pero su aplicación requiere estudiar el tratado concreto y no limitarse a comprobar la residencia extranjera del empleador.
La planeación tributaria del trabajador internacional debe comenzar antes de recibir el primer salario: identificar dónde trabaja, qué Estado puede gravarlo y cómo documentar los impuestos permitirá evitar desembolsos innecesarios y controversias posteriores.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo