¿Los salarios pagados en efectivo son deducibles?
Para salarios existe una excepción a la regla del pago en efectivo, se encuentra contenida en el artículo 43 del Reglamento de la Ley del ISR
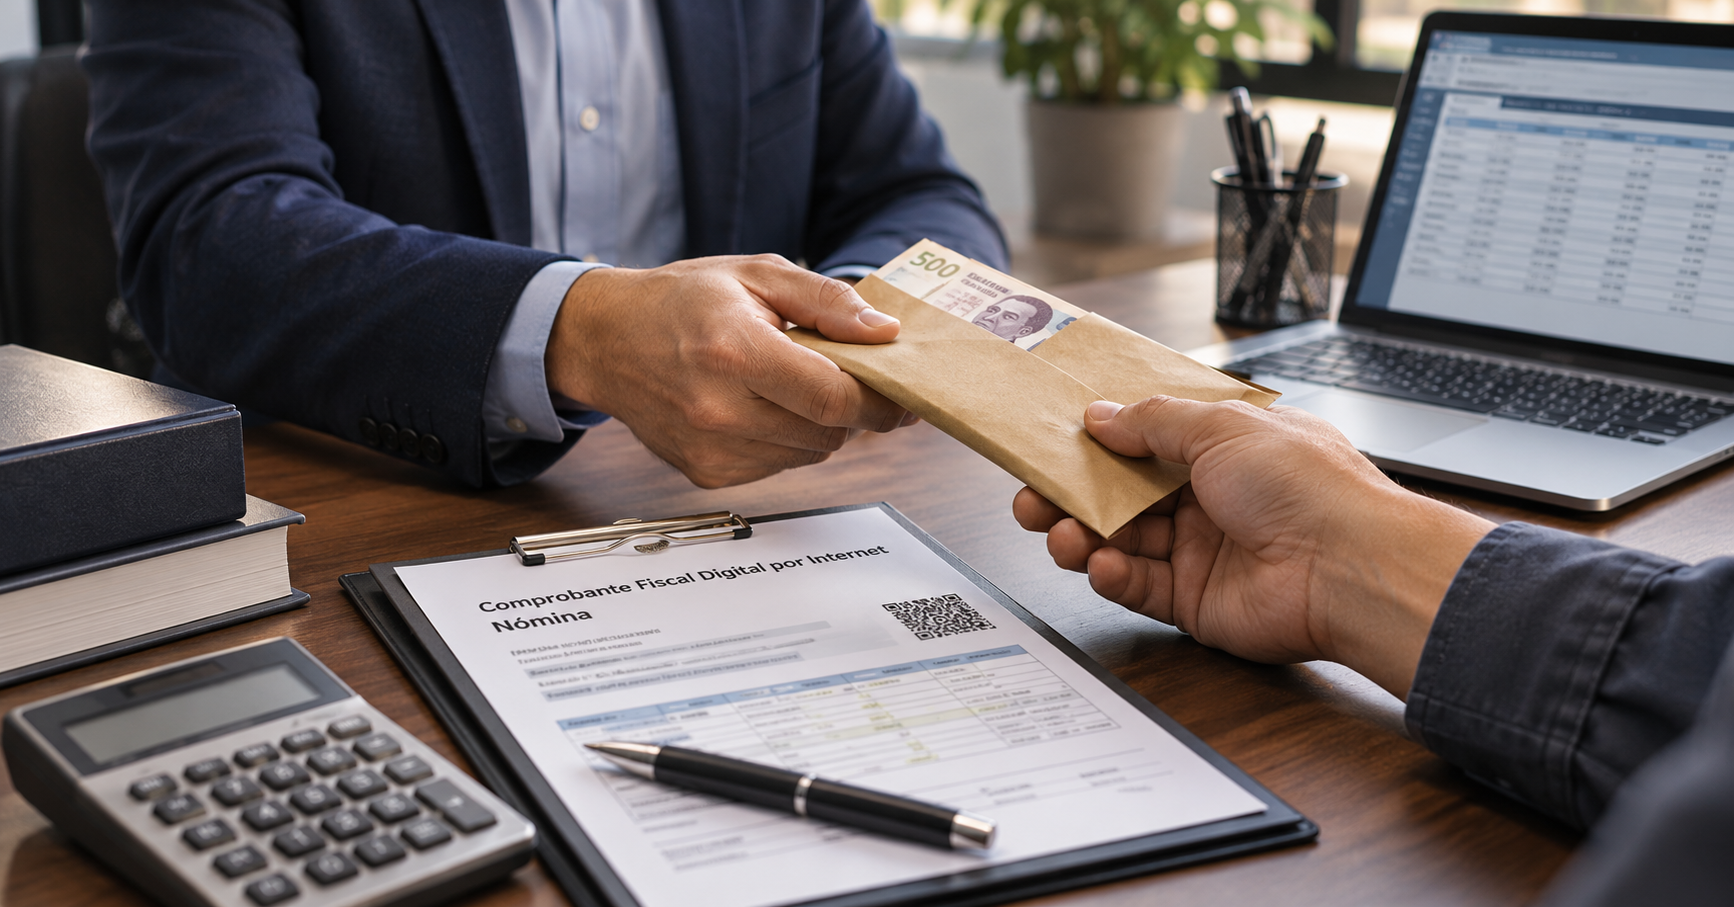
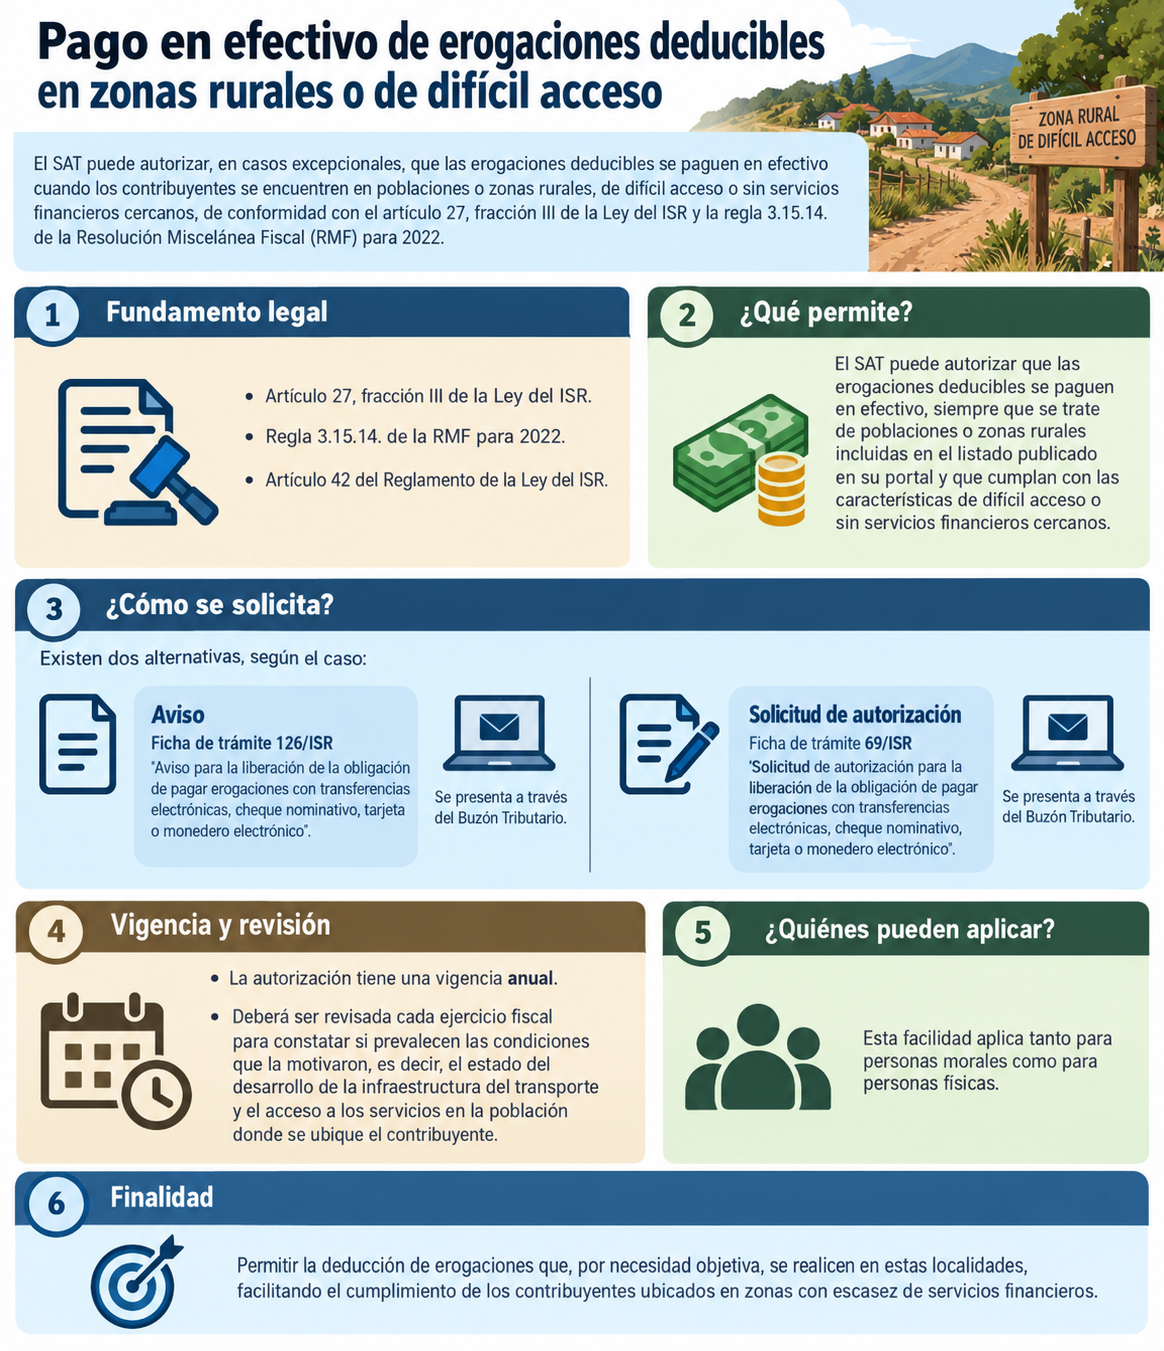
Dentro de los requisitos de las deducciones para efectos del Impuesto Sobre la Renta (ISR) se encuentra el que los gastos sean pagados con un medio distinto a efectivo cuando el monto sea superior a $2,000.00 pesos, de conformidad con lo estipulado por la fracción III del artículo 27, de la Ley del ISR. Pero, respecto al concepto de sueldos o salarios existe una excepción a la regla, se encuentra contenida en el artículo 43 del Reglamento de la Ley del ISR, que señala:
Para efectos del artículo 27, fracción III de la Ley, las erogaciones efectuadas por salarios y en general por la prestación de un servicio personal subordinado a que se refiere el artículo 94 de la Ley, pagadas en efectivo podrán ser deducibles, siempre que además de cumplir con todos los requisitos que señalan las disposiciones fiscales para la deducibilidad de dicho concepto, se cumpla con la obligación inherente a la emisión del comprobante fiscal correspondiente por concepto de nómina.
Como se puede apreciar, este tipo de erogaciones por concepto de salarios a que se refiere el artículo 94 de la Ley del ISR, pueden ser pagadas en efectivo y ser deducciones autorizadas, siempre y cuando, cumplan con todos los demás requisitos que señalan las disposiciones para su deducibilidad, en específico la de emitir el Comprobante Fiscal Digital por Internet (CFDI) correspondiente. Del texto transcrito podemos resumirlo de la siguiente manera:
Se puede pagar cualquier tipo de nómina, salarios, finiquitos, liquidaciones, indemnizaciones, por ejemplo;
Los salarios pagados por cualquier medio, son deducibles cuando se emita CFDI; y
Para hacerlo deducible también se tiene que expedir y entregar CFDI a los trabajadores, y además de cumplir con los demás requisitos que señala los artículos 27 y 99 de la Ley de ISR.
Por experiencia y la actual policía de la autoridades fiscal es importante sugerir al estimado lector por seguridad que:
Siempre procure establece dentro del control del pagos de salarios en efectivo que los CFDI respectivos se encuentre firmados por los trabajadores, para así contar con certeza de que fue recibido por quien tiene ese derecho;
Registro correcto en la contabilidad;
Retención y entero del ISR mediante las declaraciones respectivas; y
De ser un número alto de personas que así se les trata, es importante llevar el arqueo de caja antes y después de los pagos, para tener una evidencia adicional.
Para tener esta facilidad sin cuestionamiento por parte de las autoridades, es sumamente importante tomar en cuenta los anteriores requisitos para llevar a cabo el proceso de manera correcta. Incluso, previendo más allá de lo requerido por la norma, todo con la finalizada que ante cualquier acta administrativo de la autoridad no tenga ninguna duda de la forma en que se pagaron esos salarios y no cuestione su procedencia como deducción.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo