¿El liquidador es beneficiario controlador?
El artículo analiza si los liquidadores de sociedades mercantiles califican como beneficiarios controladores, distinguiendo designación anticipada, entrada en funciones, control efectivo, criterio residual y obligaciones de actualización fiscal aplicables actualmente.
Liquidadores como beneficiarios controladores
La obligación de identificar al beneficiario controlador ha planteado interrogantes que trascienden la estructura accionaria ordinaria de las sociedades. Una de ellas aparece cuando la persona moral entra en liquidación: ¿debe identificarse al liquidador como beneficiario controlador por sustituir funcionalmente al órgano de administración?
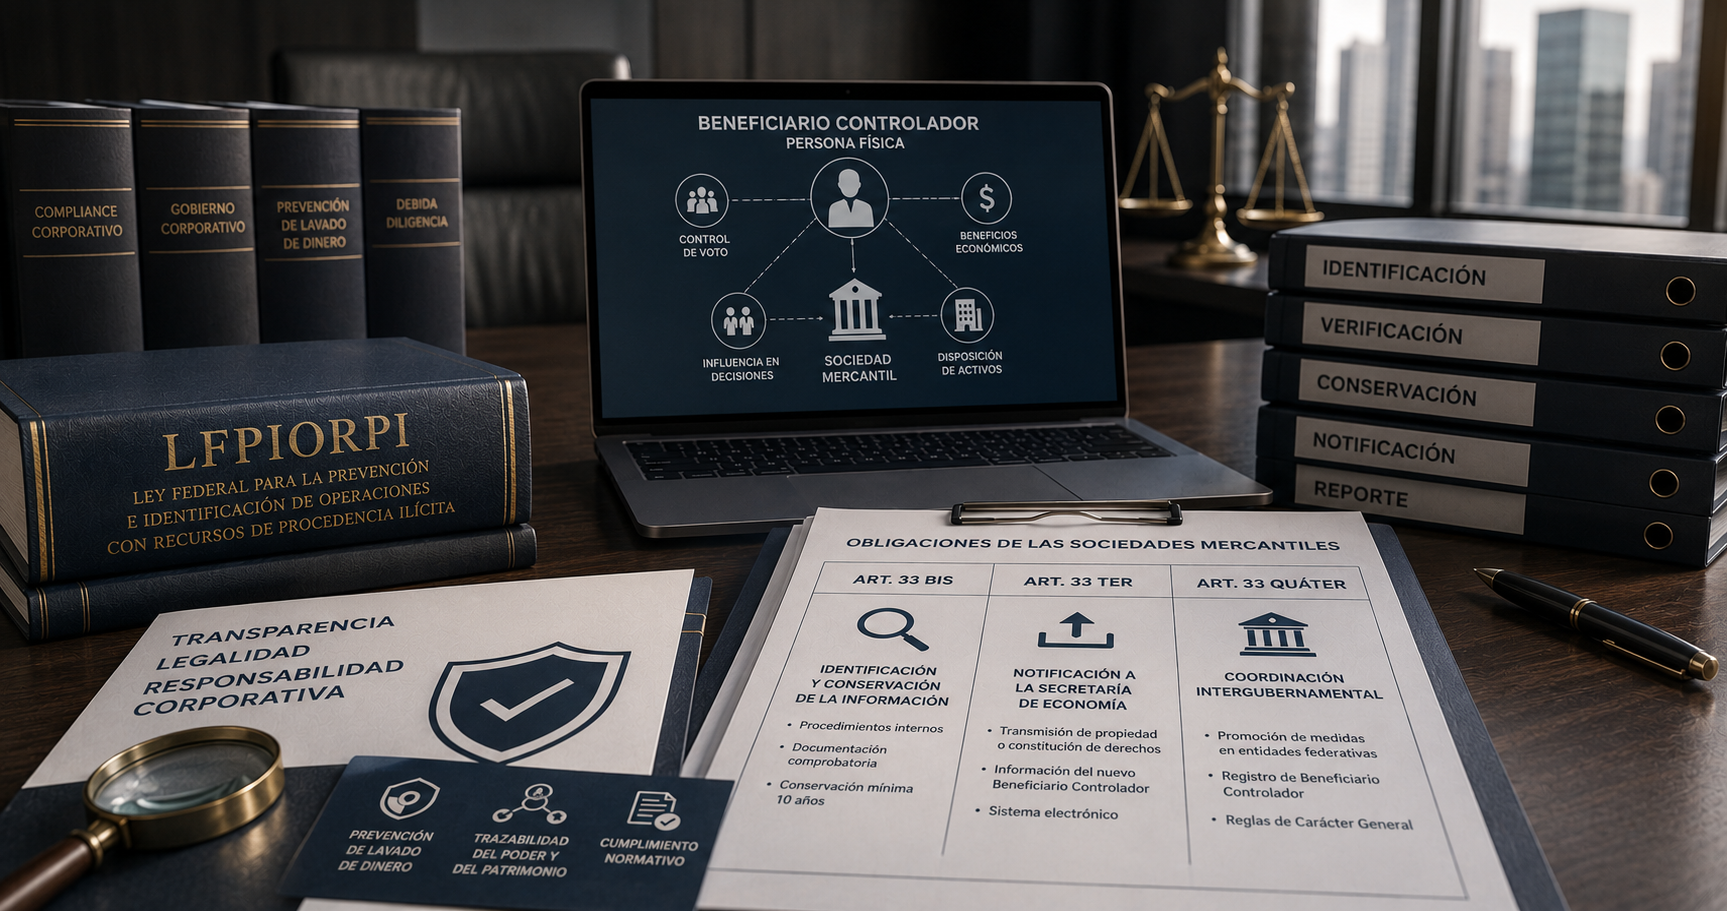
La respuesta requiere mayor precisión que una afirmación categórica. A septiembre de 2026, ni el Código Fiscal de la Federación (CFF) ni la Resolución Miscelánea Fiscal (RMF) establecen expresamente que todo liquidador sea, por ese solo carácter, beneficiario controlador. La conclusión debe construirse mediante una lectura conjunta del artículo 32-B Quáter del CFF, la regla 2.8.1.20. de la RMF 2026 y los artículos 235 a 242 de la Ley General de Sociedades Mercantiles (LGSM).
El punto de partida: beneficio y control
El artículo 32-B Quáter del CFF contempla dos grandes vías para adquirir la condición de beneficiario controlador. La primera atiende a la persona física que, directa, indirectamente o mediante algún acto jurídico, obtiene en última instancia el beneficio derivado de su participación en una persona moral, fideicomiso u otra figura jurídica, o ejerce determinados derechos sobre bienes o servicios, incluso de manera contingente.
La segunda comprende a quien, directa, indirectamente o de forma contingente, ejerza el control. Para estos efectos, existe control cuando una persona física puede imponer decisiones en asambleas o nombrar o destituir a la mayoría de administradores; posee derechos que permiten votar respecto de más del 15% del capital; o puede dirigir, directa o indirectamente, la administración, estrategia o principales políticas de la entidad.
La palabra contingente constituye, precisamente, el punto problemático, el CFF no proporciona una definición autónoma. Sin embargo, sí ordena que el artículo 32-B Quáter se interprete considerando las recomendaciones del Grupo de Acción Financiera Internacional y del Foro Global sobre Transparencia e Intercambio de Información con Fines Fiscales, siempre que ello no contradiga la naturaleza de las disposiciones fiscales mexicanas. Esta referencia internacional resulta particularmente importante para evitar que la expresión “contingente” se interprete de manera ilimitada.
La RMF impone un análisis sucesivo
La regla 2.8.1.20. de la RMF 2026 establece una metodología específica. La persona moral debe aplicar sucesivamente los criterios del artículo 32-B Quáter: primero debe investigarse quién obtiene el beneficio y, si con ese análisis no se identifica al beneficiario controlador, deben examinarse las distintas formas de control previstas en la fracción II.
Solamente cuando después de aplicar esos criterios no se identifique a persona física alguna, la propia regla establece un mecanismo residual: se considerará beneficiario controlador a quien ocupe el cargo de administrador único o equivalente; si existe consejo de administración u órgano equivalente, se identificará a sus integrantes.
Esta secuencia es decisiva para analizar a los liquidadores. No sería técnicamente correcto comenzar por preguntar si el liquidador puede equipararse al administrador. Antes debe determinarse si existen personas físicas identificables por beneficio o por control. El criterio del administrador u órgano equivalente opera como una solución de cierre, no como el primer método de identificación.
Esta estructura coincide, además, con el enfoque internacional. El GAFI señala que cuando no pueda identificarse una persona física mediante propiedad o control por otros medios, debe registrarse al funcionario de alta dirección correspondiente; asimismo, aclara que este mecanismo no modifica el concepto sustantivo de beneficiario efectivo, sino que funciona como recurso subsidiario cuando éste no logra identificarse.
La designación anticipada de un liquidador no equivale necesariamente al ejercicio actual del control; debe distinguirse entre una facultad futura y la capacidad jurídica presente de dirigir la sociedad
¿Qué ocurre cuando el liquidador entra en funciones?
Desde la perspectiva mercantil, la liquidación está a cargo de uno o más liquidadores, quienes son representantes legales de la sociedad. El artículo 237 de la LGSM dispone que, mientras el nombramiento de los liquidadores no haya sido inscrito en el Registro Público de Comercio y éstos no hayan entrado en funciones, los administradores continúan desempeñando su encargo. Por tanto, existe jurídicamente un punto de transición.
Una vez que el liquidador entra efectivamente en funciones, la administración ordinaria deja de operar bajo el esquema anterior y comienza el régimen especial de liquidación. No obstante, ello no significa automáticamente que el liquidador se transforme jurídicamente en administrador. La LGSM lo califica como representante legal y le confiere facultades específicas propias del proceso liquidatorio.
El artículo 242 de la LGSM le permite, salvo lo previsto por los socios o por el contrato social, concluir operaciones pendientes, cobrar créditos, pagar obligaciones, vender bienes, liquidar el haber social, formular el balance final y gestionar la cancelación registral de la sociedad. Además, el balance final continúa sujeto a discusión y aprobación de los socios.
Por ello, la cuestión fiscal debe resolverse funcionalmente: ¿esas facultades permiten al liquidador dirigir la administración, estrategia o principales políticas de la sociedad en los términos del artículo 32-B Quáter, fracción II, inciso c)?
En determinados procesos de liquidación la respuesta puede ser afirmativa. Un liquidador dotado de amplísimas atribuciones para disponer de activos, negociar pasivos, resolver operaciones pendientes y adoptar las decisiones esenciales del proceso podría actualizar materialmente el supuesto de control.
Pero no puede generalizarse. Será indispensable analizar el contrato social, la resolución de disolución, las limitaciones impuestas por los socios, la existencia de varios liquidadores que deban actuar conjuntamente y, sobre todo, quién conserva realmente las decisiones fundamentales.
El problema del liquidador designado anticipadamente
Más controvertida es la hipótesis de una persona designada desde los estatutos como futuro liquidador, cuando la sociedad opera normalmente y no se ha actualizado ninguna causa de disolución.
La LGSM reconoce la posibilidad de una designación anticipada. El artículo 6 exige que los estatutos establezcan las bases de liquidación y la forma de elegir liquidadores cuando éstos no hayan sido designados anticipadamente; el artículo 236 confirma que, a falta de disposición contractual, la designación deberá efectuarse al acordarse o reconocerse la disolución.
La utilización del término “contingente” podría sustentar una interpretación expansiva: si existe desde hoy un acto jurídico que atribuye a una persona facultades futuras para dirigir la liquidación cuando ocurra determinado acontecimiento, podría afirmarse que existe una capacidad de control sujeta a condición. Sin embargo, esta interpretación presenta dificultades.
El artículo 237 dispone expresamente que mientras el liquidador no haya entrado en funciones los administradores continúan en su encargo. En consecuencia, una designación estatutaria futura no necesariamente confiere poder jurídico presente sobre la sociedad.
Además, interpretar cualquier facultad futura condicionada como “control contingente” podría extender desproporcionadamente la definición: una persona nombrada como eventual sustituto, sucesor o mandatario para una situación todavía inexistente terminaría calificando como beneficiario controlador aun cuando careciera actualmente de toda capacidad de influencia.
A la luz de la metodología sucesiva de la RMF y del estándar internacional que privilegia la identificación de las personas físicas que realmente poseen o controlan en última instancia, resulta más consistente distinguir el control contingente jurídicamente existente de una mera expectativa de asumir funciones en el futuro.
Durante la liquidación, el análisis del beneficiario controlador no desaparece: debe repetirse atendiendo a quién obtiene el beneficio, quién ejerce el control y, sólo subsidiariamente, quién ocupa el órgano equivalente de administración
La liquidación obliga a revisar nuevamente el expediente
La entrada en liquidación constituye, por tanto, un acontecimiento que debe provocar una revisión inmediata del expediente de beneficiario controlador.
El artículo 32-B Quinquies del CFF obliga a mantener actualizada esa información y dispone que, cuando exista una modificación en la identidad o participación de los beneficiarios controladores, debe actualizarse dentro de los 15 días naturales siguientes a aquel en que ocurra la modificación.
Así, al comenzar la liquidación no debería sustituirse mecánicamente a los beneficiarios controladores anteriores por el liquidador. Debe rehacerse el análisis.
Puede suceder que los socios o accionistas últimos continúen siendo beneficiarios controladores porque conservan el beneficio económico o determinadas facultades de control. También puede ocurrir que, por las atribuciones otorgadas durante la liquidación, el propio liquidador reúna adicionalmente los requisitos del artículo 32-B Quáter. Finalmente, cuando ninguna persona física pueda ser identificada conforme a los criterios sustantivos, deberá examinarse si el liquidador constituye el órgano equivalente al que se refiere la regla 2.8.1.20.
Una conclusión más prudente
No parece sostenible afirmar que todo liquidador es necesariamente beneficiario controlador desde que aparece designado en los estatutos.
La designación anticipada constituye un elemento que debe documentarse y evaluarse, especialmente por la amplitud que el legislador mexicano dio al concepto de control contingente. Sin embargo, mientras el liquidador carezca de facultades actuales y los administradores continúen legalmente desempeñando sus funciones, existen argumentos sólidos para diferenciar una eventual encomienda futura del control que el artículo 32-B Quáter pretende identificar.
Una vez iniciada la liquidación, la posición cambia sustancialmente. El liquidador puede convertirse en beneficiario controlador cuando sus facultades concretas actualicen los supuestos legales de control; y, cuando después de aplicar sucesivamente los criterios de beneficio y control ninguna persona física resulte identificable, deberá analizarse su carácter como administrador u órgano equivalente conforme al criterio residual de la RMF.
En consecuencia, el tratamiento adecuado no consiste en elaborar una regla universal para “los liquidadores”, sino en documentar el momento en que entran en funciones, estudiar sus facultades reales y contractuales, identificar quién conserva las decisiones esenciales y actualizar oportunamente el expediente del beneficiario controlador.
Ese enfoque no sólo ofrece mayor consistencia con el CFF y la LGSM, sino también con la lógica que inspira el régimen: identificar a la persona física que, más allá de denominaciones corporativas, obtiene en última instancia el beneficio o ejerce verdaderamente el control de la estructura jurídica.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo