Intereses pagados anticipadamente ¿deducibles?
Los intereses pagados anticipadamente no son necesariamente deducibles de inmediato. Analizamos devengo fiscal, reconocimiento contable, requisitos legales, límites de deducibilidad y el precedente judicial que exige correspondencia temporal del gasto.
El problema fiscal de pagar intereses antes de su vencimiento
En las operaciones de financiamiento empresarial es frecuente que las partes acuerden el pago anticipado de intereses. Esta modalidad puede responder a razones comerciales legítimas: obtener una tasa preferencial, asegurar condiciones financieras, reducir el costo total de un crédito o simplificar la administración de obligaciones futuras. Sin embargo, la libertad contractual para determinar cuándo se pagan los intereses no significa que el contribuyente pueda elegir libremente el ejercicio fiscal en el que los deduce.
La distinción adquiere importancia cuando una empresa paga, durante un ejercicio, intereses correspondientes a periodos posteriores y pretende disminuir inmediatamente la totalidad de ese desembolso de su resultado fiscal. La controversia consiste en determinar si el pago anticipado constituye, por sí mismo, una erogación deducible o si debe atenderse al momento en que los intereses se generan por el transcurso del tiempo.
El Pleno Jurisdiccional de la Sala Superior del Tribunal Federal de Justicia Administrativa (TFJA) abordó esta cuestión mediante el precedente IX-P-SS-471, publicado en agosto de 2025. Su conclusión establece que los intereses pagados anticipadamente sólo pueden deducirse en la medida en que se encuentren efectivamente devengados. El criterio ofrece una enseñanza relevante para abogados, contadores y responsables financieros: la fecha del desembolso y la fecha del reconocimiento fiscal no necesariamente coinciden.
El fundamento histórico: artículo 29, fracción IX, de la LISR de 2009
La controversia examinada por el TFJA surgió bajo la Ley del Impuesto sobre la Renta vigente en 2009. Su artículo 29, fracción IX, autorizaba la deducción de los intereses devengados a cargo durante el ejercicio, sin ajuste alguno, con reglas particulares para los intereses moratorios. El elemento decisivo de la disposición era la expresión intereses devengados.
La ley permitía deducir los intereses que correspondieran al ejercicio, pero no establecía una definición exhaustiva del concepto de devengo. Esta circunstancia dio lugar a interpretaciones diferentes. Desde una perspectiva centrada en el flujo financiero, podía sostenerse que el contribuyente había efectuado una erogación definitiva y que, por tanto, debía reconocerla fiscalmente al momento de pagarla.
Desde la perspectiva del devengo, en cambio, el interés representa una contraprestación que se genera progresivamente durante el periodo en que existe el financiamiento. El TFJA adoptó esta segunda interpretación. Es importante precisar que el precedente resolvió una controversia correspondiente a la legislación de 2009. Su aplicación a operaciones actuales requiere examinar la Ley del ISR vigente y los requisitos específicos que correspondan al contribuyente.
El devengo como consecuencia del transcurso del tiempo
El interés constituye, ordinariamente, la contraprestación por el uso o disposición de recursos financieros durante un periodo determinado. Por ello, su generación se encuentra vinculada con la duración del financiamiento. Si una empresa obtiene un préstamo por dos años, los intereses correspondientes al segundo año no se generan íntegramente desde el momento en que se entrega el capital.
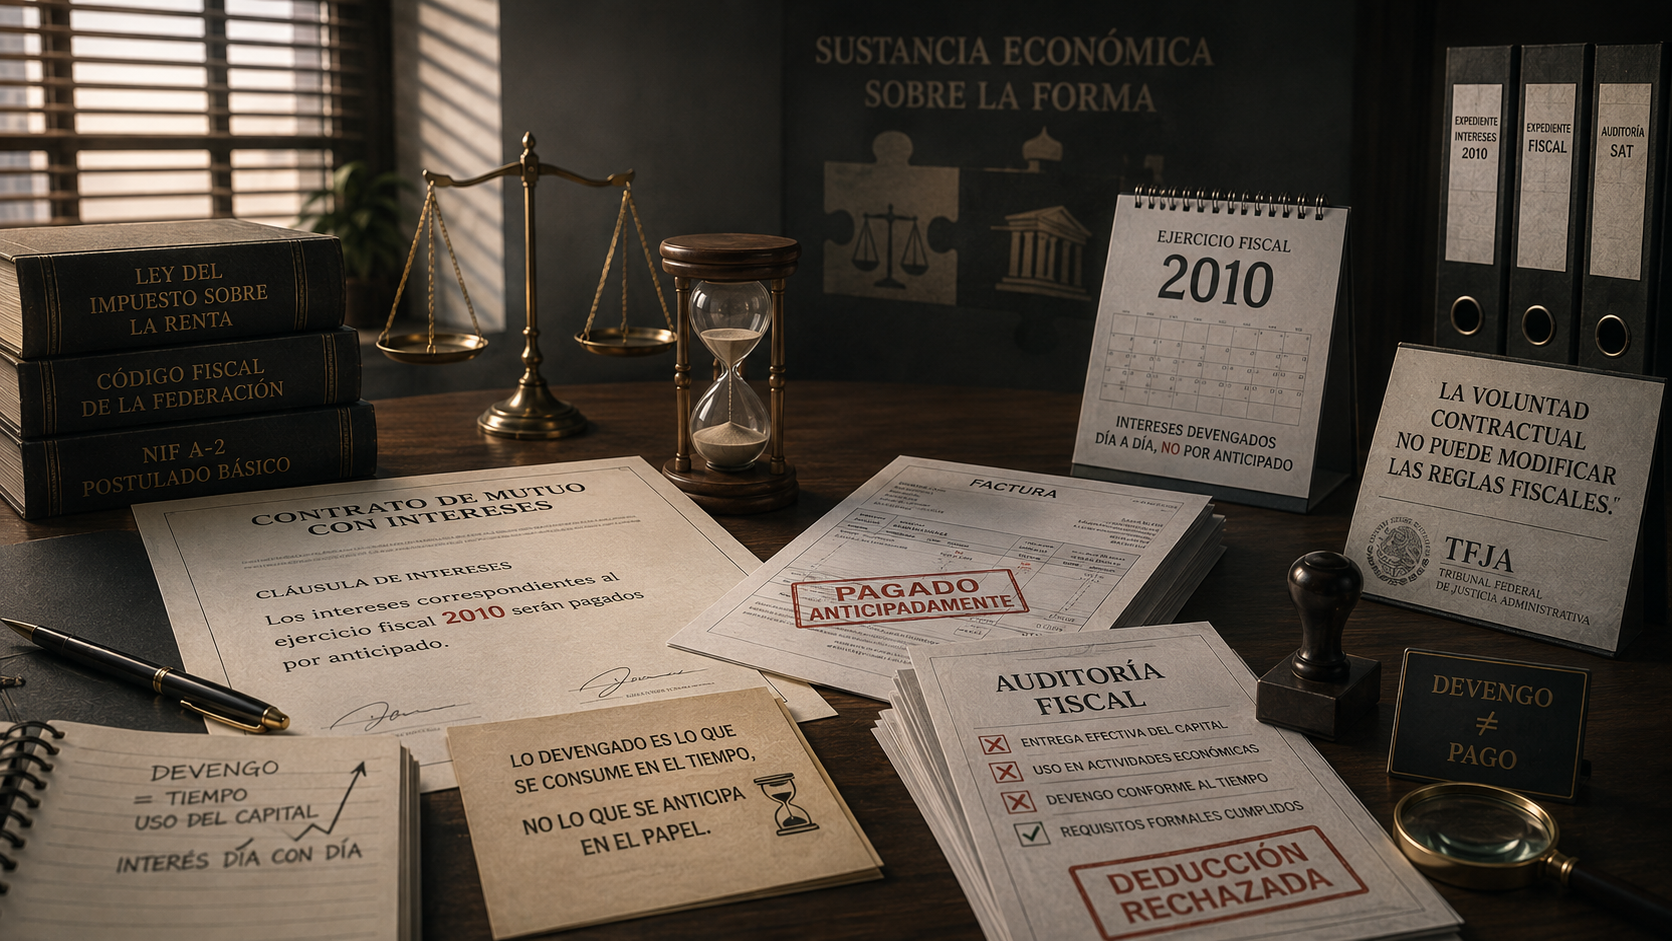
Su devengo ocurre conforme transcurre el periodo al que corresponden, según las condiciones jurídicas y económicas de la operación. El precedente IX-P-SS-471 retoma la interpretación de que los intereses se generan día con día, desde el nacimiento de la obligación principal hasta su extinción. Esta concepción permite distinguir tres momentos:
· El nacimiento de la obligación financiera, cuando las partes celebran el contrato y se establecen las condiciones del financiamiento.
· El pago de los intereses, que puede realizarse anticipadamente, durante la vigencia del préstamo o al vencimiento.
· El devengo de los intereses, que corresponde al periodo en que se genera la contraprestación financiera.
Aunque estos momentos pueden coincidir, no necesariamente lo hacen. El error fiscal aparece cuando se identifica automáticamente el pago con el devengo, ignorando el periodo económico y jurídico al que corresponde la contraprestación.
La legislación vigente conserva el principio de devengo
La Ley del ISR actualmente aplicable a las personas morales del régimen general mantiene una disposición sustancialmente relacionada con la analizada por el TFJA. El artículo 25, fracción VII, contempla la deducción de los intereses devengados a cargo en el ejercicio, sin ajuste alguno, y establece reglas específicas para los intereses moratorios. Por tanto, el principio central del precedente conserva relevancia interpretativa: la deducción ordinaria de intereses debe relacionarse con el ejercicio de su devengo. Sin embargo, no debe concluirse que todo interés devengado es automáticamente deducible.
La autorización prevista en el artículo 25 debe examinarse conjuntamente con los requisitos del artículo 27 y las restricciones del artículo 28 de la misma ley. Entre los aspectos relevantes se encuentran la estricta indispensabilidad, el destino de los recursos obtenidos mediante préstamos, el registro contable, la documentación comprobatoria y las limitaciones especiales que correspondan a determinadas operaciones. La deducibilidad exige, por tanto, superar dos análisis diferentes: determinar cuándo se devengó el interés y verificar si reúne las condiciones legales para su deducción.
El pago anticipado extingue una obligación financiera, pero no convierte automáticamente en devengados los intereses correspondientes a periodos que todavía no transcurren
El reconocimiento contable y su relación con el ISR
El precedente también recurre a la NIF A-2, Postulados Básicos, particularmente a sus párrafos 27 y 38, para explicar el reconocimiento de los intereses conforme al principio de devengación contable. La referencia corresponde al marco normativo contable utilizado en el razonamiento del tribunal.
Debe advertirse que la estructura de las Normas de Información Financiera fue modificada posteriormente y que los postulados básicos se integraron en la NIF A-1, Marco Conceptual de las Normas de Información Financiera. Esta evolución no elimina la utilidad de la distinción entre devengo y pago, pero obliga a identificar correctamente la norma contable aplicable a cada periodo.
Desde el punto de vista financiero, una erogación anticipada puede representar inicialmente un activo o un pago anticipado sujeto a reconocimiento posterior, según su naturaleza y las normas aplicables. El reconocimiento del gasto se produce conforme se consume el beneficio económico o se genera la obligación correspondiente.
Sin embargo, la contabilidad no determina por sí sola la deducción fiscal. Las NIF permiten comprender la sustancia económica de una operación, mientras que la Ley del ISR establece los requisitos y momentos de reconocimiento tributario. La coincidencia entre ambos sistemas puede ser relevante, pero siempre debe identificarse el fundamento legal de la deducción.
Ejemplo práctico: intereses pagados en 2026 por un financiamiento de dos años
Supongamos que una sociedad obtiene un financiamiento cuyo periodo de intereses comprende del 1 de julio de 2026 al 30 de junio de 2028. Como condición para obtener una tasa preferencial, acuerda pagar anticipadamente $1,200,000 de intereses el 1 de julio de 2026.
Para simplificar el ejemplo, asumamos que el interés se genera uniformemente durante los veinticuatro meses y que se cumplen los demás requisitos fiscales de deducibilidad.
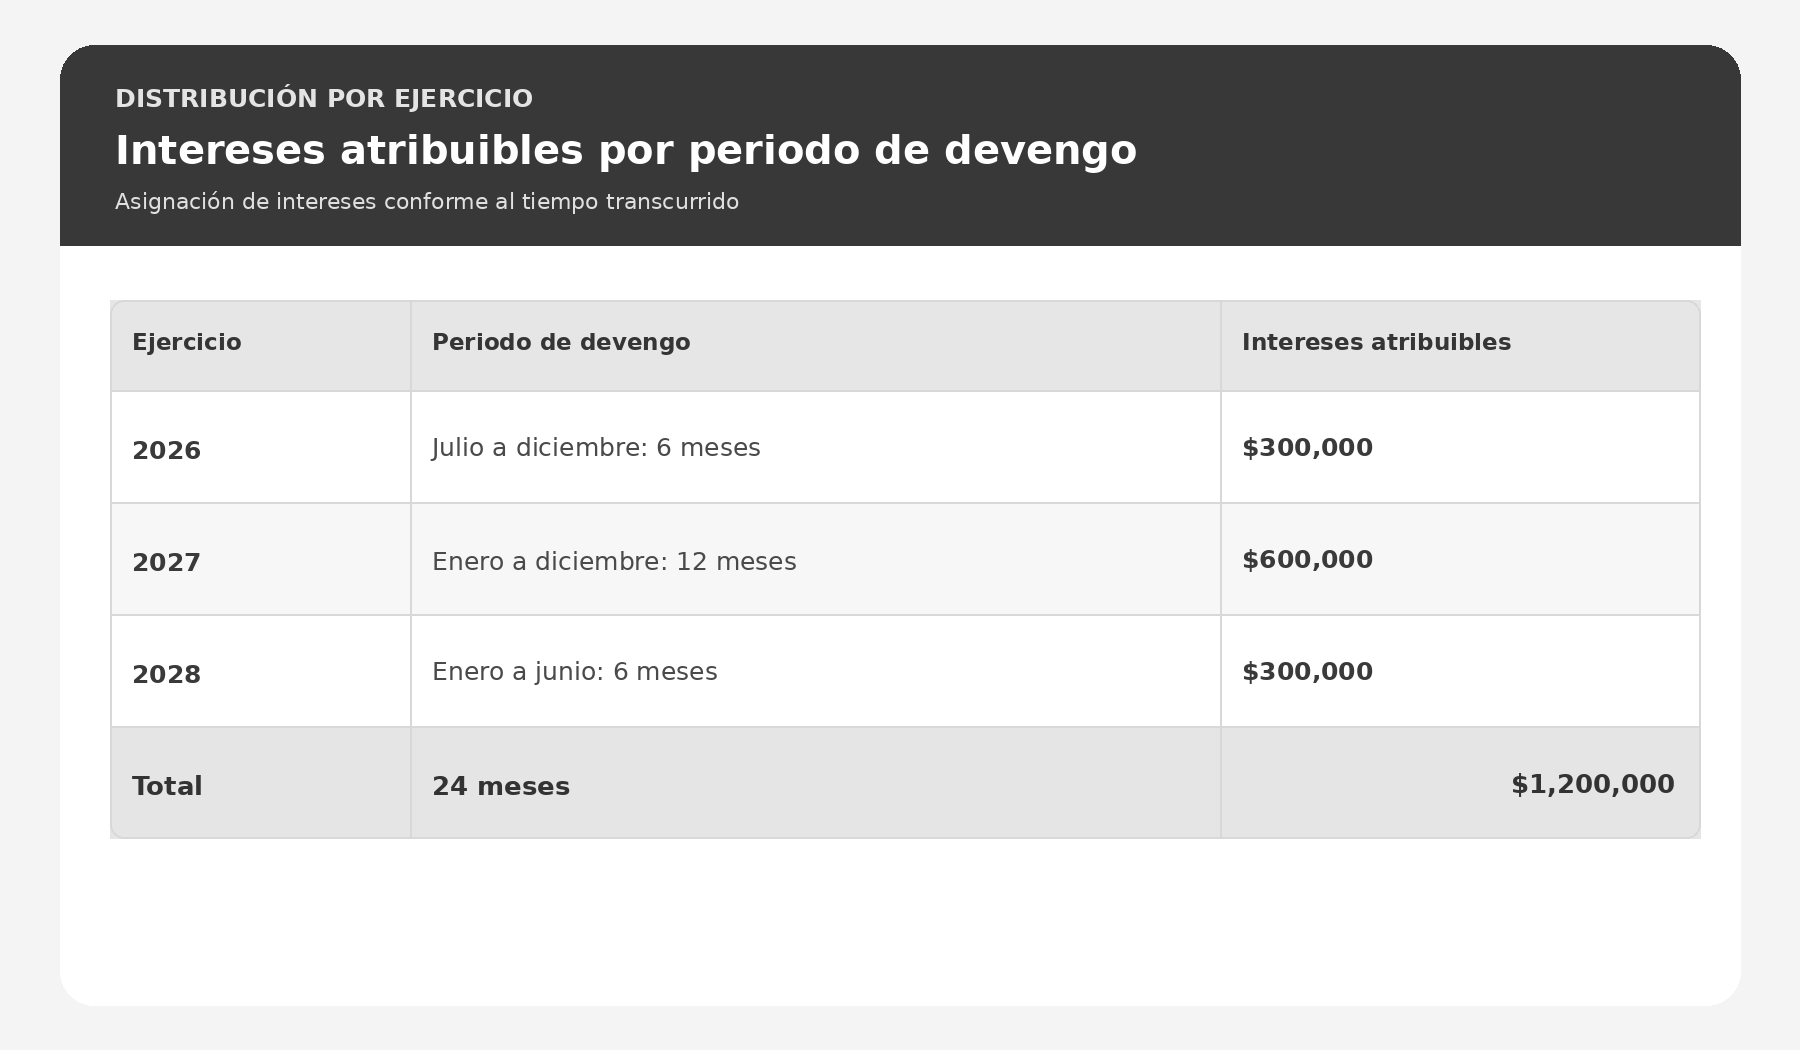
Aunque la empresa desembolsó los $1,200,000 durante 2026, el criterio de devengo impediría deducir íntegramente esa cantidad en dicho ejercicio. Bajo las condiciones del ejemplo, únicamente $300,000 corresponderían al devengo de 2026. Los restantes $900,000 se reconocerían fiscalmente en los ejercicios posteriores, conforme se generen los intereses y siempre que se satisfagan los requisitos aplicables.
La consecuencia no consiste necesariamente en negar definitivamente la deducción, sino en impedir que se anticipe a un ejercicio distinto de aquel en que corresponde. Esta diferencia temporal puede modificar considerablemente la utilidad fiscal, los pagos provisionales y la planeación financiera del contribuyente.
El pago anticipado no es una simulación por sí mismo
Es importante evitar una conclusión excesiva. El pago anticipado de intereses no constituye, por su sola naturaleza, una operación simulada, indebida o carente de sustancia económica. Las partes pueden acordar válidamente condiciones de financiamiento que contemplen pagos anticipados, descuentos de tasas u otras ventajas comerciales.
El problema surge cuando se pretende atribuir al desembolso consecuencias fiscales que no corresponden con el momento de devengo establecido por la legislación. La autoridad debe distinguir entre la validez contractual de la operación y la procedencia de la deducción.
Una erogación puede ser jurídicamente válida y estar debidamente documentada, pero no resultar deducible en el ejercicio en que se efectuó. Esta distinción permite comprender por qué el TFJA no desconoce la libertad contractual de las partes, sino que delimita sus efectos frente al impuesto sobre la renta. El contrato determina las obligaciones entre acreedor y deudor; la ley fiscal determina cuándo y bajo qué condiciones esas obligaciones producen una deducción.
Requisitos adicionales y límites a la deducción
La identificación del devengo constituye apenas el primer paso del análisis. El artículo 27, fracción I, de la LISR exige que las deducciones sean estrictamente indispensables para los fines de la actividad del contribuyente, salvo las excepciones legales. La fracción VII establece requisitos relacionados con los intereses derivados de capitales tomados en préstamo, particularmente respecto de su inversión en los fines del negocio.
También deben atenderse las reglas documentales y contables aplicables. Por su parte, el artículo 28, fracción XXVII, contempla limitaciones relacionadas con deudas que exceden determinados parámetros respecto del capital contable, bajo los supuestos legales correspondientes. La fracción XXXII establece restricciones a la deducción de intereses netos cuando se actualizan sus condiciones y umbrales.
Estas disposiciones tienen finalidades diferentes del principio de devengo. Una empresa podría demostrar que los intereses se generaron durante el ejercicio y, aun así, enfrentar una limitación a su deducción por razones relacionadas con el financiamiento, la estructura de capital o los límites fiscales establecidos por la ley. En consecuencia, el análisis de intereses debe realizarse de manera integral y no reducirse a verificar la fecha del pago.
Alcance jurídico del precedente IX-P-SS-471
La tesis fue emitida por el Pleno Jurisdiccional de la Sala Superior del TFJA, al resolver el juicio contencioso administrativo identificado en el propio precedente. Su aprobación ocurrió el 25 de junio de 2025, después de la resolución adoptada el 26 de marzo de ese año, y fue publicada en la revista del tribunal correspondiente a agosto de 2025. El criterio constituye un precedente jurisdiccional relevante para interpretar la deducción de intereses anticipados.
Sin embargo, debe distinguirse de una jurisprudencia obligatoria de la Suprema Corte de Justicia de la Nación. Su alcance debe examinarse conforme a las reglas que regulan los precedentes y la jurisprudencia del TFJA, así como a la legislación aplicable al ejercicio fiscal controvertido. El valor del criterio reside en la claridad de su razonamiento: el desembolso anticipado no altera la naturaleza temporal del interés.
La deducción de intereses debe responder al ejercicio en que se generan jurídicamente, no necesariamente a aquel en que el contribuyente decide desembolsarlos
Recomendaciones para las empresas
La prevención comienza desde la negociación del financiamiento. Los contratos deben identificar con precisión el principal, la tasa, el periodo de generación de intereses, las fechas de pago y las condiciones aplicables a los desembolsos anticipados. El área contable debe preparar una cédula de devengo que permita distribuir los intereses entre los ejercicios correspondientes y conciliarla con los registros financieros.
También resulta conveniente conservar los cálculos utilizados, los estados de cuenta, los comprobantes y la documentación que demuestre el destino empresarial del préstamo. Cuando exista un pago anticipado, debe distinguirse la salida de efectivo del reconocimiento fiscal de los intereses. Finalmente, las empresas deben revisar las limitaciones especiales previstas en la LISR antes de determinar la deducción definitiva. La documentación debe permitir responder tres preguntas: qué obligación financiera existe, durante qué periodo se generan sus intereses y por qué resulta fiscalmente procedente deducirlos.
Conclusión: el ejercicio fiscal no se elige mediante el calendario de pagos
El precedente IX-P-SS-471 confirma una distinción fundamental del impuesto sobre la renta: pagar una obligación no significa necesariamente que el gasto se haya devengado en su totalidad. Los intereses representan una contraprestación vinculada con el transcurso del tiempo. Por ello, su deducción ordinaria debe corresponder al ejercicio en que se generan, sin que un convenio de pago anticipado permita trasladar libremente su reconocimiento fiscal.
La interpretación resulta relevante tanto para la legislación histórica examinada por el TFJA como para el análisis del artículo 25, fracción VII, de la LISR vigente, sin perjuicio de los demás requisitos y limitaciones legales. La planeación financiera puede anticipar desembolsos, pero no debe anticipar artificialmente deducciones. La seguridad jurídica exige que los contratos, la contabilidad y las declaraciones reflejen el periodo real de generación de los intereses.
Se reproduce íntegramente la tesis proporcionada para consulta del lector, conservando su contenido y referencias.
LEY DEL IMPUESTO SOBRE LA RENTA
IX-P-SS-471
DEDUCCIÓN POR CONCEPTO DE INTERESES PAGADOS ANTICIPADAMENTE. ESTÁ SUPEDITADA A QUE LOS MISMOS SE ENCUENTREN EFECTIVAMENTE DEVENGADOS EN ATENCIÓN A LO DISPUESTO POR EL ARTÍCULO 29 FRACCIÓN IX DE LA LEY DEL IMPUESTO SOBRE LA RENTA (LEGISLACIÓN VIGENTE EN 2009).- De conformidad con el artículo 29 fracción IX de la Ley del Impuesto sobre la Renta vigente para 2009, los contribuyentes podrán efectuar las deducciones de los intereses devengados a cargo en el ejercicio, sin embargo, no existe disposición legal que contemple lo que se debe de entender por el término “devengados”. Al respecto, la Primera Sala de la Suprema Corte de Justicia de la Nación en la ejecutoria de 02 de abril de 2017, al resolver el amparo en revisión 947/2016, hace referencia a los intereses devengados, en el sentido de que los mismos son los que se generan día a día, incorporándose al patrimonio de las personas momento a momento desde que inicia la obligación jurídica principal y hasta en tanto se extinga la misma. Por su parte, de la NIF A-2 Postulado Básico, en sus párrafos 27 y 38, se puede advertir que los intereses devengados se actualizan (ocurren) día con día; por lo tanto, deben reconocerse contablemente en su totalidad cuando ocurren, independientemente de la fecha en que se consideren realizados (fecha de pago) o las partes convengan su realización. De ahí que aún y cuando las partes cuenten con la libertad contractual para adelantar pagos de intereses de otros ejercicios y reducir tasas, la deducción por concepto de intereses pagados anticipadamente en un ejercicio está supeditada a que los mismos se encuentren devengados de conformidad con lo establecido en el artículo 29, fracción IX de la Ley del Impuesto sobre la Renta; en el entendido de que por su naturaleza, el devengo de los intereses para fines fiscales se actualiza día con día por el simple transcurso del tiempo, y consecuentemente, su reconocimiento tributario debe de realizarse en el ejercicio en que debieran de ocurrir y no en uno previo, independientemente de su fecha de pago.
Juicio Contencioso Administrativo Núm. 19/2282-24- 01-02-05-OL/19/97-PL-04-00.- Resuelto por el Pleno Jurisdiccional de la Sala Superior del Tribunal Federal de Justicia Administrativa, en sesión de 26 de marzo de 2025, por unanimidad de 8 votos a favor.- Magistrado Ponente: Carlos Chaurand Arzate.- Secretaria: Lic. Paloma Márquez Escamilla.
(Tesis aprobada en sesión de 25 de junio de 2025)
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo