Pagos en efectivo ¿no son deducción autorizada?
Generalmente son no autorizadas, pero existe un caso de excepción, debido a la condición de la población si es de difícil acceso y no tiene cerca servicios financieros
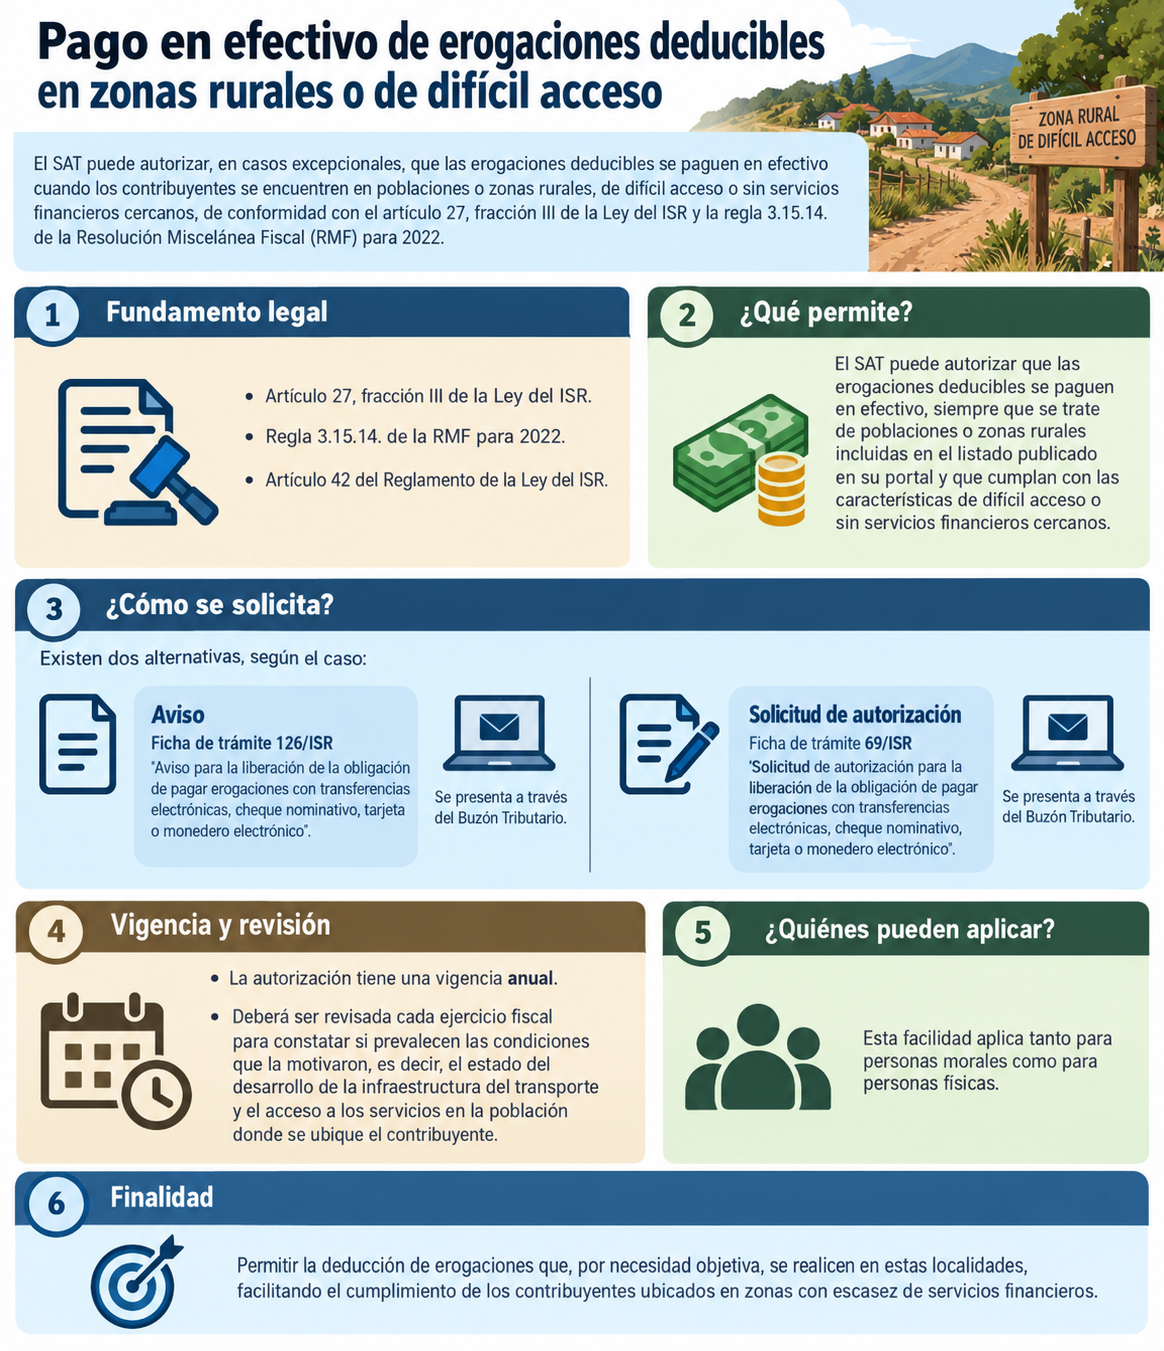
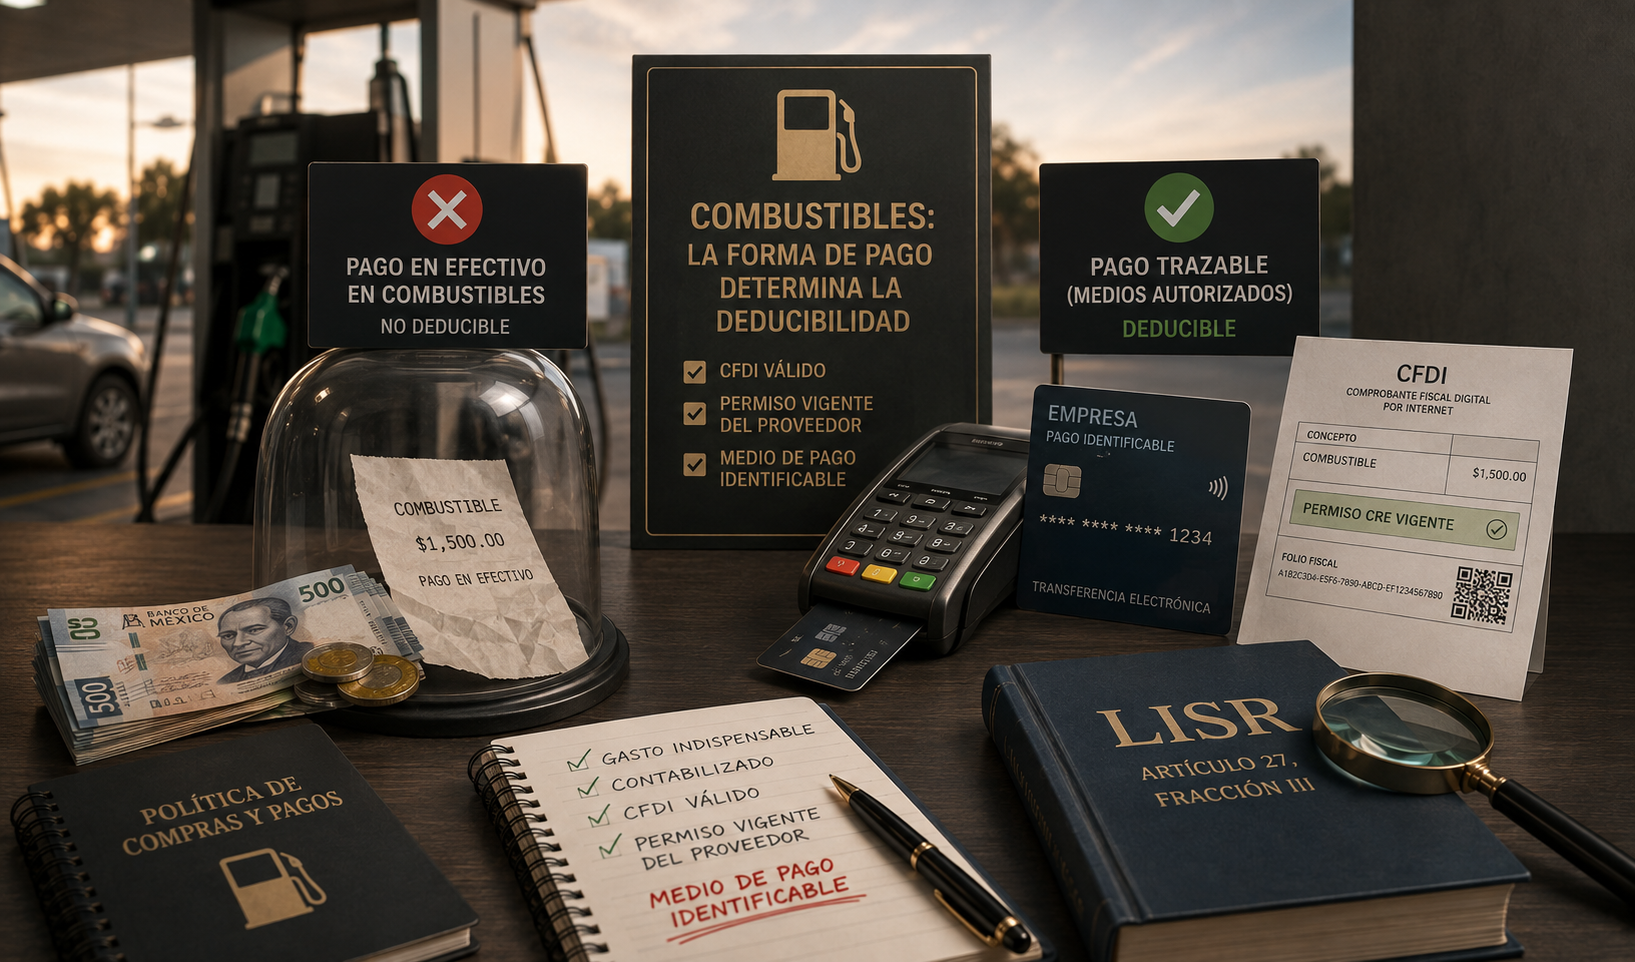
Como sabemos dentro de los requisitos de las deducciones fiscales, encontramos la referida a la forma de pagar las contraprestaciones por las erogaciones a deducir. Lo anterior se encuentra contemplado en el artículo 27, fracción III de la Ley del Impuesto Sobre la Renta (ISR), contemplando como requisito efectuarlos de acuerdo a los medios de pago permitidos, pero también se prevé que el Servicio de Administración Tributaria (SAT) está facultadas para autorizar, en casos excepcionales, que se efectúen en efectivo cuándo se encuentren en poblaciones o en zonas rurales, de difícil acceso o sin servicios financieros cercanos.
Así, para solucionar y facilitar a los contribuyentes ubicados en zonas con esas características, el SAT puede autorizar previa presentación de aviso de los interesados a que se puedan efectuar en efectivo, tomando el contenido de la regla 3.15.14., de la Resolución Miscelánea Fiscal (RMF) para 2022, establece esta posibilidad siempre que cumplan con las características de desarrollo mencionadas y sean de las poblaciones o zonas rurales incluidas en el listado dado a conocer a través del portal de internet del SAT.
Esto sólo será después de que se presente un aviso a través de buzón tributario en términos de la ficha de trámite 126/ISR ‘Aviso para la liberación de la obligación de pagar erogaciones con transferencias electrónicas, cheque nominativo, tarjeta o monedero electrónico’, contenida en el Anexo 1-A.
Adicional a lo anterior, la misma regla establece la posibilidad de quedar liberado de estos requisitos, pero siempre que se presente una solicitud de autorización, aplicando para ellos la ficha 69/ISR ‘Solicitud de autorización para la liberación de la obligación de pagar erogaciones con transferencias electrónicas, cheque nominativo, tarjeta o monedero electrónico’.
La autorización tiene una vigencia anual, y deberá ser revisada cada ejercicio fiscal para constatar si prevalecen la condiciones que la motivaron, esto es, el estado del desarrollo de la infraestructura del transporte y el acceso a los servicios en la población donde se ubique el contribuyente, esto de conformidad con el artículo 42 del Reglamento de la Ley del ISR.
Esta facilidad es para permitir la deducción de erogaciones que por necesidad objetiva se realicen en estas localidades. Este beneficio no es especial para contribuyentes personas morales también aplica para las personas físicas. De esta manera se permite dar cumplimiento a los contribuyentes ubicados en zonas con escases de estos servicios.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo