Las contraprestaciones superiores a $100,000 que deben informarse al SAT
La obligación de informar operaciones superiores a cien mil pesos no se determina por cliente, sino por operación, considerando pagos acumulados de una misma transacción e impuestos recibidos en efectivo.
Una obligación sencilla en apariencia, compleja en su aplicación
La Ley del Impuesto sobre la Renta (ISR) contempla una obligación informativa que suele pasar inadvertida dentro de los procesos cotidianos de tesorería y contabilidad: reportar al Servicio de Administración Tributaria determinadas contraprestaciones recibidas en efectivo, moneda nacional o extranjera, así como en piezas de oro o plata, cuando excedan de $100,000.
La obligación alcanza, entre otros sujetos, a personas morales del régimen general, determinadas donatarias autorizadas y personas físicas que realizan actividades empresariales o profesionales, arrendamiento o enajenación de bienes. El portal del SAT mantiene actualmente el trámite denominado “Declaración informativa por contraprestaciones o donativos recibidos superiores a $100,000.00 pesos” y señala que debe presentarse, como regla, a más tardar el día 17 del mes siguiente a aquel en que se realice la operación.
La aparente simplicidad del mandato desaparece cuando surgen tres preguntas prácticas: ¿deben acumularse todos los pagos recibidos de un mismo cliente?, ¿qué ocurre si una sola operación se cobra en parcialidades?, y ¿el umbral de $100,000 debe calcularse antes o después de los impuestos trasladados? La respuesta exige leer conjuntamente la ley, su reglamento y las reglas administrativas aplicables.
No existe una acumulación general por cliente
El primer punto requiere distinguir entre persona, pago y operación. La legislación no establece, como regla general, que deban sumarse indiscriminadamente todas las operaciones realizadas con un mismo cliente durante un mes para determinar si se supera el umbral de $100,000. Por tanto, si un cliente celebra varias operaciones independientes, cada una debe analizarse conforme a su propia naturaleza y documentación.
Sin embargo, tampoco sería correcto afirmar que el límite se determina exclusivamente “por CFDI” o “por pago” de manera aislada.
El Reglamento de la Ley del ISR establece expresamente que, cuando se trate de una misma operación liquidada mediante uno o varios pagos en efectivo, moneda extranjera, oro o plata, éstos deben considerarse conjuntamente. Si su suma supera los cien mil pesos, la declaración debe presentarse a más tardar el día 17 del mes inmediato posterior a aquel en que se rebase el monto. Para personas morales y donatarias esta regla se encuentra en el artículo 112 del Reglamento.
La unidad de análisis no es necesariamente el cliente, el mes ni cada pago aislado: la legislación obliga a reconstruir la operación y determinar cuánto efectivo se recibió realmente por ella
La misma lógica se reproduce para determinados contribuyentes personas físicas en el artículo 161 reglamentario. La conclusión debe formularse con precisión: no existe una acumulación automática de todas las operaciones de un cliente; sí existe acumulación de los distintos pagos correspondientes a una misma operación.
El fraccionamiento del cobro no fragmenta la operación
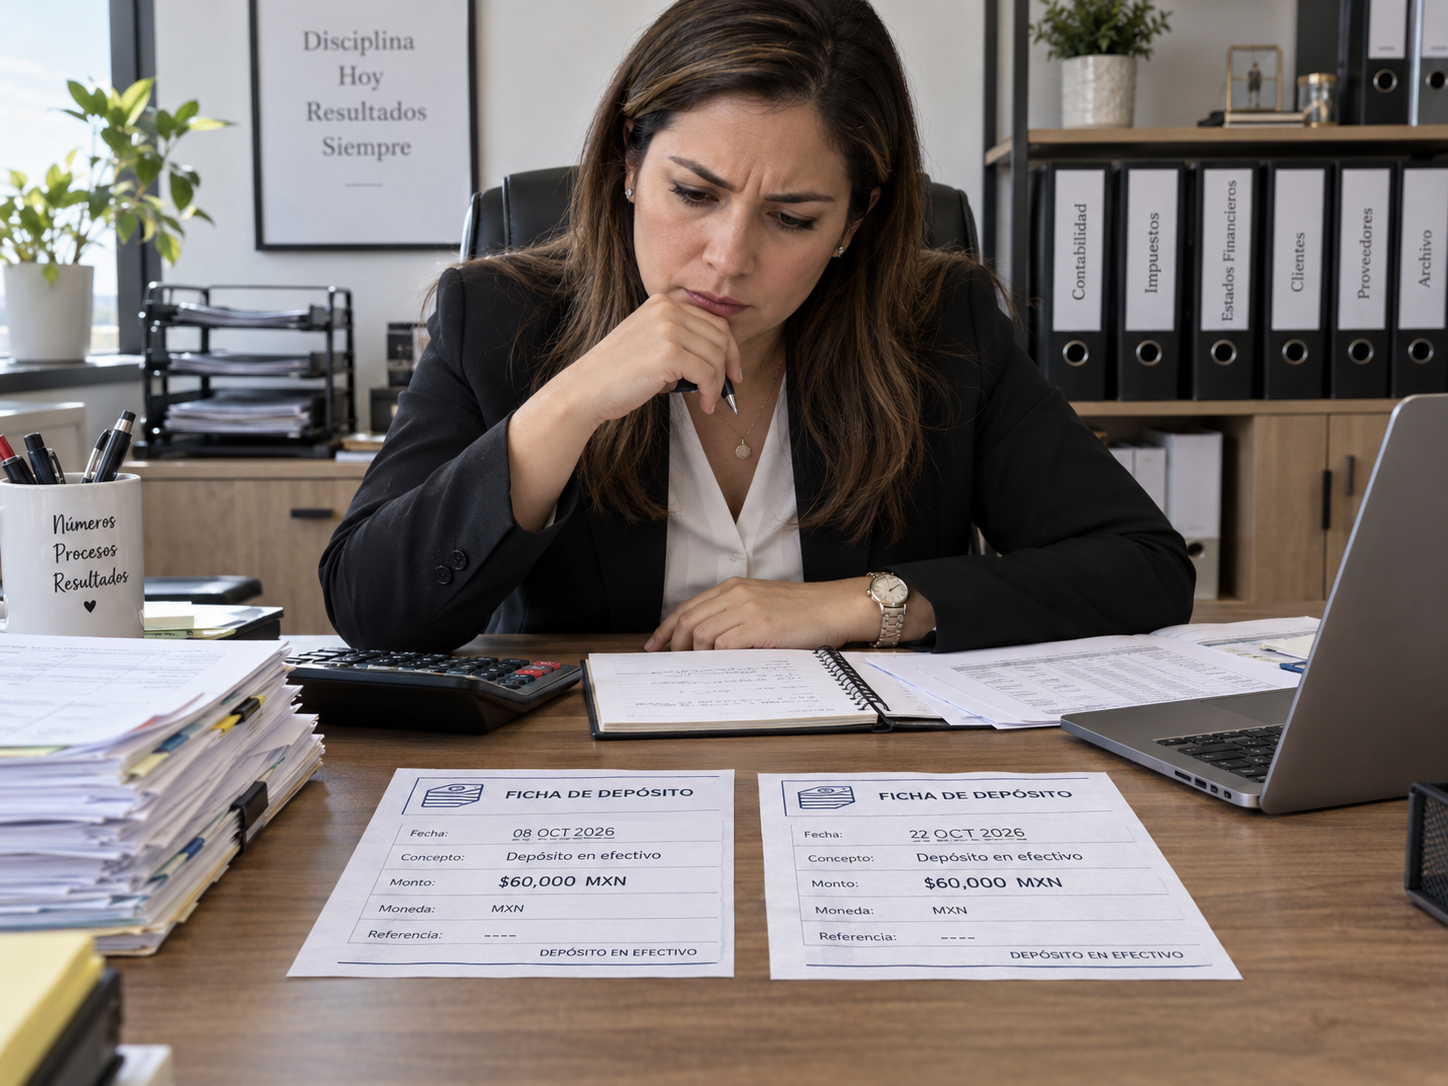
Este matiz tiene consecuencias importantes, supongamos que una empresa vende un activo por $180,000 y pacta recibir tres pagos en efectivo de $60,000. Ninguno de los pagos, considerado aisladamente, supera $100,000. Sin embargo, los tres corresponden a una misma operación. El análisis no termina examinando cada entrega por separado. Al acumularse los pagos de esa misma transacción y superarse el umbral, se actualiza la obligación informativa.
El Reglamento busca impedir precisamente que la forma de pago altere artificialmente la identificación de una operación cuyo valor económico supera el límite legal. La norma atiende a la realidad integral del negocio, no a la simple división material del efectivo recibido. Esta regla también demuestra por qué no resulta técnicamente suficiente afirmar que la obligación se determina únicamente por “evento” si con ello se pretende identificar cada entrega de dinero como un evento independiente. El acontecimiento jurídicamente relevante es la operación subyacente, aunque su contraprestación se cobre en diversas exhibiciones.
Los impuestos sí deben considerarse para determinar el límite
Aquí existe una precisión especialmente importante, una lectura aislada de la palabra “contraprestación” podría llevar a pensar que para determinar los $100,000 debe utilizarse exclusivamente el precio antes de IVA u otros impuestos trasladados. Sin embargo, el Reglamento de la Ley del ISR resuelve expresamente esta cuestión.
El artículo 112 dispone, para las personas morales y donatarias comprendidas en los preceptos respectivos, que debe informarse la contraprestación o donativo recibido cuando, al incluir los impuestos correspondientes, se supere la cantidad establecida en la ley. El artículo 161 contiene la misma regla respecto de las contraprestaciones comprendidas en los artículos 118, fracción V, y 128 de la Ley.
Por ello, desde una perspectiva de cumplimiento preventivo, no resulta correcto excluir automáticamente el IVA u otros impuestos trasladados para determinar si se rebasa el límite cuando la disposición reglamentaria ordena considerar el monto con impuestos. Esta precisión es además congruente con la información del SAT, que utiliza como referencia el monto consignado en el comprobante expedido para identificar las operaciones sujetas a la declaración.
¿Y si una parte se paga en efectivo y otra mediante transferencia?
El Reglamento también regula las operaciones con formas de pago mixtas. Si una parte de la contraprestación se recibe en efectivo, oro o plata y otra se liquida mediante cheque, transferencia bancaria u otros instrumentos monetarios, el análisis no se realiza sumando indiscriminadamente todas las modalidades.
Para efectos del umbral, la regulación señala que debe atenderse a lo recibido en efectivo, oro o plata, sin considerar lo cubierto mediante las demás formas de pago. El Reglamento exige informar cuando la parte recibida bajo las modalidades sujetas al reporte excede los cien mil pesos dentro del periodo previsto.
Esto significa que una operación puede tener un valor total considerable y, sin embargo, no generar esta declaración específica si la porción recibida en efectivo u otros medios expresamente señalados no supera el umbral correspondiente.
La distinción es fundamental: la obligación no busca informar cualquier operación mayor a $100,000, sino aquellas en las que la contraprestación sujeta a vigilancia por la forma en que fue recibida rebasa el límite legal.
El CFDI es referencia documental, pero la operación sigue siendo determinante
La ficha del SAT señala que los $100,000 deben analizarse considerando el monto consignado en el comprobante expedido. Esa regla ofrece un elemento administrativo importante para identificar las operaciones reportables. No obstante, el comprobante no debería analizarse de manera desvinculada del negocio que documenta.
Una operación puede generar varios pagos e incluso diversos documentos relacionados. Si todos corresponden a la misma transacción económica y jurídica, el reglamento exige atender a la suma de los pagos sujetos a la obligación.
Por ello, un sistema automatizado que únicamente busque CFDI superiores a $100,000 podría producir falsos negativos. Podría ignorar, por ejemplo, una operación por $150,000 liquidada mediante tres pagos en efectivo de $50,000. El control adecuado debe vincular cliente, contrato, operación, CFDI, forma de pago y fecha de cobro.
Moneda extranjera: una regla específica para esta informativa
Otro aspecto que merece especial atención se presenta cuando la contraprestación se recibe en moneda extranjera. La información publicada por el SAT indica que debe emplearse la cotización o tipo de cambio publicado por el Banco de México el día en que se realizó la operación; cuando no exista publicación en esa fecha, debe utilizarse la última cotización o tipo de cambio publicado.
Esta mecánica merece identificarse expresamente dentro de los procedimientos internos, porque puede diferir de los criterios de conversión utilizados para otras determinaciones fiscales. En materia tributaria no siempre existe una única regla de tipo de cambio aplicable para cualquier finalidad. El área contable debe identificar cuál disposición gobierna específicamente el trámite que está realizando.
Fraccionar el cobro de una misma operación no elimina la obligación informativa; cuando los pagos acumulados rebasan el umbral legal, el deber de informar se actualiza en ese momento
El verdadero riesgo está en los sistemas que no relacionan pagos
Esta obligación constituye un buen ejemplo de cómo un incumplimiento puede originarse no por desconocimiento de la ley, sino por una arquitectura deficiente de información. Tesorería puede visualizar cada depósito; facturación conoce el CFDI; ventas identifica el contrato, y contabilidad registra la cuenta. Pero si ninguno de los sistemas relaciona adecuadamente los pagos con la operación que los originó, la empresa puede dejar de detectar el momento en que se supera el umbral.
El control interno debería permitir identificar operaciones cobradas en efectivo, asociar pagos parciales a una misma transacción, distinguir formas de pago mixtas, considerar los impuestos correspondientes y generar alertas antes del día 17 del mes siguiente.
La obligación informativa de operaciones superiores a $100,000 demuestra así que el cumplimiento fiscal no consiste simplemente en revisar facturas de gran importe. La pregunta correcta no es solamente “¿recibimos un pago mayor a cien mil pesos?”, sino “¿cuánto efectivo hemos recibido por esta misma operación y en qué momento rebasamos el umbral?” Ésa es la diferencia entre un control basado exclusivamente en documentos y uno diseñado para comprender jurídicamente la realidad de la transacción.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo