Efectos de una inscripción equivocada en Actividades Vulnerables
La inscripción errónea en el padrón no convierte una operación en Actividad Vulnerable, pero mientras subsista el registro deben presentarse Avisos o Informes hasta tramitar formalmente la baja correspondiente.
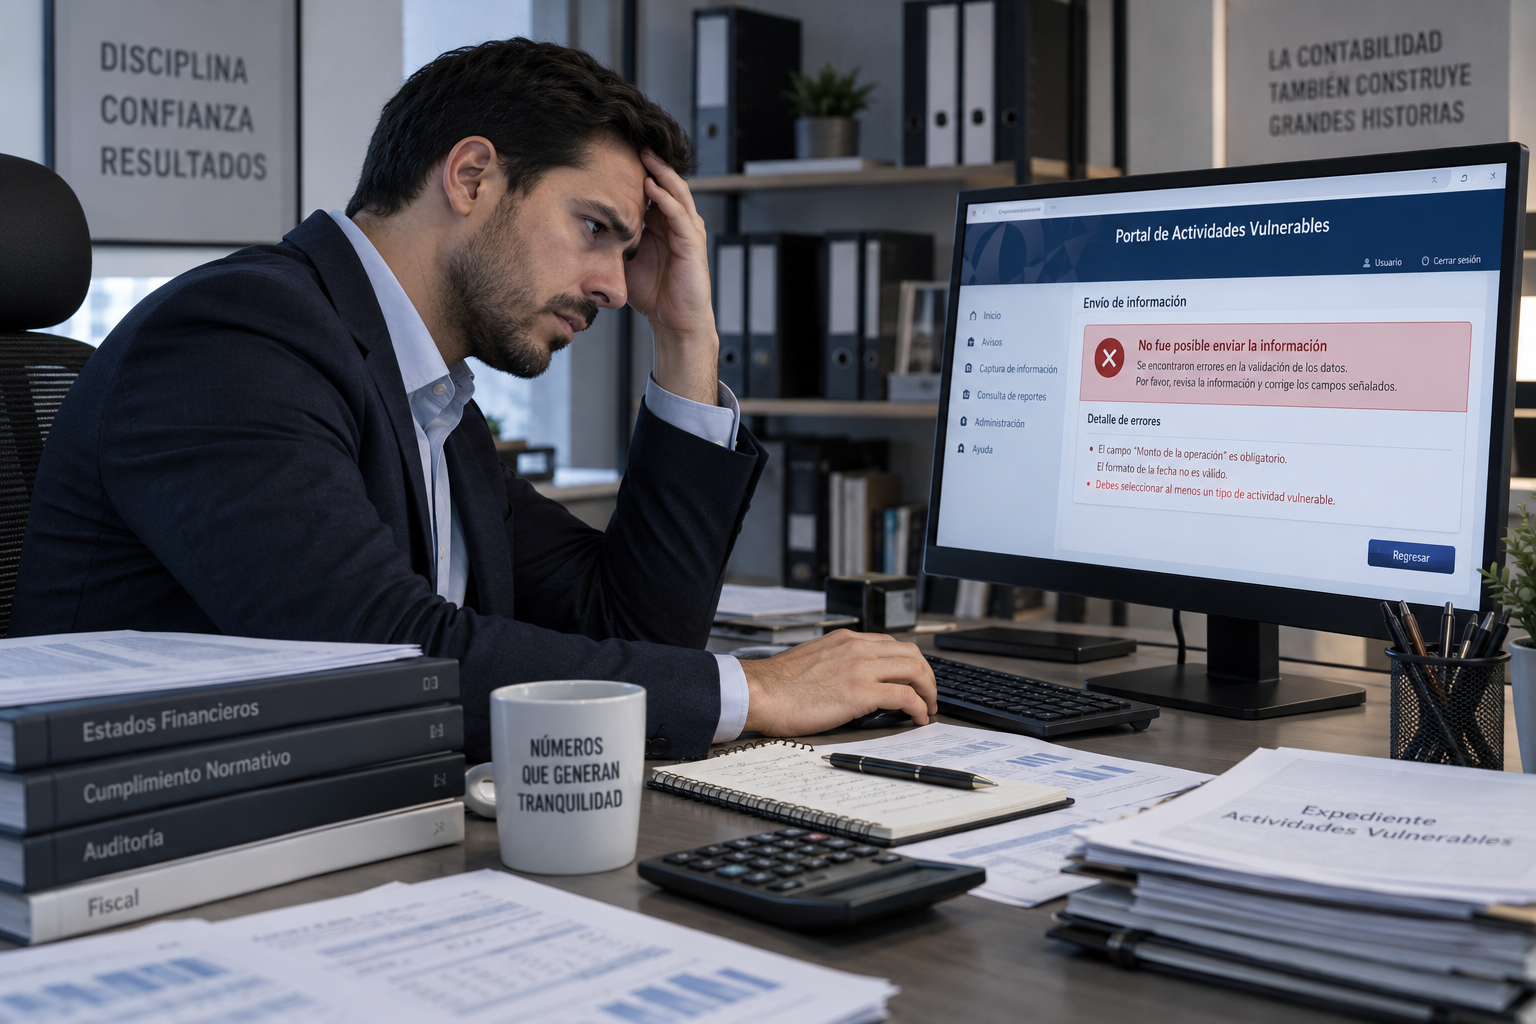
Un alta que pudo haber sido incorrecta
La inscripción en el padrón de quienes realizan Actividades Vulnerables puede derivar de una interpretación equivocada del artículo 17 de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita. Una persona puede registrarse al considerar que determinada actividad encuadra en la Ley y después advertir que las operaciones realmente realizadas no reúnen los elementos correspondientes.
El problema aparece cuando, después de detectar el error, se considera que basta con dejar de presentar información ante el SAT. Esa conclusión no necesariamente resulta correcta, porque debe distinguirse entre la realización material de una Actividad Vulnerable y la situación formal que deriva de permanecer inscrito en el padrón.
Actividad material y registro administrativo
Desde el punto de vista sustantivo, las obligaciones previstas por la LFPIORPI se relacionan con la realización efectiva de las actividades señaladas en su artículo 17. Por ello, una inscripción incorrecta no debería convertir por sí misma una actividad ordinaria en una Actividad Vulnerable.
Sin embargo, el registro produce consecuencias administrativas mientras permanezca vigente. Una vez que la persona aparece inscrita, la situación debe regularizarse mediante el procedimiento correspondiente y no únicamente mediante la decisión interna de dejar de cumplir.
El error en el alta puede explicar por qué materialmente no existieron operaciones vulnerables, pero no necesariamente elimina de forma automática las obligaciones formales vinculadas con el registro.
La importancia de la reforma reglamentaria de 2026
La reforma al Reglamento de la LFPIORPI publicada el 27 de marzo de 2026 resulta particularmente importante para este supuesto. El artículo 12 establece que quienes se encuentren registrados y dejen de realizar Actividades Vulnerables deberán presentar su baja del padrón.
La misma disposición señala que, mientras la baja no sea tramitada, quienes permanezcan registrados deberán continuar presentando los Avisos o Informes correspondientes.
Esta regla permite advertir que la solución frente a un alta equivocada no consiste en abandonar unilateralmente el cumplimiento, sino en formalizar la baja y conservar la evidencia de su presentación.
La realización material de una Actividad Vulnerable y la permanencia formal en el padrón constituyen situaciones distintas que producen consecuencias jurídicas igualmente diferenciadas
¿Por qué presentar informes en ceros?
Puede parecer contradictorio exigir un informe en ceros a una persona que sostiene que nunca debió encontrarse inscrita. Sin embargo, el informe no necesariamente implica reconocer que durante ese periodo se realizó una Actividad Vulnerable.
Su finalidad consiste en informar que, durante el periodo correspondiente, no existieron actos u operaciones objeto de Aviso.
Por ello, mientras el registro permanezca activo, el informe en ceros puede funcionar como un mecanismo de cumplimiento formal hasta que la baja produzca sus efectos.
Lo recomendable es conservar conjuntamente la documentación que explique por qué el alta fue incorrecta, los informes presentados durante el periodo correspondiente y la constancia mediante la cual se formalizó posteriormente la baja.
La baja produce efectos hacia adelante
Otro elemento importante consiste en que la baja produce efectos a partir de su presentación. Por ello, no debería asumirse que sus consecuencias se retrotraen automáticamente al momento en que se efectuó el alta.
Si una persona detecta que fue registrada por error, resulta conveniente actuar inmediatamente. Cada periodo durante el cual permanezca inscrita puede prolongar obligaciones formales que pudieron terminarse mediante la baja correspondiente.
La regularización oportuna evita además que posteriormente exista una diferencia entre la posición jurídica de la empresa —consistente en que nunca realizó la actividad— y la información administrativa que continúa mostrándola como sujeto inscrito.
No toda reforma publicada en 2026 estaba vigente en septiembre
También resulta importante atender a la fecha de aplicación de las disposiciones. Las modificaciones a las Reglas de Carácter General publicadas durante 2026 no necesariamente se encontraban todas vigentes el 18 de septiembre de ese año.
Por ello, cualquier análisis debe distinguir entre normas ya aplicables y disposiciones cuya entrada en vigor fue fijada para una fecha posterior. En este caso, el punto central se encuentra en el artículo 12 del Reglamento reformado en marzo de 2026, que sí establece expresamente la continuidad de Avisos o Informes mientras no sea presentada la baja.
Mientras no se tramite la baja, suspender los informes puede convertir un error de registro en un incumplimiento formal que pudo evitarse mediante una regularización oportuna
Qué debe hacer una persona inscrita por error
Frente a una inscripción incorrecta, el primer paso consiste en revisar jurídicamente el supuesto del artículo 17 bajo el cual se efectuó el alta. Debe documentarse por qué las operaciones realmente desarrolladas no encuadran en la Actividad Vulnerable correspondiente. Posteriormente debe tramitarse la baja y conservarse el acuse respectivo.
Mientras el registro permanezca activo, resulta riesgoso simplemente suspender la presentación de información. La disposición reglamentaria actualmente aplicable establece una obligación formal que continúa hasta que la baja sea presentada.
También conviene revisar periodos anteriores para identificar si existen Informes o Avisos pendientes y determinar la forma adecuada de regularizarlos.
Un error registral debe corregirse formalmente
El punto principal puede resumirse de manera sencilla: una inscripción equivocada no convierte automáticamente las operaciones ordinarias en Actividades Vulnerables, pero tampoco desaparece por decisión unilateral del contribuyente.
Mientras el registro continúe vigente, subsisten determinadas consecuencias formales.
Por ello, la respuesta correcta frente a un alta errónea consiste en documentar la razón jurídica por la cual la actividad no encuadra en la LFPIORPI, mantener el cumplimiento correspondiente mientras el registro esté activo y tramitar oportunamente la baja. La diferencia es importante: no realizar una Actividad Vulnerable y no haber presentado la baja son situaciones jurídicas distintas. La primera se refiere a la naturaleza de las operaciones; la segunda, al estatus administrativo de la persona dentro del padrón.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo