¿Los umbrales de identificación y aviso deben calcularse con IVA o sin IVA?
El tratamiento del IVA cambia según se determine el umbral de actividad vulnerable, el monto reportable en el Aviso o la restricción al uso de efectivo prevista legalmente aplicable.
Una misma operación puede tener tres valores jurídicamente relevantes
Una de las dificultades prácticas más frecuentes en el cumplimiento de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita —LFPIORPI o Ley Antilavado— consiste en determinar qué importe debe utilizarse para comparar una operación contra los umbrales establecidos por la legislación. La duda es particularmente frecuente en operaciones gravadas con el impuesto al valor agregado: ¿debe compararse el precio antes del IVA o el importe total que finalmente paga el cliente?
La respuesta general es que, para determinar los montos o valores de las operaciones a que se refiere el artículo 17 de la LFPIORPI, las contribuciones y demás accesorios no deben considerarse. Así lo establece expresamente el artículo 6 del Reglamento de la Ley. Por tanto, tratándose de una operación gravada con IVA, el parámetro para determinar si se alcanza el umbral de identificación o de presentación de Aviso se construye, como regla general, sobre el valor de la operación sin adicionar ese impuesto.
Sin embargo, una reforma al Reglamento publicada el 27 de marzo de 2026 obliga a realizar una precisión que actualmente resulta indispensable: una cosa es el valor utilizado para saber si se alcanza el umbral previsto en el artículo 17; otra, el importe que debe reportarse cuando ya existe obligación de presentar un Aviso; y una tercera cuestión es el monto relevante para las restricciones de utilización de efectivo contenidas en el artículo 32 de la Ley. Confundir estos tres momentos puede generar errores de cumplimiento.
El artículo 6 del Reglamento: el IVA no integra el umbral del artículo 17
El artículo 6 del Reglamento establece actualmente que, para determinar el monto o valor de los actos u operaciones regulados por el artículo 17 de la Ley, el propio Reglamento y las reglas de carácter general, quienes realicen dichas operaciones no deberán considerar las contribuciones y demás accesorios correspondientes a cada acto u operación. La regla es suficientemente amplia para comprender el IVA trasladado al adquirente, pues éste constituye una contribución distinta del precio o contraprestación que origina el acto.
Así, si una empresa vende un bien por $90,000 más IVA de $14,400, produciendo una factura total de $104,400, el monto que debe enfrentarse al umbral correspondiente del artículo 17 será, en principio, $90,000, no $104,400. El impuesto trasladado no provoca por sí mismo que una operación que se encuentra debajo del parámetro legal se transforme en actividad sujeta a identificación por excederlo.
Esta regla tiene sentido dentro de la propia estructura de la legislación. Los umbrales buscan medir el valor económico de la actividad u operación regulada, no las contribuciones que jurídicamente se generan como consecuencia de su realización. Por ello, el impuesto debe separarse del precio para efectuar esta primera comparación.
Una precisión necesaria: el umbral de joyería cambió
Para utilizar correctamente el ejemplo de una joyería es necesario actualizar un dato que ha cambiado legislativamente. El artículo 17, fracción VI, de la LFPIORPI fue reformado el 16 de julio de 2025. Actualmente, la comercialización o intermediación habitual o profesional de metales preciosos, piedras preciosas, joyas o relojes se ubica en el supuesto de actividad vulnerable cuando el valor del acto u operación es igual o superior a 805 veces el valor diario de la UMA. A su vez, la obligación de presentar Aviso surge cuando el monto es igual o superior a 1,605 UMA.
Por ello, el parámetro de 825 UMA utilizado en referencias anteriores ya no corresponde al texto vigente de esta fracción. Para 2026, el valor diario de la UMA es de $117.31, vigente a partir del 1 de febrero de dicho año. Esto coloca el umbral de 805 UMA en aproximadamente $94,434.55, mientras que el de 1,605 UMA equivale a aproximadamente $188,282.55.
La diferencia es relevante no sólo porque modifica las cifras, sino porque demuestra la necesidad de revisar los umbrales cada ejercicio y, adicionalmente, considerar las reformas legislativas. No basta actualizar en pesos un número histórico de UMAs si el propio multiplicador previsto en la Ley fue modificado.
Ejemplo: una joya de $90,000 más IVA
Supóngase que una joyería vende, durante septiembre de 2026, un anillo con piedra preciosa cuyo precio es de $90,000 más IVA de $14,400, resultando un total facturado de $104,400.
Para determinar si esa operación individual alcanza el umbral de 805 UMA previsto en el artículo 17, fracción VI, debe excluirse el IVA. Por tanto, deben compararse los $90,000 de precio contra los $94,434.55 que representan 805 UMA conforme al valor diario vigente en 2026.
La operación individual se encuentra por debajo del parámetro de identificación. El hecho de que la factura total ascienda a $104,400 no modifica esa conclusión, porque la diferencia de $14,400 corresponde al IVA y el artículo 6 del Reglamento ordena no tomar las contribuciones en consideración para determinar los montos regulados por el artículo 17.
La precisión es importante también desde el punto de vista documental. El sistema de cumplimiento debería estar configurado para separar el subtotal o contraprestación de las contribuciones trasladadas. Si el software compara automáticamente el total del CFDI contra los umbrales de la LFPIORPI, podría generar identificaciones o alertas utilizando una base incorrecta.
Identificación y Aviso son umbrales diferentes
Un segundo error común consiste en asumir que, desde el momento en que una operación califica como actividad vulnerable, necesariamente debe presentarse un Aviso. La Ley utiliza en varias actividades dos umbrales distintos. El primero permite determinar cuándo la operación se encuentra sujeta a las obligaciones de identificación correspondientes; el segundo establece cuándo debe formularse el Aviso ante la Secretaría.
En el caso de joyería, piedras y metales preciosos, el texto vigente fija el primer umbral en 805 UMA y el de Aviso en 1,605 UMA. Así, una venta por $120,000 antes de IVA supera 805 UMA en 2026 y debe analizarse como actividad vulnerable sujeta a las obligaciones correspondientes, pero individualmente todavía se encuentra debajo de 1,605 UMA para la presentación de Aviso.
Esta distinción obliga a que los controles administrativos no se limiten a clasificar operaciones como “reportables” o “no reportables”. Resulta más adecuado mantener, cuando menos, un seguimiento diferenciado entre operaciones que no alcanzan el umbral de identificación, operaciones que sí lo alcanzan pero individualmente no generan Aviso, y aquellas que se ubican directamente en el parámetro de reporte.
La acumulación de operaciones también debe vigilarse
La LFPIORPI establece además una regla de acumulación que impide analizar exclusivamente cada factura de manera aislada. El artículo 17 señala que los actos u operaciones inferiores a los montos previstos en sus fracciones no originan, en principio, obligación; no obstante, si una persona realiza operaciones cuya suma acumulada durante un periodo de seis meses supera los montos establecidos para la formulación de Avisos, puede actualizarse la obligación correspondiente.
El Reglamento precisa, por su parte, que para esta acumulación deben tomarse en cuenta los actos u operaciones que individualmente se ubiquen en los supuestos de identificación establecidos por el artículo 17. Esto requiere controles por cliente o usuario y por tipo de operación, no únicamente un análisis del importe individual de cada factura.
Desde una perspectiva práctica, el IVA continúa excluyéndose al efectuar estas comparaciones, pues el artículo 6 del Reglamento regula la determinación del valor de los actos u operaciones para efectos del artículo 17. La base de seguimiento debería, por ello, distinguir claramente importe de la operación, contribuciones trasladadas, fecha, cliente y acumulación aplicable.
La reforma de marzo de 2026 agregó una regla distinta para el Aviso
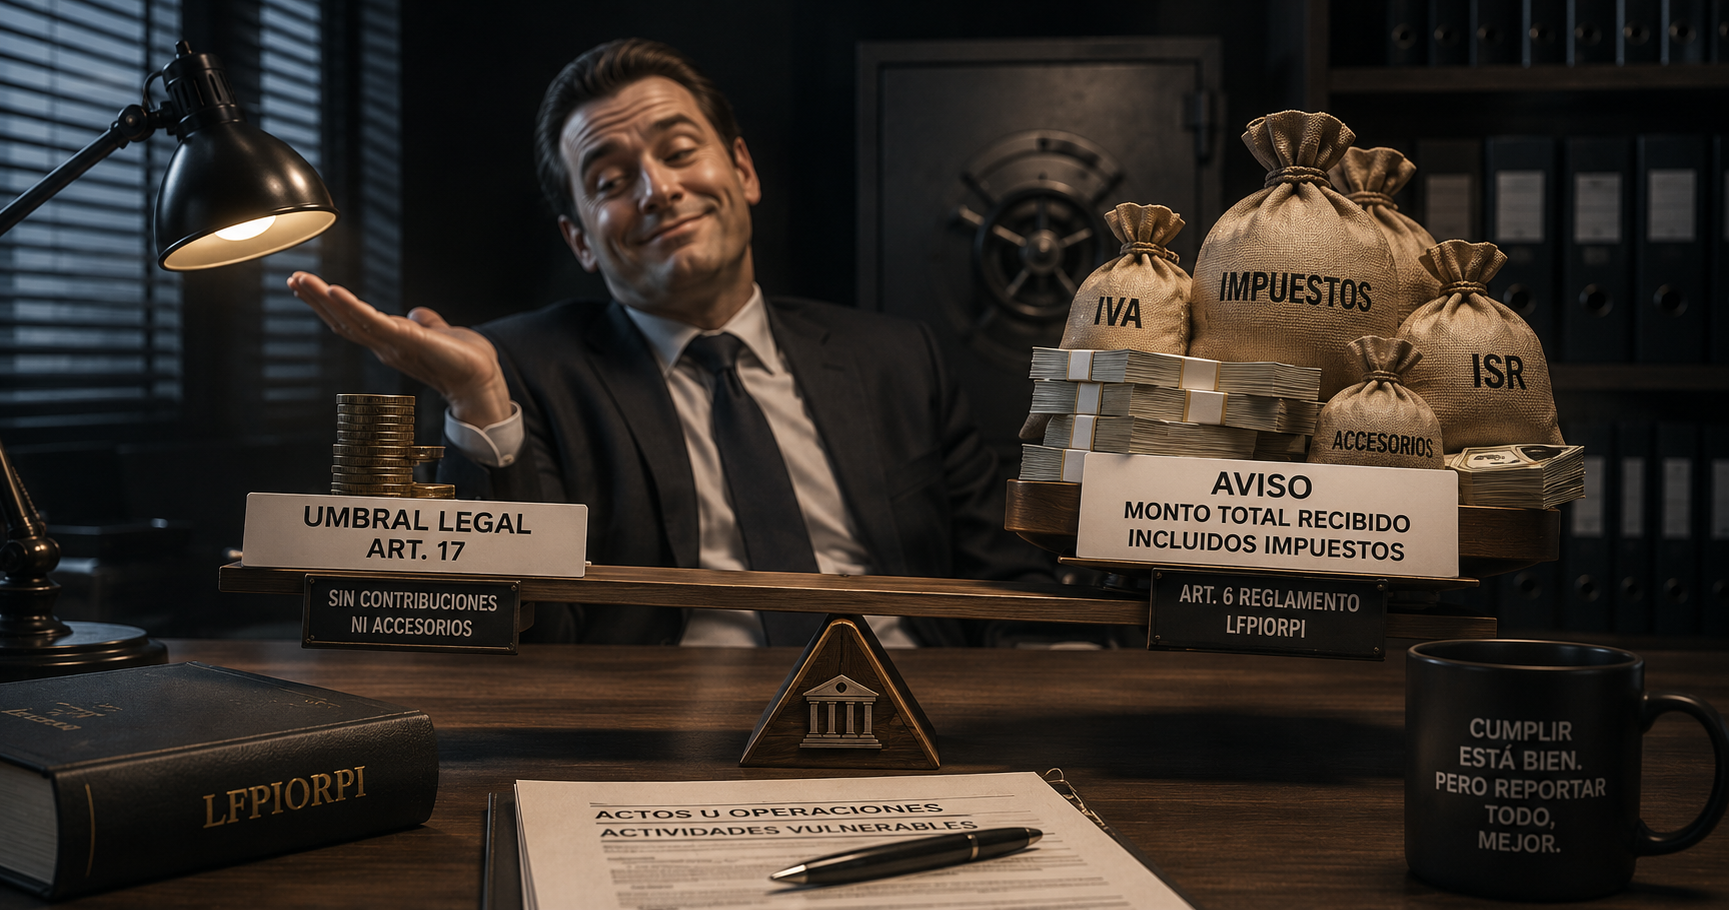
Aquí aparece una de las novedades más importantes del marco vigente. El artículo 6 del Reglamento fue reformado el 27 de marzo de 2026 para disponer que, aunque las contribuciones se excluyen al determinar si se alcanzan los umbrales, al momento de presentar el Aviso deben reportarse los montos totales de los pagos recibidos, incluidos aquellos relacionados con las contribuciones, sin necesidad de desglosarlos.
Esto produce una diferencia que debe entenderse cuidadosamente, para decidir si nace la obligación de presentar el Aviso, el contribuyente compara la operación contra el umbral legal sin IVA. Sin embargo, una vez actualizada la obligación, el dato que debe reportarse conforme al Reglamento es el monto total de los pagos recibidos, incluyendo las contribuciones relacionadas con la operación.
Supóngase una venta de joyería por $200,000 más IVA de $32,000, para determinar si se alcanza el umbral de Aviso de 1,605 UMA —aproximadamente $188,282.55 en 2026— se comparan los $200,000, sin incorporar el IVA. Como el precio supera el parámetro, existe obligación de presentar Aviso. Pero al reportar los pagos recibidos deberá atenderse a la regla vigente que exige informar el importe total recibido, incluidas las contribuciones relacionadas, es decir, los $232,000 si ése fue el pago efectivamente recibido en las condiciones correspondientes.
Por tanto, desde 2026 resulta insuficiente la afirmación simplificada de que “para efectos antilavado todo se calcula sin IVA”, la afirmación correcta requiere identificar qué cálculo se está realizando.
Comercio exterior tiene una regla particular
El propio artículo 6 establece una precisión para operaciones de comercio exterior comprendidas en la fracción XIV del artículo 17 de la LFPIORPI: en estos supuestos debe considerarse el monto o valor en aduana de las mercancías. La Ley, además, establece categorías específicas de mercancías sujetas a este régimen, entre ellas vehículos, determinadas máquinas, joyas, relojes, piedras y metales preciosos y obras de arte.
Esta regla demuestra nuevamente que no es adecuado aplicar un único criterio aritmético a todas las actividades vulnerables. El sujeto obligado debe identificar primero qué fracción del artículo 17 regula su actividad y, posteriormente, utilizar las reglas específicas de valoración, identificación, acumulación y Aviso correspondientes.
Restricción al uso de efectivo: aquí el tratamiento cambia
El punto que exige mayor atención es la prohibición establecida en el artículo 32 de la LFPIORPI, esta disposición limita el pago y aceptación de determinadas operaciones mediante monedas, billetes, divisas y metales preciosos cuando se alcanzan los umbrales correspondientes. Entre los actos comprendidos se encuentran inmuebles, vehículos, relojes, joyería, metales y piedras preciosas, obras de arte, servicios de blindaje y transmisiones de acciones, entre otros.
Para esta finalidad, el artículo 6 del Reglamento contiene actualmente una regla expresa y distinta: para determinar los montos de los actos u operaciones a que se refiere el artículo 32 deberán considerarse las contribuciones y demás accesorios generados en el acto u operación. Esta precisión fue incorporada mediante la reforma reglamentaria del 27 de marzo de 2026.
Por tanto, el IVA se excluye para determinar los umbrales del artículo 17, pero se incluye para determinar si se alcanza una prohibición de uso de efectivo conforme al artículo 32. Esta diferencia normativa es categórica y constituye probablemente la principal razón por la cual las empresas deberían separar ambos controles en sus sistemas administrativos.
El mismo IVA puede excluirse en un cálculo e incluirse en otro
Un ejemplo permite apreciar la diferencia. En 2026, la transmisión de propiedad de joyería, metales preciosos, piedras preciosas y obras de arte queda sujeta a la restricción del artículo 32 cuando alcanza 3,210 UMA, equivalentes aproximadamente a $376,565.10, conforme al valor diario de $117.31.
Supóngase una joya cuyo precio sea de $330,000 más IVA de $52,800, resultando un total de $382,800. Para efectos del artículo 17, el análisis de identificación y Aviso parte de $330,000, excluyendo el IVA. Esa cantidad supera tanto 805 UMA como 1,605 UMA, por lo que actualizará los efectos correspondientes de esa fracción.
Sin embargo, al revisar la restricción de efectivo del artículo 32, el cálculo cambia. Deben considerarse las contribuciones, por lo que el valor relevante asciende a $382,800. Ese importe rebasa los aproximadamente $376,565.10 correspondientes a 3,210 UMA en 2026. En consecuencia, el IVA que se excluyó en el primer análisis sí puede resultar determinante para establecer que la operación alcanzó el umbral de restricción de efectivo.
El total del CFDI no debe utilizarse indiscriminadamente
Desde el punto de vista de cumplimiento, uno de los principales riesgos es programar sistemas que comparen automáticamente el total de la factura contra todos los parámetros de la LFPIORPI. Tal mecánica puede producir resultados incorrectos, porque el CFDI contiene componentes jurídicamente diferentes: precio, descuentos, impuestos trasladados, impuestos retenidos y, en ciertos casos, otros conceptos que exigen analizar cuál es efectivamente el valor de la operación.
La organización debería poder reconstruir cómo llegó al importe utilizado en cada prueba. Para el artículo 17, deberá demostrar qué cantidades corresponden a la contraprestación y cuáles a contribuciones excluidas. Para el Aviso, deberá identificar los pagos efectivamente recibidos conforme al régimen vigente. Para el artículo 32, necesitará incorporar las contribuciones y accesorios que la norma ordena considerar.
No se trata simplemente de una cuestión matemática. Una misma operación puede generar una obligación de identificación, posteriormente formar parte de una acumulación, producir un Aviso y, adicionalmente, quedar sujeta a una limitación sobre la forma en que puede liquidarse. Cada consecuencia tiene su propio presupuesto jurídico.
Una matriz de control resulta indispensable
Para áreas contables y de cumplimiento, la recomendación práctica consiste en diseñar el control alrededor de tres preguntas sucesivas. Primero debe determinarse el valor de la operación sin contribuciones y compararse contra el umbral de identificación y, cuando proceda, contra el umbral de Aviso del artículo 17. Después debe revisarse la acumulación por persona cliente o usuaria durante el periodo legal correspondiente. Finalmente, si la operación pertenece a alguna de las categorías del artículo 32, debe efectuarse una prueba independiente incorporando las contribuciones y accesorios para determinar si existe restricción al pago o aceptación de efectivo.
Esta metodología evita que la regla relativa al IVA se convierta en una conclusión general incorrecta. Decir simplemente “la Ley Antilavado no considera IVA” puede conducir a incumplimientos respecto de las prohibiciones de efectivo e incluso a errores en el dato reportado dentro de un Aviso.
Las reformas de 2025 y 2026 obligan a revisar procedimientos internos
El análisis adquiere mayor relevancia porque el marco jurídico sufrió modificaciones importantes recientemente. La reforma de la LFPIORPI publicada el 16 de julio de 2025 modificó diversos umbrales y amplió obligaciones de quienes realizan actividades vulnerables. Posteriormente, la reforma al Reglamento de 27 de marzo de 2026 precisó expresamente tanto el tratamiento de los pagos reportados en los Avisos como la inclusión de contribuciones para efectos de las restricciones del artículo 32.
Esto significa que manuales de prevención, matrices de riesgos, hojas de cálculo o sistemas configurados con parámetros anteriores pueden producir resultados equivocados aun cuando originalmente hubieran sido correctos. En particular, los negocios dedicados a joyería, vehículos, arte, bienes inmuebles y otras actividades sujetas a umbrales deben validar no sólo el valor vigente de la UMA, sino también el número de UMAs que actualmente establece cada fracción.
Conclusión
La respuesta a la pregunta “¿las operaciones vulnerables se calculan con IVA o sin IVA?” no puede formularse actualmente con un simple sí o no. Para determinar los umbrales del artículo 17 de la LFPIORPI, el artículo 6 del Reglamento ordena excluir las contribuciones y demás accesorios; por ello, el IVA no debe sumarse al precio para decidir si una operación alcanza el umbral de identificación o Aviso.
Sin embargo, cuando ya procede presentar un Aviso, la regulación vigente desde marzo de 2026 exige reportar los montos totales de los pagos recibidos, incluidas las contribuciones relacionadas, sin necesidad de desglosarlas. Y si lo que se analiza es una prohibición de pago en efectivo del artículo 32, el propio Reglamento establece expresamente que las contribuciones y accesorios sí deben formar parte del cálculo.
La operación debe, por tanto, pasar por tres filtros independientes: umbral de actividad vulnerable, monto objeto de reporte y restricción de efectivo. Sólo distinguiendo cada uno puede determinarse correctamente el tratamiento del IVA.
Finalmente, para 2026 debe corregirse el parámetro utilizado tradicionalmente en algunos ejemplos de joyería. A partir de la reforma de julio de 2025, la fracción VI del artículo 17 establece 805 UMA para el umbral inicial y 1,605 UMA para Aviso, no 825 UMA. Con una UMA diaria de $117.31 vigente desde febrero de 2026, los valores aproximados son $94,434.55 y $188,282.55, respectivamente.
La diferencia puede parecer aritmética, pero su consecuencia es jurídica: utilizar IVA donde debe excluirse, excluirlo donde debe incluirse o trabajar con un número de UMAs desactualizado puede cambiar completamente la conclusión sobre las obligaciones de identificación, Aviso y aceptación de efectivo de una operación vulnerable.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo