La SAPI como vehículo de inversión
La entrada de inversionistas exige equilibrar capital y control. Examinamos facultades estatutarias compartidas por la sociedad anónima y la SAPI, derechos de minoría, gobierno corporativo, dilución y riesgos contractuales relevantes.
La entrada de capital como decisión de gobierno corporativo
La incorporación de inversionistas externos constituye una de las decisiones más trascendentes para una sociedad mercantil. Además de obtener recursos para financiar su crecimiento, la empresa modifica su estructura patrimonial y, frecuentemente, la distribución del poder entre sus accionistas.
El fundador busca conservar la conducción estratégica, proteger su participación y evitar una pérdida inesperada del control. El inversionista, por su parte, pretende obtener información confiable, participar en determinadas decisiones, proteger su aportación y contar con mecanismos razonables de recuperación.
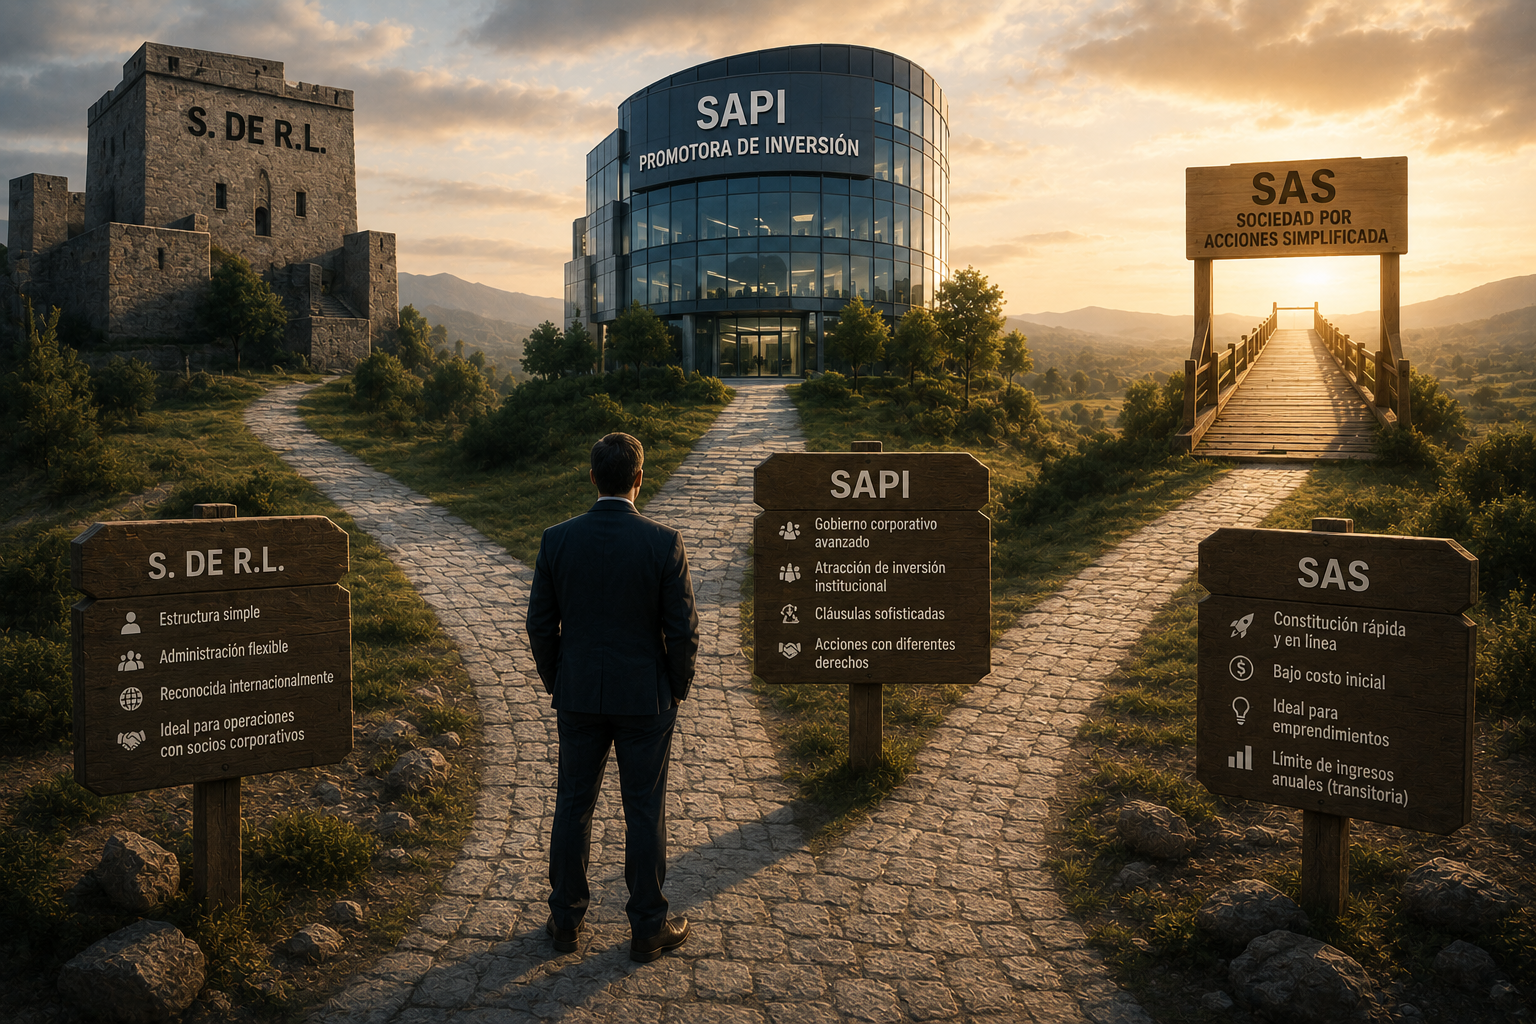
La sociedad anónima promotora de inversión (SAPI), regulada por la Ley del Mercado de Valores (LMV), ofrece herramientas para conciliar estos intereses. Sin embargo, su adopción no debe considerarse indispensable para toda operación de inversión, pues la sociedad anónima ordinaria también dispone de importantes mecanismos estatutarios y contractuales.
La reforma de 2014 modificó las posibilidades de la sociedad anónima
Un error frecuente consiste en afirmar que únicamente la SAPI permite restricciones especiales a la transmisión accionaria, derechos de veto, exclusión de socios y convenios de voto. La reforma publicada el 13 de junio de 2014 incorporó al artículo 91, fracción VII, de la Ley General de Sociedades Mercantiles (LGSM) diversas facultades que antes se asociaban principalmente con la SAPI.
Actualmente, una sociedad anónima ordinaria puede establecer en sus estatutos restricciones a la transmisión de acciones, causales de exclusión, mecanismos de separación y amortización, acciones sin voto o con voto restringido, derechos de veto y procedimientos para resolver desacuerdos entre accionistas. También puede ampliar, limitar o negar estatutariamente el derecho de suscripción preferente previsto en el artículo 132.
Por tanto, la diferencia entre ambos regímenes no consiste simplemente en que la SAPI pueda incorporar protecciones a sus estatutos y la sociedad anónima ordinaria no. La decisión requiere examinar las facultades adicionales previstas en la LMV y las necesidades concretas de cada inversión.
La protección del inversionista no debe convertirse en una facultad para paralizar la empresa; tampoco la conservación del control del fundador puede justificar la desprotección del capital ajeno
Convenios de accionistas: obligaciones contractuales y oponibilidad
El artículo 198 de la LGSM reconoce expresamente la posibilidad de celebrar convenios sobre opciones de compra y venta, derechos de acompañamiento, mecanismos de arrastre, ejercicio del voto y actos relacionados con la transmisión accionaria. Estos acuerdos permiten distribuir riesgos y establecer condiciones para futuras operaciones. Sin embargo, el último párrafo del precepto dispone que no son oponibles a la sociedad, excepto cuando exista resolución judicial.
La misma limitación aparece en el artículo 16, fracción VI, de la LMV respecto de los convenios celebrados entre accionistas de una SAPI. Esto significa que un pacto de voto puede obligar contractualmente a sus firmantes, pero no necesariamente permite desconocer una resolución social adoptada conforme a los estatutos.
Por ello, las protecciones deben clasificarse cuidadosamente. Las reglas de organización, derechos inherentes a las acciones y restricciones societarias deben incorporarse a los estatutos cuando su naturaleza lo permita. Las obligaciones personales, opciones de adquisición y compromisos de inversión pueden desarrollarse en convenios separados.
¿Qué ventajas adicionales conserva la SAPI?
El artículo 13 de la LMV permite a la SAPI emitir acciones con derechos económicos especiales, incluyendo modalidades que amplíen o limiten la participación en utilidades, en los términos de su fracción III, inciso c). Esta posibilidad resulta relevante cuando un inversionista negocia preferencias económicas distintas de las correspondientes a las acciones ordinarias. Asimismo, el artículo 13 reconoce expresamente diversas herramientas estatutarias, aunque varias coinciden sustancialmente con las incorporadas a la LGSM en 2014.
Una diferencia particularmente importante aparece en el artículo 17 de la LMV, que permite a la SAPI adquirir acciones representativas de su propio capital, previo acuerdo del consejo de administración, bajo condiciones específicas. Este régimen constituye una excepción a la prohibición general del artículo 134 de la LGSM y puede facilitar determinadas operaciones de reorganización accionaria, adquisición de participaciones y administración de acciones en tesorería.
No obstante, su utilización exige revisar el tratamiento contable, las formalidades corporativas y las consecuencias fiscales correspondientes.
Derechos de minoría: una protección relevante para el inversionista
El artículo 16 de la LMV reconoce derechos de minoría que pueden resultar especialmente valiosos para inversionistas con participaciones reducidas. Entre ellos se encuentra el derecho a designar un integrante del consejo de administración por cada 10% de las acciones con derecho de voto, incluso limitado o restringido, conforme a la fracción I.
También permite solicitar determinadas convocatorias o aplazamientos de votación con el 10% del capital social, ejercer acciones de responsabilidad civil con el 15 % de las acciones correspondientes y oponerse judicialmente a resoluciones de asamblea con el 20 % del capital, sujeto a los requisitos legales.
Estas facultades proporcionan mecanismos institucionales de vigilancia sin exigir al inversionista una participación mayoritaria. Sin embargo, la protección de minorías debe armonizarse con la continuidad operativa. Un derecho de representación no debe confundirse con una facultad general para sustituir al director general o intervenir unilateralmente en la administración cotidiana.
El control del fundador y los derechos de veto
Los derechos de veto constituyen uno de los instrumentos más sensibles en una negociación de inversión. Pueden proteger al inversionista frente a decisiones extraordinarias, como modificaciones sustanciales del objeto social, emisiones accionarias, operaciones con partes relacionadas o ventas de activos estratégicos.
El artículo 91, fracción VII, inciso c), numeral 3, de la LGSM, y el artículo 13, fracción III, inciso d), de la LMV permiten estructurar acciones con derechos de veto o exigencias de voto favorable respecto de determinadas resoluciones de asamblea. Sin embargo, no toda decisión empresarial debe quedar sujeta a autorización especial. Un veto excesivamente amplio puede transformar una participación minoritaria en un mecanismo de control negativo capaz de paralizar la sociedad.
La negociación debe distinguir entre decisiones estructurales, que justifican protecciones reforzadas, y actos ordinarios de administración, que requieren agilidad ejecutiva. También conviene prever mecanismos para resolver bloqueos, mediante procedimientos escalonados de negociación, valuación o salida.
Desde 2014, muchas herramientas atribuidas exclusivamente a la SAPI también existen en la sociedad anónima ordinaria. La elección del régimen exige identificar sus diferencias jurídicas reales
Dilución accionaria y nuevas rondas de inversión
La entrada de capital mediante emisión de nuevas acciones puede reducir el porcentaje de participación de los accionistas existentes. Este fenómeno, conocido como dilución, no constituye necesariamente una irregularidad. Puede ser una consecuencia legítima de financiar el crecimiento empresarial. El artículo 132 de la LGSM reconoce el derecho de suscripción preferente, mientras que el artículo 91, fracción VII, inciso e), permite modificarlo estatutariamente. El artículo 13, fracción V, de la LMV contempla igualmente esta posibilidad para la SAPI.
La protección del fundador no consiste en impedir cualquier dilución, sino en conocer anticipadamente las condiciones de futuras emisiones. Los convenios pueden establecer derechos de participación en nuevas rondas, obligaciones de información, mecanismos de ajuste y procedimientos para determinar el precio de emisión. Las cláusulas de protección antidilución deben redactarse con precisión, pues pueden modificar sustancialmente la distribución económica entre los accionistas y generar consecuencias no previstas en operaciones posteriores.
Gobierno corporativo: el consejo es obligatorio en la SAPI
Una diferencia estructural relevante aparece en el artículo 14 de la LMV: la administración de la SAPI debe encomendarse a un consejo de administración. Por tanto, una sociedad anónima que funciona mediante administrador único debe modificar su estructura administrativa al adoptar esta modalidad.
El artículo 15 permite, adicionalmente, adoptar el régimen de administración y vigilancia correspondiente a las sociedades anónimas bursátiles, sin exigir consejeros independientes. Esta elección no es automática. Cuando se adopta dicho régimen, la sociedad debe contar con auditor externo independiente y un comité de consejeros que desempeñe funciones de auditoría en sustitución del comisario.
Además, cambian las disposiciones aplicables a las funciones y responsabilidades de consejeros y director general. Por lo que, la SAPI no debe elegirse únicamente por sus posibilidades contractuales: también implica decisiones sobre supervisión, distribución de facultades y responsabilidades de administración.
El peligro de importar contratos extranjeros sin adaptación
Las operaciones de inversión suelen documentarse mediante instrumentos desarrollados en otras jurisdicciones, especialmente acuerdos de accionistas, opciones sobre acciones y cláusulas de consolidación gradual de participaciones (vesting). Su utilización exige adecuarlos al régimen mercantil, laboral y fiscal correspondiente.
Por ejemplo, una cláusula de vesting puede estructurarse mediante opciones de compra sujetas a condiciones, pero no debe presumirse que las acciones previamente emitidas desaparecen automáticamente cuando el fundador abandona la empresa. De igual manera, las cláusulas de arrastre y acompañamiento requieren definir beneficiarios, condiciones de activación, precios y procedimientos de ejecución.
El artículo 16, fracción VI, inciso a), de la LMV también permite pactar obligaciones de no competencia entre accionistas, limitadas en tiempo, materia y cobertura geográfica, sin exceder de tres años y respetando las demás leyes aplicables. La traducción literal de un contrato extranjero no garantiza su eficacia bajo el derecho mexicano.
Formalización, registros y consecuencias fiscales
La inversión debe acompañarse de una revisión de los estatutos, títulos accionarios, libro de registro de acciones y avisos corporativos correspondientes. Los artículos 128 y 129 de la LGSM regulan el registro de acciones y el reconocimiento de sus titulares frente a la sociedad. También debe distinguirse entre la suscripción de acciones nuevas y la adquisición de acciones existentes, pues sus consecuencias fiscales son diferentes.
Cuando se transmiten acciones previamente emitidas, debe revisarse el artículo 26, fracción XI, del Código Fiscal de la Federación (CFF), relativo a la responsabilidad solidaria de sociedades que realizan inscripciones accionarias sin comprobar determinados requisitos fiscales. Si participa capital extranjero, deben examinarse las disposiciones de la Ley de Inversión Extranjera, incluidas las restricciones sectoriales y las obligaciones de inscripción o actualización ante el Registro Nacional de Inversiones Extranjeras, cuando resulten aplicables. La operación también debe coordinarse con las obligaciones de identificación del beneficiario controlador previstas en los artículos 32-B Ter y siguientes del CFF.
Adoptar la modalidad SAPI también tiene consecuencias para los disidentes
El artículo 12 de la LMV permite que una sociedad anónima adopte la modalidad SAPI mediante acuerdo de asamblea general extraordinaria. Sin embargo, reconoce a los accionistas que voten en contra el derecho de separación al valor contable de sus acciones, en los términos legales. Esta consecuencia debe evaluarse antes de negociar una inversión que dependa de modificar el régimen societario.
La conversión puede exigir recursos para atender la salida de accionistas disidentes, además de reformas estatutarias y reorganización administrativa. Por ello, resulta conveniente coordinar la aprobación de la nueva modalidad, la modificación de estatutos, la suscripción del convenio y el desembolso del inversionista mediante condiciones de cierre claramente definidas.
Conclusión: proteger la inversión sin inmovilizar la sociedad
La SAPI constituye un vehículo relevante para recibir capital externo, pero su utilidad no debe sustentarse en atribuirle facultades que la sociedad anónima ordinaria también posee desde 2014. Su valor diferencial debe examinarse especialmente en los derechos de minoría, las modalidades de acciones con derechos económicos especiales, la adquisición de acciones propias y su régimen de gobierno corporativo.
La negociación debe garantizar que el inversionista cuente con mecanismos razonables de información, protección económica y salida, sin privar al fundador de las facultades necesarias para conducir la empresa. Una estructura de inversión jurídicamente sólida no es aquella que concede más derechos a una de las partes, sino la que distribuye facultades, riesgos y responsabilidades de manera coherente con el proyecto empresarial.
La mejor protección consiste en armonizar estatutos, convenios, contratos de inversión y registros corporativos, evitando contradicciones que puedan convertirse en litigios futuros.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo