La SAPI como modelo de gobierno corporativo
La SAPI combina derechos reforzados de minoría con opciones de administración profesional. Examinamos porcentajes legales, responsabilidades de consejeros, régimen bursátil optativo y recomendaciones del Código CCE 2025 para prevenir conflictos.
La SAPI: más que flexibilidad estatutaria
La sociedad anónima promotora de inversión (SAPI) suele identificarse con la flexibilidad que ofrece para organizar las relaciones entre accionistas. Sus estatutos pueden incorporar restricciones a la transmisión de acciones, derechos especiales, mecanismos de exclusión y cláusulas destinadas a resolver desacuerdos. Sin embargo, limitar su utilidad a estas posibilidades significa desconocer uno de sus atributos más importantes: la existencia de un régimen de gobierno corporativo que fortalece la participación de las minorías y permite profesionalizar la administración.
La Ley del Mercado de Valores (LMV) establece disposiciones especiales para esta modalidad societaria, particularmente en sus artículos 12 a 18. Entre ellas destacan la administración obligatoria mediante un consejo, los porcentajes reducidos para ejercer determinados derechos accionarios y la posibilidad de adoptar el régimen de organización y responsabilidades aplicable a las sociedades anónimas bursátiles.
Estas características resultan especialmente relevantes para empresas familiares, sociedades con varios grupos de accionistas y negocios que reciben inversión externa. En todos estos casos, el principal desafío consiste en equilibrar la conducción eficiente de la empresa con mecanismos que impidan decisiones arbitrarias o conflictos de interés.
Derechos de minoría: contrapesos frente al accionista mayoritario
El artículo 16 de la LMV establece derechos que pueden ejercerse con porcentajes inferiores a los previstos en la Ley General de Sociedades Mercantiles (LGSM). Su finalidad es permitir que accionistas sin participación de control intervengan en decisiones relevantes, vigilen la administración y, cuando corresponda, exijan responsabilidades.
En la sociedad anónima ordinaria, el artículo 144 de la LGSM reconoce a la minoría que represente al menos el 25 % del capital social el derecho a nombrar un consejero. En cambio, el artículo 16, fracción I, de la LMV permite a los accionistas de una SAPI designar y revocar un consejero por cada 10 % de las acciones con derecho a voto, incluso limitado o restringido.
La protección se fortalece porque el consejero designado por la minoría solamente puede ser revocado por los demás accionistas cuando simultáneamente se revoque a todos los integrantes del consejo. Además, las personas sustituidas no podrán ser nombradas nuevamente durante los doce meses siguientes. Esta disposición impide que la mayoría elimine selectivamente la representación minoritaria mediante una simple sustitución de consejeros.
Vigilancia, información y defensa judicial
La fracción II del artículo 16 reconoce el derecho a nombrar un comisario por cada 10 % de las acciones con derecho a voto, incluso limitado o restringido. Esta facultad representa una reducción respecto del porcentaje aplicable a la sociedad anónima ordinaria, conforme al artículo 171 de la LGSM. Sin embargo, el derecho no opera cuando la SAPI adopta el régimen especial del artículo 15 de la LMV, que sustituye la figura del comisario por un esquema de auditoría y vigilancia diferente.
Por su parte, la fracción III permite que accionistas que representen individual o conjuntamente el 10 % del capital social soliciten la convocatoria a una asamblea respecto de asuntos en los que tengan derecho de voto. También pueden solicitar, por una sola ocasión, el aplazamiento de una votación durante tres días naturales cuando consideren insuficiente la información disponible. Este derecho tiene una importancia práctica considerable: obliga a la administración a preparar oportunamente los documentos necesarios para que las decisiones accionarias se adopten con conocimiento de sus consecuencias.
La fracción IV permite ejercer la acción de responsabilidad civil contra los administradores, en beneficio de la sociedad, cuando los accionistas representen al menos el 15 % de las acciones, incluso sin derecho de voto. Finalmente, la fracción V reconoce el derecho de oposición judicial a acuerdos de asamblea a quienes representen el 20 % del capital social y tengan derecho de voto respecto del asunto controvertido. La protección de las minorías no implica otorgarles el control de la empresa, sino reconocerles instrumentos jurídicos para participar, supervisar y cuestionar decisiones contrarias al interés social.
La administración mediante consejo es obligatoria
Una diferencia estructural entre la SAPI y la sociedad anónima ordinaria se encuentra en el artículo 14 de la LMV, que establece que la administración de la primera estará encomendada a un consejo de administración. Por tanto, una SAPI no puede organizarse válidamente bajo la figura de administrador único prevista como alternativa para la sociedad anónima ordinaria.
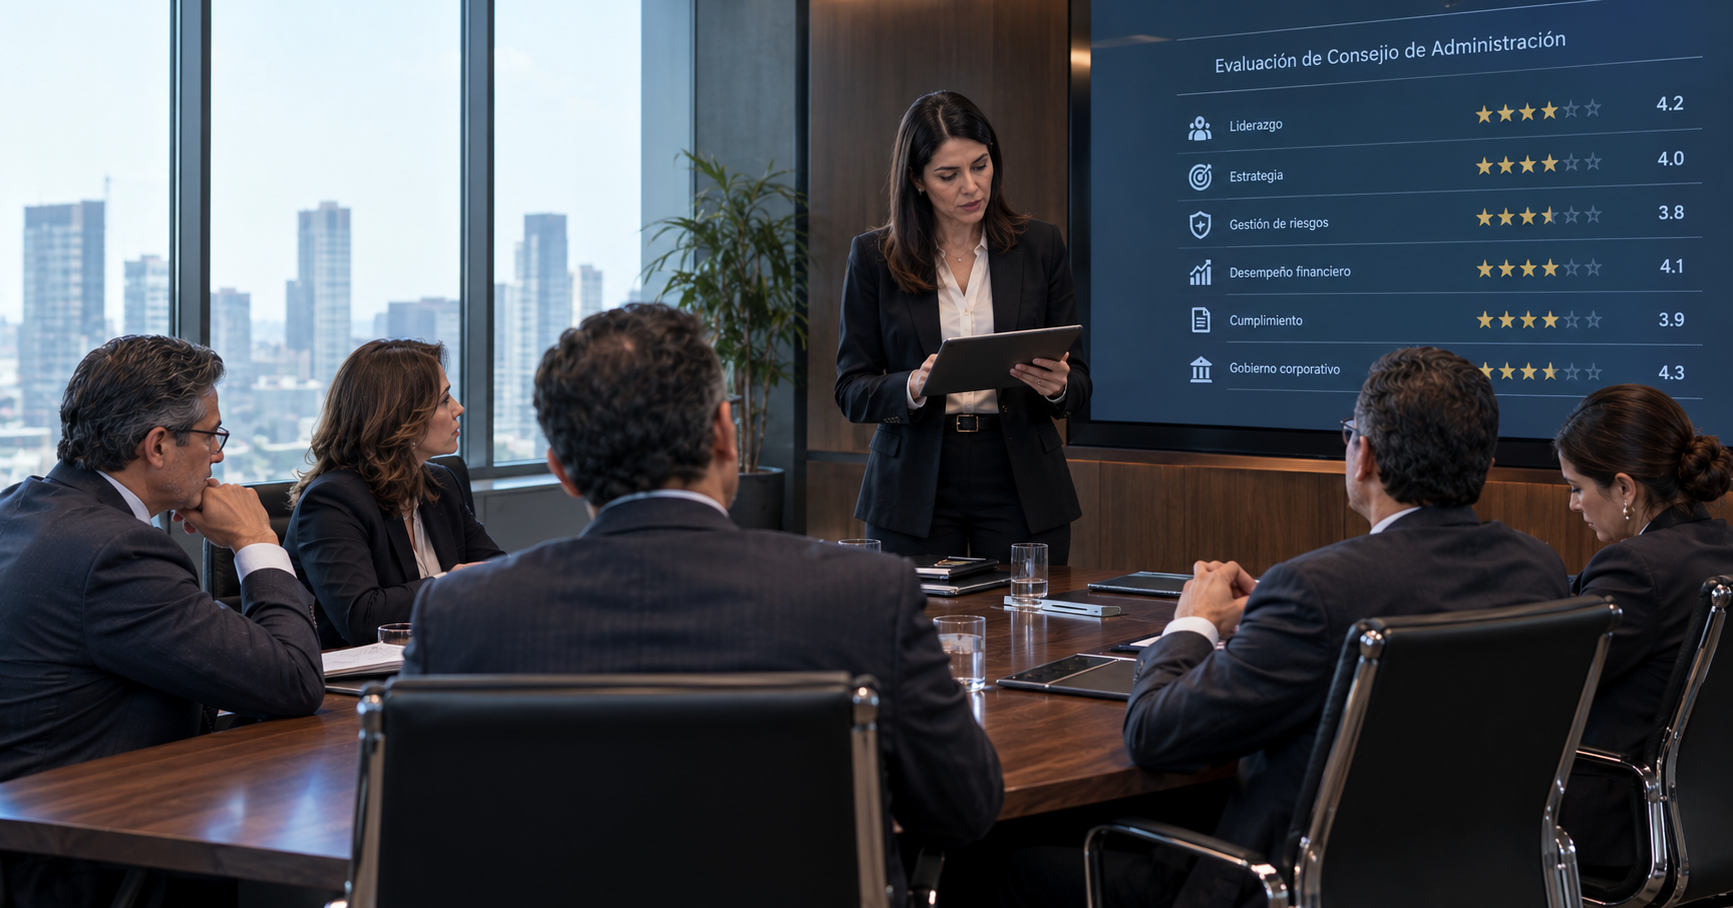
Esta exigencia responde a una concepción colegiada de la administración, orientada a favorecer la deliberación, distribuir responsabilidades y permitir la participación de representantes de distintos grupos accionarios. Sin embargo, la existencia formal de un consejo no garantiza, por sí misma, un gobierno corporativo adecuado. Su eficacia depende de la calidad de sus integrantes, la información disponible, la periodicidad de las reuniones y la documentación de las decisiones. Un consejo que únicamente ratifica instrucciones del accionista mayoritario, sin deliberación ni revisión de riesgos, difícilmente cumple una función de contrapeso efectivo.
El gobierno corporativo no consiste en garantizar que la mayoría conserve todas las decisiones, sino en establecer contrapesos que permitan administrar la sociedad con transparencia y responsabilidad
Dos regímenes de responsabilidades para los consejeros
El artículo 15 de la LMV permite a la SAPI elegir entre dos regímenes de administración y vigilancia. Si no adopta el régimen especial, sus consejeros quedan sujetos a las disposiciones de la LGSM, particularmente a los artículos 156, 157 y 158, relativos a conflictos de interés, responsabilidad inherente al mandato y obligaciones de los administradores.
Alternativamente, la sociedad puede adoptar el régimen de integración, organización y funcionamiento previsto para las sociedades anónimas bursátiles. En ese supuesto, los consejeros y el director general quedan sujetos a las disposiciones de la LMV sobre funciones y responsabilidades. La elección no es meramente administrativa. Determina el marco jurídico conforme al cual se evaluarán las decisiones del consejo y las posibles responsabilidades derivadas de su actuación.
Además, cuando se adopta el régimen bursátil, la SAPI debe contar con un auditor externo independiente y un comité integrado por consejeros que ejerza funciones de auditoría en sustitución del comisario. No obstante, el artículo 15 exceptúa a la SAPI del requisito obligatorio de contar con consejeros independientes.
Diligencia, lealtad y decisiones empresariales
El régimen bursátil desarrolla los deberes de los administradores mediante disposiciones más específicas. Los artículos 29 a 37 de la LMV regulan aspectos relacionados con las funciones del consejo, el deber de diligencia, la confidencialidad, los conflictos de interés y la responsabilidad por conductas contrarias al interés social. El deber de diligencia exige que los consejeros participen informadamente en las decisiones, examinen los asuntos sometidos a su consideración y procuren contar con elementos suficientes para evaluar sus consecuencias.
El deber de lealtad implica actuar en beneficio de la sociedad, evitar ventajas personales indebidas y abstenerse de intervenir en asuntos donde exista un conflicto de interés. En este contexto, el artículo 40 de la LMV contempla determinadas excluyentes de responsabilidad cuando los consejeros actúan de buena fe y se actualizan los supuestos previstos legalmente, entre ellos adoptar decisiones con fundamento en información confiable o seleccionar razonablemente una alternativa con los elementos disponibles.
Esta disposición reconoce que una decisión empresarial puede producir resultados desfavorables sin que ello implique necesariamente responsabilidad jurídica. La responsabilidad del consejero no debe confundirse con una garantía de éxito económico, pero tampoco puede utilizarse la incertidumbre empresarial para justificar negligencia, desinformación o conflictos de interés.
El consejero de minoría debe lealtad a la sociedad
La designación de consejeros por grupos minoritarios plantea una cuestión especialmente delicada: determinar a quién deben lealtad quienes ocupan esos cargos. Aunque su nombramiento provenga de determinados accionistas, los consejeros tienen obligaciones frente a la sociedad. Su actuación debe orientarse al interés social y no exclusivamente a las conveniencias económicas de quienes promovieron su designación.
Bajo el régimen general de la LGSM, el artículo 156 exige abstenerse de intervenir en asuntos donde exista un interés opuesto al de la sociedad. Cuando se adopta el régimen bursátil, los artículos 34 y siguientes de la LMV desarrollan obligaciones específicas de confidencialidad y lealtad. Por ello, un consejero designado por un inversionista no puede considerar que toda información conocida durante las sesiones pertenece automáticamente a ese accionista. Las políticas internas deben establecer qué información puede comunicarse legítimamente, cómo se gestionan los conflictos y qué procedimientos deben seguirse cuando un consejero tenga intereses relacionados con alguna operación.
Acciones especiales y derechos de veto
El artículo 13, fracción III, de la LMV permite incorporar acciones con derechos especiales, incluidos mecanismos de veto o exigencias de voto favorable para determinadas resoluciones. Estas herramientas pueden proteger a inversionistas minoritarios frente a decisiones estructurales, como modificaciones relevantes del capital, cambios sustanciales del objeto social o determinadas operaciones que comprometan el patrimonio empresarial.
Sin embargo, un veto excesivamente amplio puede impedir la operación cotidiana de la sociedad y convertir la protección minoritaria en una fuente permanente de bloqueo. Por ello, conviene reservar estos derechos para decisiones verdaderamente extraordinarias y acompañarlos de procedimientos de negociación o solución de controversias. La finalidad debe ser preservar inversiones legítimas sin impedir que el consejo y la administración ejecuten las decisiones ordinarias necesarias para la continuidad del negocio.
El Código CCE 2025 como complemento del régimen legal
El Código de Principios y Mejores Prácticas de Gobierno Corporativo 2025, emitido por el Consejo Coordinador Empresarial (CCE), constituye una referencia útil para profesionalizar las estructuras de administración. Aunque sus recomendaciones no sustituyen las obligaciones legales ni resultan automáticamente exigibles a toda SAPI, ofrecen criterios para mejorar la integración del consejo, la transparencia y la gestión de riesgos.
La Mejor Práctica 16 recomienda integrar consejos con un número adecuado de miembros, generalmente entre tres y quince. La Mejor Práctica 18 promueve la participación de consejeros independientes, con una representación mínima recomendada del 25%. Por su parte, las mejores prácticas 25 y 26 desarrollan la conveniencia de contar con órganos intermedios que apoyen las funciones del consejo. La Mejor Práctica 29 aborda las responsabilidades de su secretaría, mientras que la 37 se refiere a la gestión de conflictos de interés.
Estas recomendaciones permiten transformar un consejo formal en un órgano que supervise efectivamente la estrategia, la información financiera, el cumplimiento normativo y la administración de riesgos.
El consejero designado por una minoría no representa exclusivamente los intereses de quienes lo nombraron: su responsabilidad jurídica se dirige a la sociedad y exige actuar con diligencia y lealtad
Recomendaciones para empresas familiares e inversionistas
Al constituir o transformar una SAPI, los accionistas deberían decidir expresamente qué régimen de administración adoptarán, considerando el tamaño de la empresa, su estructura de capital y las necesidades de supervisión. También conviene establecer un reglamento del consejo que contemple calendarios de sesiones, entrega anticipada de información, documentación de acuerdos y procedimientos para declarar conflictos de interés.
En empresas familiares, la profesionalización exige distinguir entre la propiedad accionaria y las responsabilidades de administración. El parentesco o la participación en el capital no sustituyen las competencias necesarias para desempeñar adecuadamente un cargo directivo. Cuando existan inversionistas externos, las reglas de información, los derechos de veto y la representación en el consejo deberán armonizarse para evitar duplicidades o facultades contradictorias.
Conclusión: gobernar con reglas y no solamente con mayorías
La SAPI representa una alternativa relevante para las empresas que buscan combinar flexibilidad societaria con mecanismos reforzados de gobierno corporativo. Sus derechos de minoría permiten una participación más efectiva de accionistas que no controlan la sociedad, mientras que la
posibilidad de adoptar el régimen bursátil ofrece un marco específico para evaluar la diligencia, lealtad y responsabilidad de los administradores.
El Código CCE 2025 complementa estas disposiciones mediante recomendaciones que pueden adaptarse a la dimensión y complejidad de cada organización. La verdadera fortaleza de una SAPI no radica únicamente en facilitar la entrada de inversionistas, sino en construir una estructura institucional capaz de conservar su confianza, resolver diferencias y proteger la continuidad empresarial.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo