¿Quién evalúa al consejero?
La evaluación de consejeros es hoy una pieza central del buen gobierno. Analizamos cómo el Código CCE 2025, la LGSM y la LMV convierten el desempeño del consejo en rendición de cuentas medible y documentada.
Introducción
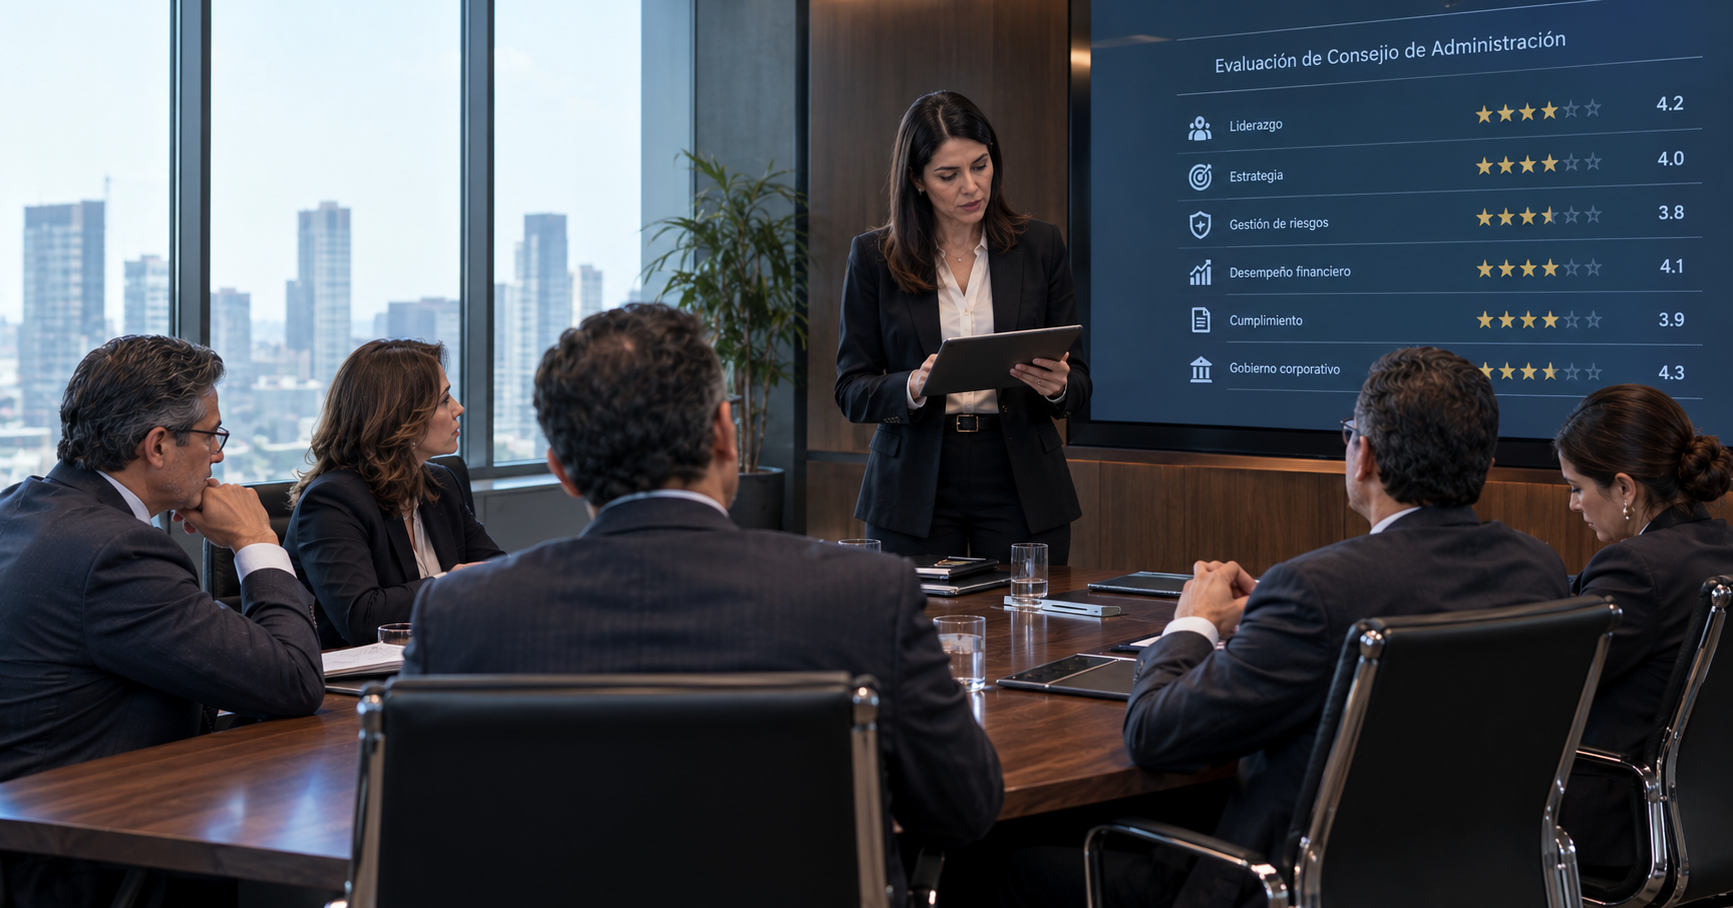
En muchas sociedades, el consejo de administración evalúa al director general, aprueba presupuestos y vigila resultados, pero nadie evalúa al propio consejo. La asamblea anual aprueba el informe de los administradores casi por inercia y ratifica a los mismos consejeros sin preguntarse qué aportaron.
El Código de Principios y Mejores Prácticas de Gobierno Corporativo 2025 del Consejo Coordinador Empresarial (CCE) busca cerrar esa brecha. Su Mejor Práctica (MP) 23, reforzada en esta cuarta edición, recomienda evaluar periódicamente a cada consejero y al consejo en su conjunto. La idea es simple: un órgano que no mide su desempeño no puede rendir cuentas de él. Este artículo analiza esa práctica a la luz de la Ley General de Sociedades Mercantiles (LGSM) y de la Ley del Mercado de Valores (LMV).
El marco legal: rendición de cuentas sin método
La LGSM ya contiene los instrumentos de control, aunque no un método para medir el desempeño. Los administradores son mandatarios temporales y revocables (art. 142). Cada año deben presentar a la asamblea un informe sobre la marcha de la sociedad y sus estados financieros (art. 172), y la asamblea ordinaria lo discute, aprueba o modifica, además de nombrar o revocar a los administradores y fijar sus emolumentos (art. 181, fracs. I a III).
La responsabilidad deriva del mandato y de las obligaciones legales y estatutarias (art. 157), es solidaria frente a la sociedad (art. 158) y alcanza a quien conozca irregularidades de sus predecesores y no las denuncie (art. 160). La acción de responsabilidad corresponde a la asamblea (art. 161), con remoción de los administradores demandados (art. 162), y los accionistas con al menos 25% del capital pueden ejercerla directamente (art. 163).
Para la sociedad anónima bursátil (SAB), la LMV convierte la conducta del consejero en deberes exigibles. El deber de diligencia (arts. 30 a 33) incluye actuar de buena fe, solicitar la información necesaria y asistir a las sesiones: la inasistencia injustificada genera responsabilidad (art. 32, fr. I). El deber de lealtad (arts. 34 a 37) sanciona el aprovechamiento indebido y los conflictos de interés. La acción de responsabilidad puede ejercerla quien tenga 5% del capital (art. 38), y la excluyente del art. 40 protege a quien decide de buena fe, informado y sin conflicto. Además, la asamblea debe calificar la independencia de los consejeros al designarlos o ratificarlos (art. 26).
La ley, en suma, ofrece la ocasión para evaluar (la asamblea anual) y las consecuencias (revocación y responsabilidad), pero no el instrumento.
Lo que recomienda el Código 2025
El Código aporta el método que la ley no prevé, a través de varias prácticas que se complementan:
MP 23. Evaluaciones periódicas de cada consejero y del funcionamiento del consejo como órgano colegiado, para detectar áreas de mejora, con una evaluación externa al menos cada cuatro años.
MP 7. La asamblea vota la retribución de los consejeros y fija normas y lineamientos para evaluar su desempeño. La evaluación nace, por tanto, en el órgano supremo.
MP 15. Los lineamientos de perfil deben incluir objetivos específicos y medibles para cada consejero y el mecanismo de su evaluación y compensación.
MP 36. Un mecanismo para evaluar el desempeño y el cumplimiento del deber fiduciario con base en compromiso, calidad técnica y logro de objetivos, y una asistencia mínima del 75% a las sesiones convocadas.
MP 55. El órgano intermedio de evaluación y compensación, donde exista, recomienda criterios de evaluación de consejeros, conduce la evaluación del consejo y encabeza su renovación.
La lógica es clara: primero se definen el perfil y los objetivos, luego se mide contra ellos y, finalmente, el resultado alimenta la retribución, la ratificación y la sucesión.
Qué evaluar y con qué evidencia
Una evaluación útil no es una encuesta de satisfacción: se apoya en evidencia que el propio gobierno corporativo genera. La siguiente matriz propone dimensiones para el consejero y para el órgano, con su fuente de evidencia y su fundamento.
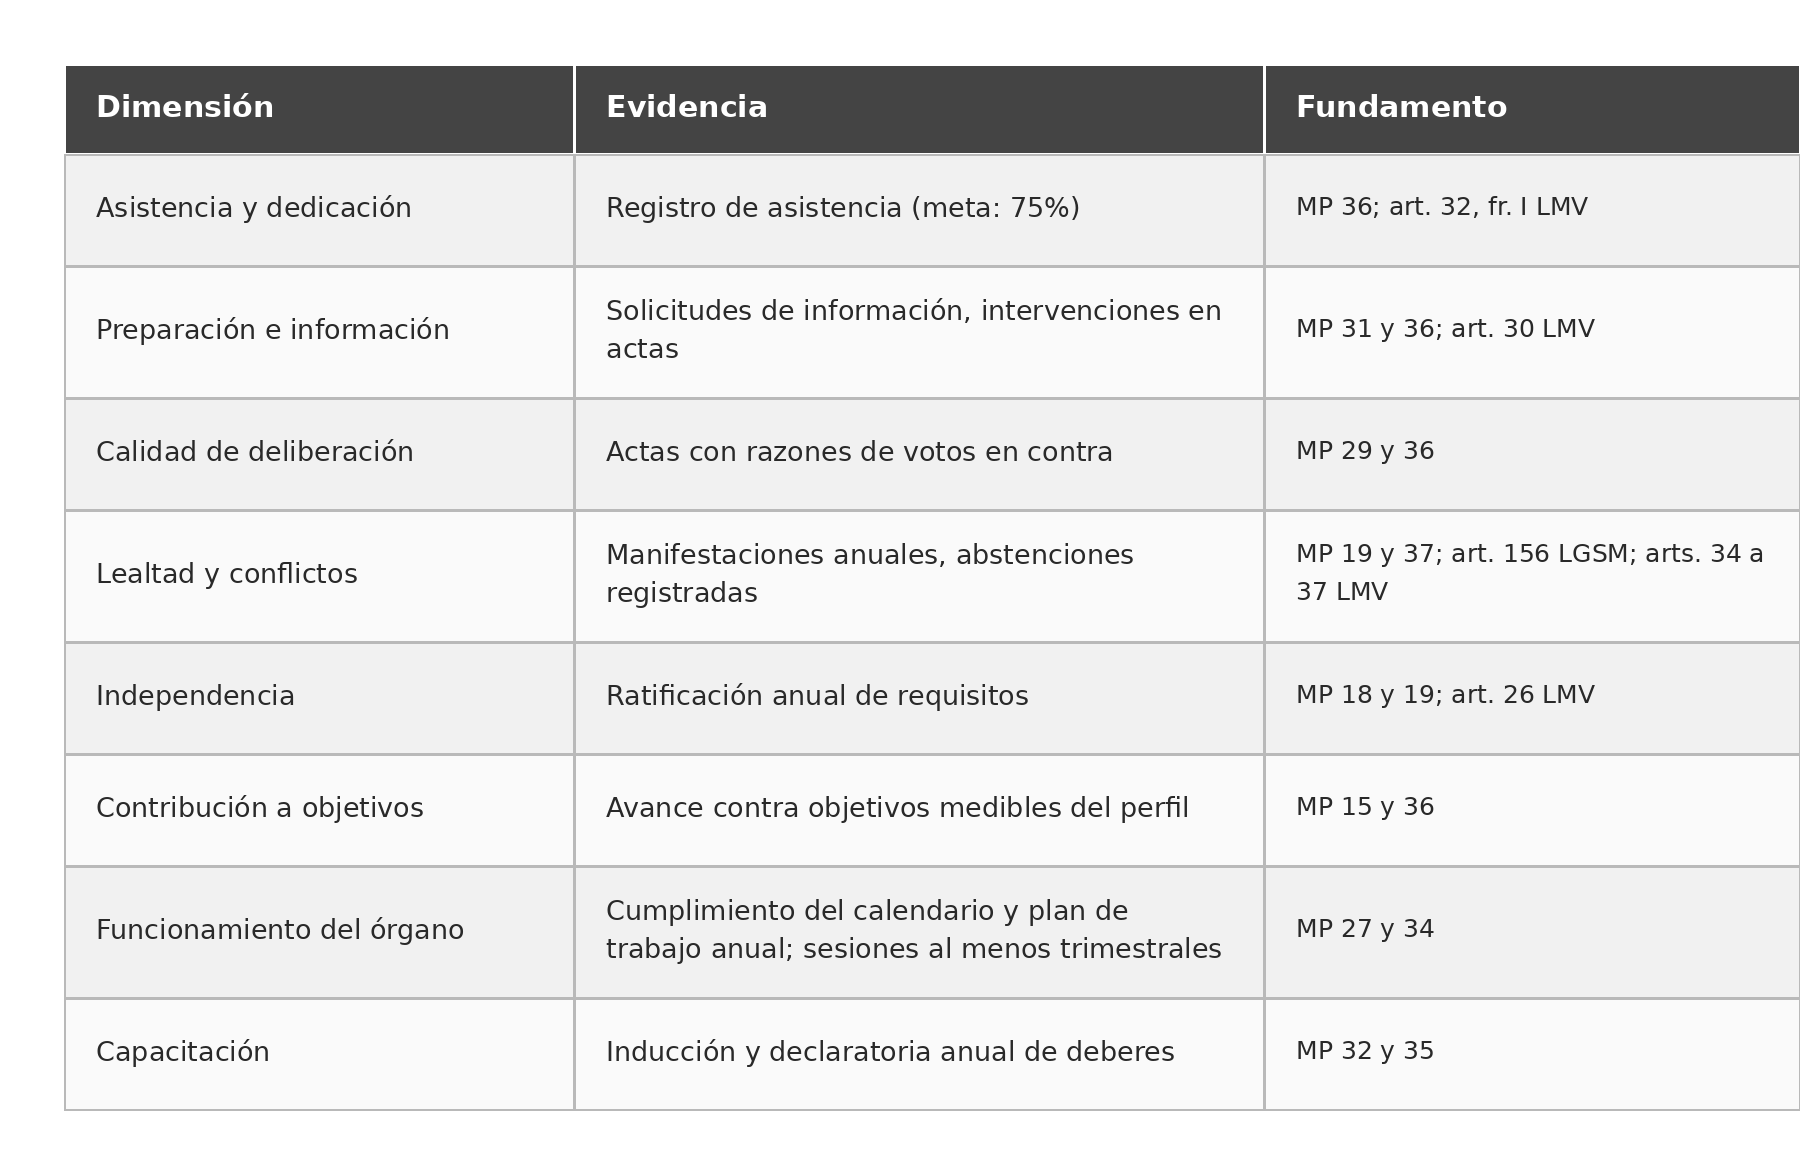
La evaluación combina autoevaluación, evaluación entre pares y, cada cuatro años, una revisión externa. Los resultados individuales deben tratarse con confidencialidad (MP 38) y comunicarse a la asamblea de forma agregada.
De la evaluación a la decisión
Una evaluación sin consecuencias es un trámite, el Código y la ley ofrecen cuatro vías para que el resultado importe:
Retribución. Si la asamblea fija los emolumentos (art. 181, fr. III LGSM) y las normas de evaluación (MP 7), puede ligar parte de la compensación a la asistencia, la preparación y el cumplimiento de objetivos.
Ratificación o revocación. Al ser revocables (art. 142 LGSM), los consejeros pueden ser sustituidos en cualquier asamblea ordinaria. La evaluación da sustento objetivo a esa decisión y reduce el costo personal de no ratificar a alguien. En la SAB, coincide con la calificación de independencia que exige el art. 26 LMV.
Sucesión y renovación. La MP 24 recomienda periodos de permanencia y un plan de sucesión del consejo. La evaluación identifica las brechas de competencias que el siguiente nombramiento debe cubrir.
Responsabilidad. Una evaluación documentada protege al consejero diligente: acredita que actuó informado y de buena fe, elementos de la excluyente del art. 40 LMV. A la vez, deja constancia de omisiones que podrían sustentar la acción de responsabilidad (arts. 161 a 163 LGSM; art. 38 LMV).
Recomendaciones prácticas
El punto de partida es que la asamblea apruebe los lineamientos de evaluación del consejo y de cada consejero, con objetivos medibles. Así lo sugieren las MP 7 y 15, y encaja con la facultad que el art. 181 de la LGSM otorga a la asamblea ordinaria para nombrar a los administradores y fijar sus emolumentos.
Después conviene definir quién conduce el proceso. Lo natural es que lo haga el órgano intermedio de evaluación y compensación (MP 55); en las sociedades que aún no lo tienen, puede encabezarlo el presidente del consejo con apoyo del secretario.
La evaluación debería realizarse al menos una vez al año, combinando autoevaluación y evaluación entre pares, y cada cuatro años con una revisión externa, como recomienda la MP 23. Para que tenga sustento, la evidencia debe construirse durante el ejercicio y no al final: actas completas, registro de asistencia y manifestaciones de independencia y conflictos de interés (MP 19, 29 y 36).
Por último, los resultados agregados pueden presentarse a la asamblea junto con el informe anual del art. 172 de la LGSM. Su valor real aparece cuando se vinculan con la retribución, la ratificación y la sucesión de los consejeros (MP 7, 21 y 24).
Conclusión
La LGSM y la LMV dan a la asamblea el poder de nombrar, remunerar, revocar y demandar a los consejeros; el Código 2025 le da el instrumento para ejercer ese poder con criterio. Evaluar al consejo no es desconfiar de él, sino profesionalizarlo. Para la empresa familiar en proceso de institucionalización, es además la forma más objetiva de despersonalizar decisiones difíciles, como la renovación de un consejero de larga trayectoria.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo