La legalidad de las notificaciones por Buzón Tributario
Un análisis del procedimiento de notificación mediante buzón tributario contenido en los artículos 134 y 137 del Código Fiscal de la Federación
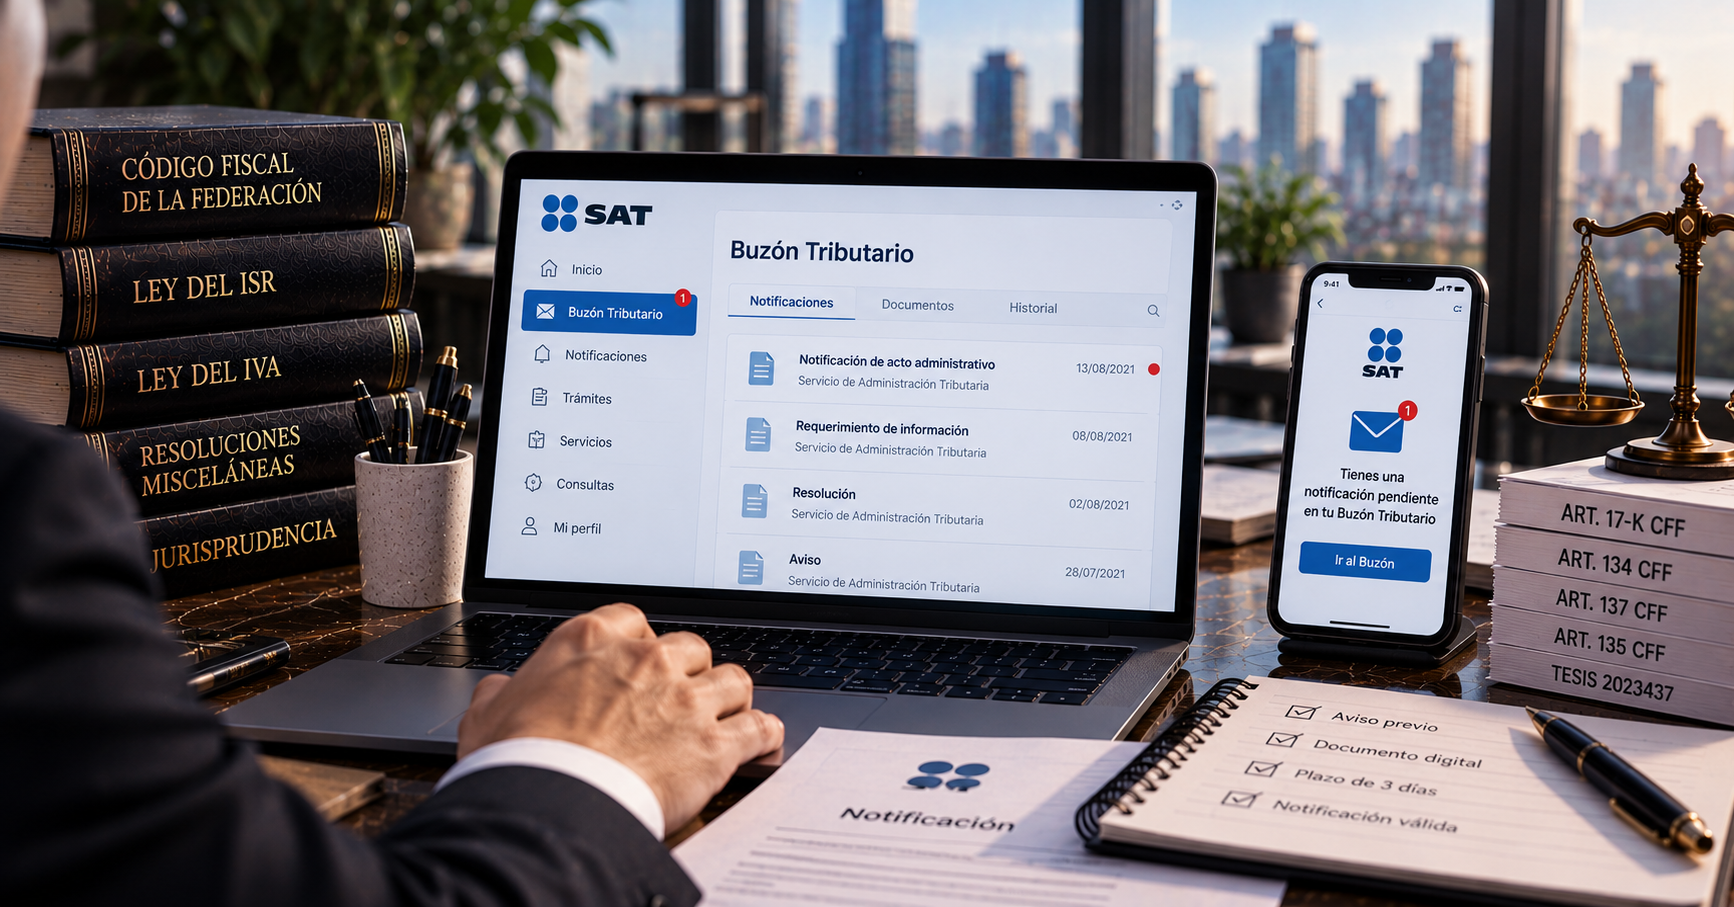
El Código Fiscal de la Federación (CFF) establece distintos medios por los cuales un contribuyente recibir la notificación de un acto administrativo emitido por la autoridad fiscal. Tales medios incluyen la notificación personal, la envío de un correo certificado o la notificación vía buzón tributario. En este artículo me enfocaré específicamente en el proceso de notificación mediante el buzón tributario, y lo plantearé observando el contenido de los artículos 134 y 137 en relación a este tipo de notificación. También analizaré el artículo 17-K del CFF en relación a la asignación de un buzón tributario y el protocolo de notificación mediante el buzón. Por último, discutiremos una reciente tesis aislada sobre la legalidad de las notificaciones por buzón tributario.
Los artículos 134 y 137 del CFF mencionado, establecen los requisitos de circunstanciación y cercioramiento exigidos para la notificación personal. Estos requisitos incluyen que el contribuyente se encuentre presente en el domicilio que fue proporcionado por la autoridad fiscal, y si el éste no se encuentra presente, entonces se debe dejar un citatorio para que se encuentre en el domicilio en el día siguiente hábil, y al día siguiente se hacer constar en un acta que el contribuyente fue notificado de forma personal, se encuentre o con quien se entienda. Esta notificación personal se realiza mediante un aviso impreso con firmas originales de quienes intervinieron. Para todos los efectos legales se cuenta a partir del momento en que la persona notificada toma conocimiento del acto administrativo, sea por presentarse personalmente, por correo certificado, por buzón tributario u otro medio legal, surtiendo sus efectos al día siguiente de acuerdo con el artículo 135 del CFF.
Ahora, el artículo 17-K del CFF establece que el SAT asignará a los contribuyentes que se registren en el RFC un buzón tributario, el cual es un sistema de comunicación electrónico ubicado en la página de Internet del SAT y que servirá como medio de comunicación entre la autoridad y el contribuyente. El buzón tributario es principalmente utilizado por el contribuyente para presentar avisos, promociones o dar cumplimiento a los requerimientos efectuados por la autoridad.
Sin embargo, también es utilizado por la autoridad para notificar cualquier acto o resolución administrativa que emita en documentos digitales, incluyendo cualquiera que pueda ser recurrido. Con esto, el SAT debe enviar previamente un aviso por correo electrónico sobre la existencia de una notificación pendiente, y el destinatario del acto tiene tres días para abrir el documento digital con el que recibió la notificación. Si no lo abre el documento dentro del plazo establecido, la notificación se considera como realizada al cuarto día.
Recientemente se publicó una tesis aislada en el Semanario Judicial de la Federación que afirma que la legalidad de la notificación por buzón tributario depende del aviso electrónico previo enviado por el SAT al contribuyente sobre la existencia de una notificación pendiente, pero se asevera que los requisitos de circunstanciación y cercioramiento exigidos para las notificaciones personales no son aplicables en este caso: NOTIFICACIONES POR BUZÓN TRIBUTARIO. SU LEGALIDAD DEPENDE DEL AVISO ELECTRÓNICO PREVIO DEL SERVICIO DE ADMINISTRACIÓN TRIBUTARIA (SAT) AL CONTRIBUYENTE DE QUE TIENE UNA NOTIFICACIÓN PENDIENTE Y NO DE LOS REQUISITOS DE CIRCUNSTANCIACIÓN Y CERCIORAMIENTO EXIGIDOS PARA LAS NOTIFICACIONES PERSONALES, dada a conocer en la publicación del viernes 13 de agosto de 2021, 10:21 horas del Seminario Judicial de la Federación. Undécima Época, Materia Administrativa, Número de registro 2023437.
En caso de que el SAT no haya enviado al contribuyente el aviso electrónico previo, entonces la notificación por buzón tributario no será considerada legal. Esto se debe a que al no existir un aviso previo, el contribuyente no tendrá la oportunidad de conocer la existencia de una notificación pendiente, por lo que no se le dará el tiempo suficiente para abrir el documento digital con el que recibió la notificación.
En conclusión, la legalidad de la notificación por buzón tributario depende del aviso previo que el SAT haya enviado al contribuyente sobre la existencia de una notificación pendiente, y no de los requisitos de circunstanciación y cercioramiento exigidos para las notificaciones personales. Esta reciente tesis aislada toma gran relevancia para el contribuyente, pues le da al contribuyente la oportunidad de conocer la existencia de una notificación pendiente revisar.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo