La falsedad documental ante la autoridad fiscal
El artículo 115 Ter penaliza falsedades deliberadas en procedimientos fiscales. Este análisis delimita el dolo, la prueba documental, la responsabilidad de asesores y los controles necesarios para responder legalmente requerimientos.
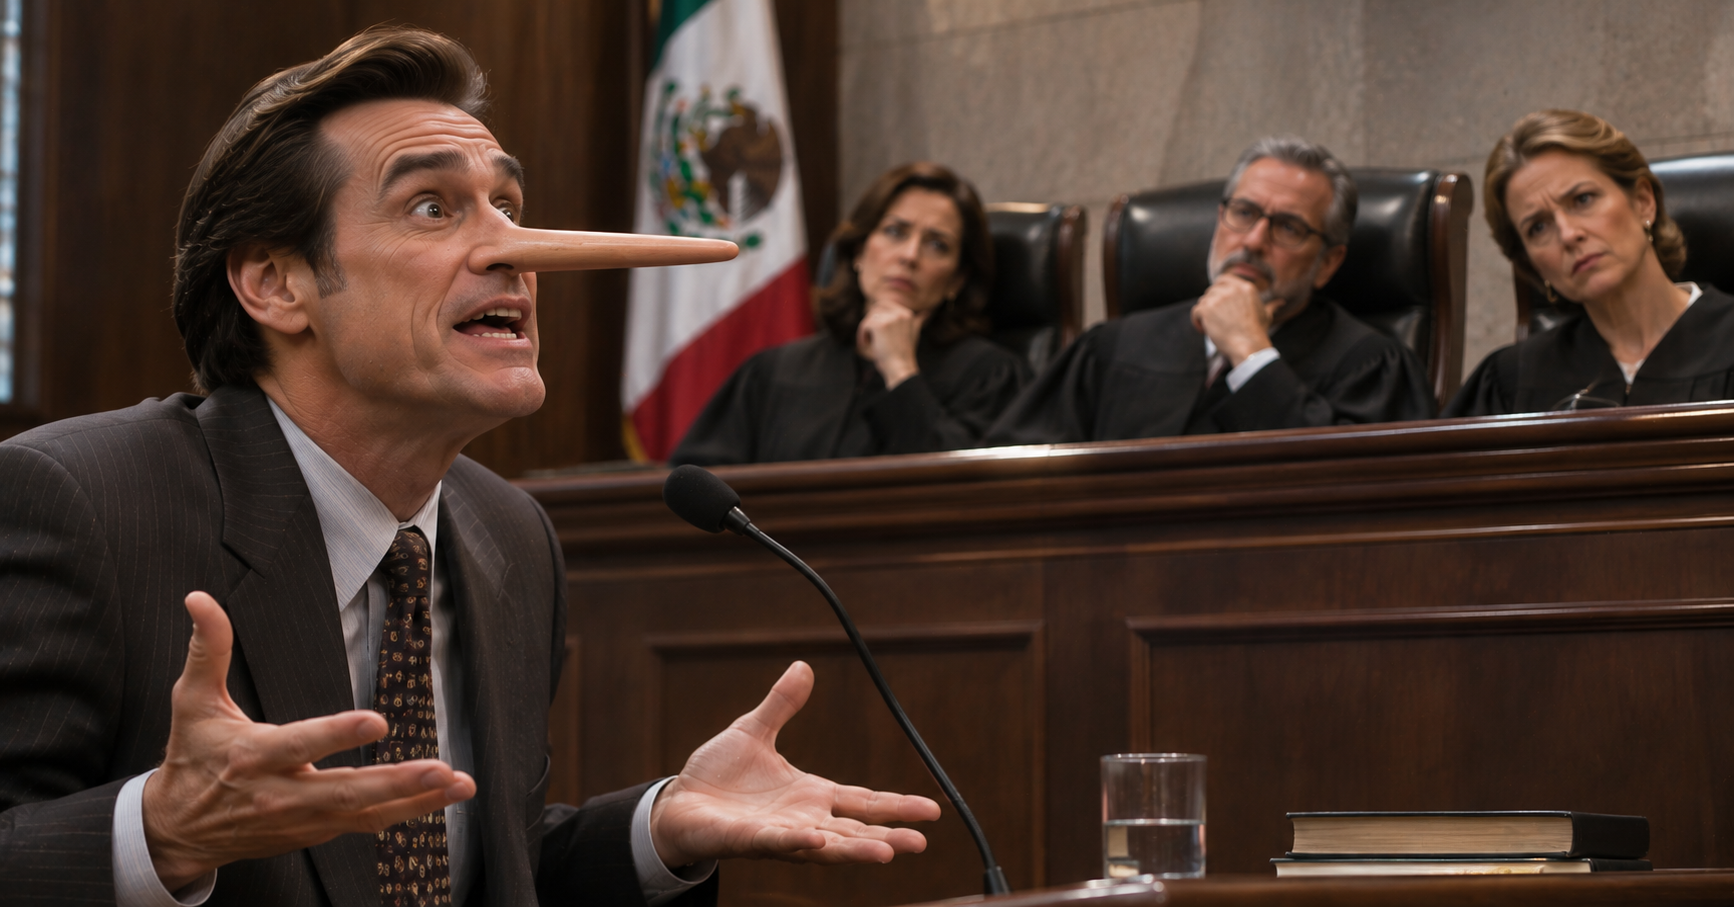
La falsedad documental ante la autoridad fiscal: el artículo 115 Ter y los nuevos límites penales de la defensa tributaria
Cuando la estrategia probatoria se convierte en un riesgo penal autónomo
La acreditación de operaciones económicas constituye uno de los mayores desafíos de las empresas sometidas a procedimientos de fiscalización. La autoridad puede solicitar contratos, comprobantes, registros contables, correspondencia comercial y evidencia de los servicios recibidos, mientras el contribuyente debe organizar información que frecuentemente se encuentra dispersa entre áreas administrativas, proveedores y sistemas electrónicos. Esta dificultad, legítima por su naturaleza operativa, adquiere una dimensión distinta cuando se intenta suplir la inexistencia de pruebas mediante documentos fabricados o declaraciones deliberadamente falsas.
La reforma al Código Fiscal de la Federación (CFF), publicada en el Diario Oficial de la Federación (DOF) el 7 de noviembre de 2025, incorporó el artículo 115 Ter, vigente desde el 1 de enero de 2026. La disposición sanciona con tres a seis años de prisión a quien, con conocimiento de la falsedad, declare hechos o datos falsos o presente documentación falsa o alterada en procedimientos regulados por el propio ordenamiento. Su incorporación transforma determinadas conductas probatorias en un supuesto penal específico, sin necesidad de equipararlas siempre con la defraudación fiscal.
La trascendencia del precepto no consiste en criminalizar cualquier respuesta incorrecta presentada al Servicio de Administración Tributaria (SAT), sino en establecer consecuencias para actuaciones conscientemente engañosas. Esta distinción debe orientar tanto la defensa jurídica como los mecanismos de prevención empresarial, especialmente porque la investigación penal puede desarrollarse independientemente del procedimiento administrativo que haya originado la documentación cuestionada.
La conducta típica: falsedad en los hechos o alteración de documentos
El primer párrafo del artículo 115 Ter contempla dos modalidades de realización: declarar hechos o datos falsos y presentar documentación falsa o alterada. La primera comprende afirmaciones fácticas susceptibles de contrastarse con la realidad; la segunda se relaciona con la autenticidad o integridad de los documentos aportados. Ambas conductas deben producirse en el ámbito de un procedimiento regulado por el CFF, elemento que delimita expresamente el alcance del tipo penal.
La expresión legal no distingue entre documentos físicos y digitales. Por consiguiente, su aplicación puede comprender contratos, archivos electrónicos, registros comerciales y otros elementos documentales, siempre que se acrediten los presupuestos de falsedad y presentación exigidos por la disposición. Sin embargo, no debe presumirse que cualquier diferencia entre archivos, error de captura o inconsistencia contable constituye una alteración penalmente relevante; la calificación requiere examinar las circunstancias y la conducta concreta.
La amplitud del precepto también exige identificar el procedimiento en el cual ocurrió la declaración o presentación. Entre los escenarios potencialmente comprendidos se encuentran las revisiones previstas en los artículos 42 y 48, los procedimientos relativos a operaciones inexistentes del artículo 69-B, las verificaciones del artículo 49 Bis y el recurso administrativo de revocación. En todos los casos, debe acreditarse que la actuación encuadra efectivamente en el supuesto legal.
La defensa fiscal permite controvertir hechos, interpretar normas y reconstruir operaciones; lo que no permite es fabricar acontecimientos o presentar documentos alterados como si fueran auténticos
El dolo como frontera entre equivocarse y cometer un delito
La expresión «a sabiendas» constituye un elemento decisivo del artículo 115 Ter, porque exige conocimiento de la falsedad. No basta demostrar que una afirmación resultó incorrecta o que un documento contenía información inexacta: es necesario acreditar que la persona conocía esa circunstancia al realizar la conducta prevista en la ley. Esta exigencia debe interpretarse conforme al principio de presunción de inocencia y a las reglas de responsabilidad penal.
Una empresa puede proporcionar información equivocada debido a errores de registro, confusiones entre ejercicios fiscales o discrepancias razonables en la interpretación de una operación. Tales circunstancias pueden generar consecuencias administrativas, pero no acreditan por sí solas la conducta dolosa contemplada en el artículo 115 Ter. Del mismo modo, una diferencia jurídica frente al criterio de la autoridad no constituye automáticamente una declaración falsa sobre hechos o datos.
La distinción adquiere importancia especial para quienes preparan respuestas fiscales utilizando información de terceros. El conocimiento efectivo de la falsedad no puede presumirse exclusivamente por la profesión, la firma de un escrito o la intervención en el expediente. Debe examinarse qué información recibió cada participante, qué comprobaciones realizó y qué conocimiento tenía respecto de los datos finalmente presentados.
Materialidad económica y documentación retrospectiva: una diferencia determinante
Las controversias relacionadas con la materialidad de operaciones suelen exigir reconstruir acontecimientos ocurridos meses o años antes. En ocasiones, el contribuyente debe elaborar explicaciones técnicas, conciliaciones contables o informes retrospectivos porque no existe un documento único que describa integralmente la prestación recibida. Esta actividad puede ser legítima cuando se sustenta en registros auténticos y se identifica correctamente la fecha de elaboración del nuevo documento.
Por ejemplo, una empresa puede preparar durante 2026 un informe que reconstruya servicios recibidos en 2024, utilizando correos electrónicos, entregables, registros bancarios y documentación conservada. La elaboración posterior no convierte necesariamente ese informe en falso. La situación cambia cuando se presenta como si hubiera sido suscrito en 2024, se atribuye indebidamente a un tercero o describe reuniones, entregas o actividades que nunca ocurrieron.
Esta diferenciación debe orientar el trabajo de abogados y contadores. La reconstrucción documental explica hechos anteriores mediante información verificable; la fabricación probatoria pretende crear artificialmente antecedentes inexistentes. La primera constituye una actividad susceptible de valoración jurídica; la segunda puede actualizar el tipo penal cuando concurren sus elementos objetivos y subjetivos.
Autonomía penal: no es indispensable que exista un crédito fiscal firme
El segundo párrafo del artículo 115 Ter establece expresamente que el delito se investigará y perseguirá con independencia del estado que guarde el procedimiento administrativo. Esta previsión impide considerar que la terminación de una auditoría, la existencia de un recurso pendiente o la falta de determinación definitiva de contribuciones constituyan obstáculos automáticos para investigar una conducta presuntamente delictiva. El objeto de la investigación penal es la declaración o presentación conscientemente falsa, no necesariamente la existencia de una contribución omitida.
La distinción también se refleja en el tercer párrafo, conforme al cual la ejecución del delito puede ocasionar un daño material a la Hacienda Federal que deberá repararse. El empleo de esa expresión es jurídicamente relevante: la producción de un perjuicio económico no aparece configurada como requisito indispensable de toda realización del tipo penal. La reparación procede cuando exista un daño material atribuible a la conducta y se acrediten los presupuestos correspondientes.
Por otra parte, debe examinarse el artículo 92 del CFF. Su enumeración de delitos sujetos a querella o declaratoria previa no incluye al artículo 115 Ter; para los casos no comprendidos en sus tres primeras fracciones, el propio precepto establece que basta la denuncia de los hechos ante el Ministerio Público Federal. Por ello, no resulta correcto trasladar automáticamente a esta figura los mecanismos especiales de sobreseimiento por pago previstos para determinados delitos fiscales.
La responsabilidad de representantes, contadores y abogados
El artículo 95 del CFF contempla diversas modalidades de participación en delitos fiscales, entre ellas la ejecución, inducción, colaboración dolosa y otras formas de intervención legalmente previstas. Su aplicación obliga a diferenciar la responsabilidad del contribuyente de la posible participación individual de administradores, representantes legales, contadores y asesores externos. La existencia de una relación profesional con la empresa no constituye, por sí misma, fundamento suficiente para atribuir responsabilidad penal.
El riesgo adquiere relevancia cuando un directivo ordena fabricar contratos, un empleado altera registros o un asesor participa conscientemente en la preparación y presentación de documentación falsa. En esos escenarios debe identificarse la intervención concreta, su relevancia para la conducta típica y el conocimiento de la irregularidad. Una acusación que únicamente invoque el cargo o la participación general en la revisión resultaría insuficiente para sustituir la prueba de responsabilidad individual.
Para los despachos profesionales surge, además, una cuestión de independencia técnica. Su función consiste en examinar la información del cliente, identificar debilidades y construir argumentos jurídicos sostenibles, no garantizar resultados mediante la creación de pruebas. La delimitación contractual del servicio, la conservación ordenada de instrucciones y la documentación de advertencias relevantes pueden fortalecer la gestión preventiva, sin constituir por sí mismas una exención de responsabilidad.
La respuesta institucional: verificar antes de presentar
Una política empresarial eficaz debe comenzar por establecer quién tiene facultades para responder requerimientos del SAT y qué procedimiento debe seguirse antes de transmitir documentos. La participación coordinada de las áreas fiscal, contable, jurídica y operativa permite identificar contradicciones, verificar la procedencia de archivos y distinguir los documentos originales de los análisis preparados posteriormente. Esta revisión debe ser especialmente rigurosa cuando la información proviene de proveedores externos o de personas que ya no mantienen vínculos con la organización.
También resulta conveniente conservar versiones originales, fechas de elaboración y elementos que permitan verificar la integridad de la documentación electrónica. Cuando se detecten inconsistencias, deberán explicarse mediante información auténtica, evitando sustituir archivos o modificar registros para aparentar circunstancias distintas de las efectivamente ocurridas. La trazabilidad documental fortalece tanto la respuesta administrativa como la posibilidad de demostrar el contexto de actuación de sus participantes.
Cuando la empresa carezca de evidencia suficiente, la solución jurídicamente admisible consiste en evaluar los medios de prueba disponibles, determinar si procede una explicación técnica o considerar mecanismos de autocorrección. Los acuerdos conclusivos ante la Procuraduría de la Defensa del Contribuyente (PRODECON), cuando sean legalmente procedentes, pueden contribuir a resolver desacuerdos sobre hechos u omisiones advertidos durante facultades de comprobación, pero no otorgan autorización para fabricar documentación ni aseguran inmunidad penal.
La insuficiencia de pruebas puede ocasionar una contingencia tributaria; la fabricación consciente de esas pruebas puede originar una responsabilidad penal independiente del crédito fiscal discutido
El consejo de administración y la prevención de falsedades corporativas
La exposición penal derivada del artículo 115 Ter justifica incorporar la integridad de la información fiscal entre los asuntos de supervisión empresarial. Los órganos de administración deben conocer los procedimientos utilizados para atender revisiones relevantes, particularmente cuando las controversias involucran operaciones materiales significativas, proveedores cuestionados o documentación generada por distintas sociedades de un grupo.
Esta supervisión no implica que cada consejero deba revisar personalmente todos los comprobantes presentados ante la autoridad. Supone establecer controles razonables, asignar responsabilidades y recibir información sobre contingencias relevantes. La función del gobierno corporativo consiste en crear condiciones para que las decisiones se adopten con información confiable y las irregularidades puedan identificarse oportunamente.
La cultura institucional también debe proteger a quienes advierten la inexistencia o alteración de documentos. Una organización que sanciona internamente la comunicación de inconsistencias puede incentivar conductas de ocultamiento, incrementando el riesgo de que una contingencia tributaria termine convirtiéndose en una investigación penal de mayor gravedad.
Consideraciones finales: la verdad documental como garantía de defensa
El artículo 115 Ter del CFF representa una modificación significativa del tratamiento penal de las actuaciones desarrolladas durante procedimientos fiscales. Su alcance no se limita a operaciones inexistentes ni exige necesariamente la determinación definitiva de un perjuicio tributario. La conducta relevante consiste en declarar conscientemente hechos o datos falsos o presentar documentación falsa o alterada dentro de su ámbito legal de aplicación.
Sin embargo, el nuevo tipo penal no autoriza a confundir errores, interpretaciones discutibles o reconstrucciones documentales legítimas con falsedades deliberadas. La exigencia de conocimiento, la delimitación del procedimiento y las garantías del proceso penal constituyen elementos esenciales para evitar aplicaciones excesivas de la norma.
Para empresas y profesionistas, la consecuencia preventiva es clara: conservar evidencia auténtica, documentar el origen de la información y establecer procedimientos de revisión anteriores a su presentación. La defensa fiscal jurídicamente sólida no necesita construir una realidad inexistente; debe explicar y acreditar, mediante pruebas legítimas, los hechos que efectivamente ocurrieron.
La integridad documental no es solamente una buena práctica contable. Desde 2026 constituye una condición indispensable para evitar que la respuesta a una auditoría se transforme en el origen de una responsabilidad penal independiente.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo