De la irregularidad aduanera al riesgo penal
Examen jurídico del contrabando, la prisión preventiva oficiosa, las nuevas presunciones fiscales y la responsabilidad empresarial, considerando las reformas aduaneras, la prueba documental y los límites constitucionales de persecución penal.
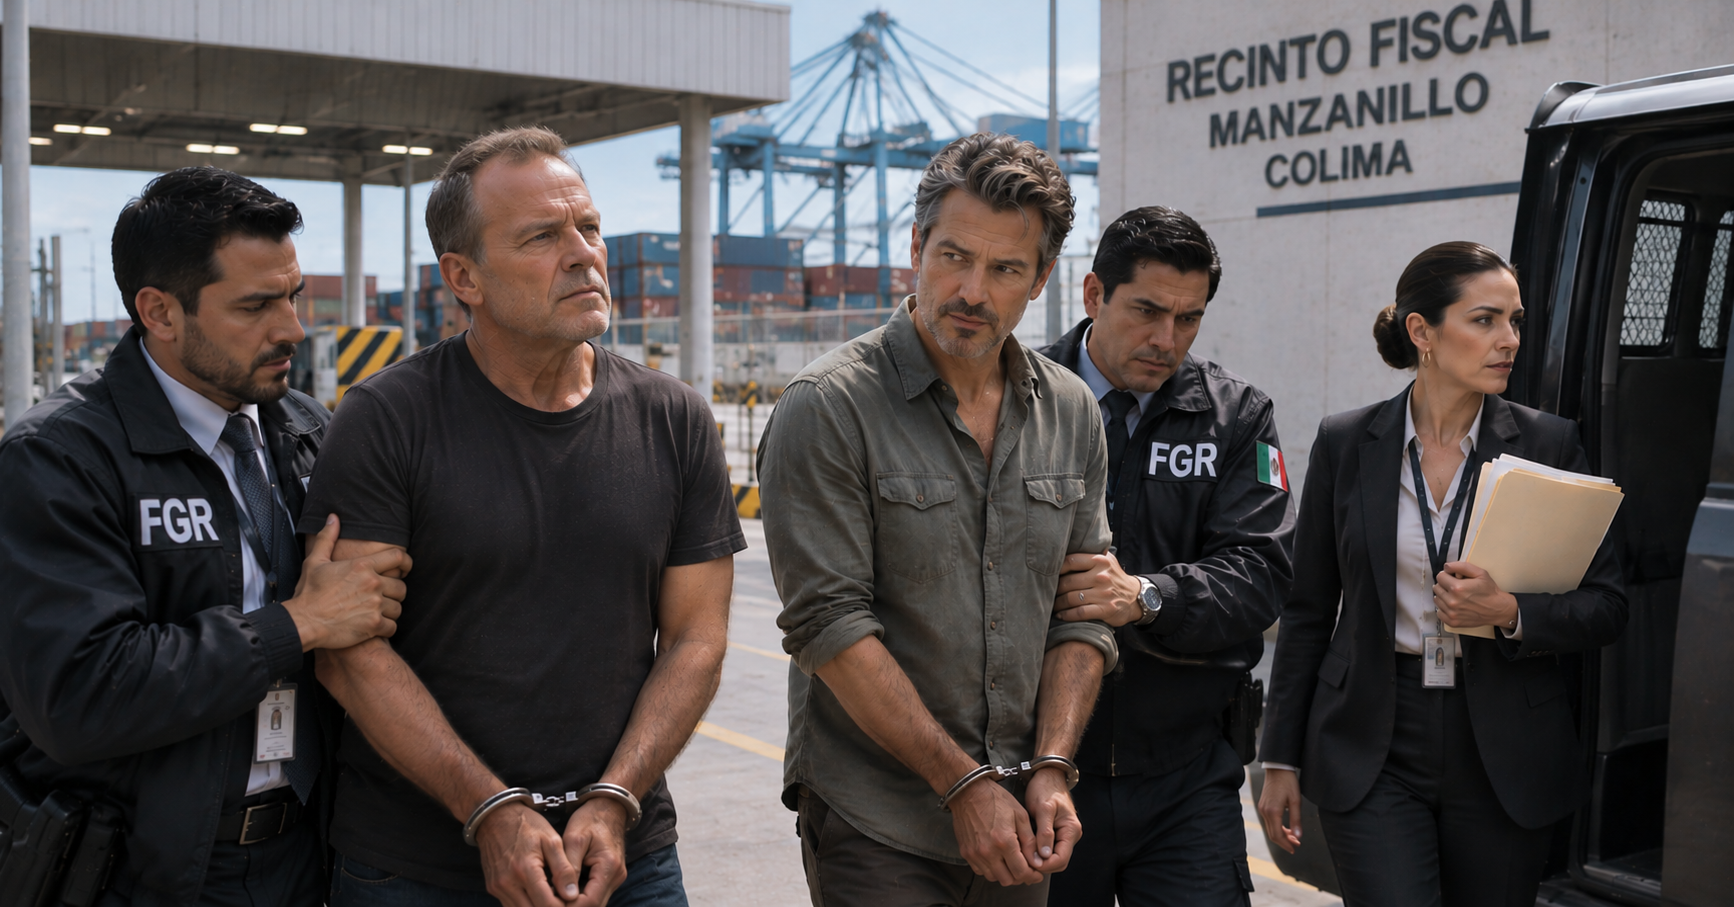
Contrabando y prisión preventiva oficiosa: la responsabilidad penal ante el nuevo sistema de fiscalización aduanera
La transformación del riesgo: cuando una operación comercial adquiere relevancia penal
El comercio exterior mexicano atraviesa una etapa de fortalecimiento regulatorio caracterizada por mayores obligaciones documentales, ampliación de facultades de fiscalización y consecuencias más severas para determinadas irregularidades. Esta transformación exige que importadores, exportadores, empresas manufactureras y sus administradores revisen los mecanismos mediante los cuales acreditan la legalidad de sus operaciones y el destino de sus mercancías.
El cambio no proviene de una sola disposición. Se construye mediante la reforma al artículo 19 de la Constitución Política de los Estados Unidos Mexicanos (CPEUM), publicada el 31 de diciembre de 2024; las modificaciones al Código Fiscal de la Federación (CFF), publicadas el 7 de noviembre de 2025; y la reforma a la Ley Aduanera, publicada el 19 de noviembre de 2025 y vigente, en lo sustancial, desde el 1 de enero de 2026.
La relevancia de estas modificaciones radica en que determinadas conductas previamente identificadas mediante revisiones documentales pueden adquirir consecuencias penales cuando concurren los elementos establecidos por la legislación fiscal. Sin embargo, es indispensable evitar una conclusión jurídicamente incorrecta: no toda irregularidad en un pedimento, diferencia de valoración o deficiencia documental constituye contrabando.
El artículo 19 constitucional y la gravedad de la medida cautelar
La reforma constitucional del 31 de diciembre de 2024 incorporó expresamente el contrabando dentro del catálogo de delitos sujetos a prisión preventiva oficiosa, en los términos fijados por la ley. Esta modificación tiene consecuencias especialmente relevantes porque puede comprometer la libertad personal de quienes enfrenten una imputación penal por las conductas comprendidas en el supuesto constitucional.
No obstante, la prisión preventiva debe distinguirse de la pena de prisión impuesta mediante sentencia condenatoria. La primera constituye una medida cautelar aplicable durante el procedimiento penal; la segunda presupone la demostración de responsabilidad conforme al estándar probatorio exigido para una condena.
La reforma constitucional tampoco autoriza a presumir culpabilidad ni elimina los derechos de defensa. Para que proceda una vinculación a proceso deben satisfacerse los requisitos establecidos en el propio artículo 19 y en el Código Nacional de Procedimientos Penales (CNPP), incluida la existencia de datos que permitan establecer un hecho señalado por la ley como delito y la probabilidad de intervención de la persona imputada.
Por consiguiente, la incorporación del contrabando al catálogo constitucional incrementa significativamente la exposición cautelar, pero no transforma automáticamente una observación aduanera en fundamento suficiente para privar de libertad a cualquier funcionario empresarial.
Del incumplimiento administrativo al tipo penal de contrabando
El artículo 102 del CFF establece las hipótesis fundamentales del delito de contrabando. Entre ellas se encuentran la introducción o extracción de mercancías del territorio nacional omitiendo el pago total o parcial de contribuciones o cuotas compensatorias, la realización de operaciones sin los permisos exigibles y el tráfico de mercancías cuya importación o exportación se encuentre prohibida.
La disposición debe interpretarse conjuntamente con el artículo 103, que contempla presunciones legales de comisión del delito, y con el artículo 104, relativo a las sanciones penales correspondientes. Estas normas conforman un sistema que exige identificar tanto la conducta material como las circunstancias que permiten atribuirle consecuencias penales.
La diferencia entre infracción administrativa y delito resulta fundamental. Un error susceptible de rectificación, una discrepancia documental o una diferencia de criterio sobre clasificación arancelaria no necesariamente satisfacen los elementos del contrabando. El propio artículo 102 contempla reglas específicas relacionadas con determinadas discrepancias de clasificación, cuya aplicación depende de requisitos legales concretos.
Desde una perspectiva constitucional, la interpretación penal debe sujetarse al principio de exacta aplicación de la ley. La autoridad no puede sustituir la demostración de una conducta típica mediante una afirmación genérica sobre incumplimiento aduanero.
Las nuevas presunciones: operaciones simuladas e importaciones temporales
La reforma al CFF publicada el 7 de noviembre de 2025 adicionó las fracciones XXIV, XXV y XXVI al artículo 103. Las dos primeras revisten especial importancia para las empresas que utilizan regímenes de importación temporal, debido a que se relacionan con operaciones inexistentes o actos jurídicos simulados.
La fracción XXIV contempla el supuesto de transferencia de mercancías introducidas temporalmente mediante operaciones inexistentes o actos jurídicos simulados, con el propósito de aparentar el cumplimiento de la obligación de retorno. La fracción XXV comprende determinadas introducciones de mercancías bajo regímenes temporales mediante actos simulados, vinculadas con su posterior ingreso o retiro irregular de lugares autorizados.
Por su parte, la fracción XXVI incorpora un supuesto relacionado con faltantes o con el no arribo de mercancías que debían destinarse a recintos autorizados, cuando concurren las circunstancias establecidas por el precepto. La reforma, por tanto, no se limita a operaciones de manufactura temporal, sino que alcanza determinados eslabones de almacenamiento y transporte.
El elemento común de estas hipótesis es la relevancia jurídica de la realidad material de las operaciones. La documentación aduanera debe corresponder con movimientos efectivamente realizados, no exclusivamente con registros destinados a aparentar el cumplimiento formal de las obligaciones.
La presunción legal no equivale a una condena anticipada
La incorporación de presunciones de contrabando exige especial atención a los principios constitucionales de presunción de inocencia, legalidad penal y debido proceso. Aunque el artículo 103 identifica circunstancias a partir de las cuales la legislación presume cometido el delito, ello no permite desconocer las garantías aplicables a toda investigación penal.
Es particularmente importante distinguir entre la carga empresarial de conservar documentación aduanera y la carga de acreditar responsabilidad penal. En un procedimiento administrativo, el importador debe cumplir las obligaciones de información y conservación legalmente establecidas; en el procedimiento penal, corresponde a la acusación demostrar los elementos necesarios para obtener una sentencia condenatoria.
Por ello, sería excesivo sostener que la falta de documentación traslada automáticamente al imputado la obligación de probar su inocencia. La insuficiencia probatoria puede generar consecuencias fiscales o administrativas y constituir un elemento de investigación penal, pero su valoración debe realizarse conforme a las reglas propias de cada procedimiento.
Esta distinción también impide confundir los efectos de una presunción fiscal con los presupuestos para imponer prisión preventiva. Aunque ambas materias puedan relacionarse, responden a instituciones y finalidades jurídicas diferentes.
La reforma aduanera de 2026: el expediente como reconstrucción de la operación
El decreto publicado el 19 de noviembre de 2025 modificó diversos aspectos de la Ley Aduanera, particularmente las obligaciones documentales y los mecanismos de comprobación. Entre las disposiciones relevantes se encuentra el artículo 59, fracción V, que fortalece la integración del expediente electrónico de las operaciones de comercio exterior, incluyendo elementos para acreditar el valor declarado y las circunstancias comerciales de la transacción.
La finalidad de esta documentación trasciende la conservación de pedimentos. Una operación puede requerir contratos, comprobantes fiscales, constancias de pago, documentos de transporte, información sobre seguros y elementos que permitan verificar las condiciones comerciales efectivamente pactadas. La suficiencia de cada documento debe examinarse conforme a la obligación particular aplicable, sin asumir que todos los requisitos son idénticos para cualquier régimen aduanero.
Esta exigencia adquiere especial relevancia cuando existen diferencias entre la información declarada y los hechos observados por la autoridad. Un expediente coherente permite reconstruir la operación desde su origen contractual hasta la recepción, transformación o destino de la mercancía; un conjunto de archivos inconexos puede dificultar considerablemente su explicación.
Conviene destacar que la deficiencia documental, por sí sola, no demuestra simulación. Sin embargo, cuando concurre con transferencias inexistentes, faltantes injustificados o contradicciones entre inventarios y movimientos físicos, puede adquirir relevancia dentro de una investigación de mayor alcance.
IMMEX: el destino real de la mercancía como cuestión decisiva
Las empresas que operan bajo programas de la Industria Manufacturera, Maquiladora y de Servicios de Exportación (IMMEX) enfrentan obligaciones particulares respecto de la permanencia, transformación, transferencia y retorno de mercancías importadas temporalmente. La legalidad de sus operaciones no depende exclusivamente de haber obtenido un pedimento válido, sino también de cumplir las condiciones del régimen durante todo el periodo autorizado.
Desde esta perspectiva, los controles de inventarios deben permitir relacionar las importaciones con los procesos productivos, las transferencias efectivamente realizadas y los retornos documentados. Cuando se utilizan operaciones virtuales, resulta indispensable acreditar que corresponden con transacciones reales y que satisfacen los requisitos establecidos en la legislación y las reglas aplicables.
El riesgo aparece cuando las operaciones registradas documentalmente no pueden relacionarse con movimientos físicos o procesos verificables. Esta discrepancia puede generar consecuencias administrativas y, cuando concurren los elementos de los artículos 102 y 103 del CFF, constituir materia de investigación penal.
Por ello, la revisión de inventarios debe abandonar una perspectiva exclusivamente contable. Es necesario integrar información aduanera, logística, productiva y financiera, conservando evidencias que permitan explicar el destino de cada mercancía.
Directivos, agentes aduanales y responsabilidad individual
El artículo 95 del CFF establece diversos supuestos de responsabilidad penal de quienes intervienen en la comisión de delitos fiscales. Sin embargo, la calidad de director general, gerente de comercio exterior, contador o asesor no basta para atribuir automáticamente participación delictiva.
Resulta indispensable identificar la conducta personal, el grado de intervención y los elementos subjetivos requeridos por el tipo penal. Esta diferenciación es particularmente importante en estructuras empresariales donde las operaciones aduaneras se distribuyen entre múltiples áreas y prestadores de servicios externos.
La intervención de un agente o agencia aduanal tampoco libera al importador de sus obligaciones legales. Cada participante responde conforme a las atribuciones y supuestos de responsabilidad que le correspondan, sin que una relación contractual pueda eliminar obligaciones impuestas por la legislación.
Por otra parte, el artículo 421 del CNPP contempla responsabilidad penal de personas jurídicas en condiciones específicas, particularmente cuando determinados delitos se cometen en su nombre, por su cuenta, en su beneficio o mediante los medios que proporcionen y existe inobservancia del debido control organizacional. Su aplicación exige verificar, además, el catálogo legal de delitos atribuibles a personas jurídicas.
El alcance preventivo del gobierno corporativo
El fortalecimiento de la fiscalización aduanera exige que los órganos de administración reconozcan el comercio exterior como un ámbito de riesgo estratégico. La exposición puede comprometer simultáneamente mercancías, liquidez, autorizaciones administrativas, continuidad operativa y responsabilidad individual.
Un programa de cumplimiento razonable debe establecer responsabilidades claramente delimitadas, controles de autorización, procedimientos de revisión de proveedores y mecanismos para detectar inconsistencias en inventarios, valoraciones y operaciones virtuales. La capacitación también resulta fundamental, especialmente para quienes autorizan transferencias y validan información destinada a las autoridades.
La existencia formal de políticas corporativas no acredita automáticamente su aplicación. Los controles deben producir evidencia verificable de las revisiones efectuadas, las irregularidades detectadas y las medidas correctivas adoptadas.
En casos de posible relevancia penal, resulta especialmente importante preservar documentos originales y registros electrónicos, evitar alteraciones posteriores y coordinar oportunamente la defensa aduanera con especialistas en derecho penal tributario.
Una reforma adicional que obliga a mirar hacia 2027
El análisis normativo al 16 de noviembre de 2026 debe incorporar un acontecimiento posterior al material de referencia: el decreto publicado el 23 de octubre de 2026, cuya entrada en vigor está prevista para el 1 de enero de 2027.
Esta reforma modifica, entre otros, los artículos 144, 151, 153, 154 y 177 de la Ley Aduanera, con especial atención a la valoración aduanera, el ejercicio de facultades de comprobación y el embargo precautorio. También incorpora sanciones específicas relacionadas con hidrocarburos y petrolíferos.
Entre sus consecuencias destaca el fortalecimiento de los mecanismos para revisar mercancías cuyo valor declarado resulte inferior al valor de transacción de bienes idénticos o similares, conforme a las condiciones legales correspondientes.
No obstante, estas disposiciones deben distinguirse de las presunciones penales del artículo 103 del CFF. La detección de una diferencia en el valor declarado puede justificar actuaciones de fiscalización o medidas administrativas, pero no acredita automáticamente la comisión de contrabando.
Reflexión final: el cumplimiento aduanero como garantía de continuidad empresarial
La incorporación del contrabando al artículo 19 constitucional, las nuevas presunciones del CFF y el fortalecimiento de la Ley Aduanera han incrementado la importancia jurídica de la documentación y de los controles aplicables al comercio exterior.
Sin embargo, la respuesta empresarial no debe construirse sobre la premisa de que cualquier infracción conducirá inevitablemente a prisión. La responsabilidad penal requiere acreditar conductas específicas mediante procedimientos respetuosos de las garantías constitucionales.
La prevención debe concentrarse en demostrar la realidad de las operaciones, asegurar la trazabilidad de las mercancías y establecer responsabilidades claramente delimitadas entre las personas que intervienen en el despacho, almacenamiento, transformación y transporte.
La mejor defensa frente al riesgo penal aduanero comienza antes de cualquier investigación: con operaciones auténticas, documentos consistentes, controles verificables y una administración capaz de acreditar que el cumplimiento existe más allá de los expedientes.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo