La facturación electrónica de mercancías importadas
Análisis jurídico de los requisitos aduaneros del CFDI, las discrepancias entre legislación y guías administrativas, sus consecuencias tributarias y las medidas necesarias para garantizar el cumplimiento fiscal empresarial.
Mercancías importadas y facturación electrónica: la controvertida exigencia de incorporar la fecha del pedimento en la descripción del CFDI
I. La facturación electrónica como instrumento de control aduanero
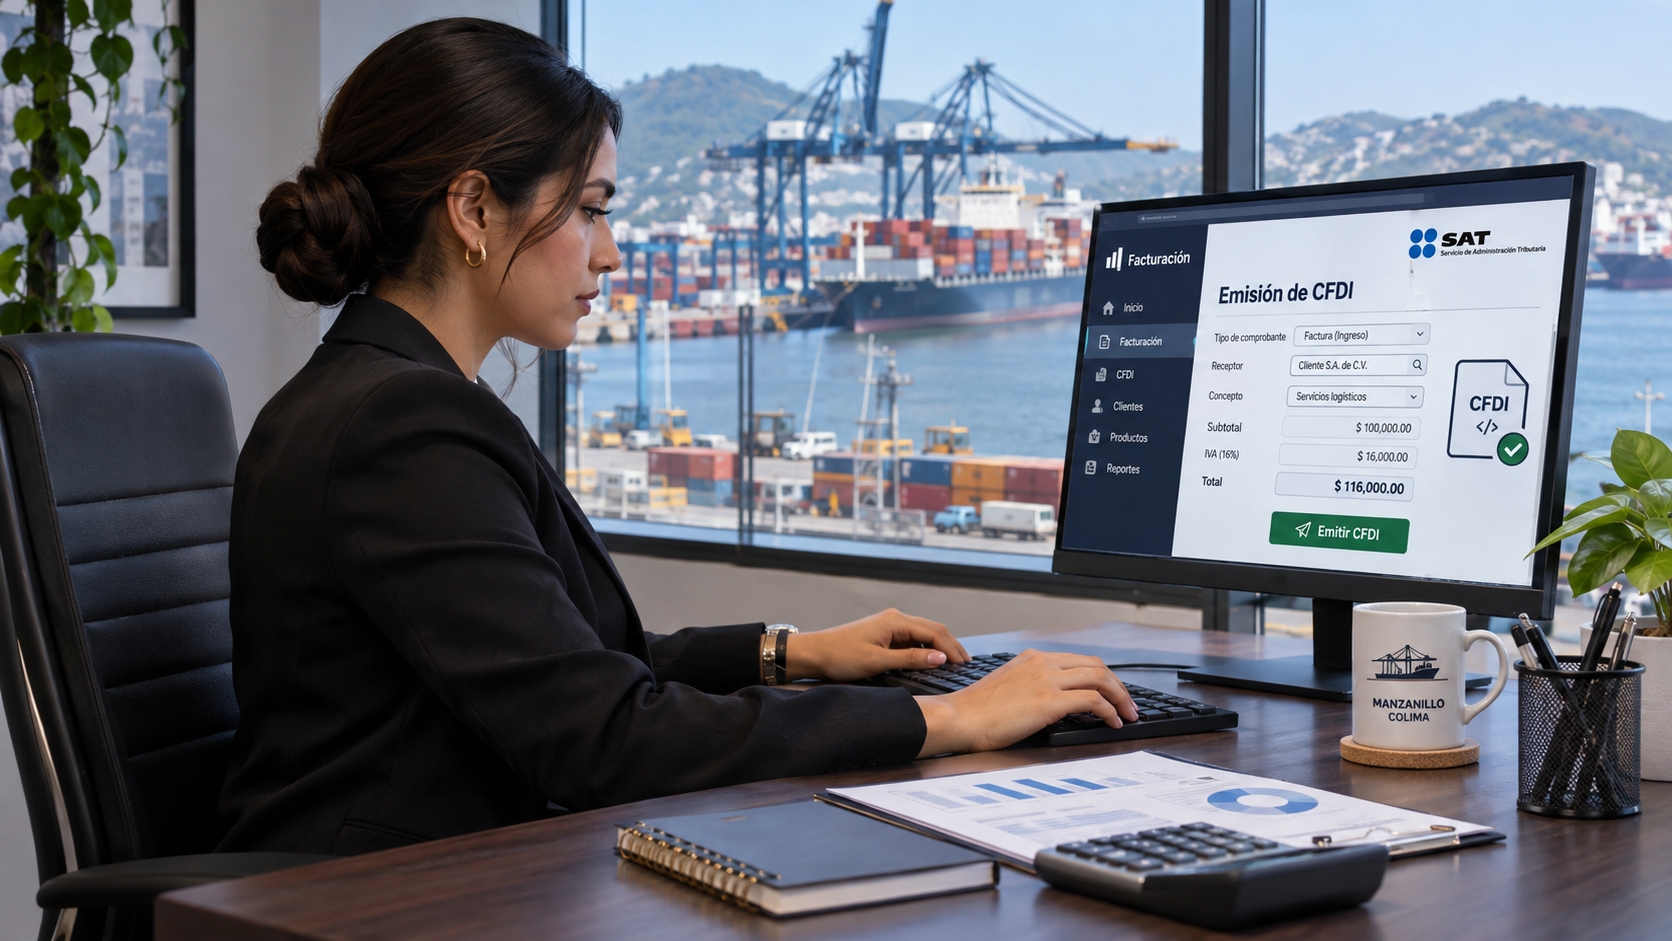
La comercialización nacional de mercancías importadas se encuentra sujeta a obligaciones documentales destinadas a identificar su procedencia y facilitar la trazabilidad de las operaciones. Entre estas destaca la incorporación de información aduanera en los comprobantes fiscales digitales por Internet (CFDI), cuya correcta expedición constituye un elemento relevante para el cumplimiento de las obligaciones tributarias de importadores y adquirentes.
Sin embargo, la aplicación de estos requisitos plantea una controversia: determinar si la fecha del documento aduanero debe incorporarse necesariamente en el atributo Descripcion del CFDI, aun cuando el estándar técnico contempla un elemento específico para registrar información aduanera.
La problemática surge de la relación entre el Código Fiscal de la Federación (CFF), el Anexo 20 de la Resolución Miscelánea Fiscal (RMF) y la Guía de llenado publicada por el Servicio de Administración Tributaria (SAT). Su análisis exige distinguir entre la obligación legal de proporcionar información y las especificaciones administrativas que establecen dónde debe registrarse.
II. El fundamento legal de la información aduanera
El artículo 29-A, fracción VIII, inciso a), del CFF dispone que, tratándose de ventas de primera mano de mercancías importadas, los comprobantes fiscales deben contener el número y la fecha del documento aduanero correspondiente.
El inciso b) de la misma fracción contempla un supuesto diferente: las importaciones efectuadas a favor de un tercero, para las cuales exige información adicional relacionada con los conceptos y montos pagados directamente al proveedor extranjero, así como las contribuciones cubiertas con motivo de la importación.
La primera distinción consiste en reconocer que ambas hipótesis tienen presupuestos jurídicos distintos. No toda venta de mercancías extranjeras constituye una venta de primera mano, ni todas las operaciones documentadas mediante CFDI se encuentran comprendidas en las mismas obligaciones aduaneras.
Por tanto, antes de examinar los atributos electrónicos del comprobante, resulta indispensable establecer la calidad del enajenante, la naturaleza de la transacción y el documento que acredita la importación. La identificación del supuesto normativo constituye el presupuesto para determinar las exigencias documentales aplicables.
La obligación de identificar el documento aduanero en un CFDI no necesariamente faculta a la autoridad para imponer requisitos adicionales sin una justificación normativa suficiente
III. El Anexo 20 y la estructura electrónica del comprobante
El artículo 29, fracción VI, del CFF establece la obligación de cumplir con las especificaciones informáticas determinadas por el SAT mediante reglas de carácter general. En este contexto, el Anexo 20 contiene las características técnicas que deben observar los comprobantes fiscales.
Dentro del estándar XML se contempla el nodo InformacionAduanera, con el atributo NumeroPedimento, destinado a identificar el pedimento correspondiente a la importación. Su estructura comprende datos relacionados con el año de validación, la aduana de despacho, la patente y la numeración progresiva del documento.
Sin embargo, este atributo no contiene un campo independiente para expresar literalmente la fecha completa del documento aduanero. En consecuencia, el registro del número de pedimento no resuelve por sí mismo la totalidad de la información requerida expresamente por el artículo 29-A, fracción VIII, inciso a), del CFF.
Esta circunstancia constituye un elemento fundamental del debate: aunque el número identifica el documento aduanero, la obligación legal comprende también su fecha. Por ello, debe distinguirse entre la posible suficiencia de los mecanismos de identificación y la exigencia normativa de incorporar ambos datos.
IV. La exigencia administrativa sobre el atributo Descripcion
La Guía de llenado del SAT señala que, tratándose de ventas de primera mano, la fecha del documento aduanero debe incorporarse en el atributo Descripcion, antes o después de la identificación del producto y mediante un formato libre.
Esta instrucción plantea una aparente tensión con el estándar XML del Anexo 20, que define dicho atributo como el espacio destinado a precisar la descripción del bien o servicio comprendido en el concepto facturado.
La discrepancia no radica en que la autoridad pretenda conocer un dato ajeno a la legislación. La fecha del documento aduanero constituye un requisito expresamente previsto por el CFF. El verdadero problema consiste en determinar si una guía administrativa puede establecer el campo específico para satisfacerlo cuando esa ubicación no resulta evidente de la definición técnica del atributo.
La distinción es jurídicamente trascendente, pues permite separar una obligación legal indiscutible de las condiciones instrumentales para cumplirla. Asimismo, evita sostener que la inclusión de la fecha constituye, por sí misma, una obligación sustantiva adicional.
V. Jerarquía normativa y límites de las guías administrativas
El principio de legalidad tributaria, reconocido en el artículo 31, fracción IV, de la Constitución Política de los Estados Unidos Mexicanos (CPEUM), exige que los elementos esenciales de las contribuciones se encuentren establecidos legalmente.
Por su parte, los artículos 14 y 16 constitucionales protegen la seguridad jurídica de los gobernados y exigen que las actuaciones de autoridad respeten las disposiciones que sustentan sus atribuciones.
Desde esta perspectiva, debe reconocerse que las guías administrativas desempeñan una función orientadora e interpretativa respecto de las especificaciones técnicas, pero su naturaleza no debe equipararse automáticamente con la de una ley o disposición reglamentaria.
No obstante, tampoco resulta jurídicamente correcto desconocer toda instrucción técnica por encontrarse en una guía. El análisis debe determinar si esta se limita a desarrollar operativamente una obligación legal existente o si introduce exigencias carentes de respaldo normativo.
En el supuesto examinado, existe un argumento favorable a la autoridad: la fecha del documento aduanero debe aparecer en el comprobante y el atributo Descripcion constituye un espacio técnicamente disponible para incorporarla. Sin embargo, ello no excluye el examen de proporcionalidad, razonabilidad y congruencia de las instrucciones administrativas.
VI. Riesgos fiscales derivados de la omisión del dato
El propio artículo 29-A del CFF contempla consecuencias para los comprobantes que no reúnan los requisitos establecidos por las disposiciones fiscales, particularmente en relación con la deducción y el acreditamiento de las cantidades amparadas.
Esta previsión obliga a analizar cuidadosamente las posibles consecuencias de omitir la fecha del documento aduanero, especialmente cuando el CFDI contiene correctamente el número de pedimento, pero carece de una referencia expresa a su fecha.
No obstante, debe evitarse concluir que toda omisión en el atributo Descripcion produce automáticamente la improcedencia de una deducción o acreditamiento. La controversia requeriría determinar si el dato legalmente exigido se encuentra disponible en el comprobante y si el incumplimiento alegado corresponde verdaderamente a un requisito establecido por las disposiciones aplicables.
La distinción resulta especialmente importante cuando la fecha se encuentra documentada mediante el pedimento original o en información adicional conservada por el contribuyente. Su existencia puede fortalecer la defensa probatoria, aunque no necesariamente subsana la falta de un dato que la ley exige incorporar al CFDI.
La validez fiscal de un comprobante debe examinarse desde la jerarquía normativa, distinguiendo las obligaciones establecidas por la ley de las instrucciones técnicas para su cumplimiento
VII. La importancia de la trazabilidad documental
El artículo 28 del CFF contempla la documentación comprobatoria como parte integrante de la contabilidad. En operaciones de comercio exterior, esta obligación adquiere particular relevancia debido a la necesidad de relacionar importaciones, inventarios, ventas y comprobantes fiscales.
Una adecuada trazabilidad permite identificar los pedimentos que amparan las mercancías comercializadas, las fechas correspondientes, los movimientos de almacén y los registros contables relacionados con cada operación.
Esta vinculación no solo facilita la atención de facultades de comprobación, sino que permite detectar discrepancias entre los documentos aduaneros y la información incorporada a los comprobantes expedidos.
Por consiguiente, la revisión del atributo Descripcion debe formar parte de una estrategia integral de control documental y no limitarse a una modificación aislada del sistema de facturación.
VIII. Implicaciones para la gestión empresarial
Las empresas importadoras deben revisar la configuración de sus sistemas de facturación para determinar si permiten incorporar la fecha del documento aduanero dentro del atributo Descripcion, conservando simultáneamente la información comercial necesaria para identificar las mercancías.
Una alternativa preventiva consiste en registrar ambos elementos de manera diferenciada dentro del mismo campo, sin sustituir la descripción del producto. Por ejemplo: «Equipo industrial, modelo X200. Fecha del pedimento: 15/10/2026». Esta solución permite atender la orientación administrativa sin alterar sustancialmente la identificación comercial del bien.
Asimismo, conviene implementar controles que vinculen los pedimentos con los inventarios y comprobantes correspondientes, especialmente cuando una misma operación comprende mercancías amparadas por diferentes documentos aduaneros.
IX. Consideraciones finales
La controversia examinada pone de manifiesto la necesidad de armonizar las disposiciones legales con los instrumentos tecnológicos utilizados para cumplirlas. El artículo 29-A, fracción VIII, del CFF establece expresamente la obligación de informar el número y la fecha del documento aduanero; la discusión reside en la ubicación electrónica exigida para este último dato.
Desde una perspectiva preventiva, incorporar la fecha en el atributo Descripcion constituye una medida razonable cuando resulte técnicamente posible. Sin embargo, ello no elimina la necesidad de analizar la jerarquía normativa y los límites de las instrucciones administrativas ante eventuales controversias fiscales.
La correcta expedición del CFDI exige satisfacer las obligaciones legales sin perder de vista que la tecnología debe facilitar el cumplimiento tributario y no convertirse en una fuente autónoma de exigencias carentes de fundamento normativo.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo