Cuidados en los servicios profesionales para empresas extranjeras
Análisis del régimen fiscal aplicable a profesionales mexicanos contratados por empresas extranjeras, examinando tributación, exportación de servicios, facturación electrónica, medios de pago y riesgos derivados del incumplimiento de obligaciones.
Servicios profesionales para empresas extranjeras: los desafíos del ISR, el IVA y la facturación electrónica en México
I. La internacionalización de los servicios profesionales y sus consecuencias fiscales
La expansión del trabajo remoto ha transformado las relaciones económicas entre profesionales residentes en el país y empresas establecidas en el extranjero. Actualmente, desarrolladores de software, consultores, diseñadores y especialistas técnicos pueden prestar servicios a organizaciones internacionales sin abandonar el territorio nacional, generando relaciones contractuales que requieren un tratamiento tributario particularmente cuidadoso.
Sin embargo, la aparente simplicidad comercial de estas operaciones contrasta con su complejidad fiscal. La denominación contractual, la recepción de pagos internacionales o la emisión de comprobantes fiscales digitales por Internet (CFDI) no determinan, aisladamente, el régimen tributario aplicable.
La correcta calificación exige analizar tres elementos: la naturaleza jurídica del vínculo contractual, el régimen del impuesto sobre la renta (ISR) correspondiente y la procedencia de la tasa del impuesto al valor agregado (IVA). Omitir cualquiera de ellos puede ocasionar diferencias fiscales, actualizaciones, recargos y controversias durante las facultades de comprobación.
II. La naturaleza jurídica de la relación contractual
La primera cuestión consiste en determinar si existe una verdadera prestación independiente de servicios o una relación laboral encubierta. El artículo 20 de la Ley Federal del Trabajo (LFT) reconoce que la relación de trabajo se caracteriza por la prestación de un servicio personal subordinado mediante el pago de un salario.
En consecuencia, la denominación contractual no prevalece necesariamente sobre las condiciones reales de ejecución. La existencia de instrucciones jerárquicas, subordinación jurídica, mecanismos disciplinarios y facultades de dirección puede revelar una relación laboral, aun cuando las partes hayan suscrito un contrato de servicios independientes.
Esta distinción resulta fundamental porque modifica el tratamiento del ISR. En situaciones de subordinación, corresponde examinar el régimen de salarios y las obligaciones previstas en el artículo 96 de la Ley del Impuesto sobre la Renta (LISR), considerando las particularidades de los pagos realizados por empleadores extranjeros.
Por el contrario, cuando el profesional conserva autonomía técnica y organizativa, asume los riesgos propios de su actividad y presta servicios sin subordinación, puede resultar procedente su tributación como persona física con actividades empresariales o profesionales.
La residencia extranjera del cliente no convierte automáticamente una prestación de servicios en una exportación gravada a tasa cero; resulta indispensable acreditar su aprovechamiento efectivo fuera de México
III. La residencia fiscal como punto de partida
El artículo 1 de la LISR establece que las personas físicas residentes en México están obligadas al pago del ISR respecto de todos sus ingresos, independientemente de la ubicación de la fuente de riqueza.
Esta disposición configura un sistema de tributación sobre renta mundial, de manera que los honorarios pagados por empresas estadounidenses, canadienses o europeas no quedan excluidos de imposición mexicana por su procedencia extranjera.
En este contexto, el artículo 9 del Código Fiscal de la Federación (CFF) adquiere relevancia para determinar la residencia fiscal, particularmente cuando el contribuyente mantiene vínculos personales y económicos con diferentes jurisdicciones.
Asimismo, deben considerarse los tratados internacionales para evitar la doble imposición cuando exista un conflicto de residencia o concurran potestades tributarias de distintos Estados.
IV. Régimen Simplificado de Confianza frente al régimen general
Los profesionales independientes pueden evaluar su incorporación al Régimen Simplificado de Confianza (RESICO), regulado por los artículos 113-E y siguientes de la LISR, siempre que satisfagan los requisitos legales.
El RESICO contempla tasas progresivas del 1 % al 2.5 % sobre ingresos efectivamente cobrados, sin deducciones para determinar el ISR. Su límite general de ingresos es de 3.5 millones de pesos anuales, además de las restricciones aplicables a socios, accionistas y determinadas categorías de contribuyentes.
Por su parte, el régimen de actividades empresariales y profesionales, regulado por los artículos 100 a 110 de la LISR, permite disminuir deducciones autorizadas y determinar el impuesto mediante tarifas progresivas que pueden alcanzar el 35 %.
La elección exige evaluar ingresos, estructura de gastos, participación accionaria y cumplimiento de requisitos. No debe suponerse que el RESICO siempre produce una carga tributaria menor, particularmente cuando el profesional incurre en costos operativos elevados.
Además, conforme a la regla 3.13.7 de la Resolución Miscelánea Fiscal para 2026 (RMF), los pagos mensuales de RESICO tienen carácter definitivo y, por regla general, sus contribuyentes quedan relevados de presentar declaración anual por esos ingresos, sin perjuicio de obligaciones derivadas de otras fuentes de renta.
V. Exportación de servicios y procedencia de la tasa cero
La cuestión más delicada se relaciona con el IVA. El artículo 1 de la Ley del Impuesto al Valor Agregado (LIVA) establece, como regla general, una tasa del 16 % para los actos y actividades gravados realizados en territorio nacional.
No obstante, el artículo 29 de la LIVA contempla la aplicación de la tasa del 0 % a determinadas exportaciones de servicios. Su fracción IV identifica diversas actividades, mientras que el último párrafo reconoce el tratamiento aplicable a servicios personales independientes aprovechados íntegramente en el extranjero por residentes extranjeros sin establecimiento en México.
La residencia extranjera del contratante constituye un elemento relevante, pero no suficiente. Debe examinarse el lugar donde se aprovechan los servicios, la naturaleza de las actividades y las condiciones contractuales y financieras de la operación.
Los artículos 58 y 61 del Reglamento de la Ley del Impuesto al Valor Agregado (RLIVA) establecen condiciones relacionadas con la contratación y pago por residentes extranjeros, así como la procedencia de los recursos mediante instituciones financieras ubicadas fuera del país.
Por consiguiente, la aplicación de la tasa cero requiere una interpretación sistemática de las disposiciones legales y reglamentarias, respaldada por evidencia suficiente para acreditar el supuesto de exportación.
VI. Servicios tecnológicos y restricciones específicas
Los servicios de tecnologías de la información presentan exigencias adicionales conforme al artículo 29, fracción IV, inciso i), de la LIVA. Esta disposición contempla requisitos relativos a la ubicación de infraestructura, recursos humanos, direcciones IP y mecanismos de pago, además de restricciones relacionadas con determinadas redes privadas virtuales.
Resulta particularmente importante señalar que la utilización de una red privada virtual puede impedir la aplicación del supuesto específico de servicios tecnológicos, pero no debe interpretarse automáticamente como una prohibición universal de la tasa cero para cualquier prestación de servicios independientes.
La eventual aplicación del último párrafo del artículo 29 constituye una cuestión interpretativa que requiere examinar la naturaleza del servicio y la relación entre la disposición general y los supuestos específicamente regulados.
VII. Facturación electrónica a residentes extranjeros
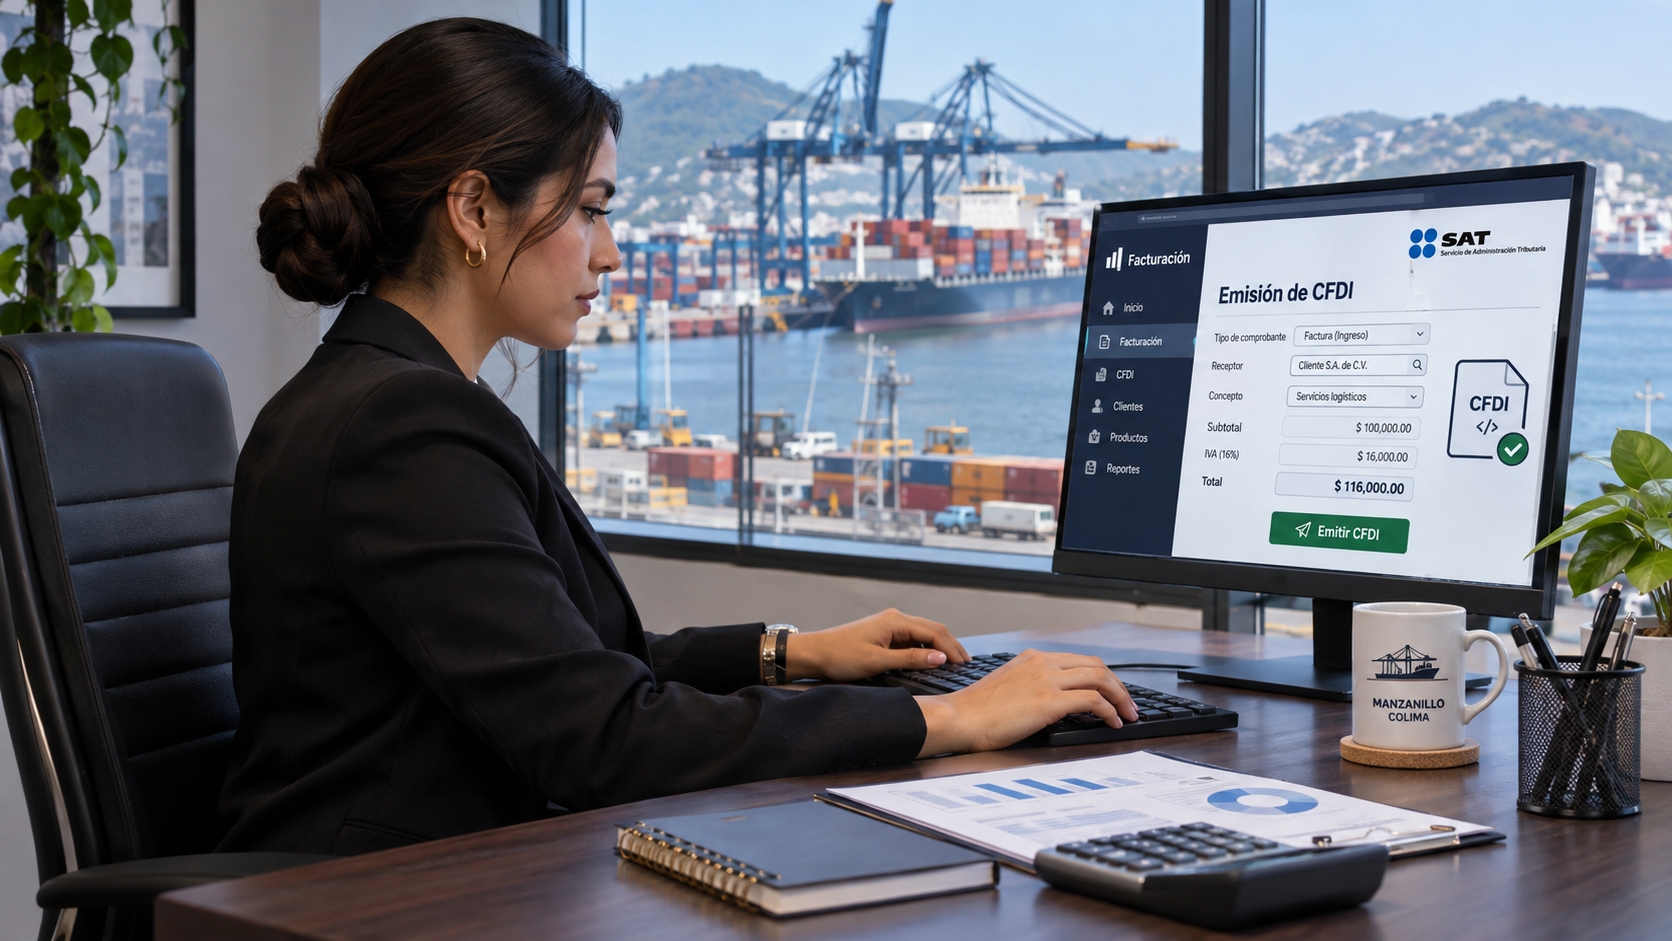
Los artículos 29 y 29-A del CFF regulan las obligaciones relativas a la expedición de CFDI. Cuando el receptor sea un residente extranjero no inscrito en el Registro Federal de Contribuyentes (RFC), corresponde utilizar la clave genérica XEXX010101000.
En CFDI 4.0, el receptor extranjero debe identificarse mediante los datos correspondientes, incluyendo la clave 616, relativa al régimen sin obligaciones fiscales, y el uso S01, sin efectos fiscales, conforme a las especificaciones aplicables.
También debe examinarse el registro de residencia fiscal, identificación tributaria extranjera, moneda y tipo de cambio, así como la información correspondiente al objeto del impuesto.
La emisión y certificación tecnológica del comprobante no garantizan que el tratamiento fiscal seleccionado sea jurídicamente correcto. En particular, un CFDI timbrado con IVA a tasa cero no demuestra, por sí mismo, que el servicio reúne los requisitos legales de exportación.
La correcta tributación del contrato internacional exige distinguir la independencia contractual de la subordinación laboral y armonizar el régimen del ISR con las condiciones específicas del IVA
VIII. Medios de pago y acreditación de operaciones
La recepción de honorarios mediante transferencias bancarias internacionales, plataformas digitales o intermediarios financieros puede producir consecuencias fiscales distintas.
Para efectos de la tasa cero, los artículos 58 y 61 del RLIVA atribuyen relevancia a la procedencia de los recursos y a las características de las cuentas receptoras.
En consecuencia, no basta con comprobar que el dinero proviene económicamente de una empresa extranjera. Resulta indispensable determinar si el mecanismo financiero utilizado satisface las condiciones previstas normativamente.
Esta consideración adquiere particular importancia cuando intervienen plataformas internacionales que administran saldos electrónicos o realizan transferencias mediante entidades intermediarias, pues su funcionamiento no necesariamente equivale al esquema de pago exigido por las disposiciones reglamentarias.
IX. Documentación y prevención de contingencias
La adecuada administración fiscal del contractor internacional exige conservar contratos, comprobantes electrónicos, documentos bancarios y evidencia del servicio efectivamente prestado.
El artículo 28 del CFF reconoce la documentación comprobatoria como parte de la contabilidad, lo que adquiere especial relevancia cuando deben acreditarse operaciones celebradas con entidades residentes en otras jurisdicciones.
Desde una perspectiva preventiva, resulta conveniente documentar la identidad del contratante, el lugar de aprovechamiento de los servicios, las condiciones de pago y los elementos que permitan distinguir la independencia contractual de una posible subordinación.
X. Consideraciones finales
La prestación de servicios profesionales desde México hacia empresas extranjeras constituye una oportunidad económica acompañada de obligaciones tributarias que requieren análisis individualizado.
La elección del régimen de ISR, la procedencia de la tasa cero de IVA, la emisión de CFDI y la estructura de cobro deben evaluarse conjuntamente, evitando decisiones sustentadas exclusivamente en la nacionalidad del cliente o en la denominación del contrato.
La seguridad jurídica del profesional independiente depende de construir una estructura contractual, fiscal y documental congruente con la realidad de sus operaciones y con los requisitos expresamente establecidos por nuestra legislación.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo