Facturación de combustibles bajo CFDI 4.0
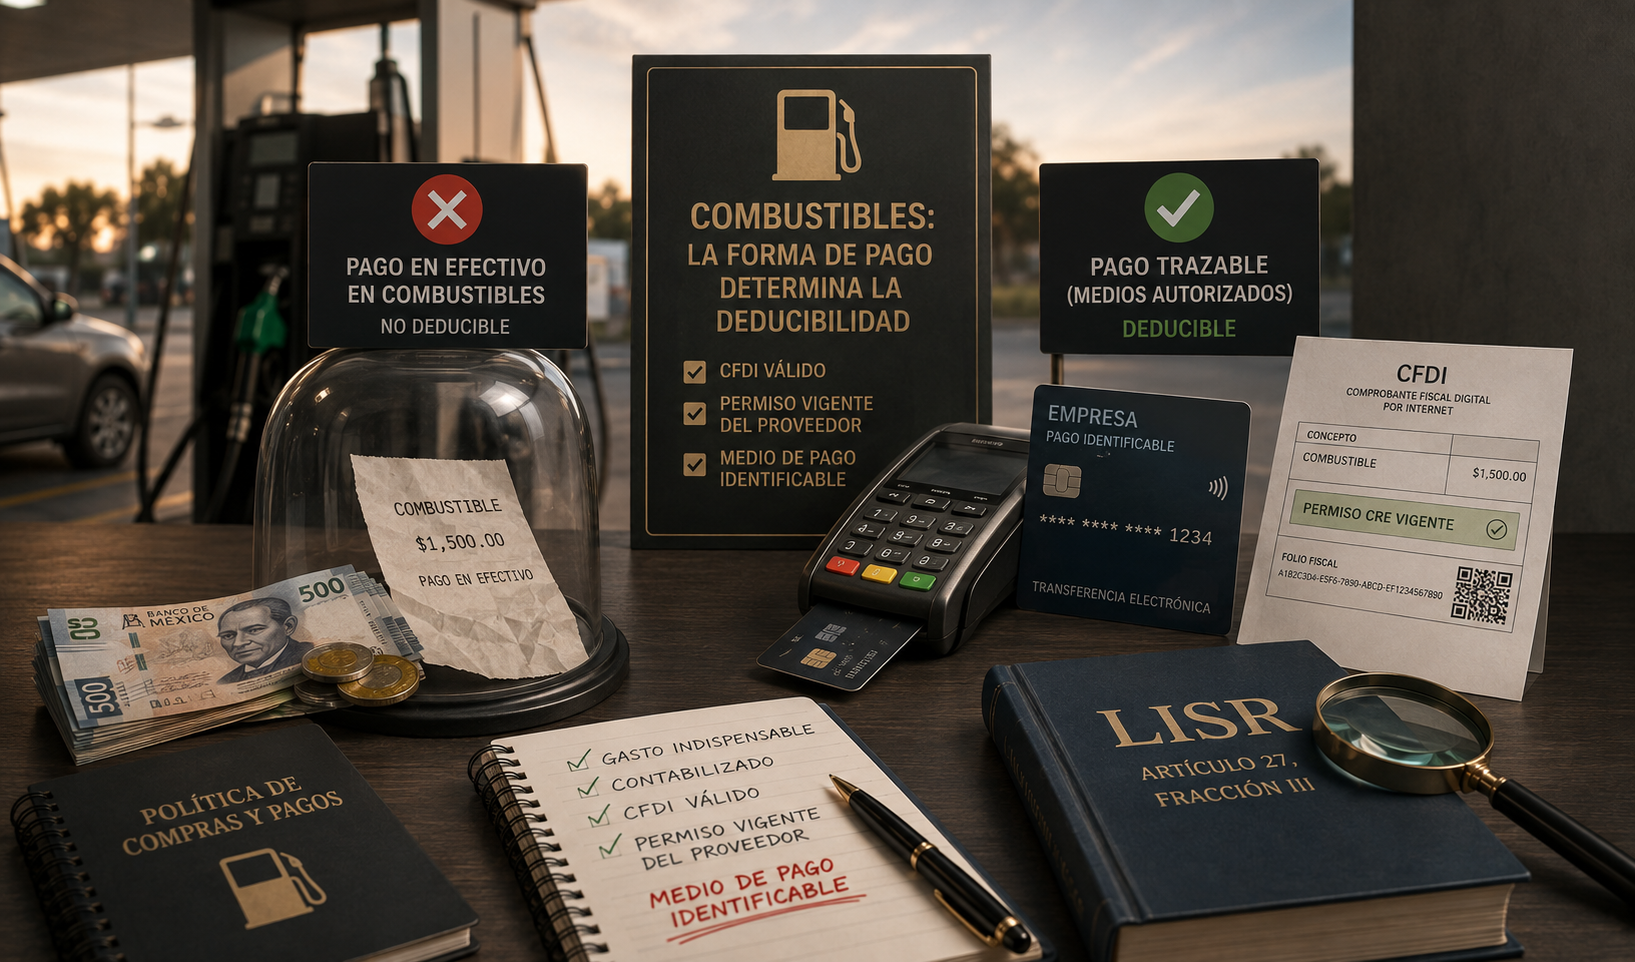
El CFDI 4.0 exige identificar permisos regulatorios en determinadas ventas de combustibles, pero la obligación cambia cuando intervienen monederos electrónicos, cuya arquitectura documental y fiscal responde a reglas específicas distintas.
El CFDI como instrumento de control en el mercado de combustibles
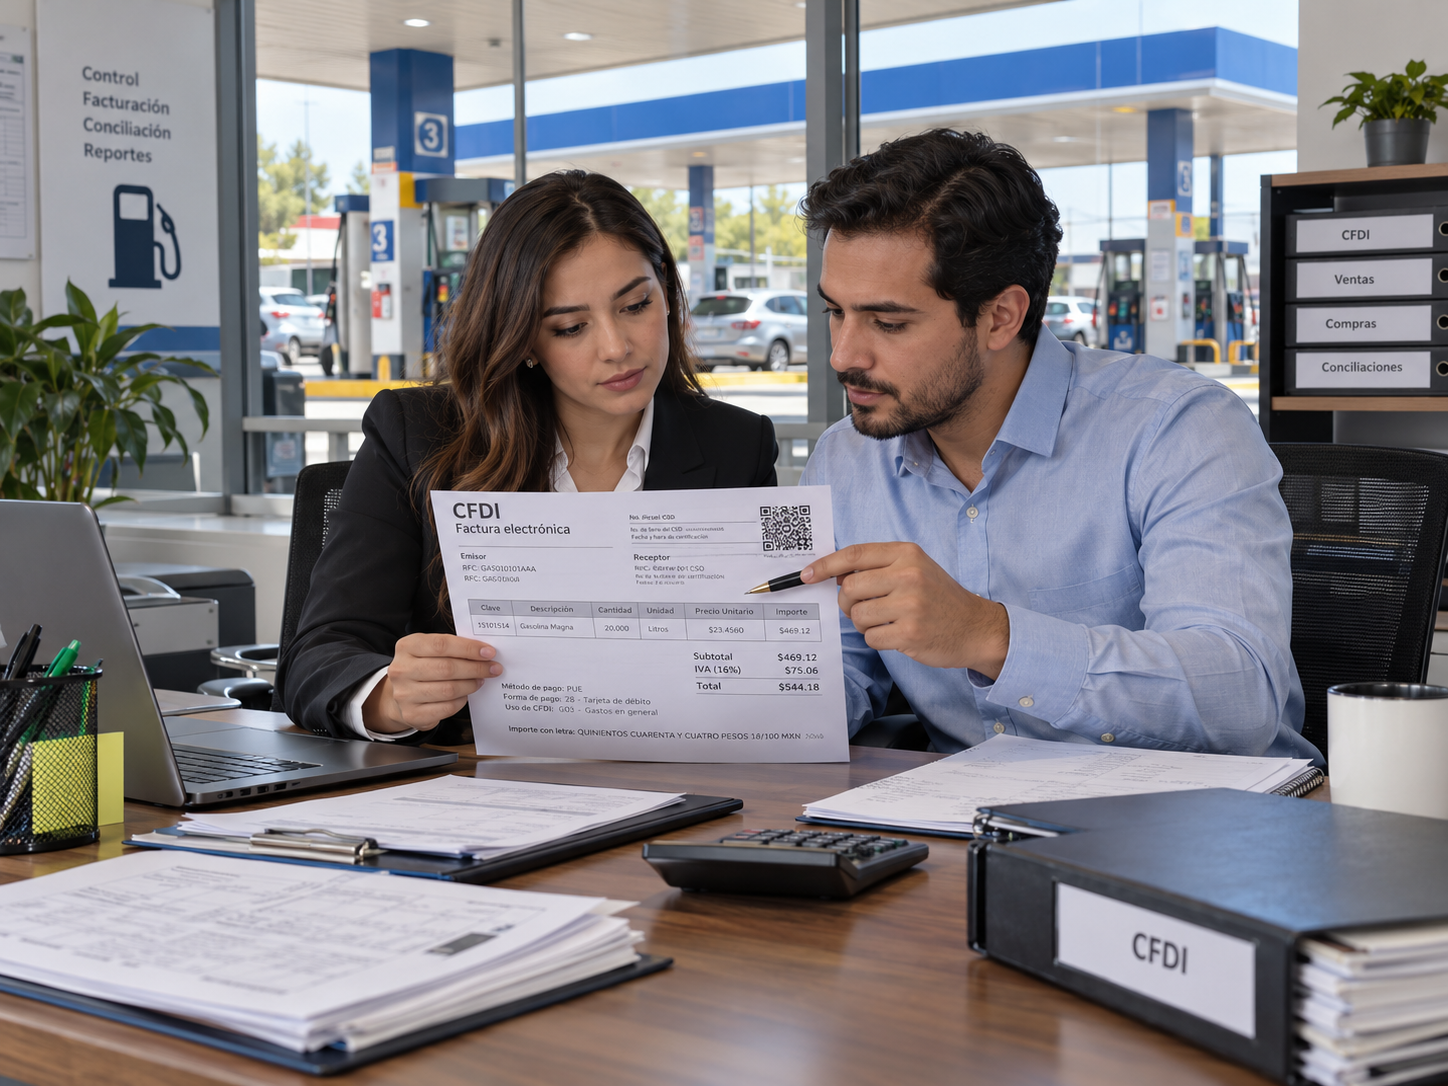
La comercialización de hidrocarburos y petrolíferos ha dejado de ser, para efectos fiscales, una actividad documentada únicamente mediante los elementos generales de una factura electrónica. El fortalecimiento de los mecanismos federales de supervisión ha producido una estrecha conexión entre la regulación energética, los controles volumétricos y el CFDI. En consecuencia, la información contenida en un comprobante puede cumplir simultáneamente funciones tributarias, regulatorias y de trazabilidad de la operación.
Este contexto explica por qué el número de permiso otorgado originalmente por la Comisión Reguladora de Energía (CRE), actualmente dentro del nuevo marco institucional encabezado por la Comisión Nacional de Energía (CNE), adquiere relevancia en determinadas operaciones. No obstante, sería incorrecto concluir que cualquier adquisición de gasolina o diésel obliga al receptor a verificar que el número de permiso aparezca siempre de la misma manera en cualquier CFDI relacionado con el combustible.
La respuesta depende del mecanismo utilizado para documentar la operación. Particularmente importante resulta distinguir entre la adquisición directa documentada por el expendedor de combustible y aquella realizada mediante un monedero electrónico autorizado.
Hidrocarburos y petrolíferos: una actividad sometida a trazabilidad reforzada
El régimen fiscal distingue los hidrocarburos —entre ellos, petróleo, gas natural y condensados— de los petrolíferos derivados de su procesamiento, entre los que se encuentran productos de enorme utilización empresarial como gasolina, diésel, turbosina, combustóleo, gas licuado de petróleo y propano.
Quienes intervienen en determinadas fases de fabricación, producción, procesamiento, transporte, almacenamiento, distribución o enajenación están sujetos a obligaciones especiales. Entre ellas se encuentran los controles volumétricos, el empleo de equipos y programas informáticos específicos, la obtención de certificados y la incorporación de información que permita conocer el tipo y características del producto comercializado.
La lógica legislativa es comprensible. En este sector no basta saber que existió una factura y que se pagó determinado importe. La autoridad busca que exista correspondencia entre producto, volumen, establecimiento, operación, permiso y comprobante fiscal. El CFDI se convierte así en un eslabón de una cadena de control mucho más amplia.
La obligación de identificar el permiso regulatorio no depende exclusivamente de que exista una compra de combustible, sino del comprobante que jurídicamente documenta la operación y de su estructura tecnológica
Los complementos no son elementos opcionales del CFDI
Los artículos 29 y 29-A del Código Fiscal de la Federación (CFF) constituyen el fundamento general de la obligación de expedir comprobantes fiscales conforme a las especificaciones tecnológicas determinadas por el Servicio de Administración Tributaria.
A su vez, la regla 2.7.1.8. de la Resolución Miscelánea Fiscal para 2026 (RMF) prevé la publicación de complementos mediante los cuales determinados sectores incorporan información adicional al CFDI. Cuando el complemento resulta aplicable, su utilización no constituye una recomendación técnica: forma parte de las especificaciones que deben observarse para documentar fiscalmente la operación.
En el ámbito de los combustibles cobran particular importancia dos instrumentos distintos: el complemento de estado de cuenta de combustibles para monederos electrónicos autorizados y el complemento concepto para la facturación de hidrocarburos y petrolíferos.
Confundir ambos mecanismos conduce precisamente al problema relativo al número de permiso.
Compra directa de combustible: la importancia de NoIdentificacion
Cuando se realizan operaciones individuales de enajenación de hidrocarburos, petrolíferos y servicios relacionados, las especificaciones técnicas del CFDI adquieren características particulares.
El Apéndice 11 de la guía de llenado del Anexo 20 establece reglas para utilizar el campo o nodo NoIdentificacion. Tratándose de las operaciones comprendidas en ese esquema, debe incorporarse el número del permiso otorgado por la autoridad regulatoria correspondiente —históricamente CRE o, en ciertos casos, la Secretaría de Energía— seguido de un guion medio y del número único y consecutivo relacionado con la operación o descarga, atendiendo a las especificaciones aplicables y al límite de caracteres establecido.
Esto significa que NoIdentificacion deja de funcionar, en estos casos, como una referencia comercial libre elegida discrecionalmente por el emisor. Su integración responde a una finalidad regulatoria concreta: vincular fiscalmente la venta individual con el permiso bajo el cual se desarrolla la actividad.
La información contribuye así a reconstruir la trazabilidad de los combustibles comercializados.
El problema cambia cuando interviene un monedero electrónico
La conclusión anterior no puede trasladarse automáticamente a una adquisición cubierta mediante monedero electrónico autorizado.
En este modelo existe una estructura documental distinta. Conforme a las reglas descritas en la RMF 2026, las personas físicas y morales que adquieren combustible mediante monederos electrónicos autorizados pueden comprobar tanto determinadas comisiones y cargos como las adquisiciones efectuadas mediante el CFDI y el complemento de estado de cuenta de combustibles para monederos electrónicos emitido conforme al régimen correspondiente.
Esto modifica sustancialmente el análisis, el receptor no se encuentra simplemente frente al mismo CFDI expedido directamente por la estación de servicio al que deba agregarse un dato adicional. El sistema de comprobación descansa en un instrumento fiscal distinto cuya estructura electrónica contiene sus propios nodos, atributos y reglas de validación.
Y aquí aparece la cuestión central: la estructura del complemento de estado de cuenta de combustibles para monederos electrónicos no contempla, dentro de los elementos requeridos señalados en el material analizado, un campo específico para incorporar el número de permiso regulatorio de la estación en los mismos términos del esquema aplicable a la facturación individual.
No pueden mezclarse dos arquitecturas de comprobación
Esta diferencia resulta jurídicamente importante porque la factura electrónica se encuentra sometida a una estructura informática reglada.
En un CFDI no debería razonarse bajo la premisa de que, si determinada información es relevante en un tipo de comprobante, necesariamente deberá agregarse en cualquier otro documento relacionado con la misma operación económica. Los complementos existen precisamente porque cada modalidad de operación requiere información específica y una arquitectura de datos determinada por la autoridad.
La adquisición directa y la adquisición mediante monedero pueden tener el mismo objeto económico —gasolina o diésel—, pero no necesariamente tienen el mismo mecanismo documental.
Por ello, la obligación de registrar el número de permiso debe analizarse preguntando primero quién expide el comprobante, qué operación está documentando y qué complemento o regla técnica gobierna esa emisión.
¿Cuándo debe aparecer entonces el número de permiso?
De las disposiciones y especificaciones expuestas puede sostenerse que, en el escenario ordinario de una enajenación individual de combustible documentada directamente mediante el CFDI correspondiente por el expendedor, resulta aplicable la regla técnica que exige integrar el número de permiso y el consecutivo respectivo en NoIdentificacion, cuando la operación quede comprendida en los supuestos del Apéndice 11.
En cambio, cuando la adquisición se realiza utilizando un monedero electrónico autorizado y su comprobación se efectúa mediante el CFDI con el complemento de estado de cuenta previsto específicamente para ese sistema, no puede exigirse mecánicamente que dicho complemento contenga un dato para el cual su propia estructura no contempla el nodo correspondiente.
La diferencia no constituye una dispensa informal. Deriva de la coexistencia de dos mecanismos jurídicos y tecnológicos de comprobación fiscal.
Una advertencia para las áreas contables
Para las empresas adquirentes de combustible, el tema tiene consecuencias prácticas. Los departamentos de contabilidad y cuentas por pagar suelen programar validaciones automáticas destinadas a rechazar comprobantes cuando falta determinada información. Si esas validaciones desconocen las diferencias entre compra directa y monedero electrónico, podrían rechazar CFDI válidamente estructurados o, en sentido inverso, aceptar facturación directa que carezca de los elementos regulatorios exigibles.
La revisión debe comenzar identificando el modelo de adquisición. Si se paga directamente a la estación de servicio, será necesario verificar el CFDI correspondiente bajo las reglas aplicables a la enajenación individual. Si la operación se realiza mediante un proveedor autorizado de monedero electrónico, deberá revisarse la documentación conforme al régimen y complemento específico de ese mecanismo.
No se trata solamente de comprobar que existe un XML: se trata de determinar si ese XML es jurídicamente congruente con la operación que pretende acreditar.
En facturación electrónica, incorporar información que no corresponde al esquema aplicable puede ser tan problemático como omitir aquella que expresamente exigen el Anexo 20 y sus complementos
Del control fiscal al control corporativo
La principal enseñanza del régimen de CFDI para combustibles es que la política empresarial de comprobación no puede descansar en una única lista genérica de requisitos.
Los hidrocarburos y petrolíferos forman parte de un sector sometido a controles particularmente intensos. En consecuencia, las empresas que realizan consumos relevantes deberían incorporar a sus manuales de cumplimiento la identificación del mecanismo de compra, la validación del proveedor del monedero cuando corresponda, la conservación del XML y sus complementos y la revisión de los datos regulatorios exigibles según cada modalidad.
El número de permiso CRE —o el dato regulatorio equivalente conforme al marco institucional vigente— no es un dato que deba buscarse indiscriminadamente en toda comprobación de combustible. Su exigibilidad debe determinarse atendiendo al tipo de operación y a la estructura fiscal utilizada para documentarla.
Ésa es la diferencia entre una revisión meramente formal y un verdadero control fiscal: no verificar que todos los CFDI contengan los mismos datos, sino comprobar que cada CFDI contenga exactamente los datos que jurídicamente corresponden a la operación que documenta.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo