En un CFDI emitido a un extranjero ¿cuál régimen fiscal se señala?
El Comprobante Fiscal Digital por Internet (CFDI) surge como una actualización del sistema tributario para integrar el uso de las tecnologías digitales en la gestión de operaciones de los contribuyentes, tanto de ingresos como de deducciones. Sin embargo, uno de sus requisitos más discutidos es la necesidad de indicar el régimen fiscal del receptor del comprobante o, en otras palabras, el régimen de tributación del cliente.
Con el fin de recordar, este requisito tiene implicaciones importantes que involucran no sólo al emisor sino también al receptor del comprobante. En este sentido, la nueva versión del CFDI perfecciona los parámetros de validación para este requisito. Así, toma relevancia conocerlos criterios de validación desarrollados a tal efecto para garantizar su correcta función.
Según la matriz de errores del CFDI 4.0, existen dos principales criterios de validación que se deben cumplir. En primer término, se encuentra el relacionado con el régimen fiscal del emisor, en donde el régimen que se indique en el atributo correspondiente debe corresponder con el tipo de contribuyente que sea. En segundo lugar, tenemos el criterio referente al régimen fiscal del receptor, que de manera similar al primer criterio, debe corresponder con el tipo que le corresponda.
Este último criterio significa que el régimen debe corresponder con el tipo de contribuyente, sea una persona física o una persona moral. Esta validación no implica que el régimen del receptor sea exactamente aquel en el que está registrado, sino que es suficiente que sea uno que corresponda a su tipo.
Es importante resaltar que este hecho no significa que se pueda indicar cualquier régimen fiscal en la medida en que coincida con el tipo de persona. Esto se debe a que el campo "Uso del CFDI", que indica el uso que se le dará a ese comprobante, depende del régimen fiscal que haya sido registrado para el emisor. De esta forma, si se registra uno específico, no todos los regímenes correspondientes al tipo de persona física receptora son aceptables para ese uso, por lo que se requiere de una compatibilidad entre estos.
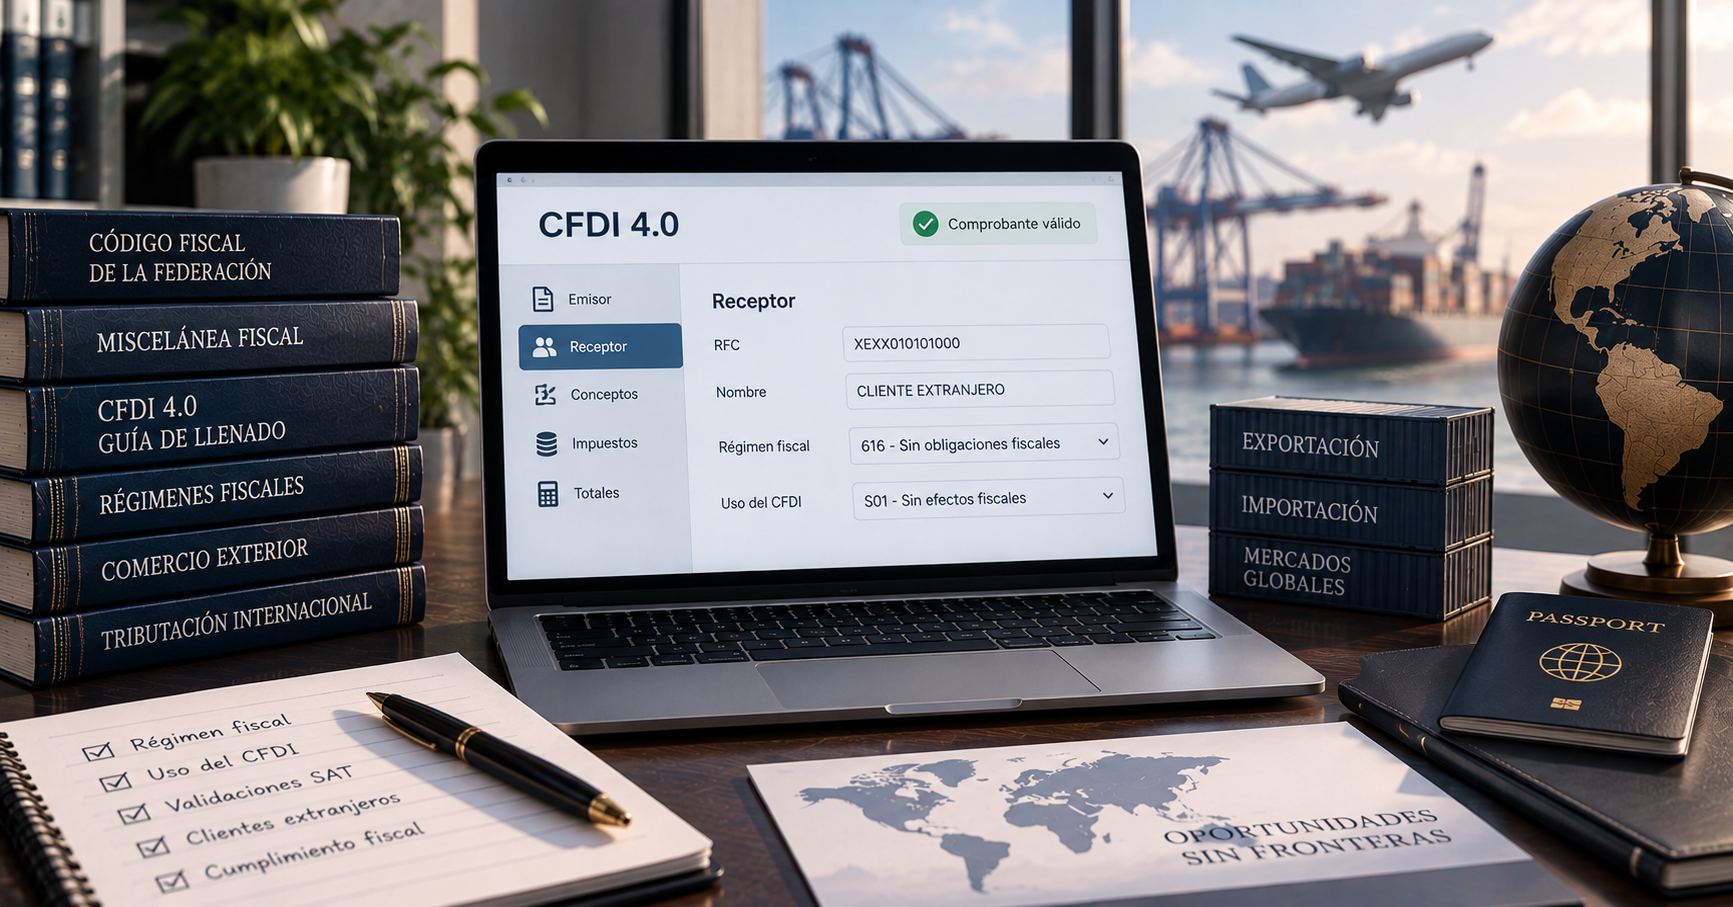
Una de las implicaciones de esta matriz de validaciones es que cuando se emite un CFDI a un receptor extranjero, el régimen adecuado es el "616 - Sin obligaciones fiscales", así se cuenta con la compatibilidad, junto con el uso de la clave genérica de Registro Federal de Contribuyentes: "XEXX010101000", específicamente diseñada para operaciones con residentes en el extranjero.
En base a estos parámetros, es de suma importancia que los sistemas de facturación consideren tanto el régimen fiscal del receptor como el uso de apropiado cuando se facture a un cliente extranjero, se realice de manera correcta confirme a la aplicación del CFDI 4.0.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo