CFDI 4.0: ¿Cuál es el régimen fiscal de un extranjero?
Conoce la importancia de cumplir con los parámetros de validación del régimen fiscal del receptor como extranjero en el CFDI 4.0 para evitar errores
El uso del Comprobante Fiscal Digital por Internet (CFDI) se ha vuelto esencial en la emisión de facturas y comprobantes de pago. La versión actual es la 4.0, la cual exige que se indique el régimen fiscal del receptor del comprobante, lo que en muchos casos afecta o restringe algunos de los usos del CFDI contenido en el propio catálogo.
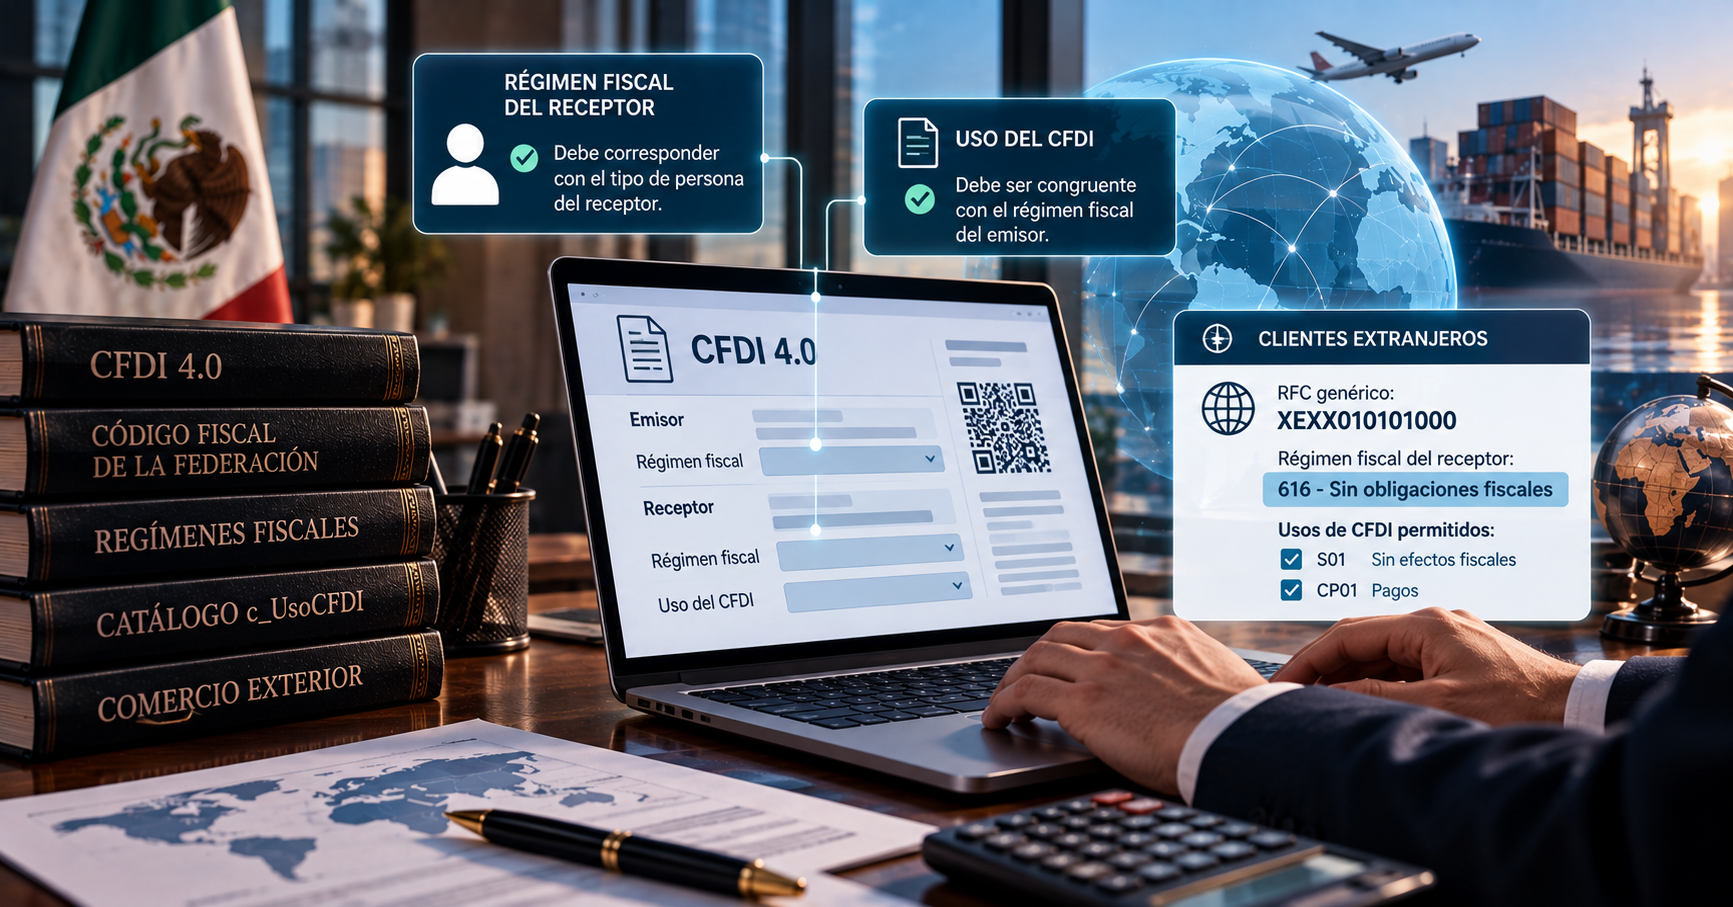
La matriz de errores del CFDI 4.0 establece dos criterios de validación importantes en relación al régimen fiscal del receptor. El primero, es que el régimen fiscal que se registre en este atributo debe corresponder con el tipo de persona del receptor; y el segundo, es que el del emisor debe ser congruente con el uso del comprobante.
Es importante destacar que el campo “Uso del CFDI” depende del régimen fiscal registrado para el emisor. Si en una operación se define en el campo de “uso del CFDI” como “Gastos en general”, se debe tomar en cuenta que no cualquier régimen del receptor es aceptado, debe ser uno que corresponda al tipo de contribuyente que es y que esté permitido para ese uso de acuerdo con el catálogo c_UsoCFDI.
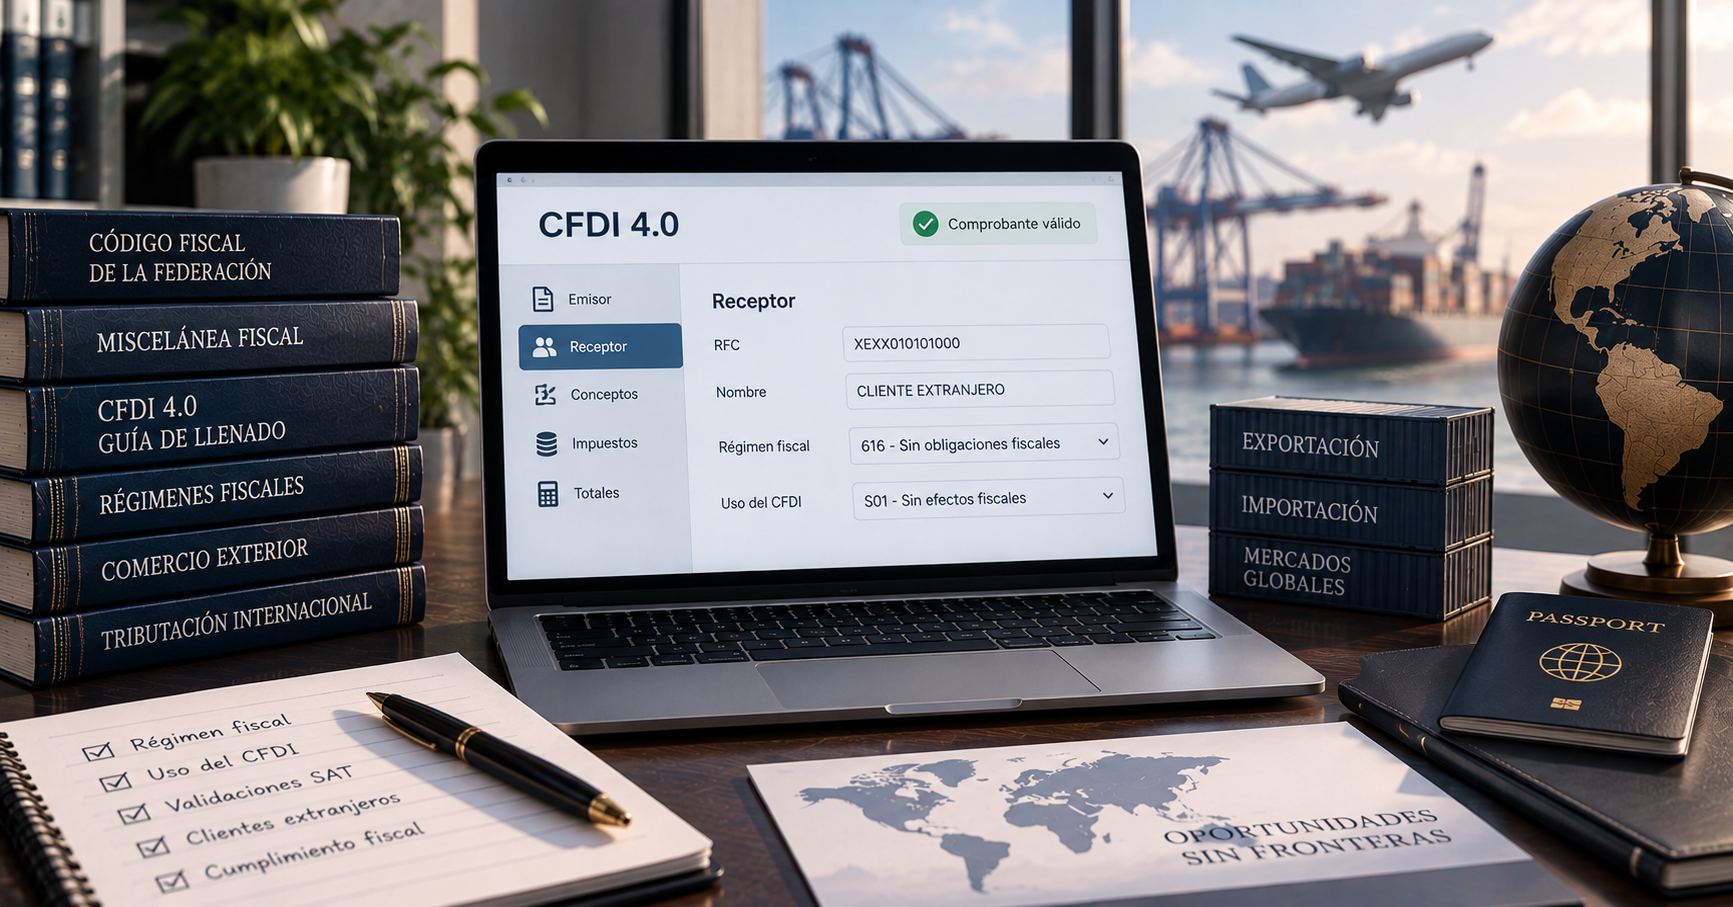
En cuanto a la emisión de comprobantes para clientes extranjeros, la “Guía de Llenado del CFDI 4.0” establece que se debe utilizar la clave genérica de Registro Federal de Contribuyentes (RFC) XEXX010101000. Para este caso, se debe registrar la clave ‘616’ Sin obligaciones fiscales en el campo de régimen fiscal del receptor, la cual es una de las que solamente acepta algunos usos, como son:
S01 Sin efectos fiscales
CP01 Pagos
En conclusión, es fundamental conocer los criterios de validación del régimen fiscal del receptor y su relación con el uso del comprobante para evitar errores y sanciones fiscales. La programación de los sistemas de facturación debe contemplar los parámetros de validación y los usos de CFDI permitidos para cada régimen fiscal, especialmente cuando se facture a clientes extranjeros utilizando el RFC genérico. Cumplir con estas normas ayudará a garantizar una emisión de facturas más precisa y adecuada a las regulaciones fiscales actuales.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo