El régimen fiscal de receptor en CFDI ¿obligatorio?
Considero desde un enfoque de defesa, la existencia de argumentos viables para combatir el rechazo de alguna deducción por la carencia de este requisito
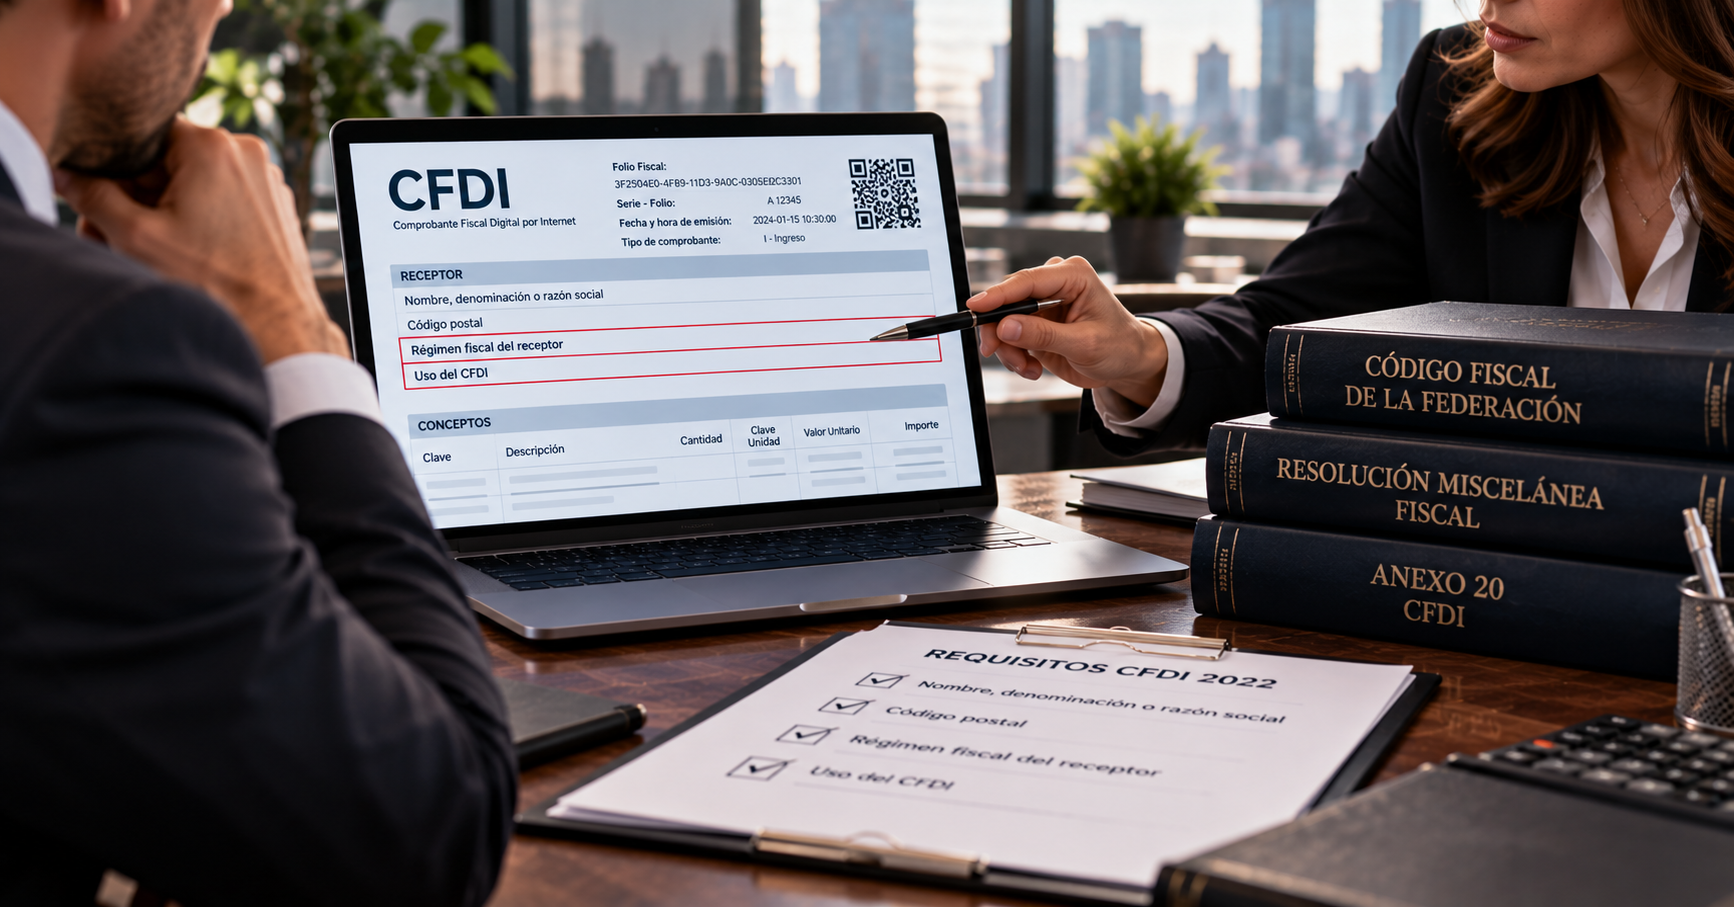
A partir del 1 de enero de 2022, el señalamiento del régimen fiscal en el que tributa el receptor del Comprobante Fiscal Digital por Internet (CFDI) es un requisito, pero de conformidad con la fracción IV del artículo 29-A del Código Fiscal de la Federación (CFF), disposición que enlista todos los requisitos, a los que se adicionaron los siguientes:
Nombre, denominación o razón social;
Código postal; y
Clave del uso que el receptor hará del CFDI.
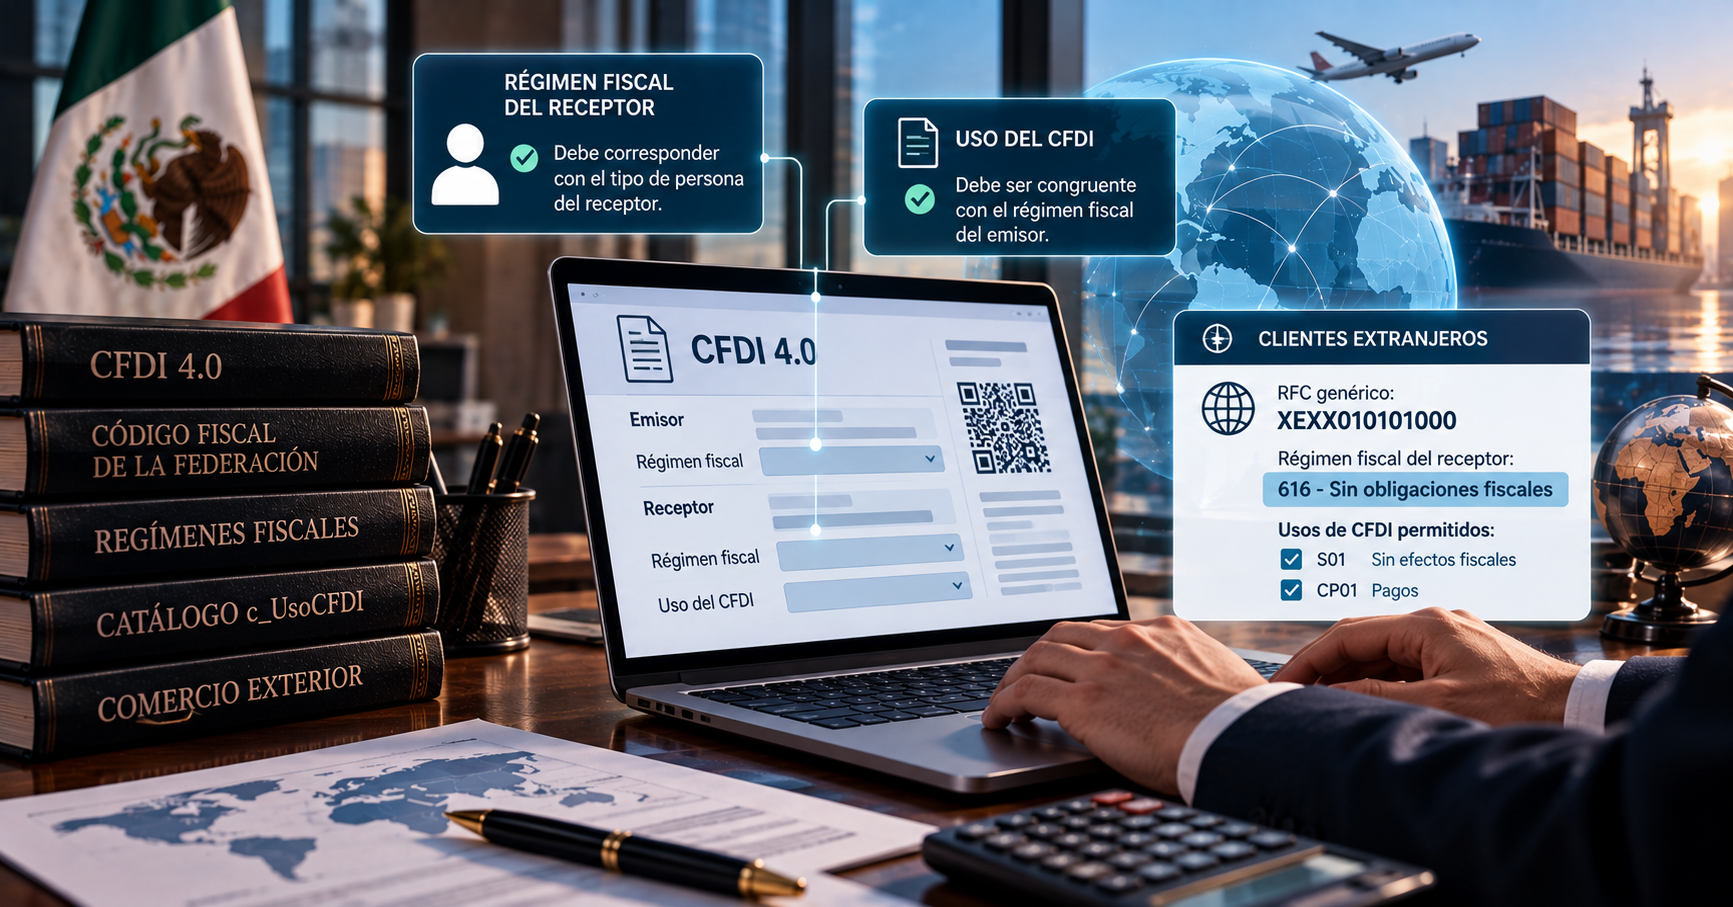
Dentro de las adiciones del año pasado, que son los tres puntos anteriores, en ningún de estos se indica que el régimen fiscal del receptor sea un dato obligatorio en un CFDI; pero, mediante una remisión expresa que se encuentra en la fracción I del artículo 29 del CFF se contempla que al emitirse se debe “cumplir con los requisitos que determine el Servicio de Administración Tributaria mediante las reglas de carácter general”.
Así que, mediante la anterior “cláusula habilitante”, las reglas de la Resolución Miscelánea Fiscal (RMF), en especial en el Anexo 20, se debe observar en específico todos y cada uno de los requerimientos técnicos que para la emisión de los CFDI, dentro de los cuales, ahora sí, se contempla el Régimen Fiscal del receptor de la factura.
Existen autores que existe exceso, pues se va en contra del principio de supremacía de ley, pero para este quien escribe, no necesariamente, pues existe una cláusula habilitante legitima emitida por la autoridad fiscal mediante el CFF con remisión expresa a la RMF. Aunque, considero desde un enfoque de defesa, la existencia de argumentos viables para combatir el rechazo de alguna deducción por carecer el CFDI de este requisito.
A manera de conclusión, es útil y necesario tomar en consideración que debido a la gran cantidad de cargas y obligaciones en materia fiscal que se han impuesto a los contribuyentes a través de reglas generales en los últimos años, ha generado impactos costosos, más las dificultades que implica sus adopción, es correcto reclamar mayor seguridad y certidumbre jurídica en estos temas tan sensibles, que de equivocarnos, costará el rechazo de una erogación real como deducción autorizada y no acreditables los impuestos respectivos.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo