El perfil transaccional como instrumento de administración de riesgos
Estudio jurídico sobre la determinación del perfil transaccional, sus fundamentos regulatorios, elementos metodológicos, actualización, monitoreo y vinculación con el Enfoque Basado en Riesgos para fortalecer el cumplimiento preventivo de obligaciones empresariales.
Perfil transaccional del cliente o usuario: ¿cómo se determina y cuál es su importancia dentro del sistema de prevención de lavado de dinero?
I. Introducción: del conocimiento documental al conocimiento económico del cliente
La evolución del régimen de prevención del lavado de dinero ha modificado sustancialmente la manera en que deben comprenderse las obligaciones de identificación y conocimiento de clientes o usuarios. Durante años, una parte importante del cumplimiento empresarial se concentró en integrar expedientes, conservar documentos, identificar actividades económicas y presentar los avisos legalmente exigibles. Sin embargo, la creciente complejidad de las operaciones comerciales y los riesgos asociados con el uso de estructuras jurídicas, intermediarios y diversos medios de pago han evidenciado que la identificación documental, aunque indispensable, resulta insuficiente para comprender el comportamiento económico de quienes participan en actividades vulnerables.
La reforma a la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), publicada en el Diario Oficial de la Federación el 16 de julio de 2025, incorporó nuevas obligaciones de evaluación, monitoreo y administración de riesgos. Particularmente, el artículo 18, fracción X, estableció la obligación de contar con mecanismos automatizados que permitan monitorear las operaciones e identificar aquellas que se aparten del perfil transaccional de los clientes o usuarios, conforme a las reglas aplicables. Este cambio normativo representa una transición relevante: del cumplimiento esencialmente documental hacia un sistema preventivo sustentado en la comprensión, seguimiento y evaluación del comportamiento operativo.
Dentro de este contexto, determinar correctamente el perfil transaccional adquiere especial importancia para abogados, contadores, responsables de cumplimiento y administradores de empresas que realizan actividades vulnerables. No basta con establecer parámetros monetarios generales ni con asignar categorías abstractas a los clientes; resulta necesario desarrollar una metodología que permita explicar, con fundamentos objetivos, por qué determinadas operaciones son razonablemente compatibles con sus circunstancias económicas y cuáles justifican una revisión adicional.
II. Naturaleza jurídica y alcance del perfil transaccional
El perfil transaccional puede conceptualizarse como la representación razonada del comportamiento operativo que se espera de un cliente o usuario, construida mediante la valoración conjunta de sus características económicas, actividad comercial, capacidad financiera, naturaleza de las operaciones y demás circunstancias relevantes. No constituye una simple descripción histórica de movimientos ni equivale a determinar el monto máximo que una persona puede operar. Se trata de un parámetro de referencia que permite identificar si los actos realizados mantienen una relación razonable con la información conocida sobre el cliente.
Las Reglas de Carácter General (RCG) modificadas mediante el Acuerdo 115/2026, publicado el 7 de agosto de 2026, incorporaron una definición normativa de perfil transaccional en su artículo 3, fracción XI Sexties, y desarrollaron disposiciones sobre conocimiento del cliente, clasificación de riesgos y mecanismos automatizados. Su contenido confirma la importancia regulatoria de relacionar las características particulares de las personas con su comportamiento operativo, atendiendo a las condiciones de las actividades vulnerables.
Desde una perspectiva jurídica, debe distinguirse entre el perfil transaccional y la clasificación del grado de riesgo. El primero pretende describir cómo opera o razonablemente debería operar un cliente; la segunda busca determinar su exposición a factores que podrían facilitar operaciones vinculadas con recursos de procedencia ilícita. Ambos instrumentos se complementan, pero no son equivalentes. Un cliente puede efectuar operaciones de cuantía considerable y mantener un comportamiento congruente con su actividad económica, sin que ello elimine los riesgos relacionados con su estructura corporativa, ubicación geográfica o características de sus contrapartes.
III. Determinación metodológica: congruencia entre capacidad económica y comportamiento esperado
La construcción de un perfil transaccional exige un análisis individualizado que comienza con la identificación y el conocimiento efectivo del cliente. Para ello, es necesario examinar su actividad económica, ocupación, giro empresarial, naturaleza de la relación comercial y, cuando corresponda, información relativa al beneficiario controlador. Estos elementos proporcionan el contexto indispensable para comprender las operaciones que razonablemente podrían desarrollarse. Sin embargo, su recopilación no debe confundirse con una verificación absoluta de todos los recursos involucrados, pues el alcance de la diligencia debe atender a las obligaciones normativas aplicables, la disponibilidad de información y los riesgos identificados.
Una segunda dimensión comprende la evaluación de las características propiamente transaccionales, como los montos individuales y acumulados, frecuencia, volumen de operaciones, instrumentos monetarios, medios de pago, ubicación de las contrapartes y origen y destino de los recursos, en la medida en que esa información resulte pertinente y esté razonablemente disponible. Estos factores adquieren significado cuando se interpretan conjuntamente con las características del cliente. Así, una empresa dedicada al desarrollo inmobiliario puede realizar operaciones de varios millones de pesos sin que su cuantía resulte extraordinaria respecto de su modelo de negocios; no obstante, la utilización repentina de medios de pago atípicos o la intervención de terceros sin justificación comercial aparente podría ameritar una revisión específica.
La determinación tampoco debe sustentarse exclusivamente en declaraciones del cliente que carezcan de correspondencia con otros elementos disponibles. Cuando resulte pertinente, podrán examinarse documentación contractual, comprobantes fiscales, información corporativa, estados financieros y antecedentes comerciales, con las limitaciones derivadas del tipo de actividad y de las obligaciones legales correspondientes. Lo esencial es desarrollar una conclusión defendible sobre el comportamiento esperado. Un perfil jurídicamente sustentable no requiere certeza absoluta sobre todas las operaciones futuras, pero sí una explicación objetiva de los criterios utilizados para establecer sus parámetros.
La eficacia de un perfil transaccional no depende de la cantidad de información recopilada, sino de la capacidad para demostrar que las operaciones del cliente guardan congruencia con su realidad económica
IV. Diferencia entre el perfil inicial y el comportamiento histórico
Una cuestión metodológica frecuentemente desatendida consiste en distinguir el perfil transaccional inicial del comportamiento histórico observado. Cuando comienza una relación comercial, es posible que el sujeto obligado carezca de antecedentes suficientes sobre las operaciones del cliente. En consecuencia, el perfil inicial debe construirse principalmente con la información obtenida durante los procedimientos de identificación y conocimiento, considerando la naturaleza del acto o servicio, el propósito de la relación y las expectativas comerciales razonablemente sustentadas.
Posteriormente, conforme se desarrollen las operaciones, la información histórica permitirá contrastar aquellas expectativas con el comportamiento efectivo. Esta comparación puede revelar que los parámetros iniciales requieren ajustes legítimos o que existen desviaciones cuya explicación todavía no ha sido acreditada. Sin embargo, sería metodológicamente incorrecto modificar automáticamente el perfil para adaptarlo a cualquier incremento de operaciones, pues ello podría normalizar comportamientos extraordinarios sin realizar una evaluación suficiente de sus causas.
Por ejemplo, si una persona acostumbrada a efectuar operaciones mensuales por aproximadamente trescientos mil pesos comienza a realizar transacciones recurrentes superiores a dos millones, la modificación no demuestra necesariamente una irregularidad. Podría explicarse por una ampliación de actividades, nuevas inversiones o contratos extraordinarios. No obstante, aceptar de inmediato ese comportamiento como habitual, sin verificar razonablemente las circunstancias que lo originaron, debilitaría la función preventiva del perfil y la confiabilidad del monitoreo posterior.
V. Vinculación con el Enfoque Basado en Riesgos
El Enfoque Basado en Riesgos, expresamente incorporado en el artículo 18, fracción VII, de la LFPIORPI, constituye un principio de administración preventiva conforme al cual los sujetos obligados deben identificar, evaluar y adoptar medidas proporcionales a los riesgos asociados con sus actividades. Su aplicación exige reconocer que no todos los clientes, operaciones, productos, servicios o contextos geográficos presentan idénticas condiciones de exposición. Por consiguiente, implementar parámetros uniformes sin considerar las particularidades de cada actividad puede provocar controles insuficientes en situaciones de mayor riesgo y cargas operativas innecesarias en otras de menor complejidad.
El perfil transaccional aporta elementos relevantes a esa evaluación, especialmente cuando las características observadas revelan comportamientos incompatibles con el conocimiento disponible del cliente. No obstante, la clasificación de riesgos no debe depender exclusivamente de la existencia de desviaciones. También deben valorarse los factores previstos en la metodología correspondiente, incluidos aquellos relacionados con el tipo de cliente, las condiciones geográficas, los medios utilizados y la naturaleza de las operaciones. La congruencia con el perfil puede ser un indicador favorable, pero no constituye una garantía de que los recursos tengan origen lícito.
Esta precisión resulta fundamental desde el punto de vista jurídico. La ausencia de alertas transaccionales no representa una certificación de legalidad, del mismo modo que la generación de una alerta no implica demostrar la comisión de un delito. La finalidad de ambos instrumentos es facilitar decisiones preventivas razonadas y documentadas, respetando la naturaleza administrativa de las obligaciones de cumplimiento y evitando conclusiones que corresponden a autoridades competentes.
VI. Monitoreo, desviaciones y valoración de operaciones
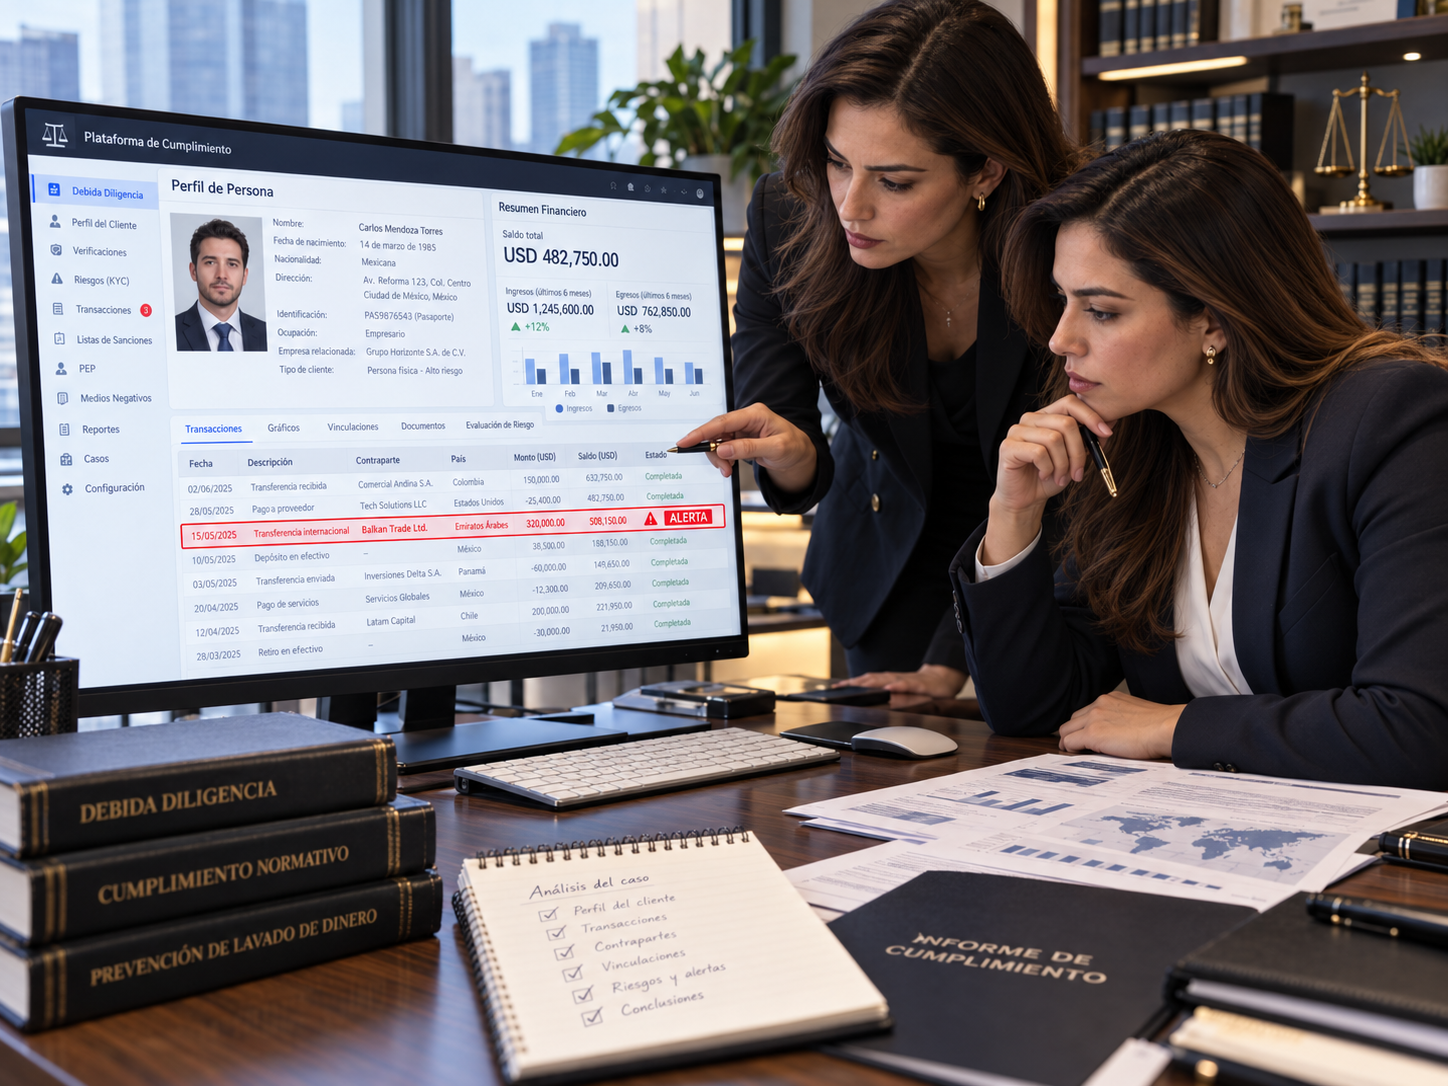
La verdadera utilidad del perfil transaccional se manifiesta cuando sus parámetros se contrastan con las operaciones efectivamente realizadas. El monitoreo permite identificar cambios significativos en los importes, frecuencia, medios de pago o características de las contrapartes, entre otros elementos relevantes. Para que esta función sea efectiva, el sistema debe reconocer comportamientos acumulados, operaciones relacionadas y modificaciones que, consideradas aisladamente, podrían parecer ordinarias, pero que conjuntamente representen un patrón diferente del esperado.
El artículo 41 de las Reglas de Carácter General contempla mecanismos automatizados adecuados al volumen, naturaleza, complejidad y riesgo de las operaciones. Entre sus funciones se encuentra consolidar la información correspondiente a un mismo cliente, facilitar su monitoreo e identificar actos que se aparten del perfil transaccional, además de apoyar la acumulación de operaciones prevista legalmente. La proporcionalidad tecnológica constituye aquí un elemento relevante, pues la regulación atiende a las características operativas de los sujetos obligados y no solamente a la adquisición de herramientas informáticas.
No obstante, debe diferenciarse cuidadosamente una desviación de una operación jurídicamente sospechosa. Una alerta representa una circunstancia que exige análisis, pero su sola existencia no demuestra que concurran los presupuestos legales de presentación de un aviso relacionado con hechos o indicios de operaciones con recursos de procedencia ilícita. La valoración debe considerar la información disponible, las circunstancias del caso y las disposiciones correspondientes. De ahí la importancia de documentar tanto las alertas que justifican actuaciones adicionales como aquellas cuya explicación permite razonablemente descartarlas.
VII. Actualización, trazabilidad documental y control interno
Un perfil transaccional no debe concebirse como un documento estático que permanece inalterado durante toda la relación comercial. Las circunstancias económicas cambian, las empresas expanden sus actividades, los clientes modifican sus patrones de contratación y los medios de pago evolucionan. Por esta razón, resulta indispensable establecer criterios para revisar la pertinencia de los parámetros y actualizarlos cuando existan modificaciones relevantes, evitando que las referencias históricas pierdan correspondencia con la realidad económica observada.
La actualización, sin embargo, debe obedecer a un proceso verificable y no convertirse en una práctica destinada a justificar retrospectivamente cualquier operación extraordinaria. Desde la perspectiva del control interno, resulta conveniente conservar evidencia de los elementos que motivaron la modificación, la información examinada, la fecha del ajuste y las razones de su procedencia. Esta trazabilidad permite diferenciar la evolución legítima del comportamiento comercial de la alteración injustificada de parámetros de monitoreo.
Además, el artículo 18, fracción VIII, de la LFPIORPI y las disposiciones reglamentarias relacionadas con el Manual de Políticas Internas vinculan la gestión preventiva con la formalización de políticas, criterios y procedimientos. La documentación del perfil debe integrarse coherentemente con esos instrumentos, atendiendo a las disposiciones transitorias que regulan la exigibilidad de las nuevas obligaciones. No se trata únicamente de conservar información, sino de construir evidencia suficiente para explicar cómo fue evaluada y utilizada en la administración de riesgos.
El verdadero desafío del cumplimiento preventivo consiste en transformar la información del expediente del cliente en parámetros verificables que permitan distinguir una variación comercial legítima de una desviación que amerite investigación
VIII. Implicaciones jurídicas del perfil transaccional deficientemente construido
Desde la perspectiva de la responsabilidad administrativa, uno de los principales riesgos consiste en implementar perfiles genéricos que no reflejen las características efectivas de los clientes. Establecer límites monetarios iguales para personas con actividades y capacidades económicas sustancialmente distintas puede restar eficacia al monitoreo, generar alertas innecesarias e impedir la identificación de operaciones relevantes. La existencia formal de una plataforma tecnológica tampoco acredita, por sí sola, el cumplimiento material de las obligaciones, especialmente cuando sus parámetros carecen de justificación o no se encuentran actualizados.
Otro riesgo consiste en considerar que la conservación de expedientes equivale al conocimiento efectivo del cliente. Una empresa puede contar con documentación completa y, simultáneamente, desconocer las razones por las cuales determinada persona realiza operaciones cuya magnitud o frecuencia no corresponde con la información recopilada. En estos supuestos, la debilidad no necesariamente reside en la identificación, sino en la falta de articulación entre conocimiento, evaluación de riesgos y monitoreo.
Por ello, la revisión de cumplimiento debe distinguir entre insuficiencias documentales, deficiencias metodológicas y posibles incumplimientos de obligaciones expresamente exigibles. No toda falla técnica produce automáticamente una sanción administrativa; para determinar sus consecuencias jurídicas deben identificarse la obligación vulnerada, su fecha de exigibilidad y los supuestos legales aplicables. Esta distinción resulta indispensable para evitar interpretaciones extensivas de disposiciones sancionadoras y preservar los principios de legalidad y seguridad jurídica.
IX. Conclusión: del expediente documental a la inteligencia preventiva
El perfil transaccional representa un instrumento esencial para transformar la información obtenida durante el conocimiento del cliente en parámetros razonables de seguimiento y evaluación. Su adecuada determinación requiere comprender las circunstancias económicas del usuario, identificar las características de sus operaciones y documentar las razones que justifican el comportamiento esperado. Su utilidad no reside en establecer cantidades máximas o generar alertas de manera indiscriminada, sino en proporcionar referencias que permitan valorar objetivamente la congruencia de las operaciones.
La evolución normativa mexicana impone a los sujetos obligados el desafío de desarrollar metodologías que integren conocimiento del cliente, clasificación de riesgos, monitoreo y documentación. Para los profesionales jurídicos y contables, ello representa una responsabilidad que trasciende la observancia formal de requisitos: exige construir procedimientos técnicamente razonables, proporcionales y verificables, capaces de explicar las decisiones adoptadas.
En definitiva, determinar el perfil transaccional significa comprender cómo opera el cliente, por qué ese comportamiento resulta razonable y bajo qué circunstancias una modificación merece un análisis adicional. Su correcta implementación fortalece el cumplimiento preventivo, mejora la capacidad de identificación de riesgos y contribuye a que las organizaciones adopten decisiones sustentadas en información, proporcionalidad y seguridad jurídicas.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo