El fideicomiso no elimina la obligación en lavado de dinero
Análisis jurídico de las obligaciones antilavado aplicables a desarrollos inmobiliarios, preventas y fideicomisos, examinando identificación de clientes, beneficiarios controladores, umbrales, acumulación de recursos, avisos y responsabilidades empresariales de cumplimiento normativo.
Desarrollos inmobiliarios y prevención de lavado de dinero: la trazabilidad de recursos desde la preventa hasta la escrituración
El riesgo comienza antes de que exista el inmueble
La actividad inmobiliaria comprende operaciones cuya complejidad supera ampliamente la compraventa tradicional de bienes terminados. Los desarrollos habitacionales, comerciales e industriales suelen financiarse mediante anticipos de adquirentes, aportaciones de inversionistas, créditos, fideicomisos y contratos de coinversión. Esta diversidad de fuentes de financiamiento exige identificar no solamente a quienes adquieren los inmuebles, sino también a las personas que proporcionan recursos para realizar el proyecto.
La reforma a la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), publicada en el Diario Oficial de la Federación (DOF) el 16 de julio de 2025, reconoció expresamente esta realidad mediante la incorporación de la fracción V Bis al artículo 17. Su importancia consiste en establecer un supuesto autónomo de actividad vulnerable relacionado con la recepción de recursos destinados al desarrollo inmobiliario para venta o renta.
La modificación desplaza parcialmente el análisis desde la transmisión final del inmueble hacia la etapa de financiamiento del proyecto. Por ello, el cumplimiento no debe comenzar necesariamente al firmar la escritura, sino cuando se configura una operación comprendida en la actividad vulnerable y surgen las obligaciones de identificación y, en su caso, de Aviso.
La actividad vulnerable puede configurarse desde la recepción de recursos destinados al desarrollo inmobiliario, sin necesidad de esperar a que exista una construcción terminada o una escritura pública
Dos actividades vulnerables que pueden coexistir
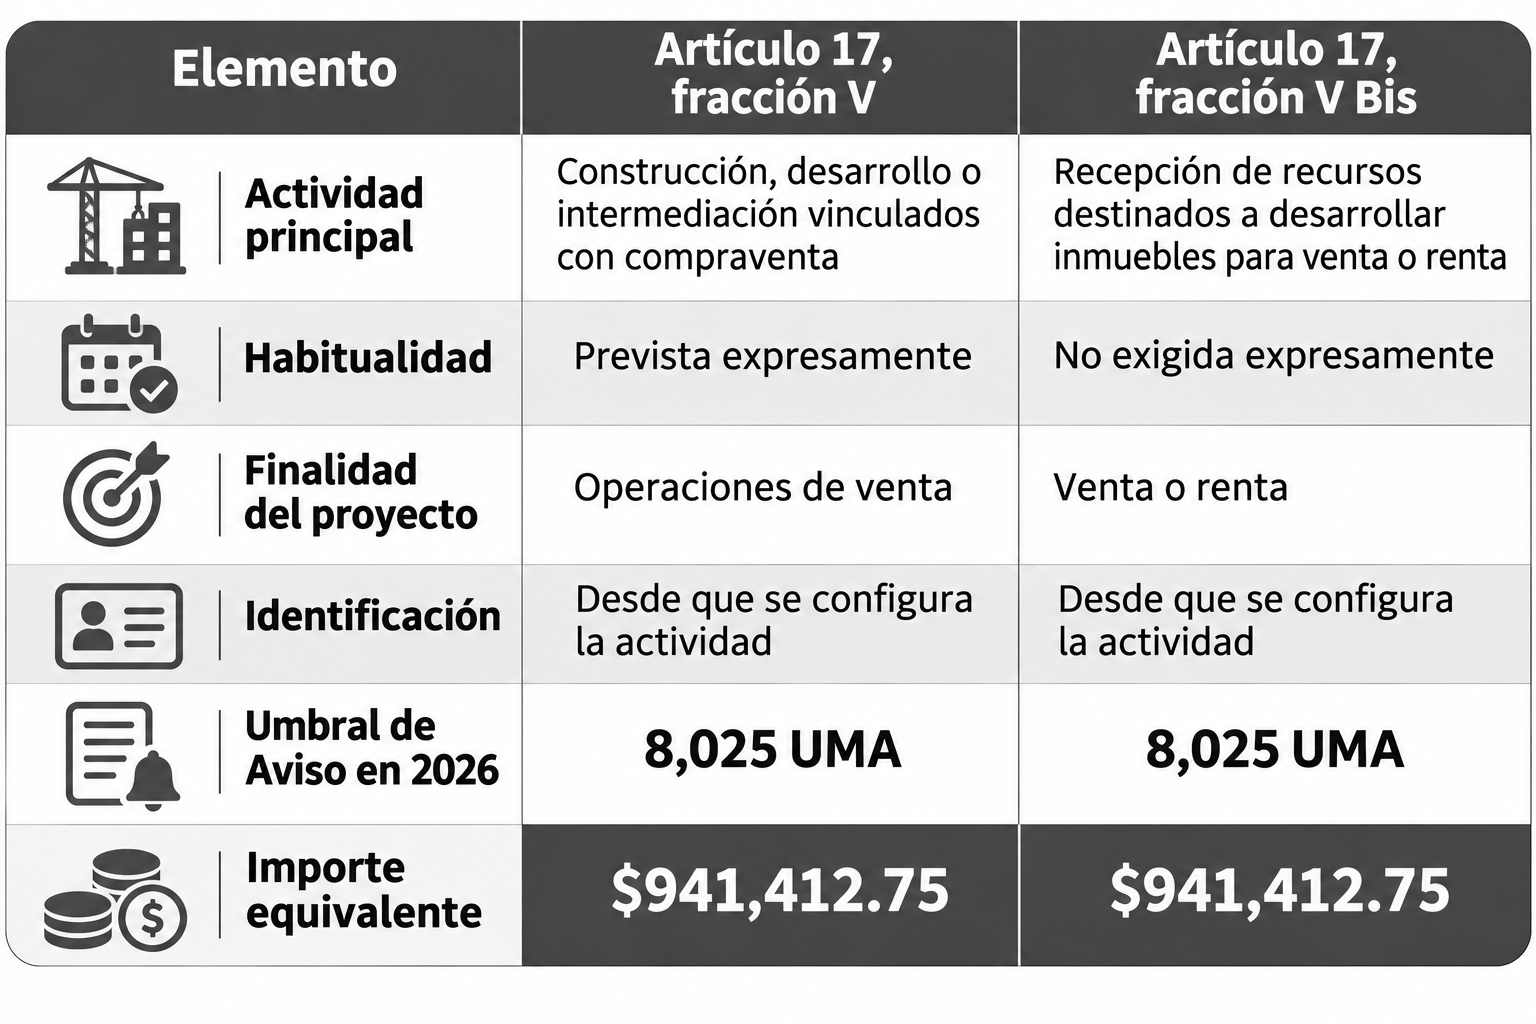
El artículo 3, fracción IV Bis, de la LFPIORPI define el desarrollo inmobiliario como el proyecto destinado a construir inmuebles o fraccionar lotes para venta o renta. Por su parte, el artículo 17, fracción V Bis, considera actividad vulnerable la recepción de recursos destinados a realizar dichos proyectos.
Esta hipótesis debe distinguirse de la fracción V, que conserva un ámbito relacionado con actividades habituales o profesionales de construcción, desarrollo e intermediación cuando se involucren operaciones de compraventa. La separación es relevante porque la fracción V Bis no exige expresamente el requisito de habitualidad que sí aparece en la V.
La autoridad administrativa ha precisado que un desarrollador puede actualizar ambas fracciones: una por recibir recursos destinados al proyecto y otra por intervenir en operaciones de compraventa comprendidas en el supuesto legal. Sin embargo, ello exige identificar los actos concretos; no significa que cada transferencia recibida deba duplicarse automáticamente en dos Avisos.
Tabla 1. Diferencias jurídicas entre las dos actividades
Preventas y apartados: distinguir el nombre del pago de su finalidad económica
En los proyectos inmobiliarios es frecuente que el cliente entregue cantidades mediante contratos de reserva, apartados, promesas de compraventa o esquemas de mensualidades. Estos instrumentos pueden tener efectos civiles distintos, pero su denominación no determina por sí sola el tratamiento aplicable en prevención de lavado de dinero.
El elemento fundamental consiste en verificar si los recursos recibidos se destinan a llevar a cabo un desarrollo inmobiliario comprendido en la fracción V Bis. Si existe esa vinculación, debe examinarse la obligación de identificar al cliente, conocer al beneficiario controlador cuando corresponda y determinar si procede presentar el Aviso.
Un aspecto especialmente relevante es la acumulación de operaciones. El artículo 17 y las disposiciones aplicables contemplan la consideración conjunta de operaciones realizadas con una misma persona dentro de un periodo de seis meses, cuando se satisfacen los presupuestos legales. El fraccionamiento de pagos no elimina por sí mismo la obligación de informar.
Tabla 2. Ejemplo distinto: preventa de un local comercial
Una desarrolladora recibe de una misma adquirente las siguientes cantidades para financiar la construcción de un local comercial:
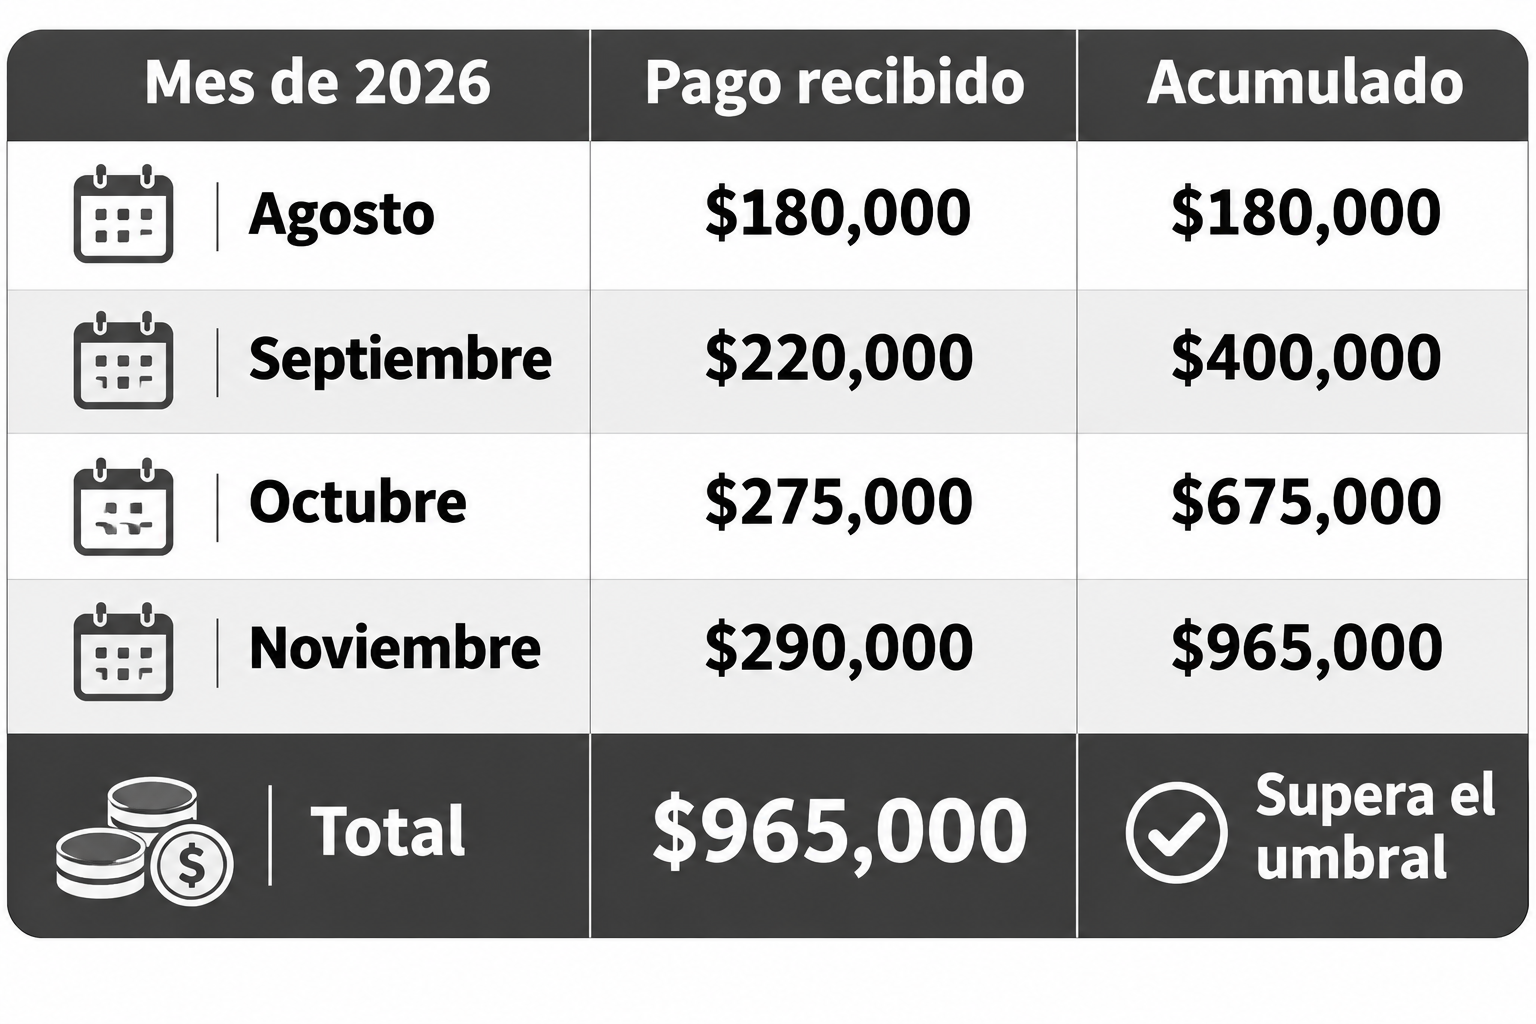
En este supuesto, las aportaciones acumuladas alcanzan el umbral de $941,412.75 durante noviembre. Bajo las condiciones legales de acumulación, corresponde presentar el Aviso respecto de la operación que ocasionó superar el límite, dentro del plazo aplicable.
El ejemplo demuestra que la identificación de la adquirente no debe postergarse hasta noviembre. Tratándose de la fracción V Bis, la identificación procede desde que se realiza la actividad vulnerable, aunque individualmente los primeros pagos sean inferiores al umbral de Aviso.
Cesiones de derechos: identificar al nuevo participante antes de escriturar
La cesión de derechos derivados de una preventa constituye una operación especialmente sensible porque puede modificar a la persona que finalmente adquiere el inmueble. En ocasiones, el comprador original transmite su posición contractual a un tercero y recibe de este una contraprestación que no ingresa directamente a las cuentas del desarrollador. Si la empresa únicamente conserva el expediente del primer comprador, podría desconocer la identidad y las circunstancias de quien termina adquiriendo los derechos.
Desde una perspectiva jurídica, no toda cesión constituye automáticamente una nueva recepción de recursos comprendida en la fracción V Bis. Es necesario examinar quién recibe el dinero, la naturaleza del derecho transmitido y la intervención efectiva del desarrollador. No obstante, cuando cambia el cliente o usuario de una operación vulnerable, deben evaluarse las obligaciones de identificación y actualización documental correspondientes.
Una política preventiva razonable debe condicionar la autorización de la cesión a la verificación del nuevo adquirente, la identificación de su beneficiario controlador cuando proceda y la documentación de los movimientos económicos asociados. La trazabilidad debe explicar la secuencia completa de la operación, sin presumir que todos los pagos realizados entre particulares constituyen ingresos del proyecto.
Fideicomisos inmobiliarios: separación patrimonial sin inmunidad regulatoria
Los fideicomisos son instrumentos habituales para administrar terrenos, concentrar recursos, financiar construcciones y distribuir rendimientos entre desarrolladores e inversionistas. Su utilidad patrimonial no modifica, por sí misma, la naturaleza de las operaciones vulnerables realizadas mediante estas estructuras.
La reforma de 2025 reconoce expresamente que también realizan actividades vulnerables quienes actúan por medio de fideicomisos u otras figuras jurídicas. En consecuencia, la participación de una institución fiduciaria no constituye una exención general para el desarrollador que recibe recursos destinados al proyecto.
La Unidad de Inteligencia Financiera (UIF) y el Servicio de Administración Tributaria (SAT) han desarrollado criterios administrativos sobre el cumplimiento mediante fideicomisos, incluidos aspectos de alta y registro. Estas precisiones deben examinarse conjuntamente con los formatos correspondientes y su vigencia, pues la distribución contractual de funciones no necesariamente modifica quién resulta obligado conforme a la ley.
Tabla 3. Ejemplo de un proyecto estructurado mediante fideicomiso
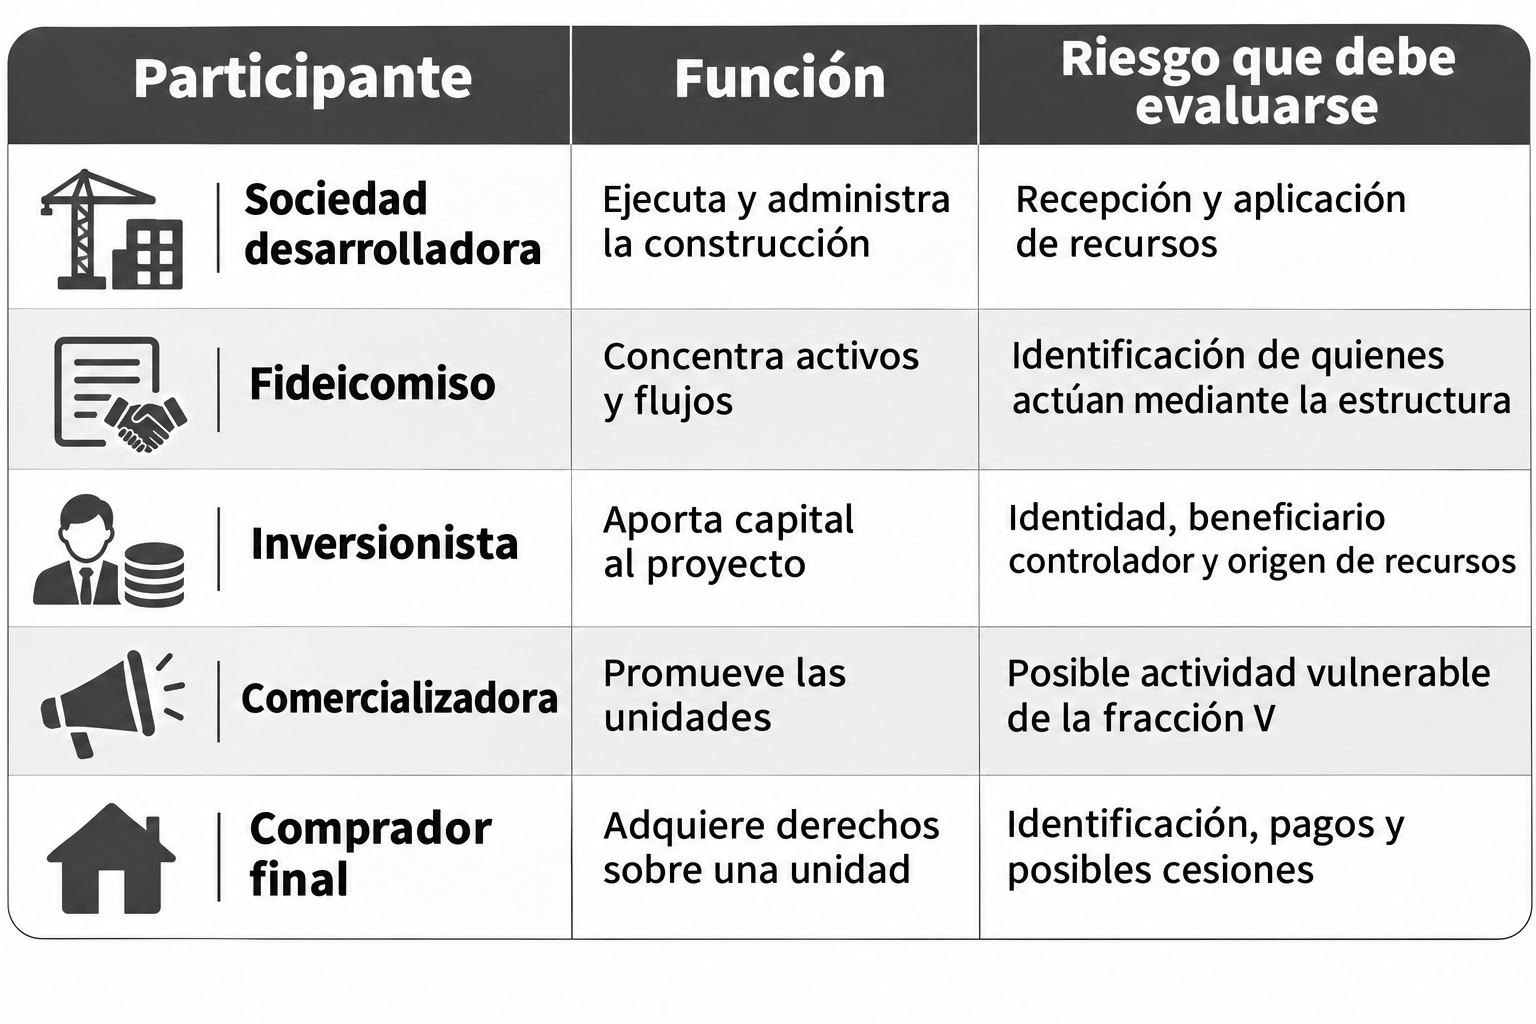
El ejemplo muestra por qué una misma estructura puede involucrar obligaciones de diferentes participantes. La prevención exige determinar quién ejecuta cada actividad y qué documentación debe conservar, evitando tanto duplicidades innecesarias como omisiones derivadas de suponer que la fiduciaria responde por todas las operaciones.
La prohibición de efectivo y su diferencia con el umbral de Aviso
El artículo 32 de la LFPIORPI prohíbe determinados pagos mediante monedas, billetes o metales preciosos. En la constitución o transmisión de derechos reales sobre inmuebles, la restricción opera cuando se alcanza el valor legal de 8,025 UMA, equivalente a $941,412.75 durante 2026.
Sin embargo, el umbral de Aviso de la fracción V Bis y las restricciones de efectivo del artículo 32 responden a supuestos jurídicos diferentes. No debe afirmarse que cualquier recepción de recursos para un desarrollo inmobiliario superior a 8,025 UMA queda automáticamente prohibida en efectivo por la sola existencia de la fracción V Bis. Es necesario verificar qué acto jurídico se está pagando y si actualiza alguna prohibición específica del artículo 32.
Esta distinción resulta especialmente importante respecto de apartados, anticipos, aportaciones de capital y pagos derivados de fideicomisos. La denominación contractual no puede utilizarse para encubrir una operación restringida, pero tampoco procede extender indiscriminadamente las prohibiciones legales a actos que no encuadran en sus hipótesis.
Obligaciones adicionales y transición regulatoria hacia 2027
El artículo 18 de la LFPIORPI establece obligaciones de identificación, verificación del beneficiario controlador, conservación documental, presentación de Avisos y establecimiento de mecanismos preventivos. La reforma de 2025 amplió este marco, incorporando un enfoque de riesgo, capacitación, auditoría y mecanismos automatizados, con disposiciones transitorias que condicionan la exigibilidad de determinadas obligaciones a las reglas generales.
Es indispensable considerar que el Acuerdo 115/2026, publicado el 7 de agosto de 2026, tiene prevista su entrada en vigor general el 30 de noviembre de 2026. Por consiguiente, al 17 de noviembre no deben presentarse todas sus obligaciones como plenamente exigibles. Algunos mecanismos cuentan, además, con plazos especiales de implementación.
La regulación de Avisos también experimentó modificaciones durante 2026. El portal oficial del SAT distingue los formatos aplicables hasta el 31 de mayo de 2027 y aquellos cuya utilización comenzará el 1 de junio de ese año. Esta transición obliga a verificar el formato correspondiente al periodo de presentación, sin sustituir las obligaciones actuales por requisitos futuros.
El fideicomiso permite organizar jurídicamente el proyecto, pero no convierte en invisibles a quienes aportan los recursos ni libera automáticamente de responsabilidad a los participantes obligados
La inspección antilavado exige reconstruir el flujo de recursos
Una revisión de cumplimiento puede examinar si el sujeto obligado identificó correctamente a sus clientes, registró sus operaciones, acumuló los movimientos correspondientes y presentó oportunamente los Avisos exigibles.
El artículo 23 de la LFPIORPI establece, como regla general, el día 17 del mes inmediato siguiente para presentar los Avisos. Asimismo, el artículo 18 contempla la conservación de información y documentación durante un plazo de diez años, sujeto a las particularidades previstas legalmente.
Por ello, un expediente sólido debe permitir relacionar el contrato, la persona aportante, los comprobantes bancarios, la aplicación de los recursos y las modificaciones contractuales posteriores. El análisis debe efectuarse por proyecto y por cliente, evitando que la información quede fragmentada entre desarrolladora, comercializadora y fideicomiso.
Reflexión final: el cumplimiento comienza con el primer flujo de recursos
La fracción V Bis del artículo 17 de la LFPIORPI modificó el tratamiento del desarrollo inmobiliario al reconocer expresamente la recepción de recursos destinados a proyectos para venta o renta como actividad vulnerable independiente.
Su aplicación exige distinguir entre las etapas de financiamiento, comercialización y transmisión inmobiliaria, así como identificar las obligaciones específicas de cada participante. Las preventas, cesiones y estructuras fiduciarias requieren una revisión sustentada en los hechos económicos y en las disposiciones legales, no solamente en el nombre atribuido a los contratos.
El cumplimiento antilavado inmobiliario no debe comenzar cuando se formaliza la escritura, sino cuando la estructura del negocio permite identificar quién aporta los recursos, quién los recibe y para qué proyecto se destinan.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo