El domicilio del cliente extranjero ante la LFPIORPI
Sinopsis (30 palabras): Análisis jurídico sobre la identificación de clientes extranjeros, acreditación de domicilio, requisitos documentales, interpretación normativa y aplicación del Enfoque Basado en Riesgos para integrar expedientes preventivos debidamente sustentados.
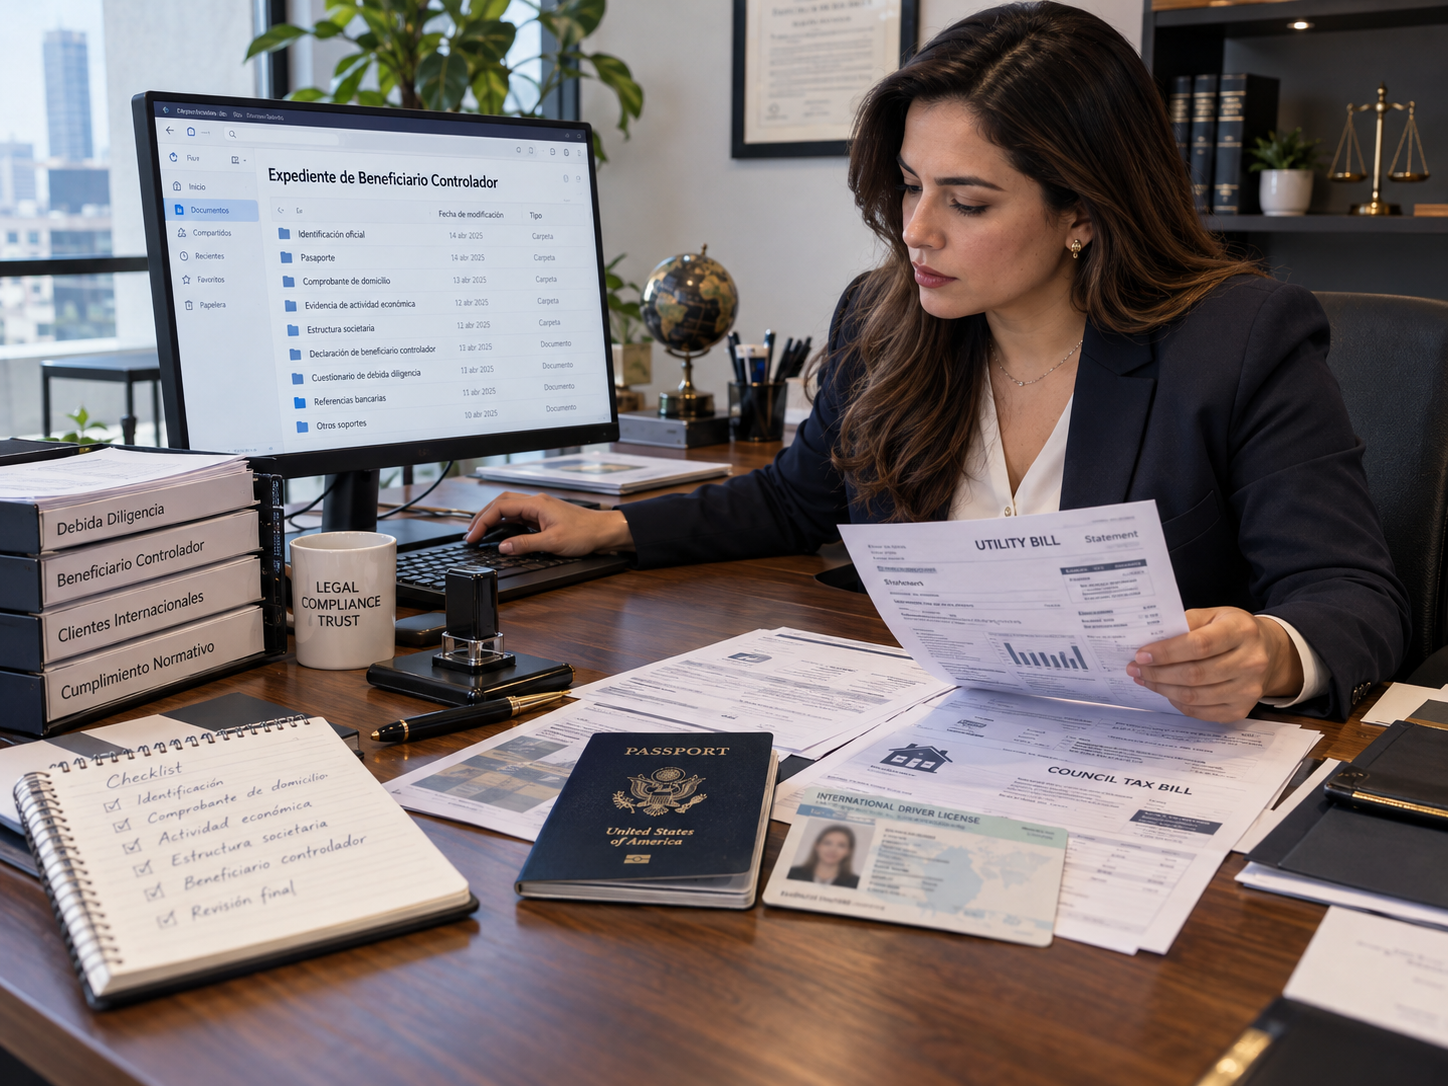
¿Es suficiente una identificación extranjera que contiene domicilio para integrar el expediente del cliente o usuario?
I. Introducción: la identificación del extranjero frente a las exigencias de cumplimiento
La identificación de clientes extranjeros constituye uno de los aspectos que mayores dificultades interpretativas presenta para quienes realizan actividades vulnerables sujetas a la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI). Esta problemática adquiere particular relevancia cuando una persona presenta un documento oficial expedido por una autoridad extranjera que, además de acreditar su identidad y nacionalidad, contiene un domicilio coincidente con el declarado al establecer la relación comercial. En esas circunstancias surge una interrogante de naturaleza eminentemente jurídica: ¿la identificación presentada satisface también la exigencia de acreditar el domicilio o resulta indispensable incorporar un comprobante adicional?
La respuesta requiere examinar cuidadosamente la estructura normativa de las obligaciones de identificación, pues no todos los clientes extranjeros se encuentran sujetos al mismo tratamiento documental. Tampoco resulta jurídicamente correcto considerar que la sola nacionalidad extranjera determina automáticamente el conjunto de requisitos aplicables. Las Reglas de Carácter General distinguen diversas categorías de personas, establecen anexos particulares y contemplan tratamientos diferenciados según la actividad vulnerable realizada. En consecuencia, la suficiencia de un documento depende de su correspondencia con el supuesto normativo específico, no de una política administrativa uniforme que desconozca esas distinciones.
La reforma a las Reglas de Carácter General, publicada el 7 de agosto de 2026 mediante el Acuerdo 115/2026, refuerza la necesidad de examinar estas obligaciones con una perspectiva sistemática. Aunque el régimen reformado contempla su entrada en vigor general el 30 de noviembre de 2026, salvo disposiciones sujetas a plazos específicos, su publicación hace indispensable revisar anticipadamente los procedimientos internos de identificación y conservación documental. Por tanto, el análisis debe diferenciar el marco actualmente exigible de las modificaciones publicadas cuya aplicación se encuentra diferida.
II. Fundamento jurídico de la identificación y acreditación del domicilio
El artículo 18 de la LFPIORPI establece obligaciones de identificación y conocimiento de los clientes o usuarios para quienes desarrollan las actividades vulnerables previstas en el artículo 17 del propio ordenamiento. Dichas obligaciones deben interpretarse conjuntamente con las Reglas de Carácter General, particularmente con sus artículos 11 y 12 y los anexos que determinan los datos y documentos exigibles según las características de las personas involucradas. La articulación de estas disposiciones configura un sistema de identificación diferenciada, cuyo propósito consiste en obtener información suficiente para individualizar al cliente y conservar elementos que permitan reconstruir documentalmente la operación.
Desde una perspectiva jurídica, debe distinguirse entre la obligación de obtener información sobre el domicilio y la obligación de recabar un documento adicional destinado exclusivamente a comprobarlo. La primera supone conocer y registrar el lugar de residencia declarado por el cliente, con los elementos requeridos por el anexo correspondiente. La segunda se refiere a la necesidad de integrar evidencia documental específica cuando así lo establece la disposición aplicable. Esta diferenciación es esencial porque una misma identificación oficial puede contener información suficiente para satisfacer determinados requisitos, sin que ello implique que sustituya indiscriminadamente todos los documentos exigidos para integrar el expediente.
La interpretación debe atender al principio de legalidad administrativa, conforme al cual las obligaciones exigibles a los particulares requieren sustento normativo. Por ello, no corresponde presumir que cualquier extranjero debe presentar invariablemente un comprobante de domicilio independiente de su identificación. Tampoco sería correcto concluir que toda identificación extranjera que incluya una dirección constituye prueba suficiente en cualquier circunstancia. Ambas afirmaciones desconocerían la naturaleza condicionada de los requisitos y las diferencias expresamente previstas entre las categorías documentales.
La suficiencia documental de una identificación extranjera no depende exclusivamente de que contenga un domicilio, sino de su correspondencia con los requisitos jurídicos establecidos para cada cliente y actividad vulnerable
III. La condición migratoria como elemento determinante del anexo aplicable
Uno de los aspectos esenciales para resolver esta problemática consiste en identificar correctamente la categoría migratoria del cliente extranjero. El artículo 12 de las Reglas de Carácter General remite a diferentes anexos según las características de la persona. En el régimen examinado, el Anexo 3 comprende a determinados extranjeros con condición de residente temporal o permanente en México, mientras que el Anexo 5 regula a personas físicas extranjeras cuya condición de estancia es de visitante o distinta de las categorías contempladas para el primero. Esta clasificación no constituye una formalidad secundaria, pues determina el conjunto de datos que deben obtenerse y los documentos susceptibles de incorporarse válidamente al expediente.
Debe advertirse que nacionalidad, condición migratoria, residencia habitual y residencia fiscal no representan conceptos jurídicamente equivalentes. Una persona extranjera puede contar con residencia permanente en México y conservar obligaciones tributarias o intereses económicos en otra jurisdicción. Asimismo, un visitante puede realizar una operación inmobiliaria sin que dicha circunstancia implique necesariamente que su domicilio de residencia se encuentre en territorio mexicano. Por consiguiente, la clasificación documental no debe efectuarse exclusivamente con base en el pasaporte presentado ni en la ubicación del bien objeto de la operación.
Esta distinción adquiere importancia práctica porque aplicar un anexo incorrecto puede producir deficiencias documentales, incluso cuando se hayan recopilado numerosos documentos. Una identificación aparentemente completa podría no satisfacer los requisitos del régimen correspondiente, mientras que un documento adicional exigido mediante una política interna general podría resultar innecesario conforme al supuesto jurídico aplicable. De ahí que el primer análisis de cumplimiento deba concentrarse en determinar la categoría del cliente y el anexo aplicable antes de valorar la suficiencia de su identificación.
IV. La identificación extranjera como documento de doble función
La identificación oficial cumple primordialmente la función de acreditar la identidad de la persona que interviene en una operación. Sin embargo, cuando contiene un domicilio y éste coincide con el manifestado por el cliente, puede aportar simultáneamente evidencia documental respecto de ese dato. Esta posibilidad adquiere relevancia porque los requisitos de determinados anexos condicionan la necesidad de un comprobante adicional a que el domicilio declarado no coincida con el contenido en la identificación o a que ésta no incluya dicha información.
En el supuesto regulado por el Anexo 5, debe comprobarse inicialmente que la identificación presentada corresponde a las categorías documentales admitidas. Entre ellas pueden encontrarse el pasaporte y determinados documentos oficiales expedidos por autoridades extranjeras, siempre que cumplan las condiciones normativas correspondientes. La valoración debe comprender la autoridad emisora, vigencia, fotografía, firma y demás características exigibles. No sería suficiente, por ejemplo, aceptar un documento privado que contiene nombre, fotografía y domicilio únicamente porque resulta habitual en el país de origen del cliente.
La distinción central radica en comprender que la coincidencia domiciliaria puede satisfacer un requisito documental concreto, pero no convierte a la identificación en un sustituto universal del expediente. Continúan siendo exigibles los restantes datos, declaraciones y documentos previstos en el anexo correspondiente, incluidos aquellos relacionados con actividad económica, representación y beneficiario controlador, cuando resulten procedentes. Por tanto, la suficiencia de la identificación debe analizarse respecto del requisito específico de domicilio, no como una autorización para prescindir de las demás obligaciones de identificación.
V. Coincidencia de domicilio y diferencias según la actividad vulnerable
El Anexo 5 contiene una distinción de especial importancia que impide formular una respuesta universal sobre la obligatoriedad de solicitar comprobantes de domicilio. Su inciso b), numeral iii), contempla la exigencia de un documento adicional cuando el domicilio manifestado por el cliente no coincide con el contenido en su identificación o cuando ésta carece de dicha información. No obstante, la propia disposición establece un tratamiento diferenciado según las fracciones del artículo 17 de la LFPIORPI en las que se ubique la actividad vulnerable. Esta precisión resulta decisiva porque la coincidencia del domicilio no produce necesariamente las mismas consecuencias documentales para todos los sujetos obligados.
Conforme al texto reformado, para las actividades previstas en las fracciones II —con la excepción señalada para tarjetas prepagadas e instrumentos de almacenamiento de valor monetario—, IV, V, V Bis, VIII, IX, X, XI, XII y XV, opera el régimen de comprobación adicional condicionado a la discrepancia o ausencia del domicilio en la identificación. Por otra parte, para las actividades comprendidas en las fracciones I, II —con la excepción correspondiente a tarjetas de crédito o de servicios—, III, VI, VII, XIII, XIV y XVI, se contempla la integración de una constancia firmada por el cliente en la que manifieste su domicilio con los elementos exigidos por el propio anexo. Esta distinción debe examinarse con especial cuidado en los supuestos de la fracción II, debido a las excepciones relativas a los instrumentos específicos.
La consecuencia interpretativa es relevante: la coincidencia entre identificación y domicilio declarado puede excluir la necesidad de un comprobante adicional en determinados supuestos, pero no elimina una constancia cuando ésta sea expresamente exigida por el régimen aplicable. En términos prácticos, el sujeto obligado debe distinguir entre acreditar un domicilio mediante documentos independientes, registrar la información correspondiente y obtener una manifestación firmada. Estos actos pueden perseguir finalidades relacionadas, pero constituyen exigencias documentales distintas.
VI. Aplicación práctica: adquisición inmobiliaria por una persona extranjera
Considérese el supuesto de una persona de nacionalidad estadounidense que pretende adquirir un inmueble ubicado en México y que participa directamente en la operación. Durante la integración del expediente presenta una identificación oficial admitida por el anexo correspondiente, expedida por una autoridad competente de Estados Unidos, que contiene su nombre, fotografía, firma y domicilio en Texas. Adicionalmente, manifiesta residir precisamente en esa dirección. Si las características del cliente permiten clasificarlo dentro del Anexo 5, el responsable de cumplimiento deberá identificar la actividad vulnerable específica y determinar las obligaciones documentales correspondientes antes de concluir que el expediente se encuentra debidamente integrado.
Cuando la operación se encuentre comprendida en la fracción V del artículo 17 de la LFPIORPI, relativa a determinados servicios de construcción, desarrollo o intermediación en la transmisión de propiedad o constitución de derechos sobre bienes inmuebles, deberá analizarse el régimen documental previsto para esa fracción. Si la identificación admitida contiene un domicilio coincidente con el manifestado por el cliente, la hipótesis normativa de discrepancia o ausencia de domicilio que origina la exigencia de comprobación adicional no se actualizaría, sin perjuicio de otros requisitos aplicables. Distinto sería el análisis cuando la actividad se ubique en otra fracción y el anexo exija una constancia firmada.
El ejemplo evidencia la importancia de no confundir la naturaleza económica de una operación con su clasificación jurídica. Que una transacción involucre un inmueble no significa que todas las personas participantes desarrollen idéntica actividad vulnerable. Las obligaciones de un desarrollador inmobiliario, de un intermediario o de un fedatario público deben analizarse según las disposiciones aplicables a cada intervención. Esta diferenciación permite evitar interpretaciones que trasladan indebidamente requisitos de una actividad a otra.
Exigir documentación innecesaria no garantiza un mejor cumplimiento; la verdadera seguridad jurídica consiste en identificar correctamente la obligación aplicable, satisfacerla y conservar evidencia verificable de su observancia
VII. Domicilio en el extranjero, domicilio en México y congruencia de la información
Otra circunstancia relevante se presenta cuando una persona mantiene su residencia habitual en el extranjero, pero dispone adicionalmente de un domicilio en México para recibir correspondencia. El Anexo 5 contempla el registro de información relativa a este último domicilio cuando se actualiza el supuesto correspondiente. Por consiguiente, el expediente debe distinguir adecuadamente entre el lugar de residencia del cliente y el domicilio adicional que pueda tener en territorio nacional, sin presumir que uno sustituye necesariamente al otro.
Esta distinción adquiere especial importancia cuando existen operaciones inmobiliarias, inversiones, fideicomisos o relaciones comerciales continuadas. Una persona puede adquirir una vivienda vacacional en México y conservar su residencia habitual en otro país, circunstancia que no convierte automáticamente la dirección del inmueble adquirido en su domicilio de residencia. De manera semejante, la existencia de un domicilio fiscal distinto tampoco permite afirmar, por sí sola, que la información domiciliaria declarada sea incorrecta. Cada concepto responde a finalidades jurídicas particulares que deben examinarse antes de calificar una diferencia como inconsistencia.
No obstante, la existencia de direcciones diferentes en contratos, identificaciones, documentos fiscales u otros registros puede justificar una revisión de congruencia. El objetivo no consiste en presumir irregularidades ante cualquier diferencia, sino en determinar si existe una explicación razonable y si se han satisfecho los requisitos de identificación. Una documentación formalmente aceptable puede requerir medidas adicionales de conocimiento cuando las circunstancias económicas, geográficas u operativas del cliente revelen factores de riesgo que ameriten mayor diligencia.
VIII. Enfoque Basado en Riesgos y límites de la suficiencia documental
La suficiencia de una identificación para acreditar determinado domicilio debe diferenciarse de la evaluación integral de riesgos del cliente. El Enfoque Basado en Riesgos incorpora una perspectiva más amplia, orientada a reconocer factores que puedan incrementar la exposición del sujeto obligado a operaciones vinculadas con recursos de procedencia ilícita. En este contexto, una identificación válida y documentalmente suficiente no descarta necesariamente la necesidad de examinar circunstancias adicionales que resulten relevantes para comprender la operación.
Por ejemplo, un extranjero puede presentar una identificación con domicilio coincidente, pero realizar una operación mediante una estructura societaria compleja, utilizar recursos provenientes de una jurisdicción distinta o intervenir a través de representantes cuya relación económica no se encuentre suficientemente explicada. Tales circunstancias no significan automáticamente la existencia de una operación ilícita; sin embargo, podrían justificar diligencias adicionales conforme a la evaluación de riesgos y a las obligaciones exigibles. La decisión debe responder a elementos objetivos y no a presunciones basadas exclusivamente en la nacionalidad del cliente.
Debe evitarse, asimismo, convertir el Enfoque Basado en Riesgos en un fundamento genérico para imponer indiscriminadamente requisitos adicionales. Si bien la evaluación puede justificar mayores medidas de conocimiento, éstas deben guardar proporcionalidad con los factores identificados y con el marco normativo aplicable. La administración de riesgos no sustituye las disposiciones documentales: las complementa mediante una valoración razonada de las circunstancias particulares de cada operación.
IX. Seguridad jurídica, evidencia documental y visitas de verificación
La integración correcta del expediente debe permitir identificar no sólo los documentos conservados, sino también el fundamento jurídico que sustenta su suficiencia. Desde una perspectiva preventiva, resulta recomendable que los procedimientos internos permitan reconstruir la categoría del cliente, el anexo aplicable, la actividad vulnerable, el documento utilizado para acreditar su identidad y las razones por las cuales se consideró satisfecho el requisito de domicilio. Esta práctica resulta especialmente útil cuando se opta por no solicitar un comprobante adicional, debido a que la identificación contiene una dirección coincidente con la declarada.
En una visita de verificación, la controversia podría no concentrarse exclusivamente en la existencia material de documentos, sino en determinar si éstos satisfacen los requisitos exigibles. Por ello, contar con una justificación normativa documentada puede facilitar la explicación del procedimiento seguido, aunque no sustituye la valoración que legalmente corresponda a la autoridad. También debe recordarse que las consecuencias administrativas de cualquier incumplimiento dependen de la disposición efectivamente aplicable, su vigencia y los elementos del supuesto infractor, sin que resulte correcto atribuir sanciones automáticamente a cualquier diferencia documental.
En términos de gobierno corporativo, el Manual de Políticas Internas debe establecer criterios claros para identificar extranjeros, seleccionar los anexos correspondientes, revisar documentos y atender discrepancias domiciliarias. Su función no debería limitarse a exigir la máxima cantidad posible de comprobantes, sino permitir una aplicación uniforme, técnicamente fundada y verificable de las disposiciones legales. La estandarización resulta útil siempre que preserve las diferencias normativas y permita adoptar medidas adicionales cuando los riesgos particulares lo justifiquen.
X. Conclusiones: suficiencia documental y cumplimiento jurídicamente sustentado
La identificación extranjera que contiene el domicilio del cliente puede resultar suficiente para satisfacer la exigencia documental específica de acreditación de ese dato, siempre que el documento sea admitido por las disposiciones aplicables, el domicilio coincida con el manifestado y el régimen correspondiente no exija una formalidad adicional. Esta conclusión no puede generalizarse a todas las actividades vulnerables, particularmente porque el Anexo 5 establece tratamientos diferenciados e incluye supuestos en los que debe integrarse una constancia firmada por el cliente.
La correcta interpretación exige determinar previamente la condición del extranjero, identificar el anexo aplicable y precisar la fracción del artículo 17 de la LFPIORPI que corresponde a la actividad desarrollada. Únicamente después de efectuar este análisis resulta posible valorar si la identificación satisface el requisito domiciliario o si es indispensable obtener otro documento. Del mismo modo, debe distinguirse la suficiencia de una identificación para acreditar un dato específico de la integración completa del expediente, que comprende los demás elementos exigidos por la regulación.
En definitiva, el cumplimiento efectivo no consiste en recopilar documentos indiscriminadamente, sino en comprender el alcance de cada obligación, aplicar correctamente sus condiciones y conservar evidencia suficiente de su observancia. Para abogados, contadores y responsables de cumplimiento, esta metodología permite fortalecer la seguridad jurídica de los procedimientos, mejorar la calidad de los expedientes y evitar tanto omisiones regulatorias como cargas documentales carentes de justificación.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo