El costo tributario del trabajo extraordinario
Análisis jurídico y fiscal del pago de horas extraordinarias, sus límites laborales, exenciones del impuesto sobre la renta, obligaciones patronales y consecuencias derivadas de la reforma laboral de 2026.
El trabajo extraordinario constituye una excepción al régimen ordinario de jornada laboral, cuya finalidad consiste en atender circunstancias que justifican prolongar temporalmente la prestación de servicios. Su tratamiento jurídico responde a una doble dimensión: garantizar una remuneración superior por el esfuerzo adicional del trabajador y determinar las consecuencias tributarias derivadas de ese ingreso.
Esta distinción adquiere especial trascendencia después de las reformas constitucional y laboral publicadas el 3 de marzo y el 1 de mayo de 2026, respectivamente. Ambas disposiciones introdujeron modificaciones a la duración de la jornada y al régimen del tiempo extraordinario, mediante una implementación gradual que obliga a revisar los procedimientos empresariales de administración de personal y procesamiento de nómina.
El problema jurídico consiste en que las reglas laborales de remuneración y las disposiciones fiscales sobre exención no necesariamente producen consecuencias equivalentes. Una hora extraordinaria puede encontrarse correctamente pagada y, simultáneamente, generar ingresos sujetos al impuesto sobre la renta (ISR), de acuerdo con las características del trabajador y los límites establecidos legalmente.
La reforma de 2026 y el nuevo diseño de la jornada extraordinaria
El artículo 123, apartado A, fracción XI, de la Constitución Política de los Estados Unidos Mexicanos (CPEUM), reformado en marzo de 2026, establece un máximo de doce horas extraordinarias semanales, distribuibles hasta en cuatro horas diarias durante un máximo de cuatro días. Asimismo, dispone una remuneración adicional del cien por ciento respecto del salario ordinario.
La Ley Federal del Trabajo (LFT), reformada en mayo de 2026, desarrolló esta regulación mediante modificaciones a sus artículos 66 y 68. Sin embargo, el incremento del límite extraordinario no se aplica inmediatamente en su totalidad, puesto que el artículo Cuarto Transitorio del decreto establece un régimen de incorporación progresiva. Evolución legal de los límites de jornada y tiempo extraordinario:
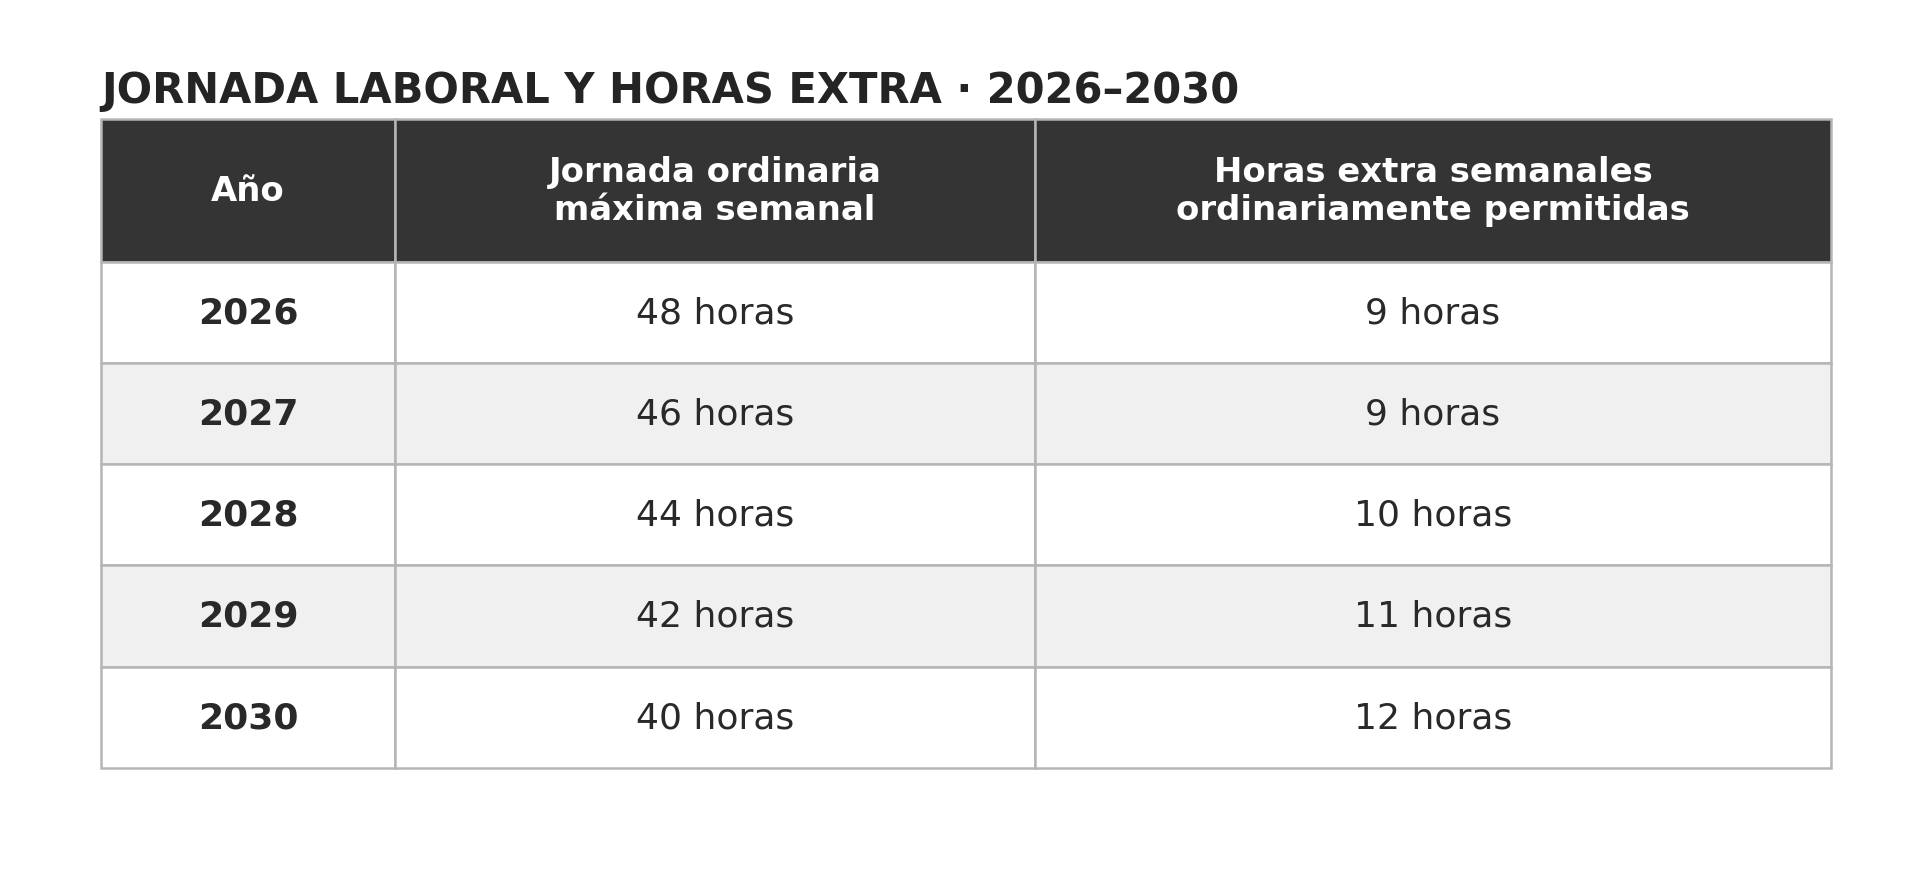
Fuente: artículos transitorios Segundo y Cuarto del decreto publicado en el Diario Oficial de la Federación (DOF) el 1 de mayo de 2026.
Durante 2026, el límite ordinario del tiempo extraordinario continúa siendo de nueve horas semanales. La décima hora y las posteriores deben analizarse conforme al régimen de remuneración del excedente, sin considerar que su pago legitima automáticamente la prolongación de la jornada.
Es indispensable distinguir entre el máximo ordinariamente permitido, la obligación de remunerar el trabajo efectivamente realizado y las consecuencias administrativas derivadas de exceder los límites establecidos. El pago correspondiente no extingue por sí mismo las responsabilidades que pudieran derivarse del incumplimiento laboral.
El pago doble y triple: una obligación independiente del ISR
Conforme a los artículos 66 y 68 de la LFT, el tiempo extraordinario comprendido dentro de los límites legales se remunera con un cien por ciento adicional sobre el salario de la jornada ordinaria. Por su parte, el tiempo que exceda dichos límites genera la obligación de pagar doscientos por ciento adicional, equivalente a una remuneración triple.
Así, tratándose de un trabajador cuyo salario ordinario equivale a $50 por hora, cada hora extraordinaria pagada al doble representa $100, mientras que una hora remunerada al triple equivale a $150. Esta diferencia corresponde exclusivamente a la cuantificación laboral de la prestación y no determina, por sí misma, el importe del ingreso exento del ISR.
La distinción resulta fundamental porque las empresas frecuentemente identifican las horas pagadas al doble como automáticamente exentas y aquellas pagadas al triple como gravadas. Aunque esta clasificación puede aproximarse a determinados supuestos, omite considerar las diferencias legales entre trabajadores que perciben el salario mínimo y quienes reciben remuneraciones superiores.
La exención del artículo 93 de la LISR: una protección condicionada
El artículo 93, fracción I, de la Ley del Impuesto sobre la Renta (LISR) establece un tratamiento diferenciado para las remuneraciones por tiempo extraordinario, atendiendo al nivel salarial del trabajador y a los límites previstos por la legislación laboral.
En primer término, quienes perciben el salario mínimo general pueden gozar de una exención del cien por ciento respecto de las remuneraciones por horas extraordinarias comprendidas dentro de los límites legales. La protección responde al tratamiento fiscal especial previsto para determinados ingresos laborales de personas que reciben la remuneración mínima.
Para los demás trabajadores, la exención comprende el cincuenta por ciento de las remuneraciones por tiempo extraordinario que no excedan los límites establecidos en la legislación laboral, sin superar el equivalente a cinco veces el salario mínimo general del área geográfica correspondiente por cada semana de servicios.
Por consiguiente, la exención debe determinarse semanalmente y no aplicarse indiscriminadamente sobre la totalidad de las percepciones extraordinarias del periodo de nómina. Además, el tratamiento de los excedentes se encuentra regulado por la fracción II del mismo artículo.
Un aspecto técnico que merece especial cuidado es la referencia legal al salario mínimo y su relación con la Unidad de Medida y Actualización (UMA). La utilización de esta última requiere examinar el marco constitucional de desindexación y los criterios aplicables; no debe sustituirse automáticamente la referencia legal sin justificar su fundamento.
Ejemplo práctico: determinación de ingresos gravados y exentos
Para ilustrar la aplicación conjunta de las disposiciones, considérese un trabajador que percibe un salario ordinario de $50 por hora y durante una semana de 2026 labora once horas extraordinarias. Las primeras nueve se remuneran al doble, mientras que las dos restantes se pagan al triple. Determinación semanal ilustrativa:
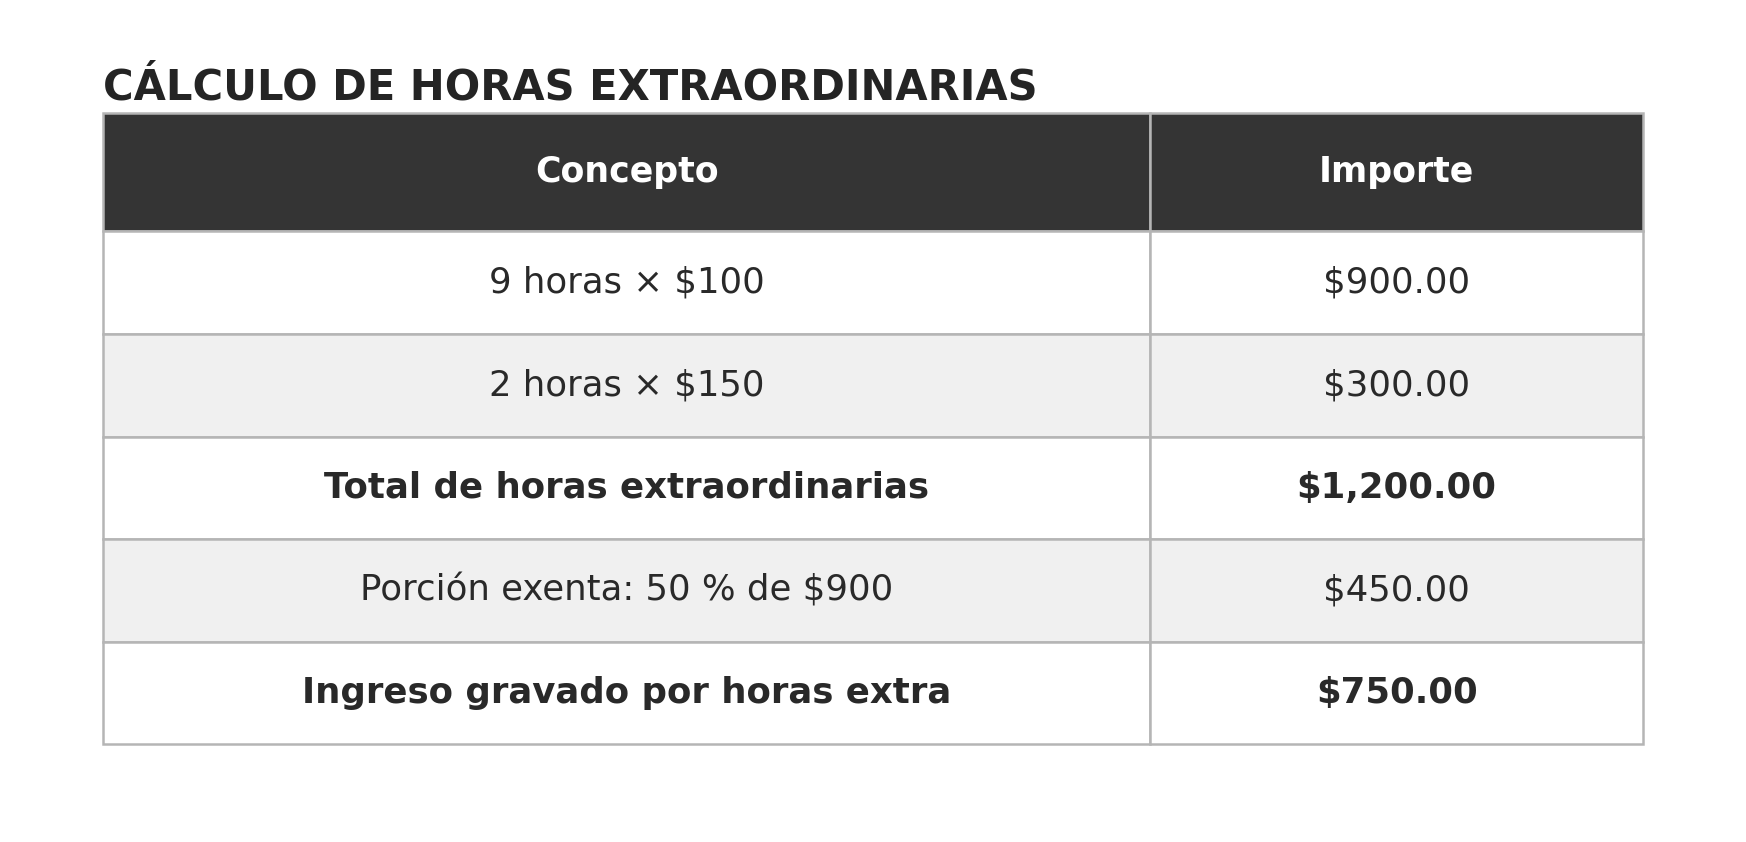
Ejemplo de trabajador con salario superior al mínimo, suponiendo que los $450 no rebasan el límite semanal de exención y sin considerar otras percepciones que puedan compartir dicho límite.
El ejemplo demuestra que la remuneración correspondiente a las dos horas que exceden el límite legal queda íntegramente gravada, mientras que únicamente una parte del pago doble puede beneficiarse de la exención. La determinación final del impuesto dependerá de integrar los ingresos gravados al procedimiento de retención correspondiente.
El límite de exención frente al incremento progresivo de horas extraordinarias
La ampliación gradual del tiempo extraordinario prevista para 2028, 2029 y 2030 plantea una cuestión relevante respecto de la relación entre los límites laborales y las exenciones tributarias. El artículo 93, fracción I, de la LISR vincula expresamente su beneficio con el tiempo extraordinario que no exceda el límite establecido por la legislación laboral.
De esta vinculación se desprende que cualquier modificación efectiva de los límites laborales puede repercutir en la identificación de las remuneraciones susceptibles de exención. No obstante, el incremento del número de horas permitidas no elimina el límite monetario semanal establecido en la propia disposición tributaria.
Por ello, los sistemas de nómina deberán diferenciar el número de horas legalmente permitidas en cada ejercicio, su remuneración correspondiente y el importe máximo fiscalmente exento. La actualización exclusivamente del límite horario resultaría insuficiente para garantizar una retención correcta.
El impacto del tiempo extraordinario en la deducibilidad empresarial
Desde la perspectiva patronal, las remuneraciones por tiempo extraordinario también repercuten en la determinación del ISR empresarial. Su deducibilidad exige observar los requisitos generales previstos en el artículo 27 de la LISR, particularmente los relacionados con comprobación fiscal, retención y cumplimiento de obligaciones laborales.
Adicionalmente, el artículo 28, fracción XXX, establece limitaciones respecto de determinadas erogaciones que constituyen ingresos exentos para los trabajadores. Esta disposición puede restringir la deducción de una parte de las remuneraciones extraordinarias que reciben tratamiento fiscal exento.
En consecuencia, el costo empresarial del tiempo extraordinario no se limita al importe pagado al trabajador. Deben considerarse los efectos sobre deducibilidad, retenciones, contribuciones de seguridad social y demás obligaciones aplicables, cada una conforme a sus propias reglas de determinación.
La correcta clasificación fiscal permite evitar tanto retenciones insuficientes como deducciones indebidas, especialmente cuando se utilizan sistemas automatizados de nómina cuya configuración no ha sido actualizada conforme a las reformas legales.
Registro de jornada y fortalecimiento de la prueba laboral
La reforma de mayo de 2026 también incorporó obligaciones relacionadas con el registro electrónico de la jornada laboral. El artículo 132, fracción XXXIV, de la LFT contempla dicho registro, sujeto a las disposiciones de carácter general y al régimen transitorio correspondiente.
La obligación adquiere importancia porque permite relacionar las horas efectivamente trabajadas con las remuneraciones registradas y los comprobantes fiscales digitales por Internet (CFDI) de nómina. Sin embargo, su implementación debe atender los plazos específicos establecidos en el decreto, incluyendo la entrada en vigor diferida de las disposiciones administrativas correspondientes.
La trazabilidad documental representa una herramienta indispensable para atender controversias laborales y revisiones fiscales. Los registros deben permitir identificar la jornada ordinaria, el tiempo extraordinario autorizado, la remuneración y la clasificación fiscal de cada percepción.
Reflexión final: una obligación que exige coordinación jurídica y contable
El tratamiento fiscal de las horas extraordinarias requiere comprender que el derecho laboral y la legislación tributaria persiguen finalidades distintas. El primero protege la jornada y establece remuneraciones especiales; la segunda determina qué parte de esas percepciones constituye ingreso gravado o exento.
La reforma laboral de 2026 introduce una variable adicional mediante la modificación gradual de los límites de jornada. Esta circunstancia obliga a revisar periódicamente los procedimientos empresariales, evitando aplicar indefinidamente parámetros que dejarán de corresponder al marco jurídico vigente.
La correcta administración del tiempo extraordinario no consiste únicamente en calcular el pago doble o triple, sino en acreditar su realización, respetar los límites legales y determinar con precisión las consecuencias fiscales de cada percepción.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo