El deber de lealtad en el Consejo de Administración
Cada acto, desde la abstención ante conflictos de interés hasta la rendición de cuentas, forja la reputación corporativa de una entidad
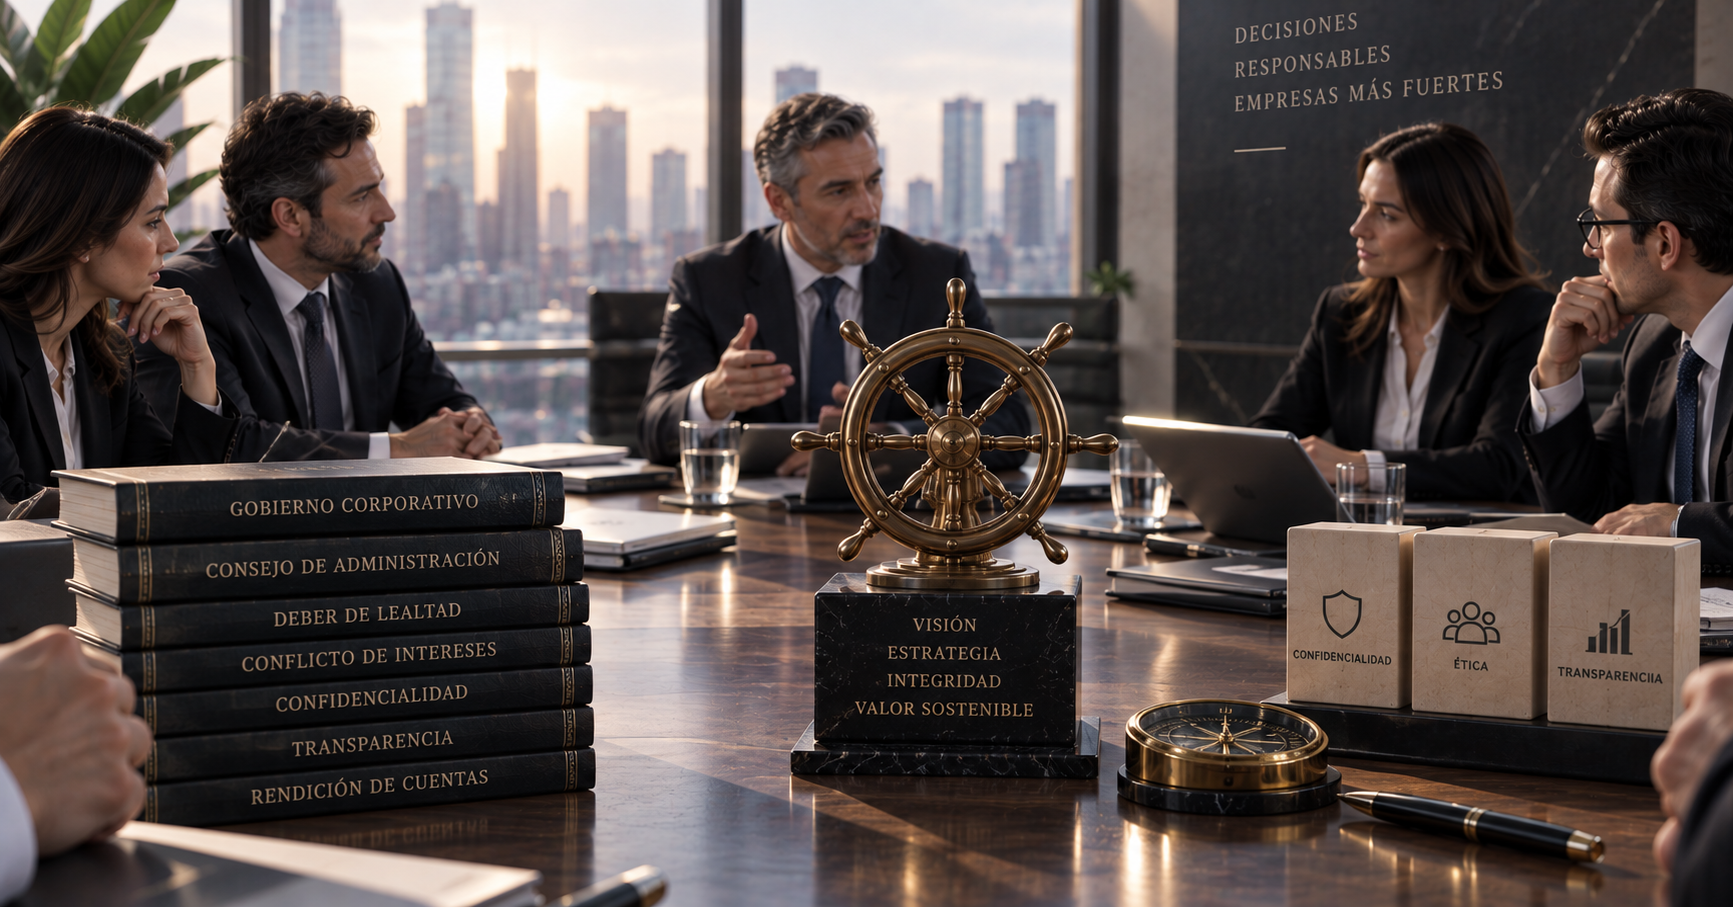
Dentro de cualquier empresa, el Consejo de Administración representa el timón que guía su rumbo y la estrategia hacia el éxito. Por lo que, el deber de lealtad emerge como una columna fundamental dentro de un buen funcionamiento de éste órgano de administración dentro de un gobierno corporativo, garantizando la integridad, la confidencialidad y la ética en cada paso de la organización. Con independencia del tipo de consejeros que lo integren deben el respeto absoluto a este deber de lealtad, es la clave que asegura la transparencia y el éxito sostenible; mayormente, cuando estos son propietarios u orgánicos, es decir, que se encuentren designados dentro de sus estatutos.
Los Consejeros se erigen como integrantes del guardián de la información más sensible de un negocio. Su deber primordial radica en salvaguardar celosamente esta información, impidiendo que llegue a personas no autorizadas. La confidencialidad, en este sentido, es la vanguardia que preserva los planes estratégicos, conservando dentro de estos los secretos que le otorgan ventaja competitiva.
Es muy posible, que con el paso del tiempo donde no existían conflictos de intereses puedan surgirlo. Los intereses personales de cada uno de los integrantes del Consejo de Administración pueden entrecruzarse con los intereses de la organización, generando situaciones delicadas, que desde el comienzo de una posible integración de un consejero se levante una manifestación unilateral mediante la cual se externe su inexistencia, son pena de rescindir la relación y el reclamo de daños y perjuicios por mentir. Es aquí donde el deber de lealtad exige reconocer y declarar cualquier conflicto de interés potencial, presente y comprometerse a manifestar de inmediato su aparición en el futuro.
También, es importante que no necesariamente debe apartarse de la entidad, sino que en ocasiones no son tan estrechos esos conflictos que, basta con la abstención durante la discusión y votación de asuntos pertinentes a dicho conflicto demuestra no solo la integridad personal, sino también el compromiso con los intereses de la entidad.
La rendición de cuentas es la esencia dentro del buen gobierno corporativo. Los consejeros deben comunicar cualquier irregularidad detectada en la gestión anterior, que incluso no hacerlo le implicaría una responsabilidad legal, fomentando la transparencia en la empresa. Este acto no solo asegura la rectitud, sino que también subraya el enfoque proactivo para resolver problemas, garantizando una dirección firme hacia su misión y visión dentro del marco de sus valores.
El deber de lealtad a un consejero también impone una serie de comportamientos estrictamente prohibidos que pueden causar daños irreparables en la organización. La difusión de información confidencial, el ocultamiento de operaciones, el manejo engañoso de registros contables y la alteración de datos críticos son ejemplos de acciones que pueden socavar los cimientos de la reputación comercial de la entidad. Estas conductas, tipificadas como fraude, merecen una atención especial y una respuesta contundente.
Las regulaciones actuales reflejan la importancia de salvaguardar dentro del ejercicio de la consejería la confidencialidad, la honestidad y la transparencia, así como varios criterios jurisdiccionales. Cada acto, desde la abstención ante conflictos de interés hasta la rendición de cuentas, forja la reputación tanto de la empresa como de los integrantes de un Consejo de Administración. Es el órgano que ejemplifica el liderazgo en su máxima expresión. La resonancia de sus decisiones afecta a empleados, accionistas y a la sociedad en su conjunto. Mantenerse firme en el deber de lealtad es mantener el respeto por la integridad de la empresa y todos los terceros interesados (stakeholders).

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo