Operaciones debajo del umbral ¿existe obligaciones en actividades vulnerables?
La Ley Antilavado distingue umbrales de identificación y aviso. Analizamos cuándo registrarse, presentar informes en ceros y acumular operaciones semestrales conforme a las reformas vigentes en México durante el 2026.
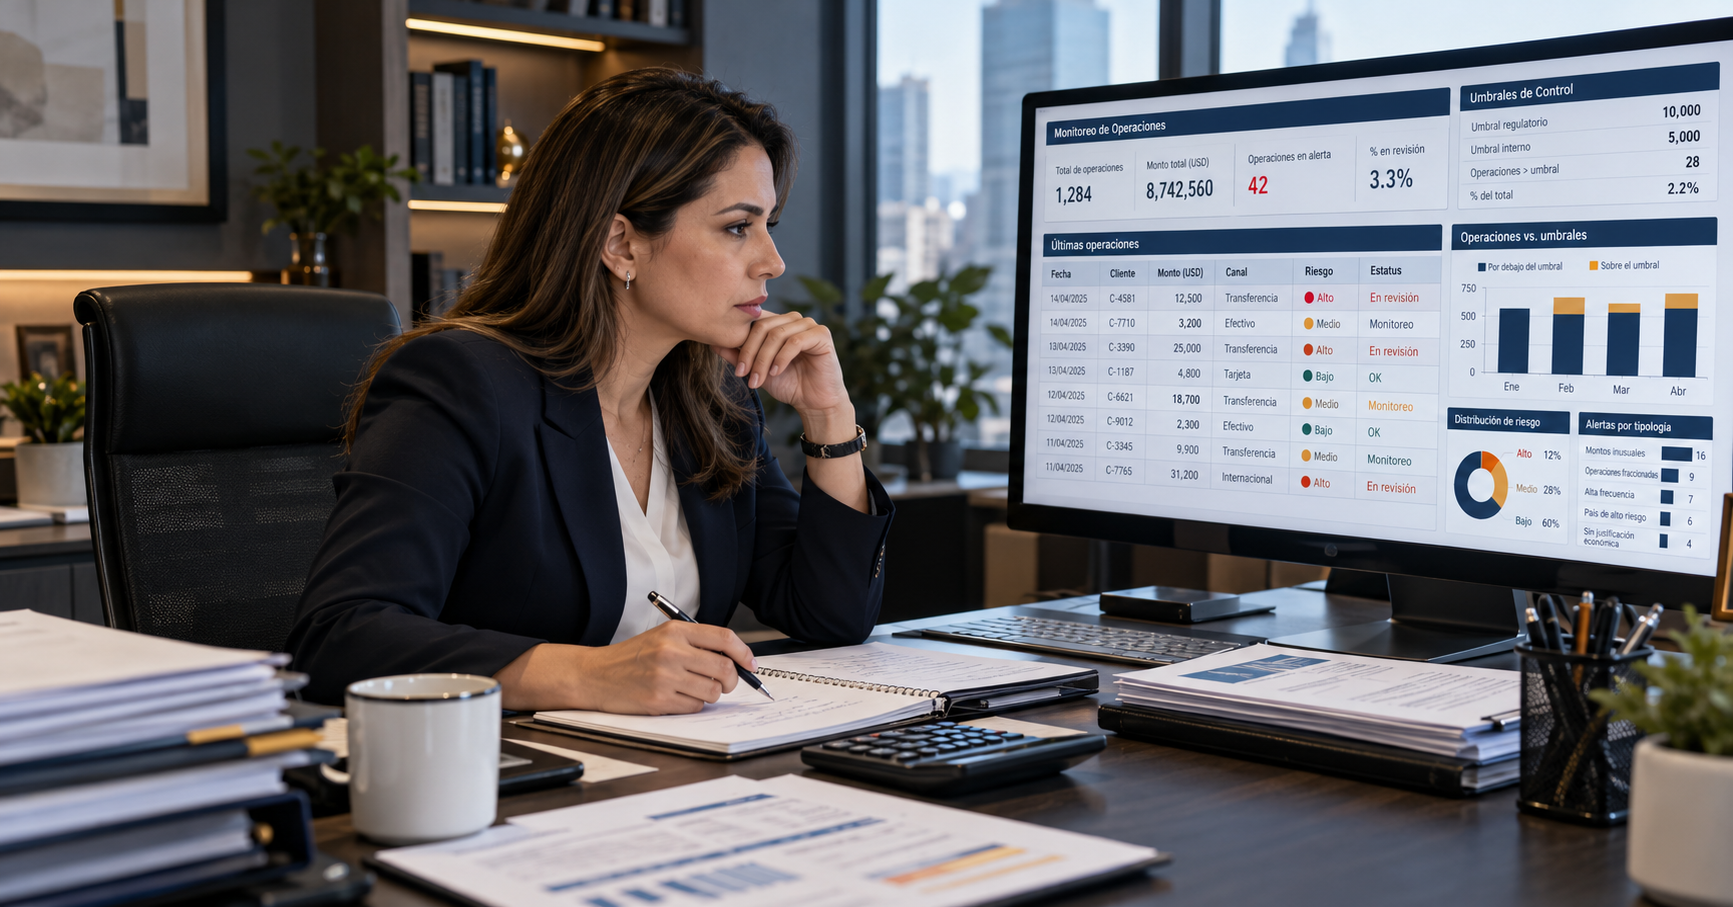
Actividades vulnerables: ¿todos los sujetos deben registrarse?
Una de las inquietudes más frecuentes entre arrendadores, comerciantes, prestadores de servicios y asesores fiscales consiste en determinar si existe obligación de inscribirse en el padrón de actividades vulnerables cuando las operaciones realizadas no alcanzan los montos establecidos por la legislación antilavado. La duda resulta particularmente importante porque una interpretación incorrecta puede generar registros innecesarios, presentación de informes sin obligación legal o, en sentido contrario, incumplimientos sujetos a sanciones administrativas.
El artículo 17 de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI) identifica diversas actividades consideradas vulnerables, entre ellas determinados préstamos, comercialización de joyería, vehículos y obras de arte, servicios de blindaje, recepción de donativos y otorgamiento del uso o goce de bienes inmuebles. Sin embargo, la inclusión de una actividad en ese catálogo no significa necesariamente que cualquier operación, independientemente de su importe, genere todas las obligaciones previstas por la ley.
La respuesta exige distinguir los umbrales de identificación y presentación de avisos, las reglas de acumulación y los supuestos en los cuales las obligaciones surgen por la propia naturaleza de la actividad. Esta revisión adquiere relevancia frente a las modificaciones legislativas de 2025 y las disposiciones reglamentarias publicadas durante 2026.
El artículo 17 y la regla de operaciones inferiores al umbral
El penúltimo párrafo del artículo 17 de la LFPIORPI contiene una disposición fundamental para resolver esta cuestión, al establecer que los actos u operaciones realizados por montos inferiores a los señalados en sus fracciones no darán lugar a obligación alguna. Esta previsión permite distinguir entre quienes efectivamente actualizan los supuestos de una actividad vulnerable y quienes realizan operaciones que permanecen fuera de los parámetros establecidos por el legislador.
En consecuencia, cuando una actividad tiene previsto un umbral monetario de identificación y las operaciones permanecen por debajo de éste, no debe presumirse que existe obligación de inscribirse en el padrón únicamente por desarrollar el giro comercial correspondiente. La obligación debe derivar de la actualización del supuesto legal, no de una clasificación genérica de la actividad económica.
No obstante, esta conclusión requiere una precisión: no todas las actividades del artículo 17 están sujetas a los mismos parámetros monetarios. Algunas generan obligaciones por su naturaleza, mientras que otras establecen montos específicos para identificar clientes y presentar avisos. Por ello, resulta indispensable examinar la fracción aplicable antes de concluir que una persona se encuentra excluida del régimen preventivo.
Realizar una actividad contemplada en la Ley Antilavado no significa que todas sus operaciones generen automáticamente obligaciones de identificación, registro y presentación de avisos
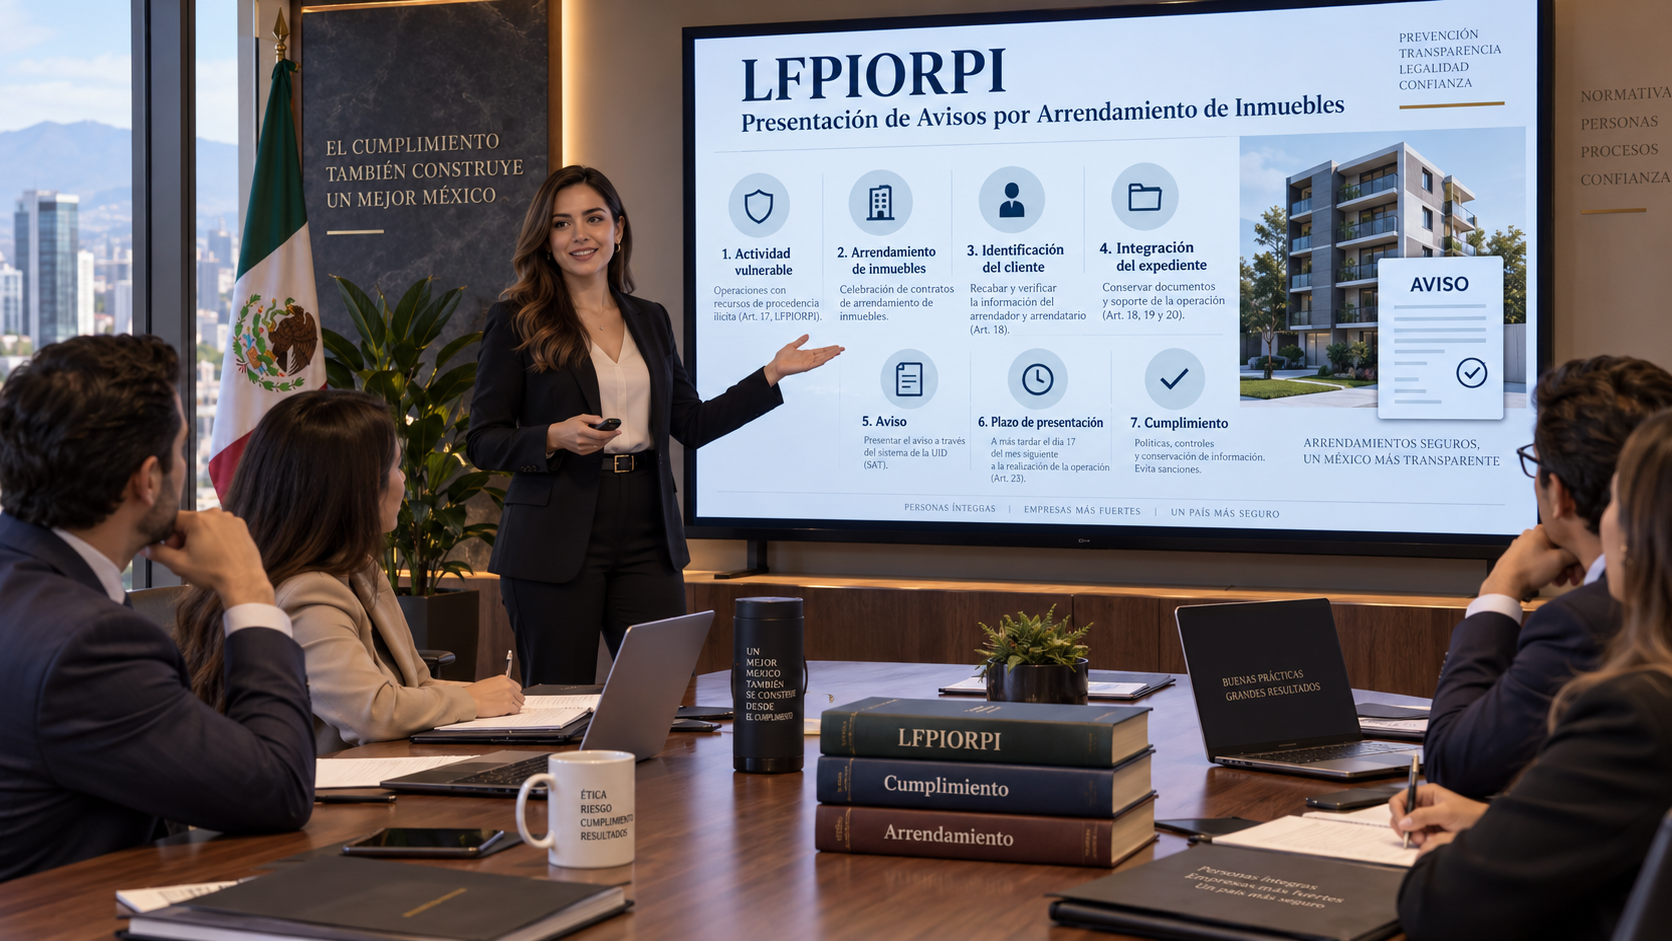
Arrendamiento de inmuebles: identificación y aviso
Un ejemplo particularmente ilustrativo corresponde al arrendamiento inmobiliario. El artículo 17, fracción XV, de la LFPIORPI contempla el otorgamiento de derechos personales de uso o goce de bienes inmuebles cuando el valor mensual supera determinados parámetros expresados en Unidades de Medida y Actualización (UMA).
Para 2026, el valor diario de la UMA es de $117.31, vigente a partir del 1 de febrero. En consecuencia, el umbral de identificación de 1,605 UMA equivale a $188,282.55, mientras que el umbral de presentación de avisos de 3,210 UMA corresponde a $376,565.10.
La diferencia entre ambos montos produce consecuencias jurídicas distintas. Si una persona percibe una renta mensual de $150,000 y no realiza otras operaciones que actualicen supuestos de la LFPIORPI, esa operación permanece por debajo del parámetro de identificación y no genera, por sí misma, obligación de registrarse como actividad vulnerable.
En cambio, si la renta mensual asciende a $250,000, se supera el umbral de identificación, aunque no se alcance individualmente el monto de aviso. En ese escenario deben examinarse las obligaciones de registro, identificación del cliente, integración de expedientes y presentación de informes que correspondan.
Cuando la contraprestación mensual alcanza $400,000, se actualizan ambos parámetros, por lo que procede atender las obligaciones de identificación y presentación de avisos. Debe observarse, además, que la fracción XV utiliza la expresión «superior» para el umbral de identificación y «igual o superior» para el de aviso, distinción que resulta relevante cuando la operación coincide exactamente con alguno de esos importes.
¿Cuándo procede el registro ante el SAT?
El artículo 18 de la LFPIORPI establece obligaciones para quienes realizan actividades vulnerables, entre ellas la identificación de clientes y usuarios, la conservación de información y el cumplimiento de los deberes de información correspondientes. Estas disposiciones deben interpretarse conjuntamente con el artículo 17, pues no toda actividad económica mencionada en la ley actualiza automáticamente los presupuestos de su aplicación.
Por su parte, el artículo 12 del Reglamento de la LFPIORPI regula aspectos relacionados con el alta y registro de quienes realizan actividades vulnerables. En términos prácticos, la inscripción debe analizarse cuando se actualiza el supuesto legal de la actividad correspondiente, considerando su naturaleza y, cuando proceda, el umbral monetario establecido.
La circunstancia de que una persona esté inscrita en el Registro Federal de Contribuyentes no significa que también deba encontrarse registrada en el padrón de actividades vulnerables. Ambos registros tienen finalidades jurídicas diferentes: uno corresponde al cumplimiento tributario general y el otro a obligaciones específicas de prevención de operaciones con recursos de procedencia ilícita.
Por ello, no resulta jurídicamente adecuado exigir el registro de una persona únicamente porque su actividad aparece mencionada en el artículo 17, sin verificar previamente los elementos que configuran el supuesto legal.
Informes en ceros: una obligación que suele confundirse
Otra cuestión frecuente consiste en determinar si una persona que no alcanza los umbrales establecidos debe presentar mensualmente avisos sin operaciones, comúnmente conocidos como informes en ceros. La respuesta exige distinguir entre quien no ha actualizado el supuesto legal para incorporarse al régimen y quien ya se encuentra sujeto a sus obligaciones, pero durante determinado periodo no realiza operaciones reportables.
Las Reglas de Carácter General de la LFPIORPI, particularmente su artículo 25, regulan la presentación de informes cuando durante el periodo correspondiente no se realizan actos u operaciones objeto de aviso. Este mecanismo permite que la autoridad reciba información sobre la ausencia de operaciones reportables por parte de quienes se encuentran sujetos al régimen.
Sin embargo, la obligación de presentar informes en ceros no debe utilizarse para incorporar artificialmente al padrón a personas cuyas operaciones nunca han alcanzado el supuesto legal de identificación. La falta de operaciones reportables y la inexistencia de obligación de registro son situaciones distintas, con consecuencias administrativas diferentes.
Asimismo, quienes ya se encuentren inscritos deben revisar su situación particular antes de dejar de presentar informes. La ausencia temporal de operaciones no equivale necesariamente a una baja automática del padrón.
La diferencia entre estar por debajo del umbral de identificación y no alcanzar el umbral de aviso es determinante para establecer las obligaciones del contribuyente
Acumulación de operaciones durante seis meses
El artículo 17 de la LFPIORPI también contempla una regla de acumulación de operaciones durante un periodo de seis meses, cuya finalidad es impedir que determinadas transacciones se fraccionen para evitar los parámetros de presentación de avisos.
No obstante, esta disposición debe interpretarse conjuntamente con el artículo 7 del Reglamento de la LFPIORPI, conforme a las modificaciones publicadas el 27 de marzo de 2026. La regulación establece criterios para considerar operaciones por cliente o usuario y por tipo de acto, tomando en cuenta los supuestos de identificación aplicables.
Esto significa que no resulta correcto sumar indiscriminadamente todas las operaciones realizadas por una persona, sin atender a su naturaleza y a los parámetros legales. La acumulación no debe convertirse en un mecanismo para transformar automáticamente operaciones inferiores al umbral de identificación en actividades sujetas a aviso.
Retomando el ejemplo del arrendamiento, una renta mensual de $150,000 no genera automáticamente obligaciones de aviso por el simple hecho de que su suma durante seis meses supere determinado importe. Primero debe analizarse si cada operación actualiza el supuesto de identificación previsto en la fracción XV y si resulta aplicable la regla de acumulación.
Distinta es la situación de operaciones que individualmente superan el umbral de identificación y cuya acumulación alcanza el parámetro de aviso. En ese caso, deberán cumplirse las obligaciones informativas correspondientes, conforme a las disposiciones aplicables.
Las reformas de 2025 y 2026 exigen mayor precisión
La reforma a la LFPIORPI publicada el 16 de julio de 2025, junto con las modificaciones reglamentarias y administrativas de 2026, refuerza la necesidad de revisar cuidadosamente los supuestos de identificación, registro y presentación de avisos. Por lo que, debe distinguirse entre la obligación de identificar al cliente y la de presentar un aviso. La primera puede surgir antes de que la operación alcance el monto necesario para informar a la autoridad, lo cual implica que la ausencia de avisos no necesariamente significa ausencia de obligaciones antilavado.
Una persona puede estar obligada a integrar expedientes, conservar documentación y presentar los informes correspondientes, aunque ninguna operación individual alcance el umbral de aviso.
Consideración final
La realización de una actividad incluida en el catálogo del artículo 17 de la LFPIORPI no implica, por sí misma, que todas las operaciones generen obligaciones de registro, identificación y aviso. El legislador ha establecido parámetros diferenciados que deben examinarse según la naturaleza y el importe de cada operación.
Cuando una persona realiza exclusivamente operaciones inferiores al umbral legal de identificación, y no se actualiza algún supuesto especial de obligación, existe fundamento para sostener que no debe inscribirse en el padrón por esas operaciones. En cambio, cuando supera dicho umbral, aunque no alcance el monto de aviso, debe cumplir las obligaciones preventivas que correspondan.
La acumulación semestral tampoco puede interpretarse como una autorización para sumar indiscriminadamente operaciones que individualmente permanecen fuera del supuesto legal de identificación.
La conclusión es clara: la Ley Antilavado no impone obligaciones por la simple denominación de una actividad económica, sino por la actualización de los supuestos jurídicos expresamente previstos. Aplicar correctamente esta distinción permite evitar cargas administrativas innecesarias, prevenir incumplimientos y proporcionar mayor seguridad jurídica a quienes desarrollan actividades comerciales legítimas.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo