Cuando no aparece a primera vista el Beneficiario Controlador
Identificar al beneficiario controlador exige reconstruir propiedad, beneficio y control hasta llegar a personas físicas; cuando los criterios ordinarios resultan insuficientes, la regulación establece un mecanismo subsidiario obligatorio debidamente documentado.
El beneficiario controlador no siempre coincide con el accionista visible
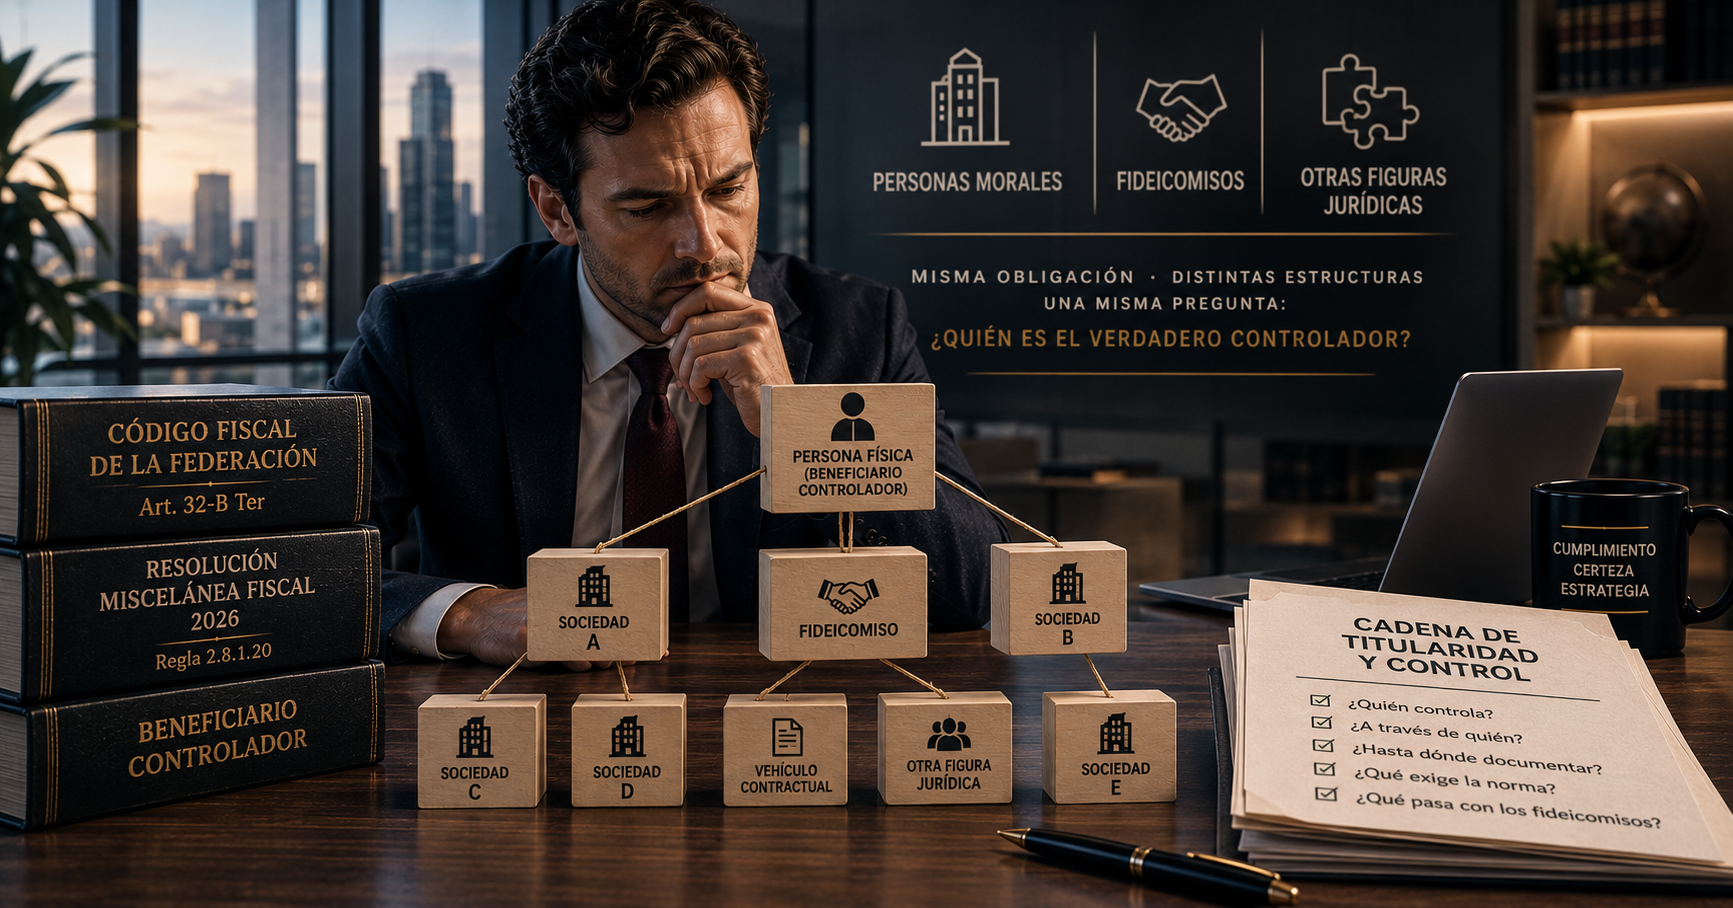
La identificación del beneficiario controlador representa uno de los ejercicios de debida diligencia corporativa más complejos incorporados al Código Fiscal de la Federación (CFF), su dificultad deriva de una premisa fundamental: para cumplir correctamente no basta con revisar el libro de registro de acciones y localizar al socio con la participación más elevada.
El artículo 32-B Quáter del CFF obliga a mirar más allá de la titularidad formal y determinar qué persona física se encuentra, en última instancia, detrás del beneficio o del control de una persona moral, fideicomiso u otra figura jurídica.
Por ello, cuando una empresa afirma que “no logra identificar” a su beneficiario controlador, esa conclusión no pone fin al análisis. Precisamente allí comienza la parte más delicada del procedimiento: reconstruir la estructura de propiedad y control hasta determinar quién, efectivamente, debe asumir esa calidad para efectos fiscales.
La regulación está diseñada para impedir que las cadenas societarias, participaciones indirectas o mecanismos contractuales conviertan al beneficiario final en una figura jurídicamente invisible.
Identificar propiedad no equivale necesariamente a identificar control
Una sociedad puede tener una estructura accionaria aparentemente sencilla y, sin embargo, presentar relaciones de control mucho más complejas. La titularidad de acciones constituye un elemento relevante, pero no necesariamente definitivo. El análisis debe considerar también los derechos políticos, las facultades para influir en órganos sociales, los acuerdos entre accionistas y cualquier mecanismo jurídico mediante el cual una persona física pueda ejercer una influencia determinante sobre la entidad.
Esto es especialmente importante cuando existen sociedades intermedias, si una sociedad pertenece a otra persona moral, identificar a esa accionista corporativa no satisface por sí mismo la obligación fiscal. La investigación debe continuar a través de los distintos niveles hasta llegar a las personas físicas que se encuentren al final de la cadena.
La obligación fiscal persigue precisamente esa finalidad: traspasar las capas formales de propiedad hasta identificar a la persona física que obtiene el beneficio o ejerce el control en última instancia.
La ausencia de un beneficiario controlador evidente no significa que éste jurídicamente no exista; significa que la empresa todavía no ha concluido el proceso de identificación exigido por la legislación fiscal
El análisis debe seguir una secuencia y no una elección discrecional
La regla 2.8.1.20 de la Resolución Miscelánea Fiscal, conforme al material analizado, exige que la determinación se efectúe aplicando y agotando sucesivamente los criterios establecidos en el artículo 32-B Quáter, este aspecto es esencial.
La empresa no puede seleccionar libremente el supuesto que resulte más cómodo ni comenzar directamente con los administradores para evitar estudiar una estructura corporativa compleja. Debe desarrollar un proceso ordenado de investigación.
Primero deberá examinar la propiedad, el beneficio y las distintas manifestaciones del control. Posteriormente tendrá que analizar las participaciones indirectas y los instrumentos jurídicos capaces de atribuir influencia decisiva a determinadas personas físicas.
Solamente cuando ese procedimiento haya sido agotado sin permitir una identificación concluyente podrá considerarse el mecanismo subsidiario previsto por la regulación. Por ello, la secuencia jurídica forma parte del cumplimiento. No importa únicamente quién aparece al final del expediente; también importa cómo se llegó hasta esa persona.
El control puede encontrarse fuera de la estructura accionaria
Uno de los mayores riesgos consiste en asumir que quien posee más capital necesariamente ejerce el control. En la práctica corporativa pueden existir derechos especiales, pactos parasociales, facultades de veto, convenios de sindicación, poderes contractuales o mecanismos de designación que alteren completamente esa conclusión.
Una persona con una participación accionaria aparentemente minoritaria podría disponer de facultades suficientes para intervenir decisivamente en la dirección de la empresa. En sentido contrario, una persona con una participación económica importante podría no tener el mismo nivel de intervención en determinadas decisiones corporativas.
Esto obliga a incorporar al expediente documentos que tradicionalmente podrían permanecer fuera del análisis fiscal: estatutos sociales, convenios entre accionistas, actas de asamblea, poderes, estructuras corporativas, acuerdos de inversión y cualquier instrumento que permita comprender cómo se toman realmente las decisiones.
El beneficiario controlador no es, por tanto, una fotografía del capital social, es el resultado de analizar quién obtiene finalmente el beneficio y quién ejerce efectivamente el poder de decisión.
¿Qué ocurre cuando ninguna persona física puede identificarse?
Este es el escenario que genera mayor incertidumbre, después de revisar la estructura accionaria, participaciones indirectas, derechos corporativos y demás elementos de control, puede ocurrir que la organización considere que no logra identificar con certeza a una persona física determinada.
La regulación no permite cerrar el expediente con una anotación de “beneficiario controlador desconocido”.
Antes de llegar a cualquier conclusión subsidiaria debe verificarse si la imposibilidad deriva realmente de la estructura jurídica o, por el contrario, de una investigación incompleta. Puede existir documentación corporativa desactualizada, información pendiente de sociedades extranjeras, cambios accionarios no incorporados al expediente o contratos que no fueron considerados originalmente.
Por ello, la imposibilidad de identificar debe ser excepcional y demostrable, no simplemente declarada.
El verdadero cumplimiento no consiste en llenar un expediente con un nombre, sino en demostrar documentalmente por qué determinada persona física fue identificada como beneficiario controlador y bajo qué criterio
El órgano de administración funciona como regla de última instancia
Una vez agotados los criterios ordinarios sin lograr determinar a una persona física conforme a ellos, la regulación prevé un mecanismo subsidiario: considerar beneficiarios controladores a las personas físicas que integran el órgano de administración de la persona moral, conforme resulte aplicable.
Esta solución evita que la conclusión del procedimiento sea la inexistencia de beneficiario controlador, pero existe una diferencia fundamental entre aplicar correctamente esta regla y utilizarla como mecanismo de simplificación.
Los administradores no deben identificarse automáticamente desde el inicio porque resulte difícil estudiar los niveles de propiedad. El supuesto del órgano de administración opera después de demostrar que los mecanismos anteriores fueron efectivamente agotados.
En consecuencia, cuando una sociedad llegue a esta alternativa, su expediente debería contener evidencia suficiente para responder una pregunta inevitable de la autoridad: ¿por qué fue necesario llegar hasta el órgano de administración?
El expediente debe contener el razonamiento, no solamente el resultado
Una adecuada política de compliance debería permitir que un tercero reconstruya el análisis completo sin necesidad de consultar a quien lo elaboró originalmente.
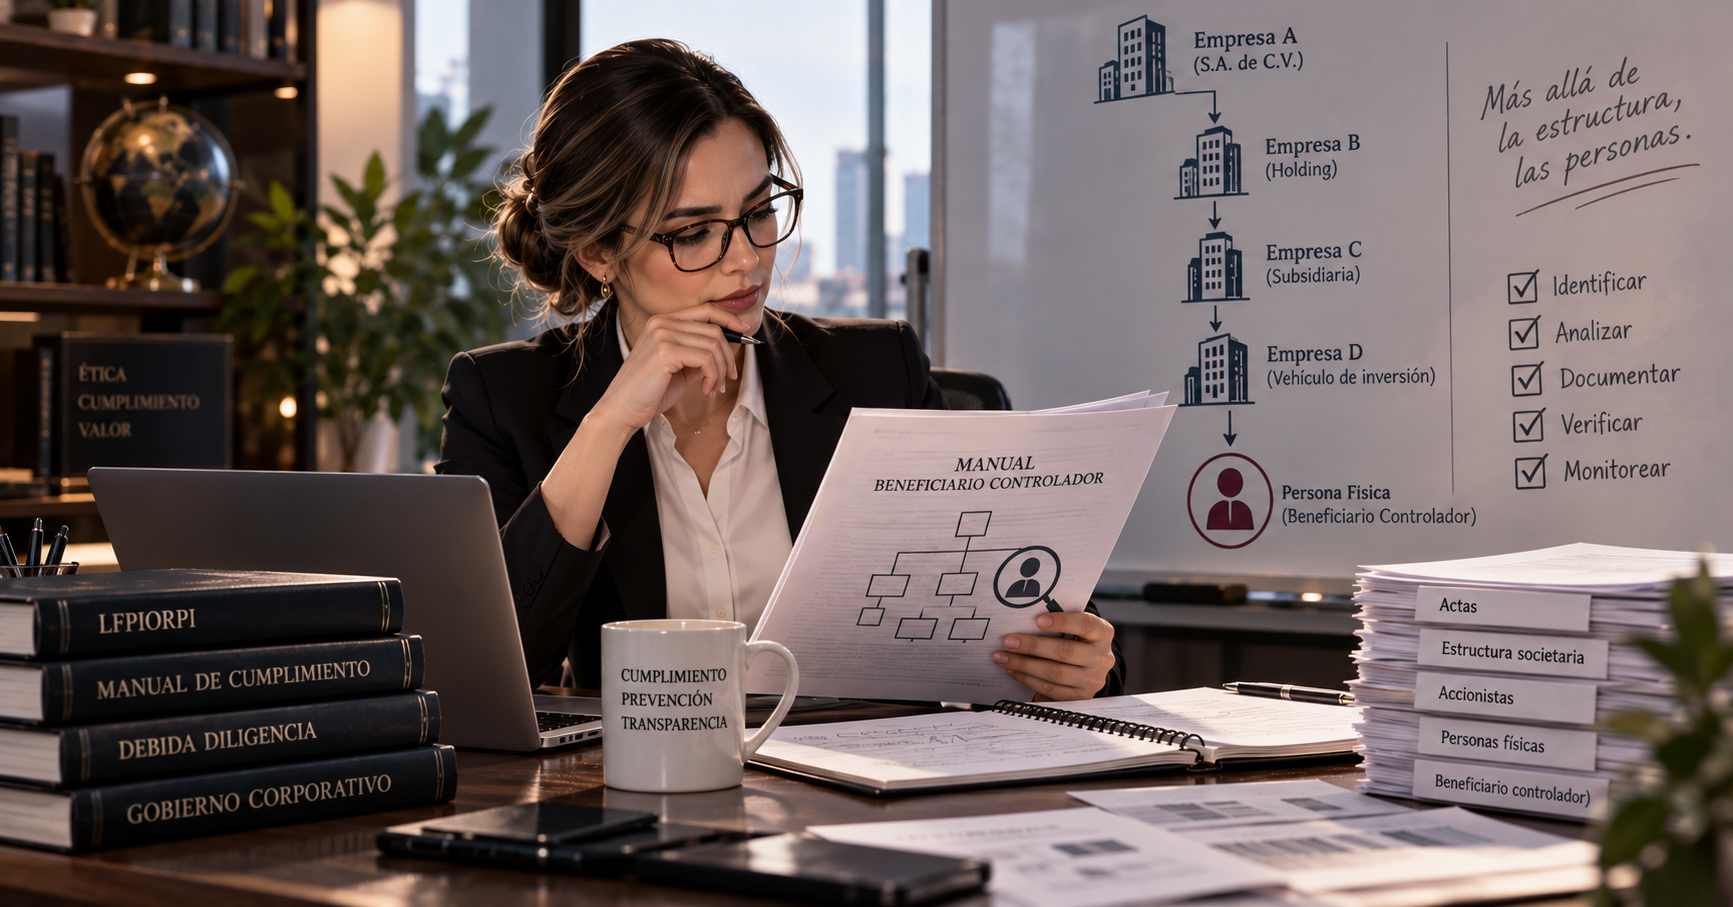
El expediente tendría que explicar qué personas físicas fueron analizadas, cuáles eran sus participaciones directas e indirectas, qué documentos se revisaron, qué derechos políticos o facultades de decisión fueron identificados y por qué cada candidato fue considerado o descartado como beneficiario controlador.
Si la estructura incluye varios niveles societarios, debería conservarse también un organigrama que permita seguir visualmente la cadena hasta las personas físicas correspondientes.
Cuando se aplique la regla subsidiaria del órgano de administración, debe documentarse adicionalmente por qué los criterios anteriores no permitieron identificar a otra persona física.
Esta metodología es particularmente relevante porque la autoridad puede revisar el cumplimiento años después, cuando los responsables internos, accionistas o administradores ya sean distintos.
No necesariamente existe un solo beneficiario controlador
Otro elemento que merece especial atención es evitar buscar artificialmente a una única persona. Dependiendo de la estructura, las circunstancias pueden conducir a identificar más de un beneficiario controlador. Determinadas personas pueden ejercer conjuntamente derechos de control, compartir mecanismos decisorios o encontrarse comprendidas simultáneamente dentro de los criterios aplicables.
La función del análisis no consiste en seleccionar a un “ganador” dentro de la estructura corporativa. Consiste en reconocer a todas las personas físicas que jurídicamente encuadren en los supuestos correspondientes.
Esta perspectiva adquiere especial importancia en empresas familiares, joint ventures, sociedades con bloques accionarios equilibrados o estructuras en las que diversas personas participan conjuntamente en decisiones relevantes.
La identificación debe mantenerse actualizada
El cumplimiento tampoco termina cuando el expediente inicial queda integrado, los beneficiarios controladores pueden cambiar.
Una transmisión accionaria, una capitalización, una reorganización corporativa, una modificación estatutaria, la celebración de un nuevo convenio entre accionistas o un cambio en el órgano de administración puede modificar las conclusiones previamente alcanzadas. Por esa razón, la identificación debería formar parte de un proceso permanente de gobierno corporativo.
Jurídico debe comunicar modificaciones societarias; secretaría corporativa debe mantener actualizados los registros; contabilidad y fiscal deben evaluar las consecuencias; y las áreas de cumplimiento deben verificar si el cambio obliga a actualizar la información del beneficiario controlador. Sin esa coordinación, una sociedad puede conservar un expediente que fue correcto cuando se elaboró, pero que posteriormente dejó de representar la estructura real.
La principal defensa es poder reconstruir la metodología
El riesgo fiscal no se limita a identificar incorrectamente al beneficiario controlador. También existe cuando la conclusión puede ser correcta, pero la empresa carece de evidencia para demostrar cómo llegó a ella.
Frente a una revisión, difícilmente bastará afirmar que “se determinó” que determinada persona tiene esa calidad. Será necesario mostrar la estructura examinada, las fuentes utilizadas y el razonamiento seguido.
Por ello, la pregunta de compliance no debería ser únicamente “¿ya tenemos identificado al beneficiario controlador?”.
La pregunta verdaderamente relevante es: “¿podemos demostrar, paso por paso, por qué esa persona —o esas personas— tienen dicha calidad y por qué descartamos las demás posibilidades?” Ahí radica la profundidad del régimen establecido por el artículo 32-B Quáter.
No existe como resultado válido un simple “no identificado”
La regulación fiscal construye una ruta destinada precisamente a evitar que la investigación termine sin resultado.
Primero deben analizarse los criterios ordinarios de beneficio, propiedad y control; posteriormente deben seguirse las participaciones y mecanismos indirectos hasta llegar a personas físicas. Solamente en un escenario verdaderamente excepcional, después de que esos elementos hayan sido agotados y documentados, puede activarse el mecanismo subsidiario vinculado con el órgano de administración.
Por ello, afirmar que “siempre debe existir un beneficiario controlador para efectos fiscales” debe entenderse correctamente: no significa que siempre exista una persona obvia detrás de la sociedad, sino que el régimen proporciona una metodología que conduce necesariamente a una determinación jurídicamente documentada.
Ésta es la principal enseñanza: identificar al beneficiario controlador no consiste en encontrar un nombre; consiste en reconstruir quién se beneficia o controla, llegar hasta la persona física correspondiente y conservar evidencia suficiente para defender esa conclusión ante la autoridad fiscal.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo