Cuando la empresa contrata con sus propios socios
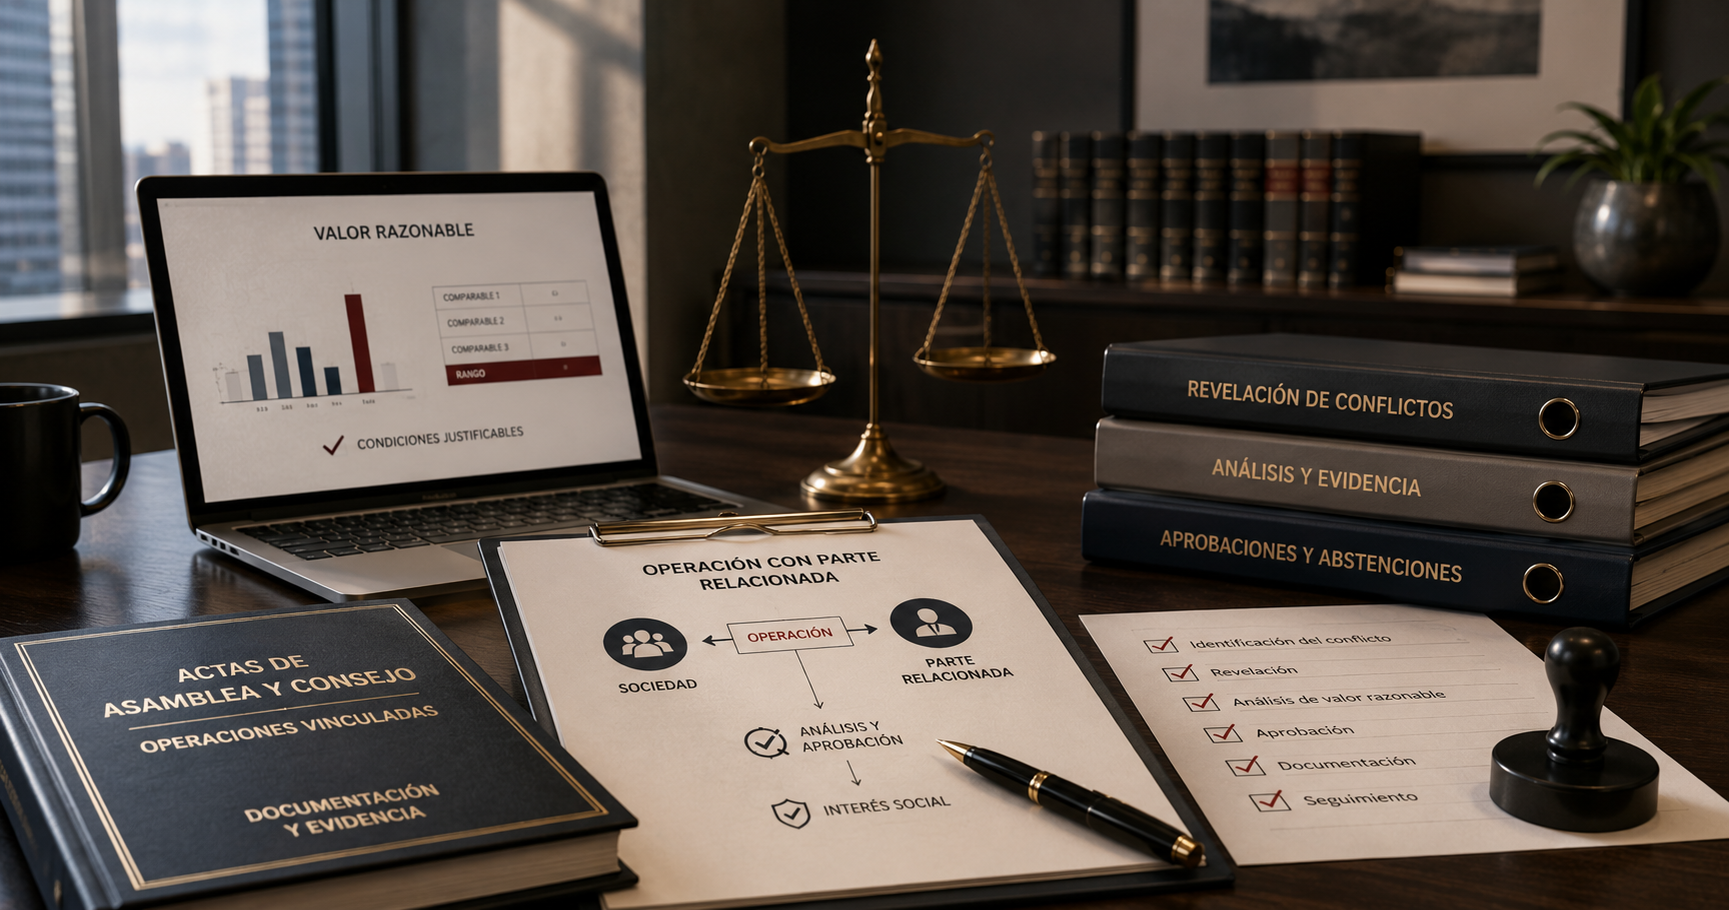
Las operaciones entre partes relacionadas son legítimas, pero exigen controles societarios y fiscales. Examinamos conflictos de interés, aprobaciones independientes, precios de mercado, préstamos a socios y documentación para prevenir contingencias.
Las operaciones entre partes relacionadas y el riesgo de decidir en ambos lados
Las operaciones entre partes relacionadas forman parte de la actividad ordinaria de numerosos grupos empresariales. Una sociedad puede arrendar el inmueble propiedad de sus accionistas, contratar servicios administrativos con otra empresa del grupo, obtener financiamiento de una sociedad controladora o adquirir bienes de un negocio perteneciente a uno de sus consejeros. Estas relaciones pueden responder a necesidades económicas legítimas y contribuir a una administración más eficiente de los recursos.
El problema aparece cuando la vinculación entre las partes influye en las condiciones de contratación o compromete la objetividad de quienes autorizan la operación. En una transacción entre independientes, cada contratante procura defender sus intereses económicos. Cuando existe control común, participación accionaria o influencia significativa, esa negociación puede perder autonomía. Por ello, el desafío jurídico consiste en demostrar que la decisión protege el interés de la sociedad y no representa una transferencia injustificada de beneficios hacia determinados socios, administradores o empresas vinculadas.
El conflicto de interés conforme a la LGSM
La Ley General de Sociedades Mercantiles (LGSM) establece una obligación fundamental en su artículo 156: el administrador que tenga un interés opuesto al de la sociedad en determinada operación deberá manifestarlo a los demás administradores y abstenerse de participar en la deliberación y resolución correspondientes. Su incumplimiento puede generar responsabilidad por los daños y perjuicios ocasionados a la sociedad.
La disposición no prohíbe contratar con una empresa perteneciente a un consejero ni impide toda operación en la que participe un accionista. Lo que exige es identificar el conflicto concreto y evitar que el interesado intervenga indebidamente en la decisión. Esta distinción resulta esencial, porque la existencia de una relación comercial o familiar no demuestra, por sí sola, que la operación perjudique a la sociedad.
También debe considerarse el artículo 196 de la LGSM, relativo al accionista que tenga un interés contrario al de la sociedad en determinada operación. La disposición le impone abstenerse de deliberar y votar sobre ella, y contempla responsabilidad cuando su voto resulte decisivo y cause daños. Por tanto, el deber de gestionar conflictos alcanza tanto al órgano de administración como, bajo los supuestos legales correspondientes, a la asamblea de accionistas.
El consejo de administración como órgano de control
El Código de Principios y Mejores Prácticas de Gobierno Corporativo 2025, del Consejo Coordinador Empresarial (CCE), recomienda que el consejo de administración establezca lineamientos para las operaciones con partes relacionadas, apruebe las que correspondan y vigile periódicamente sus condiciones.
Su Mejor Práctica 11 incorpora estas responsabilidades entre las funciones fundamentales del consejo. A su vez, la Mejor Práctica 52 recomienda que el órgano intermedio encargado de auditoría apoye en la identificación de conflictos de interés, el análisis de las condiciones contractuales y la obtención de opiniones de expertos independientes cuando resulte conveniente.
La Mejor Práctica 53 propone someter a aprobación de la asamblea las operaciones con partes relacionadas, fuera del giro habitual, que representen más del 10 % de los activos consolidados. Este porcentaje constituye una recomendación de gobierno corporativo y no un requisito legal general aplicable automáticamente a todas las sociedades mercantiles. Su adopción debe distinguirse de las obligaciones establecidas en la legislación y en los estatutos particulares.
El verdadero riesgo de una operación entre partes relacionadas no reside en el vínculo entre quienes contratan, sino en la ausencia de independencia para decidir y de evidencia para justificar sus condiciones
El régimen especial de la Ley del Mercado de Valores
En las sociedades anónimas bursátiles, el artículo 28, fracción III, de la Ley del Mercado de Valores (LMV) atribuye al consejo de administración la aprobación de determinadas operaciones con personas relacionadas, previa opinión del comité competente. La propia disposición contempla excepciones sujetas a políticas y lineamientos previamente aprobados.
Este régimen también resulta relevante para las sociedades anónimas promotoras de inversión que, conforme al artículo 15 de la LMV, hayan adoptado voluntariamente el sistema de administración y vigilancia previsto para las sociedades bursátiles.
La diferencia entre ambos modelos no debe ignorarse. Mientras el Código CCE contiene recomendaciones que las empresas pueden incorporar según su dimensión y necesidades, la LMV establece obligaciones específicas para las sociedades comprendidas en su ámbito de aplicación. Confundir recomendaciones con mandatos legales puede conducir a conclusiones equivocadas sobre la validez de las operaciones y la responsabilidad de sus administradores.
El valor de mercado como exigencia fiscal
La dimensión fiscal introduce una obligación adicional. El artículo 76, fracción XII, de la Ley del Impuesto sobre la Renta (LISR) exige que las personas morales que celebren operaciones con partes relacionadas determinen sus ingresos acumulables y deducciones autorizadas considerando los precios y montos que habrían utilizado partes independientes en operaciones comparables.
Esta obligación no se limita a operaciones internacionales. También comprende transacciones entre partes relacionadas residentes en México. Por ello, una renta inmobiliaria, un servicio administrativo o un financiamiento entre sociedades nacionales debe examinarse bajo criterios de comparabilidad económica.
Cuando las operaciones involucran partes relacionadas residentes en el extranjero, adquieren especial importancia las obligaciones documentales del artículo 76, fracción IX, así como las disposiciones de los artículos 179 y 180 de la LISR, relativas a precios de transferencia y métodos para determinar condiciones comparables.
La autoridad fiscal puede cuestionar contraprestaciones que no correspondan a parámetros de mercado y determinar ajustes en ingresos o deducciones, conforme a las facultades y procedimientos aplicables. Sin embargo, una diferencia de precio no significa automáticamente que exista simulación: el análisis debe considerar funciones realizadas, activos utilizados, riesgos asumidos y características particulares de la operación.
Los préstamos a socios: una contingencia frecuentemente subestimada
Uno de los supuestos más delicados aparece cuando la sociedad concede préstamos a sus accionistas. En empresas familiares es relativamente frecuente que se disponga de recursos corporativos para atender necesidades personales, registrando posteriormente los movimientos como cuentas por cobrar.
El artículo 140, fracción II, de la LISR considera dividendos o utilidades distribuidos los préstamos otorgados a socios o accionistas, salvo que cumplan conjuntamente determinadas condiciones: constituir una consecuencia normal de las operaciones de la sociedad, pactarse a un plazo menor de un año, establecer intereses iguales o superiores a la tasa fijada en la Ley de Ingresos de la Federación para la prórroga de créditos fiscales y cumplir efectivamente lo convenido.
La precisión sobre la tasa es importante: no basta con pactar cualquier interés que las partes consideren comercialmente razonable. Debe observarse el parámetro legal específico. Cuando no se cumplen los requisitos, el préstamo puede recibir el tratamiento de dividendo para efectos fiscales, con las consecuencias tributarias correspondientes, aunque conserve otra denominación contractual o contable.
Contratos intragrupo y acreditación de la materialidad
Las operaciones recurrentes entre sociedades del mismo grupo también requieren atención. Un contrato de servicios administrativos puede establecer honorarios aparentemente razonables, pero ello no demuestra que los servicios se hayan prestado efectivamente ni que fueran necesarios para la empresa contratante.
La deducibilidad debe examinarse, entre otras disposiciones, conforme al artículo 27 de la LISR, particularmente respecto de la estricta indispensabilidad, los comprobantes fiscales y los requisitos aplicables a cada erogación. Cuando corresponda el acreditamiento del impuesto al valor agregado, deberán satisfacerse también las condiciones del artículo 5 de la Ley del Impuesto al Valor Agregado.
Por ello, la documentación debe ir más allá del contrato y del comprobante fiscal digital. Conviene conservar entregables, informes, evidencia de actividades, comunicaciones, registros de personal y criterios de distribución de costos. Una operación entre partes relacionadas debe demostrar tanto la razonabilidad de su precio como la existencia efectiva de la prestación que lo justifica.
Razón de negocios y posibles cuestionamientos del SAT
El artículo 5-A del Código Fiscal de la Federación (CFF) permite atribuir determinados efectos fiscales a actos jurídicos que carezcan de razón de negocios y generen beneficios fiscales, bajo los supuestos y el procedimiento establecidos en esa disposición.
Su aplicación no debe presumirse por la sola existencia de partes relacionadas. La vinculación empresarial no equivale a ausencia de razón de negocios, ni toda ventaja fiscal demuestra una finalidad abusiva.
Sin embargo, cuando una operación carece de justificación económica verificable, presenta condiciones injustificadas o produce beneficios fiscales desproporcionados frente a sus efectos empresariales, aumenta la exposición a cuestionamientos. La defensa requiere demostrar por qué se celebró la operación, qué necesidad atendió y cuáles beneficios económicos razonablemente se esperaban.
Una operación puede estar correctamente autorizada por el consejo de administración y, sin embargo, generar una contingencia fiscal si su precio no corresponde al de mercado
Cómo establecer un procedimiento de aprobación independiente
Una política corporativa eficaz debe comenzar con la identificación de las personas y entidades relacionadas. Posteriormente, debe definir qué operaciones requieren autorización previa, cuáles pueden celebrarse conforme a contratos marco y qué supuestos justifican una evaluación independiente.
Las operaciones recurrentes pueden someterse a revisiones periódicas de precios y condiciones. En cambio, los préstamos a accionistas, la venta de activos relevantes o los contratos extraordinarios con administradores deberían recibir un escrutinio más riguroso. Cuando exista conflicto de interés, este debe declararse oportunamente y documentarse la abstención del interesado. El acta correspondiente debe reflejar quiénes participaron en la decisión, qué información examinaron y cuáles razones justificaron la aprobación.
En operaciones relevantes, los avalúos, cotizaciones comparables y opiniones independientes pueden fortalecer la defensa de la decisión. No sustituyen el juicio del órgano competente, pero permiten acreditar que este contó con elementos objetivos.
Transparencia, minorías y responsabilidad de los administradores
La adecuada gestión de estas operaciones también protege a los accionistas minoritarios. Cuando los socios controladores contratan con empresas de su propiedad, existe el riesgo de trasladar beneficios económicos fuera de la sociedad en perjuicio de quienes no participan en la operación vinculada.
La transparencia permite reducir esa asimetría. Resulta recomendable que el consejo informe periódicamente a la asamblea sobre las operaciones relevantes, sus condiciones y los mecanismos utilizados para prevenir conflictos.
Además, la aprobación formal no elimina automáticamente la responsabilidad de los administradores. Si una operación ocasiona daños por incumplimiento de sus deberes legales, deberán examinarse las consecuencias previstas en la LGSM y, cuando corresponda, en la LMV.
Conclusión: contratar con partes relacionadas exige independencia y evidencia
Las operaciones entre partes relacionadas son legítimas y, en muchos casos, necesarias para el funcionamiento de los grupos empresariales. Su riesgo no deriva exclusivamente de la vinculación entre los contratantes, sino de la posibilidad de que esa relación sustituya la negociación objetiva, debilite la vigilancia y distorsione las condiciones económicas.
La LGSM exige gestionar los conflictos de interés; la LMV establece controles especiales para determinadas sociedades; la LISR impone parámetros de mercado, y el Código CCE propone mecanismos para fortalecer la transparencia corporativa. Una operación entre partes relacionadas será más defendible cuando pueda acreditarse que respondió al interés de la sociedad, fue autorizada sin intervención indebida de los interesados, se pactó en condiciones justificables y quedó respaldada por evidencia suficiente de su ejecución.
Sobre el autor
Mtro. Benjamín Serna Liogol
Licenciado en Derecho con especialidad en Obligaciones y Contratos por la Universidad Panamericana.
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo
Análisis relacionados
Operaciones con partes relacionadas: cuando la cercanía exige mayor disciplina
Lectura de 13 minutos
Controla tus operaciones con partes relacionadas
Lectura de 15 minutos