Cuando el SAT modifica el RFC sin solicitud
La reforma permite al SAT suspender actividades o cancelar registros de oficio y abre aclaraciones presenciales. Examinamos fundamentos, pruebas, plazos, efectos fiscales y defensa del contribuyente ante decisiones registrales automatizadas.
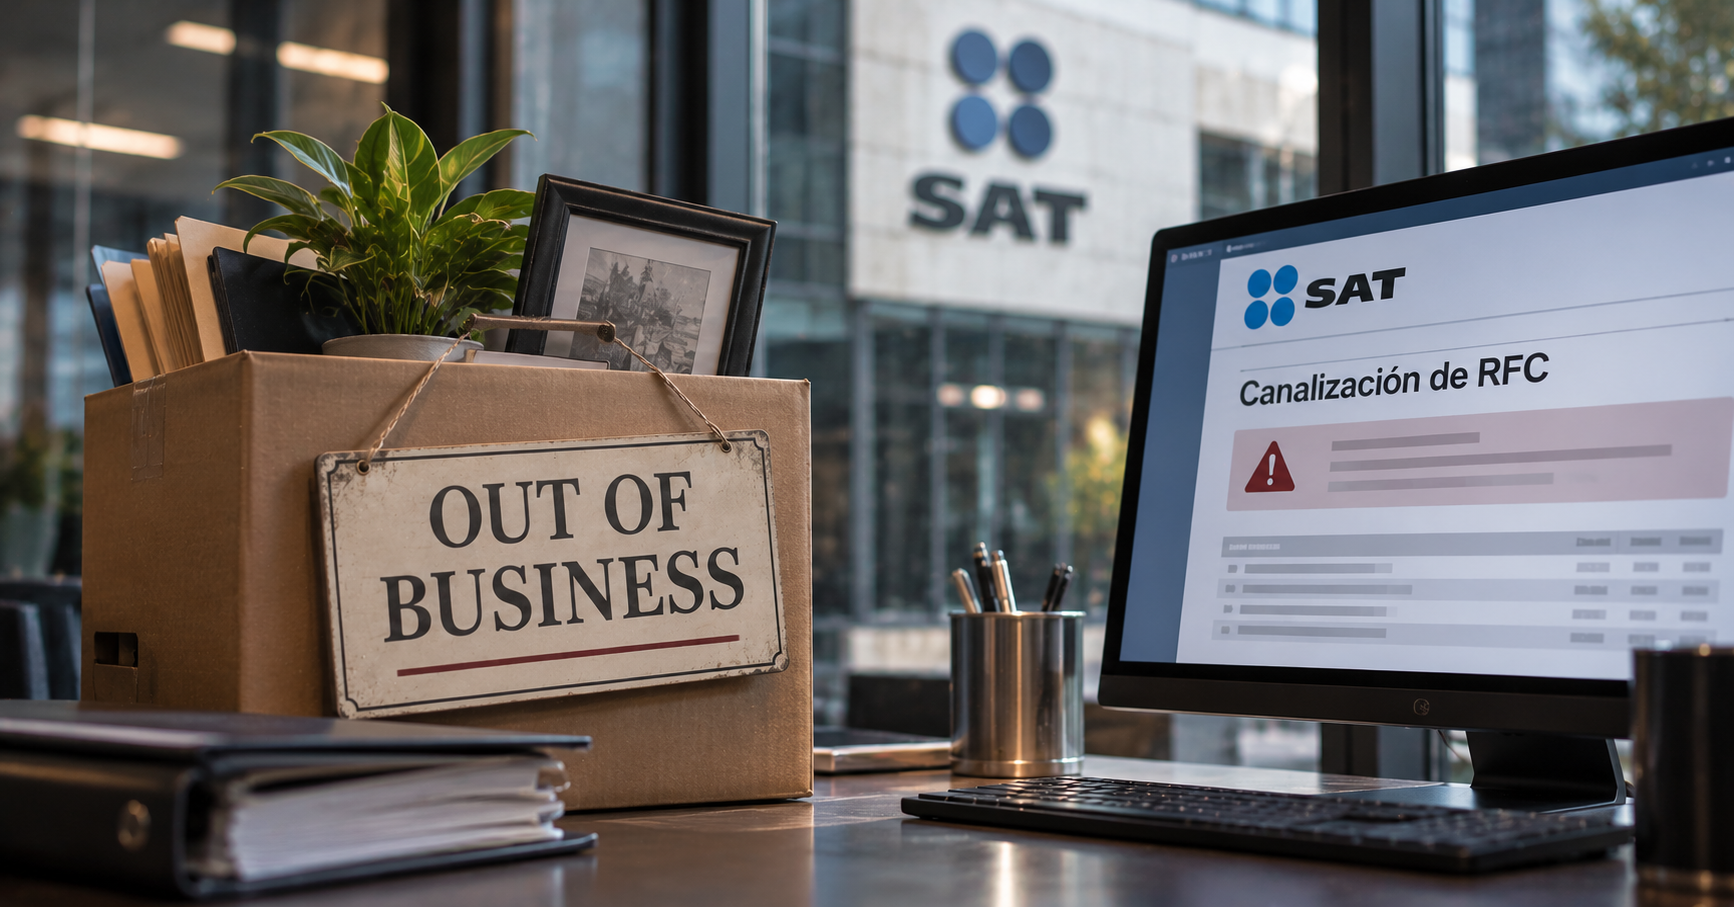
El RFC deja de depender exclusivamente de los avisos del contribuyente
El Registro Federal de Contribuyentes constituye uno de los principales instrumentos de identificación y control de la administración tributaria mexicana. A través de él, el Servicio de Administración Tributaria (SAT) identifica a las personas obligadas al cumplimiento fiscal, registra sus actividades económicas y determina las obligaciones asociadas con su situación tributaria.
Tradicionalmente, la actualización de esa información se ha relacionado con la presentación de avisos por parte de los propios contribuyentes. Sin embargo, el Código Fiscal de la Federación (CFF) también reconoce facultades a la autoridad para modificar determinados datos registrales con fundamento en la información de que dispone. La Cuarta Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2026, publicada el 30 de octubre de 2026, introduce un cambio relevante en la regla 2.5.20, al regular expresamente la suspensión de actividades y la cancelación del RFC efectuadas de oficio por el SAT.
La modificación merece atención porque no se limita a reorganizar un trámite. Incorpora un procedimiento específico para que los contribuyentes conozcan el movimiento realizado y, cuando lo consideren improcedente, aporten pruebas para solicitar su revisión. El cambio plantea una cuestión jurídica fundamental: ¿hasta dónde puede llegar la autoridad fiscal al modificar la situación registral de una persona sin que exista una solicitud expresa de esta? La respuesta exige distinguir entre la facultad de mantener actualizado el padrón de contribuyentes y los límites derivados de la legalidad, la seguridad jurídica y el derecho de defensa.
El fundamento legal de la actualización de oficio
La nueva regla 2.5.20 se sustenta en el artículo 27, apartado C, fracciones V, XII y XIII, del CFF, así como en el artículo 63 del mismo ordenamiento. El artículo 27 establece obligaciones y facultades relacionadas con la inscripción, actualización y administración del RFC. Su regulación permite que la autoridad utilice información disponible para mantener la correspondencia entre los datos registrales y la situación fiscal de los contribuyentes.
Por su parte, el artículo 63 contempla la utilización de hechos conocidos por las autoridades fiscales con motivo del ejercicio de sus facultades, así como de información contenida en expedientes, documentos y bases de datos, en los términos previstos por la ley. La combinación de estas disposiciones explica que el SAT pueda identificar situaciones de aparente inactividad sin depender exclusivamente de los avisos presentados por los interesados.
No obstante, debe mantenerse una distinción esencial: la información administrativa puede justificar una actuación registral, pero no convierte automáticamente cualquier dato contenido en los sistemas de la autoridad en una verdad jurídica irrebatible. La propia incorporación de un procedimiento de aclaración reconoce la posibilidad de que existan diferencias entre los registros fiscales y las actividades efectivamente desarrolladas.
La inactividad que aparece en los sistemas del SAT no siempre coincide con la realidad económica del contribuyente; por ello, todo movimiento registral debe admitir una revisión fundada en pruebas
Qué cambió en la regla 2.5.20
La modificación sustituye una regulación que se refería expresamente a la suspensión de actividades y a la disminución de obligaciones fiscales, por otra que contempla la suspensión de actividades y la cancelación del RFC. La diferencia es relevante porque ambos movimientos tienen efectos jurídicos distintos.
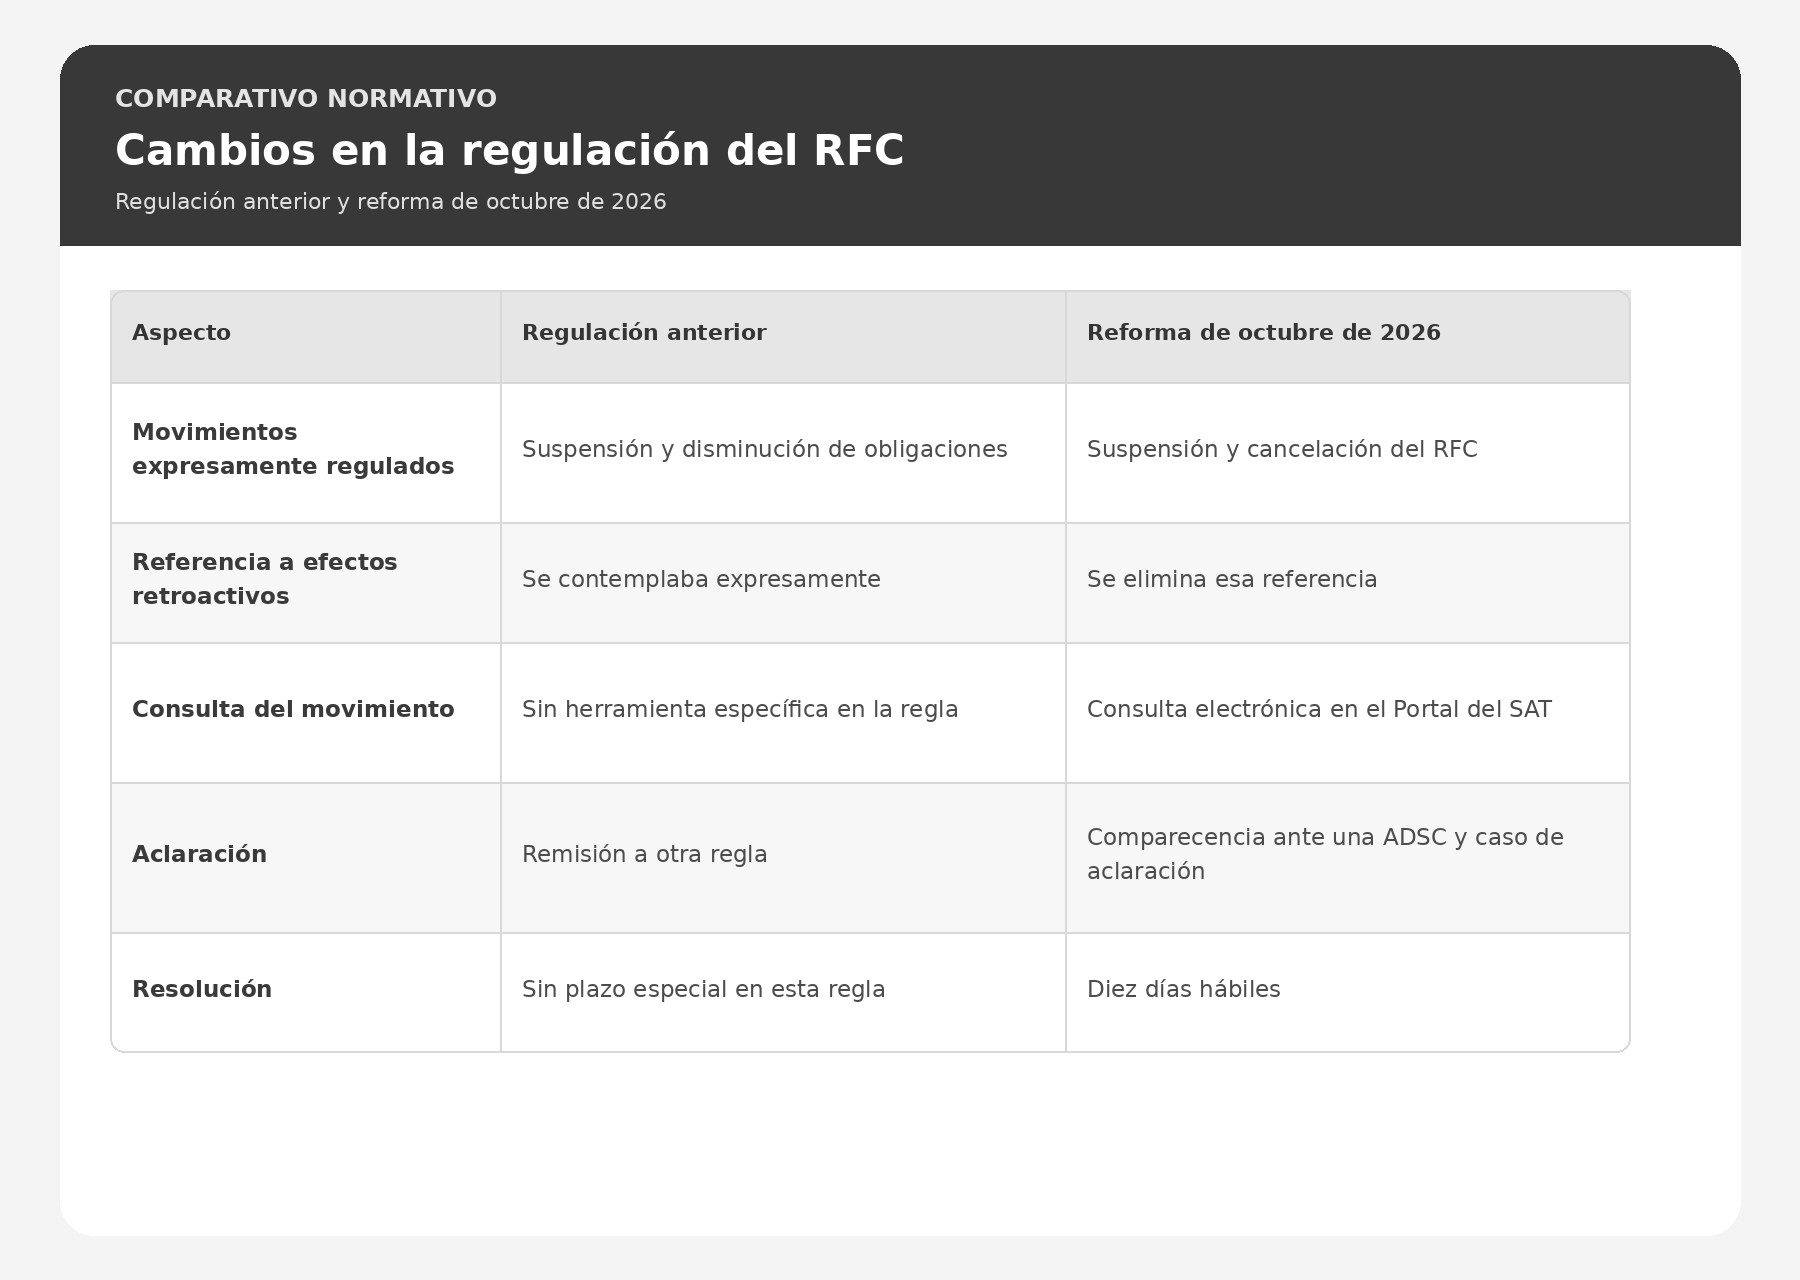
La eliminación de la referencia a la disminución de obligaciones no permite concluir, por sí sola, que la autoridad haya perdido toda facultad para efectuar ese movimiento conforme a otras disposiciones aplicables.
De igual manera, la supresión de la mención expresa a los movimientos retroactivos no equivale necesariamente a una prohibición general de cualquier efecto relacionado con periodos anteriores. En ambos casos, la interpretación exige examinar el conjunto del marco normativo y no atribuir a una modificación administrativa consecuencias que su texto no establece expresamente.
Suspensión y cancelación: dos figuras que no deben confundirse
La suspensión de actividades modifica la situación registral de un contribuyente que ha dejado de realizar determinadas actividades económicas, conforme a los supuestos legales y administrativos aplicables. Su finalidad consiste en reflejar esa circunstancia dentro del RFC y ajustar las obligaciones asociadas con la situación reconocida por la autoridad.
La cancelación del RFC, en cambio, supone un movimiento registral de naturaleza distinta, mediante el cual se da de baja la inscripción en los casos previstos por la legislación. La diferencia resulta particularmente importante para las personas morales.
Una sociedad mercantil puede dejar de operar sin que por ello se haya disuelto, liquidado o extinguido jurídicamente. Su existencia deriva del régimen societario, no exclusivamente de su inscripción fiscal. Por tanto, una cancelación registral realizada por el SAT no debe confundirse con la conclusión del procedimiento de liquidación previsto en la Ley General de Sociedades Mercantiles.
Tampoco significa que las obligaciones tributarias anteriores desaparezcan automáticamente. Los créditos fiscales, las facultades de comprobación y las responsabilidades legalmente exigibles deben examinarse conforme a sus propias disposiciones.
La inactividad fiscal y sus problemas de interpretación
Uno de los mayores desafíos de la actualización de oficio consiste en determinar cuándo una persona puede considerarse realmente inactiva. La ausencia de comprobantes fiscales emitidos durante determinado periodo puede constituir un indicio, pero no necesariamente demuestra la inexistencia de actividad económica.
Una empresa puede encontrarse desarrollando un proyecto de inversión, negociando contratos, preparando instalaciones o realizando operaciones que todavía no generan ingresos. También puede tener obligaciones pendientes, activos, trabajadores, financiamientos o contratos cuya ejecución no se refleja inmediatamente en la facturación.
Por ello, la inactividad registral no siempre coincide con la ausencia de operaciones jurídicamente relevantes. El análisis debe atender la información disponible y las circunstancias concretas del contribuyente. Esta consideración adquiere especial importancia cuando la autoridad realiza movimientos con base en cruces automatizados de información.
La tecnología puede facilitar la identificación de inconsistencias, pero no elimina la necesidad de valorar pruebas que demuestren una situación distinta de la inferida por los sistemas.
La nueva herramienta de consulta electrónica
La reforma incorpora la posibilidad de consultar la situación registral mediante la herramienta denominada «Consulta de contribuyentes suspendidos o cancelados por inactividad», disponible en el Portal del SAT. Su utilidad consiste en permitir que el interesado identifique si la autoridad realizó alguno de los movimientos contemplados por la regla.
La consulta debe incorporarse a los mecanismos ordinarios de supervisión fiscal de las empresas, particularmente cuando existen sociedades con operaciones esporádicas, proyectos suspendidos temporalmente o periodos prolongados sin facturación. También puede resultar relevante para personas físicas que mantienen actividades registradas, pero cuya operación económica presenta interrupciones.
La consulta no sustituye la revisión de la constancia de situación fiscal ni de las obligaciones efectivamente registradas. Conviene conservar evidencia de la información consultada, incluyendo la fecha y los datos que permitan identificar el movimiento. Esta documentación puede resultar útil si posteriormente es necesario presentar una aclaración o demostrar las consecuencias administrativas de la modificación.
El procedimiento de aclaración ante una ADSC
La nueva regla contempla un procedimiento específico para los contribuyentes que consideren improcedente la suspensión o cancelación efectuada de oficio. El interesado debe acudir personalmente, o mediante su representante legal, a una Administración Desconcentrada de Servicios al Contribuyente (ADSC). En esa comparecencia se realiza la acreditación presencial correspondiente y se proporciona asistencia para presentar un caso de aclaración. La disposición identifica dos etiquetas:
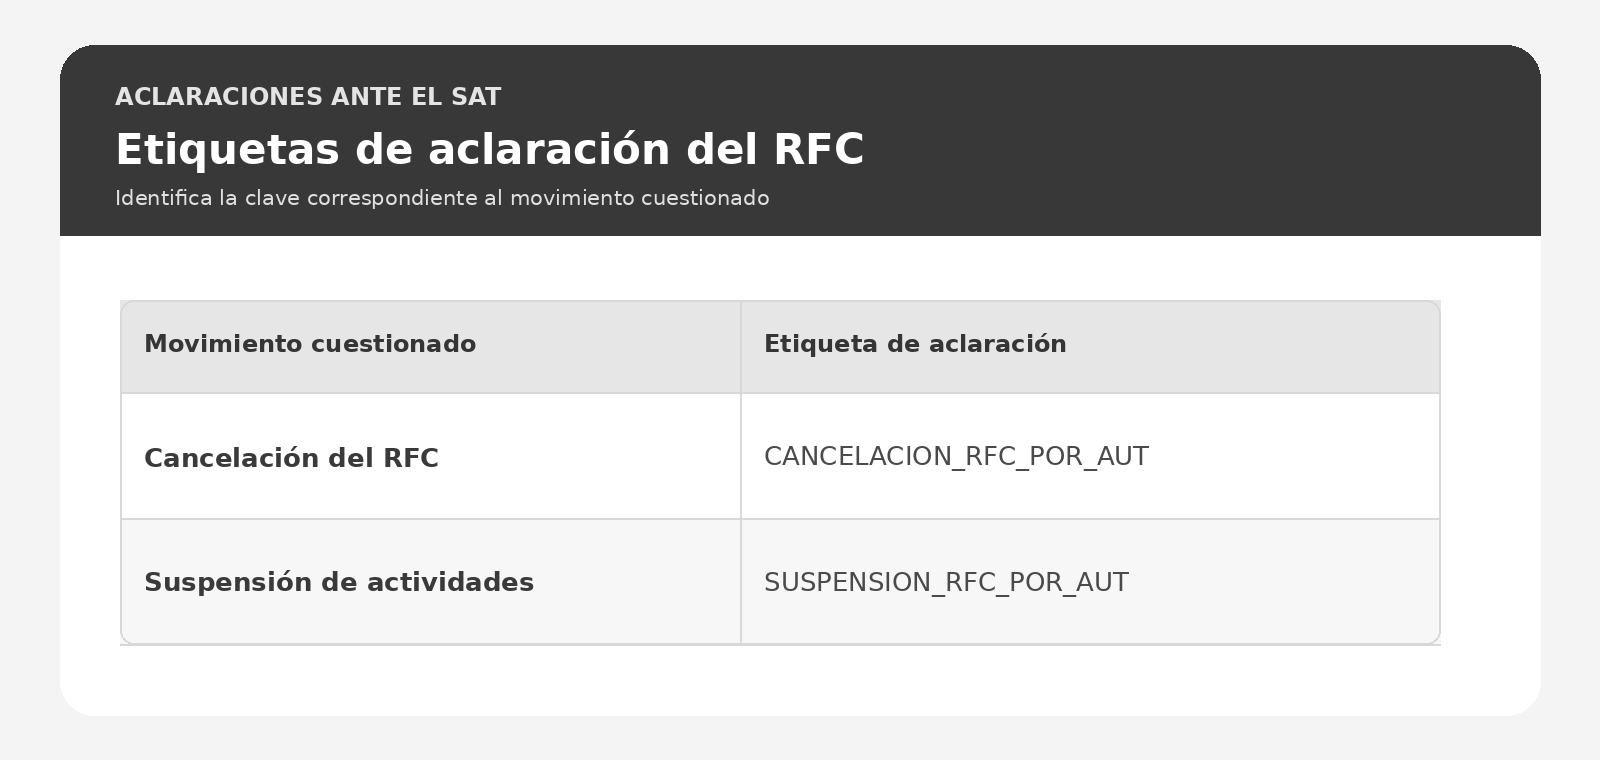
La identificación correcta del movimiento resulta importante porque permite encauzar la solicitud mediante el procedimiento previsto para cada supuesto. La comparecencia presencial también cumple una función de identificación del contribuyente o de su representante, especialmente relevante cuando el movimiento registral afecta la posibilidad de realizar trámites electrónicos.
No obstante, la asistencia administrativa no sustituye la preparación jurídica y documental del caso. El contribuyente debe explicar por qué considera incorrecta la actualización y aportar elementos que permitan desvirtuar los hechos que la motivaron.
Diez días hábiles para resolver: alcance de la garantía procedimental
Una de las principales novedades consiste en que la autoridad deberá resolver el caso de aclaración dentro de los diez días hábiles siguientes a su presentación. El establecimiento de un plazo específico proporciona mayor certeza temporal que una remisión genérica a procedimientos de aclaración. Sin embargo, es necesario precisar su alcance.
El plazo de diez días hábiles corresponde a la resolución de la aclaración en los términos de la regla. No significa que el movimiento registral quede automáticamente suspendido mientras se analiza la solicitud. Tampoco debe interpretarse que la falta de respuesta dentro de ese plazo produzca necesariamente una resolución favorable al contribuyente.
La existencia de una consecuencia por silencio administrativo requiere fundamento normativo específico. Por ello, el contribuyente debe dar seguimiento a la aclaración, conservar el acuse correspondiente y verificar la respuesta de la autoridad. Cuando el movimiento ocasione afectaciones relevantes, será necesario examinar adicionalmente la naturaleza jurídica del acto y los medios de defensa que, en su caso, resulten procedentes.
Qué pruebas pueden desvirtuar la inactividad
La eficacia de una aclaración depende de la capacidad para demostrar que la situación registral determinada por el SAT no corresponde con los hechos. En el caso de una persona moral, pueden resultar relevantes los contratos vigentes, estados de cuenta, comprobantes de gastos, documentación contable, operaciones bancarias, registros laborales y evidencia de actividades económicas efectivamente desarrolladas.
También pueden aportarse documentos relacionados con inversiones, adquisición de activos, cumplimiento de obligaciones contractuales o proyectos empresariales en ejecución. Para una persona física, la prueba puede consistir en documentación de servicios prestados, actividades comerciales, contratos, operaciones económicas o circunstancias que acrediten la continuidad de la actividad registrada.
La pertinencia de cada documento dependerá del motivo del movimiento y de los hechos que deban desvirtuarse. No es recomendable presentar indiscriminadamente grandes cantidades de información sin explicar su relación con la controversia. Una aclaración jurídicamente sólida debe identificar el movimiento cuestionado, describir los hechos relevantes, relacionar las pruebas y solicitar expresamente la corrección registral que corresponda. La claridad argumentativa puede ser tan importante como el volumen de documentos presentados.
Efectos operativos para empresas y personas físicas
Una suspensión o cancelación de oficio puede generar dificultades prácticas cuando el contribuyente continúa realizando actividades. Las inconsistencias registrales pueden afectar trámites fiscales, procesos de facturación, relaciones con clientes y proveedores o procedimientos de actualización de información. No obstante, las consecuencias concretas deben determinarse conforme al tipo de movimiento y a las disposiciones aplicables a cada trámite.
No sería correcto afirmar que toda suspensión produce automáticamente la cancelación de certificados digitales o la imposibilidad absoluta de realizar cualquier actuación fiscal. Cada consecuencia requiere un fundamento específico.
La relevancia empresarial reside en que un movimiento registral inesperado puede provocar discrepancias entre la información del SAT y la realidad operativa. Por ello, las áreas fiscal, contable y jurídica deben establecer mecanismos de detección temprana y atención coordinada. La supervisión resulta especialmente importante en grupos empresariales que mantienen diversas sociedades, algunas de ellas con actividad intermitente.
La cancelación de oficio no sustituye la liquidación societaria
La reforma debe analizarse también a la luz de los procedimientos de disolución y liquidación de sociedades mercantiles. Los artículos 229 a 249 de la LGSM regulan las causas de disolución y las etapas de liquidación, mientras que los artículos 249 Bis y 249 Bis 1 contemplan un procedimiento simplificado para determinadas sociedades que cumplen requisitos específicos. La cancelación del RFC realizada de oficio no sustituye esos procedimientos.
Una sociedad puede mantener obligaciones frente a acreedores, trabajadores, socios y autoridades, aunque su situación fiscal haya sido modificada. De igual forma, la cancelación registral no constituye prueba suficiente de que se hayan liquidado sus activos o pagado sus pasivos.
La distinción protege la seguridad jurídica de terceros y evita atribuir a una actuación administrativa efectos extintivos que corresponden a otros procedimientos legales. Para los administradores, la recomendación es clara: si una sociedad ha dejado definitivamente de tener propósito económico, debe evaluarse su disolución y liquidación formal, sin considerar la cancelación de oficio del RFC como una alternativa equivalente.
La defensa del contribuyente y los límites de la regla administrativa
La regla 2.5.20 debe interpretarse dentro del sistema de garantías previsto por la Constitución y el CFF. Los artículos 14 y 16 constitucionales establecen principios relacionados con la legalidad, la seguridad jurídica y la debida fundamentación y motivación de los actos de autoridad.
Aunque el procedimiento de aclaración ofrece una vía específica para revisar los movimientos registrales, no puede entenderse como una autorización para prescindir de los requisitos legales que correspondan a cada actuación administrativa.
La autoridad debe actuar dentro del ámbito de sus facultades y con fundamento en las disposiciones aplicables. Asimismo, la existencia de un procedimiento administrativo de aclaración no significa necesariamente que constituya el único mecanismo jurídico disponible frente a una actuación que afecte derechos.
La procedencia de un recurso administrativo, juicio contencioso o medio de control constitucional dependerá de la naturaleza del acto, sus efectos y los requisitos de cada vía. Por ello, cuando el movimiento registral produzca consecuencias significativas, conviene evaluar su situación jurídica sin limitar el análisis a la presentación de una aclaración.
Cancelar un RFC no equivale a extinguir una sociedad, cancelar sus deudas o liberar a sus administradores de responsabilidades fiscales anteriores
Reflexión jurídica: eficiencia administrativa y certeza del contribuyente
La actualización de oficio del RFC responde a una necesidad legítima de la administración tributaria: mantener información confiable sobre las personas inscritas y sus actividades económicas. Un padrón desactualizado dificulta la supervisión fiscal y puede generar inconsistencias en la identificación de obligaciones.
Sin embargo, la eficiencia administrativa debe equilibrarse con la certeza jurídica. Los sistemas de información permiten identificar patrones, omisiones y posibles situaciones de inactividad, pero sus resultados requieren mecanismos de revisión cuando afectan la situación registral de los contribuyentes.
La reforma incorpora precisamente una vía para cuestionar esos movimientos. Su eficacia dependerá de que las aclaraciones sean atendidas oportunamente, de que las pruebas se valoren de manera razonada y de que las respuestas permitan conocer las razones de la decisión administrativa.
El plazo de diez días hábiles representa una mejora procedimental, pero su utilidad práctica estará determinada por la calidad de la revisión realizada. La modernización fiscal no debe medirse únicamente por la rapidez con que se actualizan registros, sino también por la capacidad de corregir oportunamente decisiones que no reflejan la realidad.
Conclusión: la situación fiscal debe corresponder con la realidad económica
La reforma a la regla 2.5.20 de la Resolución Miscelánea Fiscal para 2026 incorpora expresamente la suspensión de actividades y la cancelación del RFC de oficio, además de establecer un procedimiento de consulta y aclaración para los contribuyentes afectados. La nueva regulación reconoce que pueden existir discrepancias entre la información utilizada por el SAT y las actividades efectivamente realizadas por los interesados.
La comparecencia ante una ADSC, las etiquetas específicas de aclaración y el plazo de diez días hábiles proporcionan un cauce administrativo para solicitar la revisión de esos movimientos. Sin embargo, la aclaración no produce automáticamente la restitución de la situación anterior, ni la cancelación del RFC extingue por sí misma obligaciones fiscales o sociedades mercantiles.
La principal enseñanza de la reforma es que la situación registral debe vigilarse con la misma atención que las declaraciones y los comprobantes fiscales. Una empresa que desconoce cómo aparece registrada ante el SAT puede descubrir demasiado tarde que su realidad operativa y su identidad fiscal han dejado de coincidir.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo