Contribuyentes de plataformas digitales no pueden ser RESICO
Existe una clara imposibilidad de que quienes obtengan ingresos mediante plataforma tecnológicas, no podrán tributar esos ingresos en el RESICO
Con la reforma de 2022 surge en personas físicas dentro de actividades empresariales el denominado “Régimen Simplificado de Confianza “, conocido por su abreviatura como RESICO, mediante el cual se otorgan varia facilidades administrativas y contributivas importantes, una de las cuales es el bajo Impuesto Sobre la Renta (ISR) a pagar.
Aplica para personas físicas con ingresos menores a 3.5 millones de pesos, mediante un cálculo sencillo de su base con el llenado de una declaración sencilla, aplicando conforme a tasas de ISR, relativamente bajas, con una de máximo de 2.5%. El principal objetivo de su creación es simplificar el pago de ISR y la administración; sin embargo, cabe mencionar que en materia del Impuesto al Valor Agregado (IVA) de ser sujeto por sus actividades, debe seguir cumpliendo con los requisitos existentes.
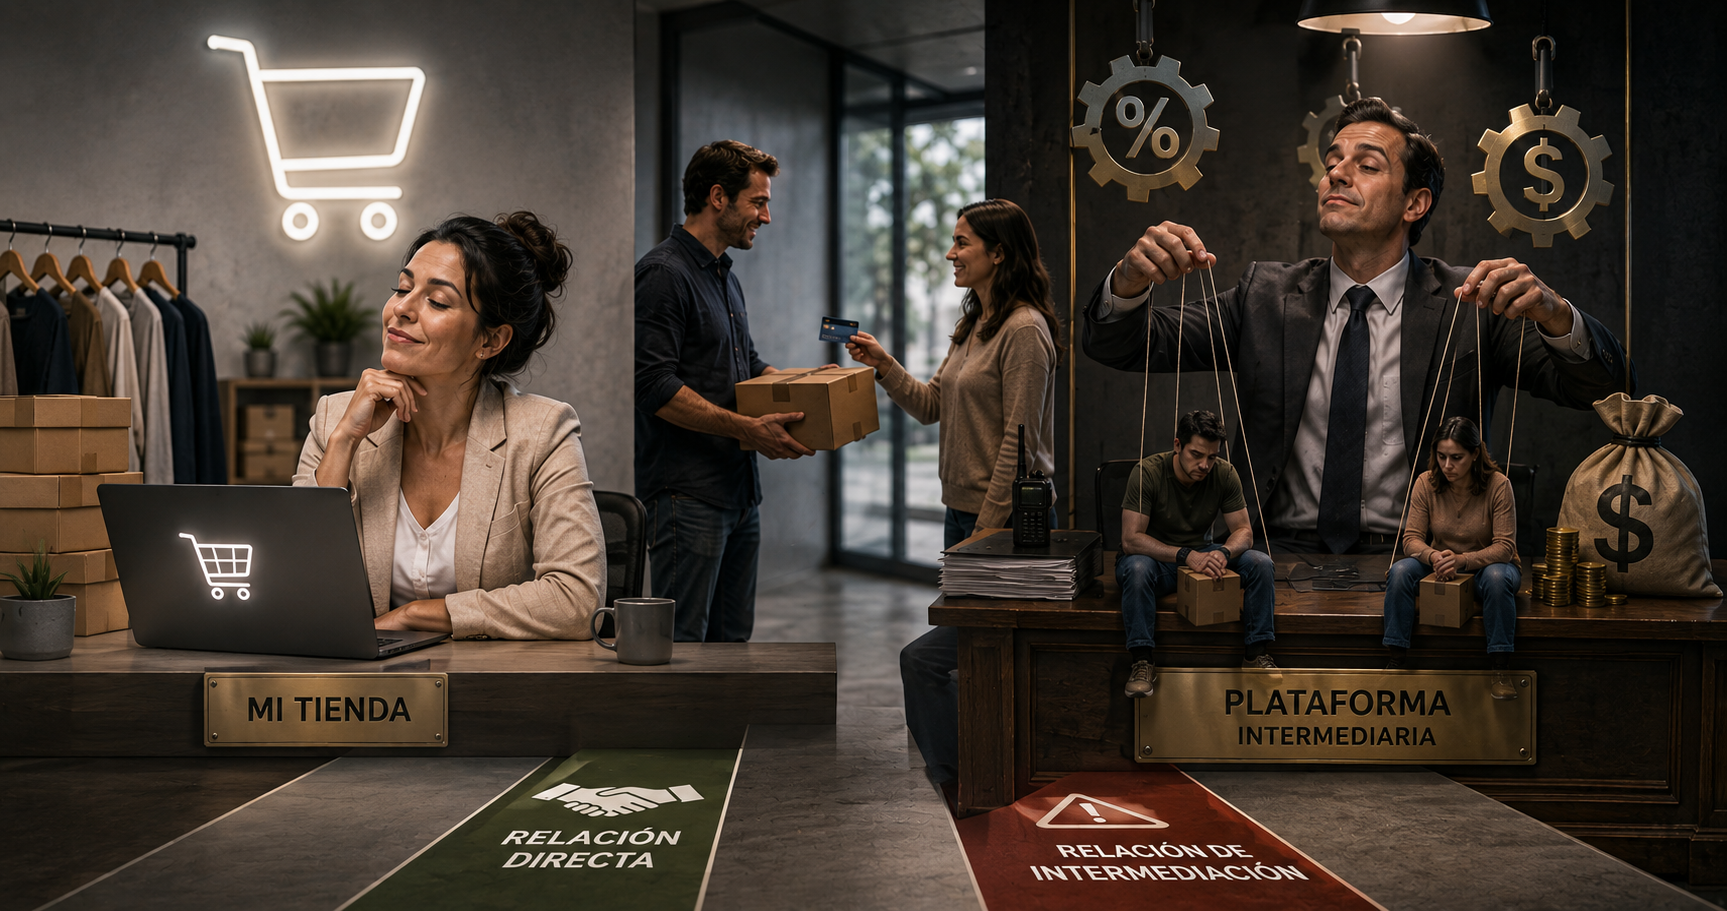
Llegando al tema que nos conduce esta ocasión, es apreciable una incompatibilidad de tributar dentro del RESICO con las personas físicas que operan a través de plataformas digitales, pues hacerlo resultaría gravoso.
Entre las reglas de la Resolución Miscelánea Fiscal para 2022 (RMF) que conforman el Capítulo 3.13., Del Régimen Simplificado de Confianza, se encuentra la regla 3.13.4., la cual, establece que las personas físicas que opten por tributar conforme a la Sección IV, del Capítulo II del Título IV de la Ley de ISR, específicamente en relación al artículo 113-E, deben hacerlo por la totalidad de sus actividades empresariales, profesionales u otorgamiento del uso o goce temporal de bienes.
Además, la regla menciona quienes estén obligadas al pago del ISR en términos del artículo 113-A, primer párrafo de la Ley del ISR, por la totalidad o alguna parte de sus actividades económicas y que además obtengan ingresos por actividades empresariales, profesionales u otorgamiento del uso o goce temporal de bienes, no podrán tributar conforme a la Sección IV, del Capítulo II del Título IV de la misma Ley, por los referidos ingresos.
Por tro lado, en la misma RFM, dentro del Capítulo 12.3., respecto a quienes perciben ingresos mediante el uso de plataformas tecnológicas, se encuentra la regla 12.3.7., misma que, en referencia a los pagos provisiones menciona lo siguiente:
Para los efectos del artículo 113-A, último párrafo de la Ley del ISR, las personas físicas con actividades empresariales que enajenen bienes o presten servicios a través de Internet, mediante plataformas tecnológicas, aplicaciones informáticas y similares, por los ingresos recibidos directamente de los adquirientes de los bienes o servicios que no opten por considerar como pago definitivo el ISR determinado y pagado por dichas personas físicas, aplicando las mismas tasas que deben emplear las plataformas tecnológicas, aplicaciones informáticas y similares, para efectuar las retenciones de ISR, deberán acumular la totalidad de sus ingresos para realizar el cálculo del ISR, sin incluir aquellos por los cuales el contribuyente opte por pagar en términos de la Sección IV, Capítulo II, Título IV de la Ley del ISR,…
… aplicar a dichos ingresos las tasas de retención establecidas en el artículo 113-A de la Ley del ISR y acreditar el ISR retenido por las plataformas tecnológicas, así como, efectuar el pago provisional del ISR mediante la presentación de la “Declaración de pago del ISR personas físicas plataformas tecnológicas” , a más tardar el día 17 del mes inmediato siguiente al que corresponda el pago.
De lo transcrito, se estaría en el entendido de que las personas físicas que se encuentran tributando en plataformas tecnológicas, sí podrían tributar también en términos del RESICO, por las otras actividades que realicen, ya que la regla en mención, les da la facilidad de optar. Por lo tanto, podrían recobrar sentido las últimas líneas del segundo párrafo de la regla 3.13.4. que señalan, que las personas físicas en el régimen de plataformas tecnológicas, no pueden tributar conforme a REISCO; lo que se entendería que no se puede por los obtenidos a través de las citadas plataformas, esto en relación con la regla 12.3.7.
Aunque la regla 12.3.7 pudiera ser permisiva para optar, la regla 3.13.4 es bastante clara al no permitir tributar dichos ingresos como RESICO; además de obedecer al principio jurídico de “lo particular se antepone a lo general”. En este contexto, el Servicio de Administración Tributaria (SAT) en el documento que conocemos como “Preguntas frecuentes del RESICO de personas físicas”, se aborda este tema, respondiendo en todas estas preguntas al respecto de que no pueden tributar en el RESICO:
33. Las personas físicas que tributen en algún otro régimen y cumplan los requisitos para tributar en Régimen Simplificado de Confianza, ¿en cualquier momento podrán optar por tributar en este último?
Respuesta: Sí, siempre que realicen actividades empresariales o profesionales u otorguen el uso o goce de bienes inmuebles y cumplan con los requisitos para tributar conforme al Régimen Simplificado de Confianza para personas físicas.
Es importante precisar que, las personas físicas que estén obligadas al pago del impuesto sobre la renta por los ingresos que generen a través de Internet, mediante plataformas tecnológicas, aplicaciones informáticas y similares que presten los servicios a que se refiere la fracción II del artículo 18-B de la Ley del Impuesto al Valor Agregado, por la totalidad o alguna parte de sus actividades económicas y que además obtengan ingresos por actividades empresariales, profesionales u otorgamiento del uso o goce temporal de bienes, no podrán tributar en el Régimen Simplificado de Confianza, por los referidos ingresos.
Fundamento legal: Artículo 113-E de la Ley del Impuesto sobre la Renta y regla 3.13.4. de la Resolución Miscelánea Fiscal para 2022.
43. Actualmente tributo en el RIF y en el Régimen de los ingresos por la enajenación de bienes o la prestación de servicios a través de Internet mediante plataformas tecnológicas, aplicaciones informáticas y similares. Por mis actividades del RIF, ¿puedo tributar en el Régimen Simplificado de Confianza?
Respuesta: No podrán tributar en el Régimen Simplificado de Confianza, las personas físicas estén obligadas al pago del impuesto sobre la renta por los ingresos que generen a través de Internet, mediante plataformas tecnológicas, aplicaciones informáticas y similares que presten los servicios a que se refiere la fracción II del artículo 18-B de la Ley del Impuesto al Valor Agregado, por la totalidad o alguna parte de sus actividades económicas y que además obtengan ingreso por actividades empresariales.
Fundamento legal: Regla 3.13.4.
59. Si actualmente trabajo para una empresa y percibo ingresos por sueldos y salarios, adicionalmente soy propietario de una tienda de abarrotes y por las tardes presto servicios como chofer a través de una plataforma tecnológica de intermediación, ¿puedo tributar en el Régimen Simplificado de Confianza por los ingresos percibidos por la tienda de abarrotes y percibidos como chofer a través de una plataforma?
Respuesta: No, dado que el artículo 113-E de la Ley del Impuesto sobre la renta establece que los contribuyentes que tributen en el Régimen Simplificado de Confianza además podrán obtener ingresos por sueldos y salarios, por lo que el Régimen Simplificado de Confianza no sería aplicable para quienes realizan actividades a través de plataformas tecnológicas.
Fundamento legal: Artículo 113-E, sexto párrafo de la Ley del Impuesto sobre la Renta.
En conclusión, existe una clara imposibilidad de que quienes obtengan ingresos mediante plataforma tecnológicas, específicamente personas físicas, no podrán tributar esos ingresos dentro del RESICO.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo