RESICO de personas físicas en la Reforma Fiscal 2027
La Reforma Fiscal 2027 propone ampliar RESICO, flexibilizar el reingreso y modificar su operación; sin embargo, persisten dudas sobre transición, CFDI, ingresos pendientes, IVA, inversiones y reincorporación de contribuyentes excluidos.
La propuesta de Reforma Fiscal para 2027 introduce cambios relevantes al Régimen Simplificado de Confianza de las personas físicas (RESICO). El objetivo general de la iniciativa del Ejecutivo Federal es facilitar y simplificar el cumplimiento, ampliar los beneficios para determinados contribuyentes, fortalecer la recaudación y establecer mecanismos adicionales de control contra evasión y abuso fiscal. Dentro de este paquete, las modificaciones al RESICO pretenden ampliar el universo de personas físicas que pueden tributar bajo un esquema simplificado y corregir algunas de las rigideces que actualmente dificultan el regreso al régimen una vez que el contribuyente ha sido excluido.
La iniciativa fue presentada por el Ejecutivo Federal el 9 de septiembre de 2026 y aprobada en lo general del día de ayer, 14 de octubre de 2026, por la Cámara de Diputados, la cual propone reformar, adicionar y derogar diversas disposiciones de la Ley del Impuesto sobre la Renta (LISR), entre ellas los artículos 113-E, 113-F y 113-H, que constituyen parte del núcleo normativo del RESICO de personas físicas. Su fundamento constitucional deriva de la facultad de iniciativa prevista en el artículo 71, fracción I, de la Constitución Política de los Estados Unidos Mexicanos, mientras que su discusión y eventual aprobación deben seguir el procedimiento legislativo establecido en el artículo 72 constitucional.
El documento base destaca tres modificaciones centrales: elevar el límite anual de ingresos de 3.5 a 5 millones de pesos, flexibilizar el regreso al régimen para contribuyentes que hubieran salido por incumplimiento y establecer una nueva alternativa simplificada en materia de IVA. Estas medidas, consideradas aisladamente, parecen favorables; sin embargo, el problema jurídico más importante se encuentra en la forma en que los contribuyentes transitarán de las reglas vigentes en 2026 a las nuevas reglas aplicables a partir de 2027.
El aumento del límite a 5 millones de pesos
La modificación al límite de ingresos puede ampliar considerablemente la población elegible para RESICO. Actualmente, el régimen se encuentra diseñado para personas físicas con ingresos de hasta 3.5 millones de pesos anuales. La propuesta elevaría ese techo a 5 millones de pesos, permitiendo que contribuyentes que hoy se encuentran fuera del régimen puedan incorporarse o, en algunos casos, regresar a él.
La situación parece sencilla cuando se analiza a un contribuyente que inicia 2027 sin antecedentes complicados. Por ejemplo, una persona física con actividad profesional que normalmente obtiene ingresos por 4.3 millones de pesos anuales hoy no cumple con el límite vigente, pero sí quedaría comprendida dentro del nuevo parámetro. El problema práctico será determinar cómo deberá realizarse su incorporación: si el SAT actualizará de oficio las obligaciones, si será necesario presentar aviso o si el cambio se realizará mediante reglas administrativas específicas.
La duda es todavía más relevante para quienes durante 2026 excedan el límite de 3.5 millones, pero no el nuevo límite de 5 millones. Supongamos que una persona obtiene durante 2026 ingresos por 4.2 millones de pesos. Bajo la legislación vigente debe abandonar RESICO; sin embargo, esos mismos ingresos quedarían dentro del nuevo parámetro propuesto para 2027. La reforma parece orientada a permitir su regreso, pero el texto base advierte que no se encuentra suficientemente claro cómo se materializará administrativamente esa reincorporación.
Esto no es una cuestión menor. El régimen fiscal registrado en el RFC afecta declaraciones, CFDI, retenciones y sistemas precargados. Si el contribuyente comienza enero de 2027 económicamente dentro del supuesto legal, pero su constancia de situación fiscal continúa mostrando otro régimen, puede generarse una inconsistencia entre la norma sustantiva y la operación administrativa del SAT.
Reingreso después de una exclusión por incumplimiento
Otro cambio relevante consiste en permitir que una persona física pueda regresar a RESICO después de haber sido excluida por incumplimiento, siempre que vuelva a encontrarse al corriente y satisfaga los requisitos aplicables. La modificación pretende corregir una de las consecuencias más severas del esquema vigente: la salida puede producir efectos prácticamente permanentes, incluso después de que el contribuyente regulariza sus obligaciones.
Desde una perspectiva de proporcionalidad tributaria, permitir el retorno resulta razonable. El incumplimiento de una obligación formal o de presentación no necesariamente justifica una exclusión indefinida si posteriormente el contribuyente corrige su situación. Sin embargo, la reforma deja abierta una cuestión temporal importante: ¿también podrán regresar quienes fueron excluidos antes de 2027?
El problema puede ejemplificarse con tres contribuyentes idénticos. Uno fue excluido en 2023, otro en 2025 y un tercero en 2027. Los tres se encuentran actualmente al corriente y cumplen con el límite de ingresos. Si la nueva posibilidad de reingreso sólo beneficia al tercero, existiría una diferencia de tratamiento basada exclusivamente en el momento en que ocurrió el incumplimiento.
Para evitar esa desigualdad, las disposiciones transitorias deberían determinar expresamente si el beneficio tiene efectos respecto de exclusiones anteriores. Sin una regla clara, el alcance de la reforma podría depender de interpretaciones administrativas y no de una decisión legislativa expresa.
La simplificación fiscal no depende únicamente de reducir tasas o ampliar límites: también exige reglas claras para entrar, permanecer, salir y regresar al régimen sin generar contingencias artificiales
¿Qué significa estar “al corriente”?
La posibilidad de regresar se vincula con que el contribuyente se encuentre al corriente en sus obligaciones fiscales. La expresión parece sencilla, pero jurídicamente admite diversos escenarios. Un contribuyente puede haber presentado todas sus declaraciones, pero conservar un crédito fiscal pagándose en parcialidades. Otro puede haber interpuesto un medio de defensa y tener el crédito debidamente garantizado. Un tercero puede presentar una diferencia menor que afecte su opinión de cumplimiento.
La cuestión consiste en determinar si el parámetro será exclusivamente la opinión positiva de cumplimiento prevista en el artículo 32-D del Código Fiscal de la Federación (CFF), o si existirán criterios específicos para RESICO. Por ejemplo, una persona que obtuvo autorización para pagar un crédito fiscal en parcialidades puede encontrarse cumpliendo exactamente con las condiciones autorizadas y, sin embargo, no haber extinguido todavía el adeudo. Si la reforma pretende incentivar la regularización, sería necesario determinar si ese contribuyente puede considerarse “al corriente” para efectos del reingreso. La falta de precisión podría generar una facilidad legalmente amplia, pero administrativamente restringida.
Exceder 5 millones dentro del ejercicio
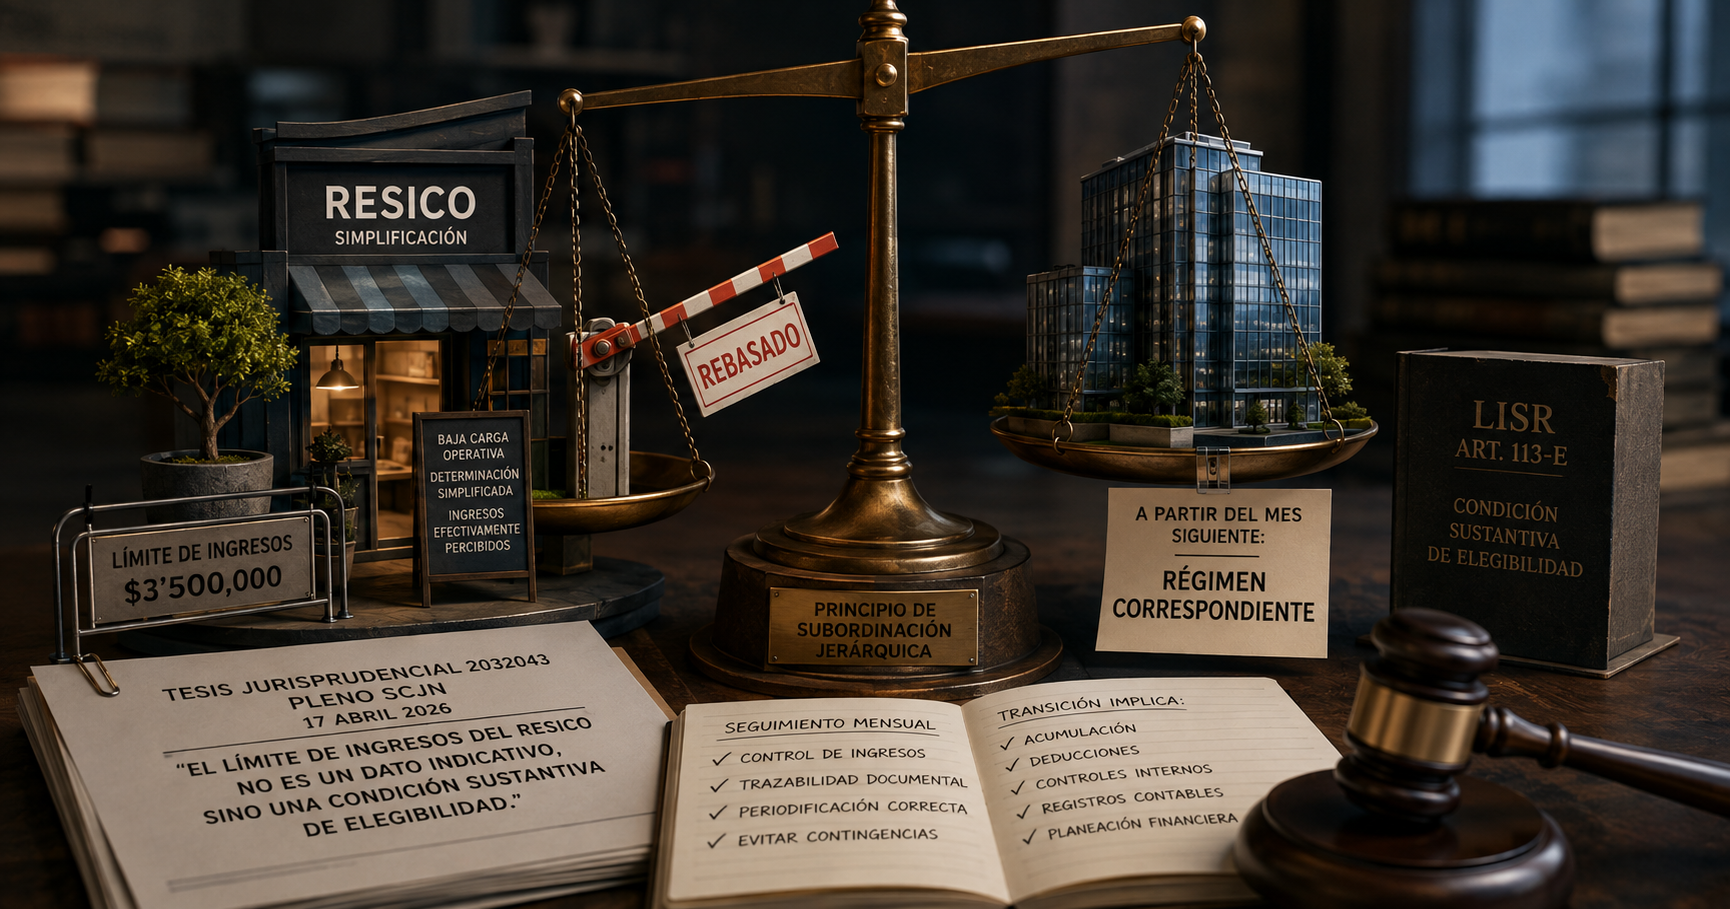
El documento base refiere que la propuesta contempla que, cuando se rebase el nuevo límite de 5 millones durante el ejercicio, la persona abandone RESICO a partir del mes siguiente, conservando los pagos anteriores su carácter definitivo. Esta solución evita recalcular retroactivamente todo el año bajo el régimen general. Sin embargo, crea una situación fiscal híbrida.
Supongamos que una persona acumula 4.9 millones de pesos hasta agosto y cobra 300 mil pesos adicionales en septiembre. En ese momento supera el límite. Los pagos efectuados durante los meses anteriores corresponderían a RESICO y, posteriormente, tendría que tributar bajo el régimen general aplicable. Esto genera una pregunta de fondo: ¿cómo se integrará la declaración anual cuando una misma persona haya tributado bajo dos regímenes en el mismo ejercicio?
La legislación deberá definir con precisión si los ingresos que ya pagaron ISR definitivo bajo RESICO quedan completamente segregados del cálculo anual posterior, cómo se reconocen deducciones y cómo se asignan gastos a operaciones generadas durante uno u otro periodo.
Facturado en RESICO, cobrado después de abandonar el régimen
El RESICO de personas físicas funciona sustancialmente sobre flujo de efectivo. De ahí que la fecha de cobro adquiera enorme relevancia. Imagine un profesionista que presta servicios en agosto, emite el CFDI cuando todavía tributa en RESICO y cobra en octubre, después de haber rebasado el límite y cambiado de régimen. La operación nació documentalmente bajo RESICO, pero el ingreso se materializó económicamente cuando el contribuyente ya se encontraba en otro régimen.
La reforma debería precisar si prevalece la fecha del comprobante o el momento del cobro. Dado que el esquema está construido sobre ingresos efectivamente percibidos, parecería lógico atender al cobro; sin embargo, la existencia de un CFDI emitido bajo un régimen fiscal anterior puede generar discrepancias en los sistemas de validación y declaraciones prellenadas del SAT.
El problema se agrava con pagos parciales. Una factura de $500,000 podría cobrarse en dos exhibiciones: una mientras el contribuyente permanece en RESICO y otra después de abandonarlo. La norma debería determinar cómo se distribuye fiscalmente cada parte sin obligar a cancelar o rehacer comprobantes de manera artificial.
CFDI y complementos de pago
La transición también debe coordinarse con las reglas del CFF, particularmente con los artículos 29 y 29-A, que regulan la expedición y requisitos de los CFDI. En la práctica, el régimen fiscal consignado en los comprobantes forma parte de los datos que utiliza la autoridad para cruces automatizados. Si una factura se emite bajo RESICO y posteriormente se cobra cuando el contribuyente ya pertenece al régimen general, puede existir una discrepancia entre la información original y aquella vigente al momento del complemento de pago.
La dificultad no necesariamente implica evasión ni un error material en el impuesto. Puede tratarse simplemente de una consecuencia natural del cambio de régimen. Precisamente por ello será indispensable que la Resolución Miscelánea Fiscal establezca reglas operativas que permitan distinguir una transición legítima de una inconsistencia susceptible de generar alertas automáticas.
La nueva opción simplificada de IVA
El documento proporcionado señala también una opción para que determinadas personas físicas de RESICO calculen el IVA aplicando una tasa simplificada de 7 % sobre las contraprestaciones efectivamente cobradas, sin derecho al acreditamiento del impuesto pagado a proveedores o en importaciones. Este esquema puede resultar atractivo para actividades con bajos niveles de gasto o inversión. Un profesionista que prácticamente no adquiere insumos gravados puede preferir una tasa simplificada que elimine cálculos de acreditamiento.
La situación es distinta para un pequeño empresario que adquiere maquinaria, equipo o inventarios. Si renuncia al acreditamiento, el IVA pagado en esas adquisiciones se convierte económicamente en un costo. El verdadero problema aparece cuando el contribuyente abandona RESICO durante el propio ejercicio. Si durante ocho meses aplicó 7 % sin derecho a acreditamiento y en septiembre cambia al régimen ordinario del IVA, deberá aclararse desde qué momento puede comenzar a acreditar el impuesto y qué ocurre con compras o inversiones realizadas durante la etapa simplificada.
Saldos a favor existentes antes de ejercer la opción
Una cuestión especialmente sensible es el tratamiento de saldos a favor de IVA generados antes de 2027. Supongamos que una persona termina 2026 con un saldo a favor de $150,000 y en 2027 opta por el mecanismo simplificado. La nueva opción no debería extinguir automáticamente un derecho previamente generado; sin embargo, será necesario definir cómo podrá utilizarse.
La legislación o las reglas administrativas deberían precisar si el saldo puede solicitarse en devolución conforme al artículo 22 del CFF, si puede acreditarse posteriormente o si existirá algún mecanismo transitorio específico. La ausencia de una regulación clara puede provocar que una facilidad de simplificación termine inmovilizando saldos legítimamente obtenidos.
Inversiones y efectos del cambio de régimen
El problema puede ser todavía más relevante respecto de inversiones. Imagine un negocio que compra maquinaria en diciembre de 2026 y paga un IVA considerable. En enero de 2027 opta por el esquema simplificado. La inversión seguirá produciendo efectos económicos durante años, pero el contribuyente habrá cambiado la mecánica de determinación del impuesto.
También puede ocurrir lo contrario: una persona adopta el 7%, realiza una inversión relevante en marzo y abandona RESICO en septiembre. ¿Podrá recuperar posteriormente el IVA pagado en esa inversión? ¿La renuncia al acreditamiento será definitiva respecto del periodo simplificado? ¿Existirá algún ajuste proporcional?
Estas preguntas requieren tratamiento legislativo o reglamentario porque el costo económico puede ser considerable para contribuyentes que, aunque tengan gastos ordinarios bajos, realizan inversiones extraordinarias.
El mayor reto del RESICO 2027 no está en el nuevo límite de ingresos, sino en la transición entre dos regímenes cuando existen operaciones pendientes, CFDI emitidos y derechos fiscales generados previamente
Fundamento legal de la reforma propuesta
El proyecto oficial de Reforma Fiscal 2027 propone modificaciones a diversos artículos de la LISR, entre ellos los artículos 113-E, 113-F y 113-H, relacionados directamente con el RESICO de personas físicas. El Ejecutivo plantea estas modificaciones como parte de una estrategia general de simplificación del cumplimiento, ampliación de la base y fortalecimiento de los mecanismos de control fiscal.
Desde el punto de vista constitucional, cualquier modificación debe respetar el artículo 31, fracción IV, de la Constitución, que obliga a contribuir al gasto público de manera proporcional y equitativa conforme dispongan las leyes. Este principio resulta particularmente relevante cuando se analicen las reglas de exclusión, reingreso y transición, pues contribuyentes en situaciones económicas equivalentes no deberían recibir tratamientos arbitrariamente distintos.
También resulta aplicable el principio de seguridad jurídica derivado de los artículos 14 y 16 constitucionales. Una reforma tributaria que modifica límites, regímenes y mecánicas de cálculo debe permitir al contribuyente conocer de manera suficientemente cierta cuándo cambia su régimen, qué obligaciones surgen y cómo deben tratarse operaciones generadas bajo reglas anteriores.
Última actualización del proceso legislativo
La iniciativa del Ejecutivo fue presentada ante la Cámara de Diputados el 9 de septiembre de 2026 y turnada a la Comisión de Hacienda y Crédito Público. De acuerdo con el Sistema de Información Legislativa, la Comisión aprobó el dictamen el 12 de octubre de 2026. El 13 de octubre el dictamen fue presentado al Pleno, recibió declaratoria de publicidad, fue puesto a discusión y quedó aprobado en lo general en la Cámara de origen.
La última actualización oficial localizada al 15 de octubre de 2026 mantiene el expediente con estatus de “Aprobado en lo general en origen / Pendiente”, es decir, todavía no puede considerarse ley vigente ni una reforma definitivamente aprobada por el Congreso.
El calendario legislativo del Paquete Económico 2027 contempló precisamente durante octubre la discusión de los dictámenes fiscales y de la Ley de Ingresos. Por tanto, desde una perspectiva jurídica prudente, las modificaciones analizadas deben seguir denominándose propuestas o reformas en proceso legislativo, no obligaciones vigentes.
Consideración final
Las modificaciones al RESICO de personas físicas parten de una lógica de simplificación que, en términos generales, puede ampliar el acceso al régimen y corregir algunas de sus rigideces. Elevar el límite de 3.5 a 5 millones de pesos puede incorporar contribuyentes que actualmente quedan fuera por una diferencia relativamente pequeña de ingresos; permitir el regreso después de una regularización también puede hacer más proporcional el sistema.
Sin embargo, la verdadera complejidad no se encuentra en esos cambios aislados, sino en la transición. Después de la inminente reforma a la LISR, varios de los problemas operativos analizados probablemente requerirán reglas de la Resolución Miscelánea Fiscal para 2027, modificaciones a sistemas del SAT y disposiciones transitorias específicas.
Una persona puede llegar a 2027 con CFDI emitidos en 2026, operaciones pendientes de cobro, saldos a favor de IVA, inversiones todavía en explotación, pagos parciales y obligaciones registradas bajo un régimen que dejó de corresponderle. Otra puede abandonar RESICO a mitad del ejercicio y terminar el año tributando bajo dos mecánicas diferentes. La reforma sólo será verdaderamente simplificadora si logra resolver esos casos sin obligar al contribuyente a reconstruir artificialmente operaciones legítimas.
En materia tributaria, una transición mal diseñada puede terminar siendo más compleja que el régimen que pretende simplificar. Y en el RESICO 2027, precisamente esa transición será la verdadera prueba de la reforma.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo