Consideraciones ante la reducción de pagos provisionales de ISR para 2023
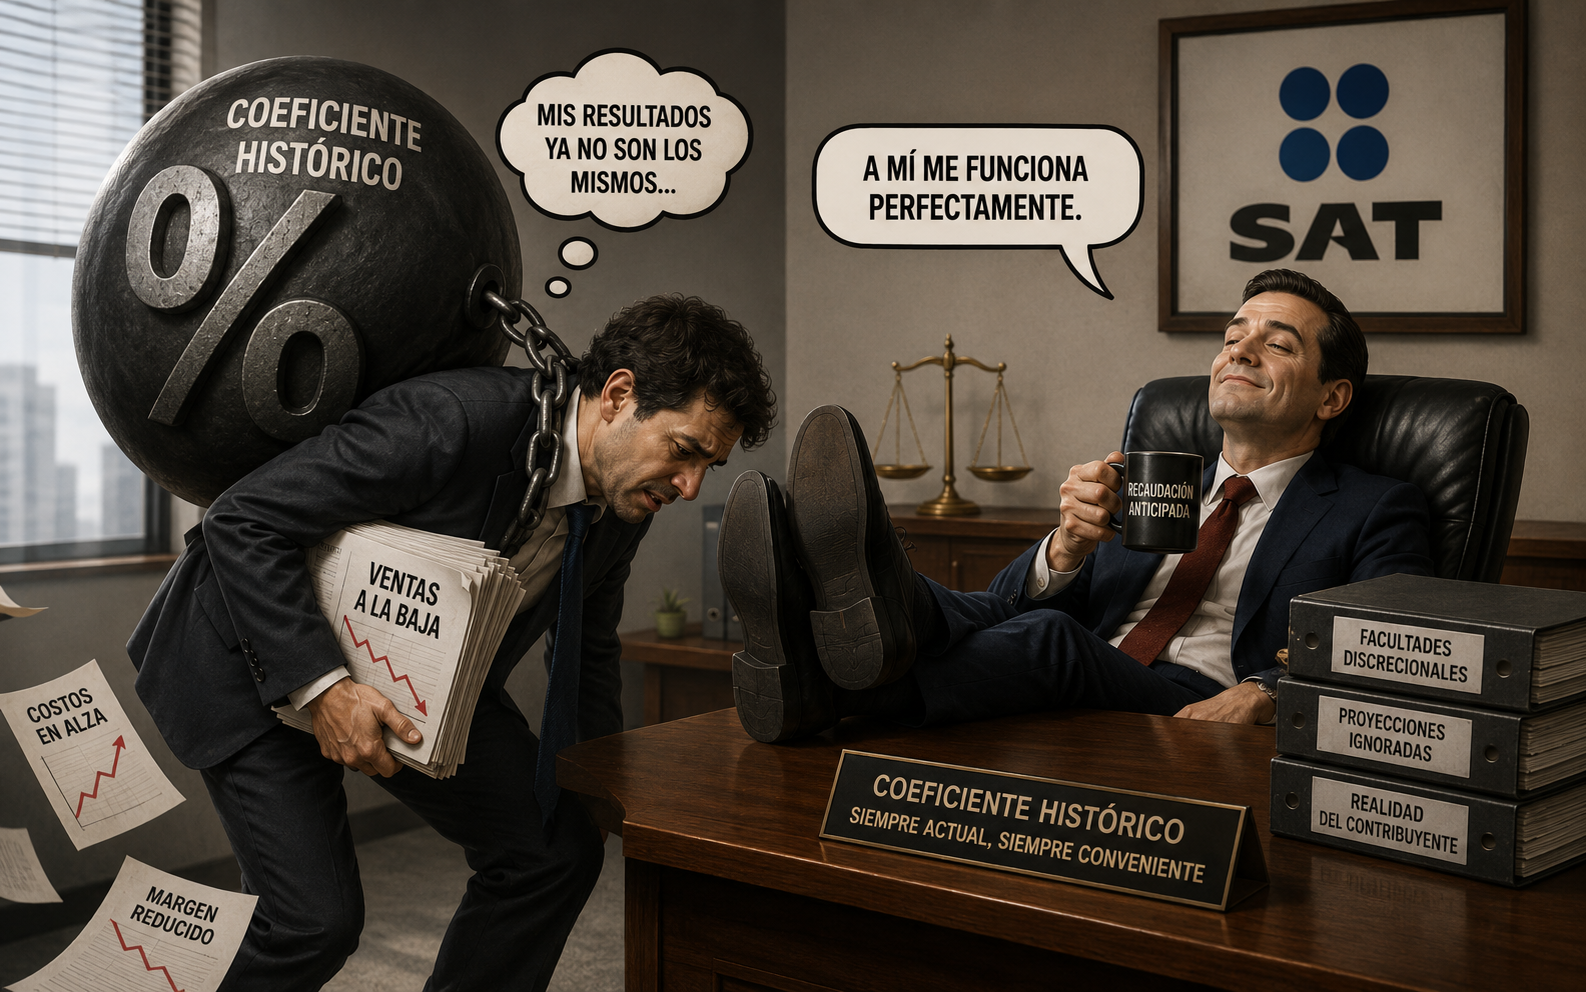
En 2022 se cambia el cálculo del ajuste de los pagos provisionales reducidos al final del ejercicio, por lo que debe analizarse con cuidado, pues puede no ser tan conveniente
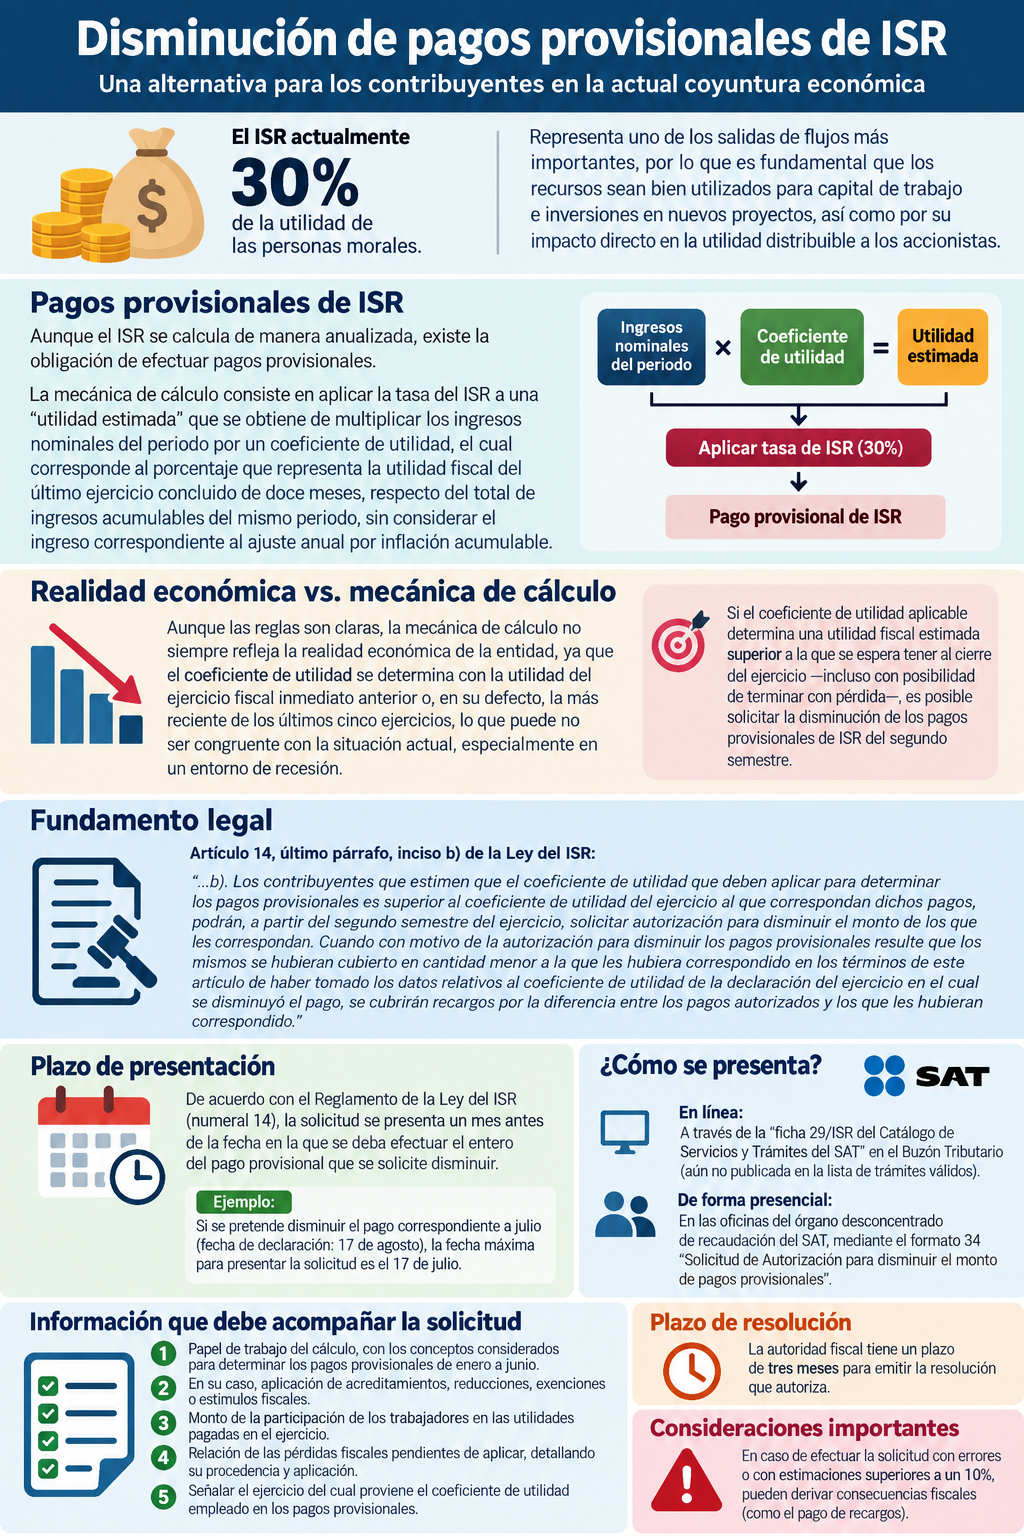
Conforme al artículo 14 de la Ley del Impuesto Sobre la Renta (ISR), las personas morales que tributen dentro del Título II, es decir, aquellas que realizan sus pagos provisionales mediante el coeficiente de utilidad, tienen la posibilidad de solicitar autorización para disminuirlo, y así el monto de los pagos provisionales mensuales a partir del segundo semestre del año.
Sin embargo, toda autorización conllevaba una obligación, y esta no es la excepción, pues se debe hacer un nuevo cálculo al concluir el ejercicio fiscal con la finalidad de determinar si fue asertiva o fue muy baja la estimación, por lo que en éste supuesto deberá de pagarse recargos.
Me explico mejor, con independencia del resultado en la declaración anual del ejercicio fiscal, se tiene que calcular los pagos provisionales con el coeficiente de utilidad original, y se deberá hacer la comparación contra los efectuados con el coeficiente de utilidad autorizado; si del resultado de la comparativa resulta que estos últimos fueron en cantidad menor, se pagarán recargos por la diferencia.
Ahora, la respuesta a la solicitud, de acuerdo con el Anexo 1 de la Resolución Miscelánea Fiscal 2023, será en un máximo de tres meses, emitiendo una resolución en la que permite la disminución del coeficiente de utilidad aplicable para los pagos provisionales del segundo semestre; no obstante, es de todos conocido que en la práctica no se emite dicha resolución por lo que se desconoce si dicha solicitud fue aceptada, por lo general.
Finalmente, cabe aclarar que en la Ley se no precisa el periodo de pago de recargos, por lo que podría pensarse que será hasta el momento de la presentación de la declaración anual del ejercicio, mediante pagos provisionales complementarios. Lo anterior ante la situación de que resulten cubiertos en cantidad menor a la que les hubiera correspondido de acuerdo al impuesto anual, entonces se cubrirán recargos por la diferencia entre los pagos realizados aplicando el coeficiente menor y los que les hubieran correspondido de no haberlo aplicado, mediante la declaración complementaria respectiva en cada uno.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo