La reducción de pagos provisionales de ISR para 2023
En estos tiempos el cuidado en la liquidez de los negocios es determinante para su competitividad o su sobrevivencia, esta es una herramienta interesante
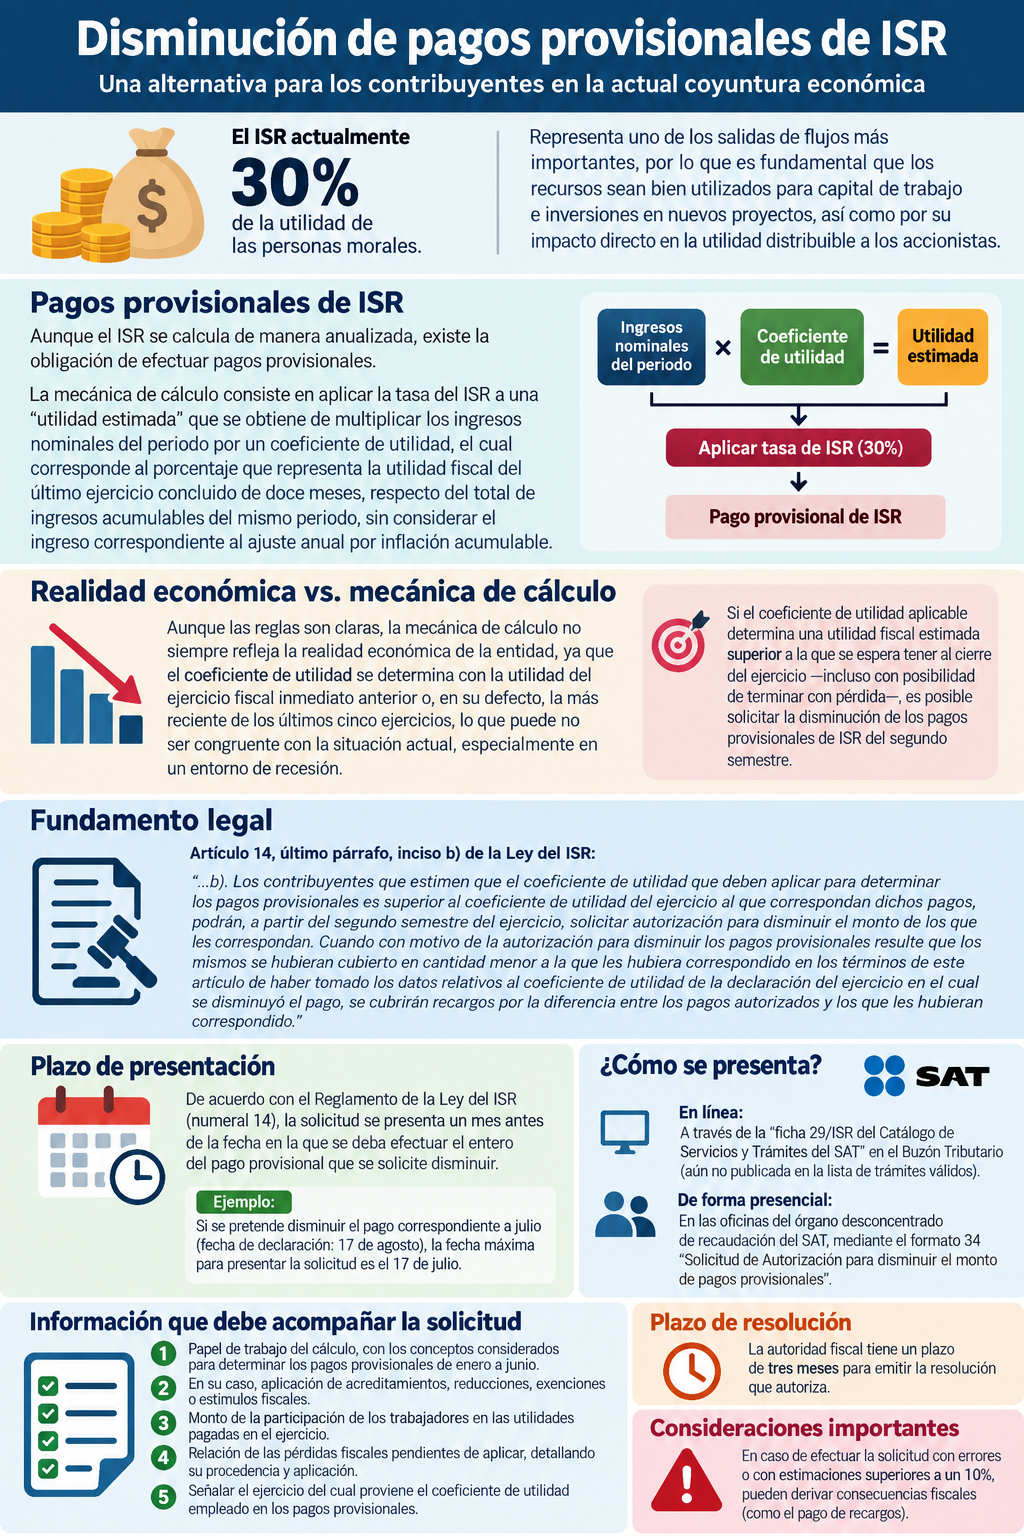
El Impuesto Sobre la Renta (ISR) en la actualidad asciende al 30% de la utilidad de las personas morales, representando uno de sus salidas de flujos más importantes; por lo que es importante que sean bien utilizados para capital de trabajo e inversiones en nuevos proyectos, así como con el impacto directo que tiene en la utilidad distribuible a los accionistas. En estos momentos, tomando en consideración la actual situación económica, donde cada peso vale el cuádruple, debemos buscar todas las alternativas que ayuden a los empresarios.
No obstante que el ISR es un impuesto que se calcula de manera anualizada, existe la obligación de efectuar pagos provisionales a cuenta del impuesto anual. La mecánica de cálculo de los pagos provisionales, es aplicación de la tasa del ISR a una “utilidad estimada” que se obtiene de multiplicar los ingresos nominales del periodo por un coeficiente de utilidad, el cual corresponde al porcentaje que representa la utilidad fiscal del último ejercicio concluido de doce meses, respecto del total de ingresos acumulables del mismo periodo, sin considerar el ingreso correspondiente al ajuste anual por inflación acumulable.
A pesar de que las reglas para el cálculo de los pagos provisionales del ISR son claras, ello no implica que su mecánica de cálculo necesariamente corresponda a la realidad económica de la entidad respecto del periodo o ejercicio fiscal por el que se calculan. Pues, uno de los componentes utilizados para determinar el coeficiente de utilidad (“utilidad estimada”) del ejercicio, es la utilidad correspondiente al ejercicio fiscal inmediato anterior o en su defecto, la más reciente de los últimos cinco ejercicios, lo que no necesariamente sea la realidad, más aún con la actual situación de recisión que vivimos.
Es la razón por la que, los contribuyentes que consideren que el coeficiente de utilidad aplicable por el ejercicio en curso determina una utilidad fiscal estimada superior a la que estiman tener al cierre del ejercicio, incluso, o terminar con perdida, tienen la posibilidad de disminuir sus pagos provisionales de ISR correspondientes el segundo semestre del ejercicio, para todos los meses restantes o para algunos en particular, de acuerdo con lo establecido por artículo 14 último párrafo, inciso b) de la ley que a la letra dice:
“…b). Los contribuyentes que estimen que el coeficiente de utilidad que deben aplicar para determinar los pagos provisionales es superior al coeficiente de utilidad del ejercicio al que correspondan dichos pagos, podrán, a partir del segundo semestre del ejercicio, solicitar autorización para disminuir el monto de los que les correspondan. Cuando con motivo de la autorización para disminuir los pagos provisionales resulte que los mismos se hubieran cubierto en cantidad menor a la que les hubiera correspondido en los términos de este artículo de haber tomado los datos relativos al coeficiente de utilidad de la declaración del ejercicio en el cual se disminuyó el pago, se cubrirán recargos por la diferencia entre los pagos autorizados y los que les hubieran correspondido.”
El Reglamento de la propia ley, en su numeral 14 regula las fechas de presentación e indica que la solicitud:
“…Para efectos del artículo 14, párrafo séptimo, inciso b) de la Ley, la solicitud de autorización para disminuir el monto de los pagos provisionales a partir del segundo semestre del ejercicio que corresponda, se presentará a la autoridad fiscal un mes antes de la fecha en la que se deba efectuar el entero del pago provisional que se solicite disminuir. Cuando sean varios los pagos provisionales cuya disminución se solicite, dicha solicitud se deberá presentar un mes antes de la fecha en la que se deba enterar el primero de ellos.”
Esto es, cuando se pretende solicitar la disminución del pago provisional correspondiente al mes de julio, la solicitud debe presentarse un mes antes de la fecha en que se deba presentar la declaración –tomando el ejemplo, 17 de agosto- entonces el 17 del mes de julio es la fecha máxima para presentar la solicitud ante el Servicio de Administración Tributaria (SAT) en la Administración Desconcentrada de Servicios al Contribuyente. Esto es, solamente se puede hacer de forma presencial, no obstante, esto podría cambiar próximamente, como fue anunciado por la propia autoridad.
La solicitud se presentará con la “ficha 29/ISR del Catálogo de Servicios y Trámites del SAT” a través del Buzón Tributario, aunque aún no se no se ha publicado en la lista de trámites válidos, esto es, actualmente, la única que subsiste es la forma presencial mediante el uso del formato 34 “Solicitud de Autorización para disminuir el monto de pagos provisionales” debidamente llenado, adjuntando en un escrito libre la siguiente información:
El papel de trabajo del cálculo, incluyendo los conceptos que se consideraron para determinar los pagos provisionales del ISR, desde el mes enero al mes de junio;
En caso de realizar aplicación de un acreditamiento, reducción, exención o estímulo fiscal en los pagos provisionales debe estar contenido en el papel de trabajo;
El monto de la participación de los trabajadores en las utilidades de la empresa pagadas en el ejercicio, aplicables a los pagos provisionales;
Relación de las pérdidas fiscales pendientes de aplicar detallando su procedencia y aplicación; y
Señalar el ejercicio del cual proviene el coeficiente de utilidad empleado en los pagos provisionales.
La presentación del trámite puede hacerse en línea, en la dirección: https://www.sat.gob.mx/tramites/47785/solicita-autorizacion-para-aplicar-un-coeficiente-de-utilidad-menor-para-determinar-tus-pagos-provisionales, o de forma presencial, en las oficinas del órgano desconcentrado de recaudación del SAT.
Finalmente, dejando por un lado en esta colaboración los consecuencias de efectuarlo con errores o estimaciones superiores a un 10%, la resolución que autoriza, la autoridad fiscal tiene un plazo de tres meses.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo