Conciliación de facturación una vía fiscal para corregir conflictos con CFDI
La conciliación de facturación permite solicitar al SAT apoyo ante CFDI omitidos, erróneos, cancelados o no reconocidos, ofreciendo una vía administrativa ágil sin sustituir derechos, obligaciones ni medios de defensa.
Del conflicto entre particulares a la intervención conciliadora del SAT
La correcta emisión, recepción y cancelación de los Comprobantes Fiscales Digitales por Internet constituye una pieza esencial del sistema tributario, dejaron de ser solamente un comprobante documental de una operación para convertirse en una fuente estructurada de información que se relaciona directamente con declaraciones, registros contables, cruces de datos, precargas y diversos mecanismos de fiscalización utilizados por la autoridad.
En ese contexto, un comprobante indebidamente emitido, omitido o cancelado puede generar consecuencias que trascienden la relación comercial entre las partes. La ausencia de una factura, la existencia de un CFDI de nómina sin relación laboral o la permanencia de un comprobante correspondiente a una operación inexistente pueden afectar registros contables, deducciones, acreditamientos y, en determinados casos, la correcta representación de la situación fiscal del contribuyente.
El artículo 29 del Código Fiscal de la Federación (CFF) establece la obligación de expedir CFDI cuando las disposiciones fiscales así lo determinan. A su vez, el artículo 29-A regula los requisitos aplicables a dichos comprobantes y contempla, entre otros aspectos, las condiciones relacionadas con su cancelación. Dentro de ese entramado normativo adquiere relevancia el procedimiento de conciliación previsto para atender determinadas controversias vinculadas con la facturación electrónica.
Para 2026, la regla 2.7.1.44 de la Resolución Miscelánea Fiscal (RMF) regula la denominada “Solicitud de conciliación de facturación”, mecanismo mediante el cual las personas contribuyentes pueden solicitar la intervención de la autoridad fiscal para que participe como conciliadora y orientadora cuando exista una irregularidad relacionada con la emisión, cancelación, contenido o reconocimiento de un CFDI.
La conciliación de facturación permite atender irregularidades en CFDI antes de que una diferencia documental se transforme en un problema fiscal, contable o probatorio de mayor entidad
Un mecanismo que rebasa la simple falta de una factura
El alcance de esta conciliación merece particular atención porque no se limita al supuesto tradicional en el que un proveedor se niega a expedir una factura. Su ámbito comprende distintos escenarios en los que la documentación fiscal no coincide con la operación efectivamente realizada o, incluso, cuando existe un comprobante que no corresponde a relación comercial o laboral alguna.
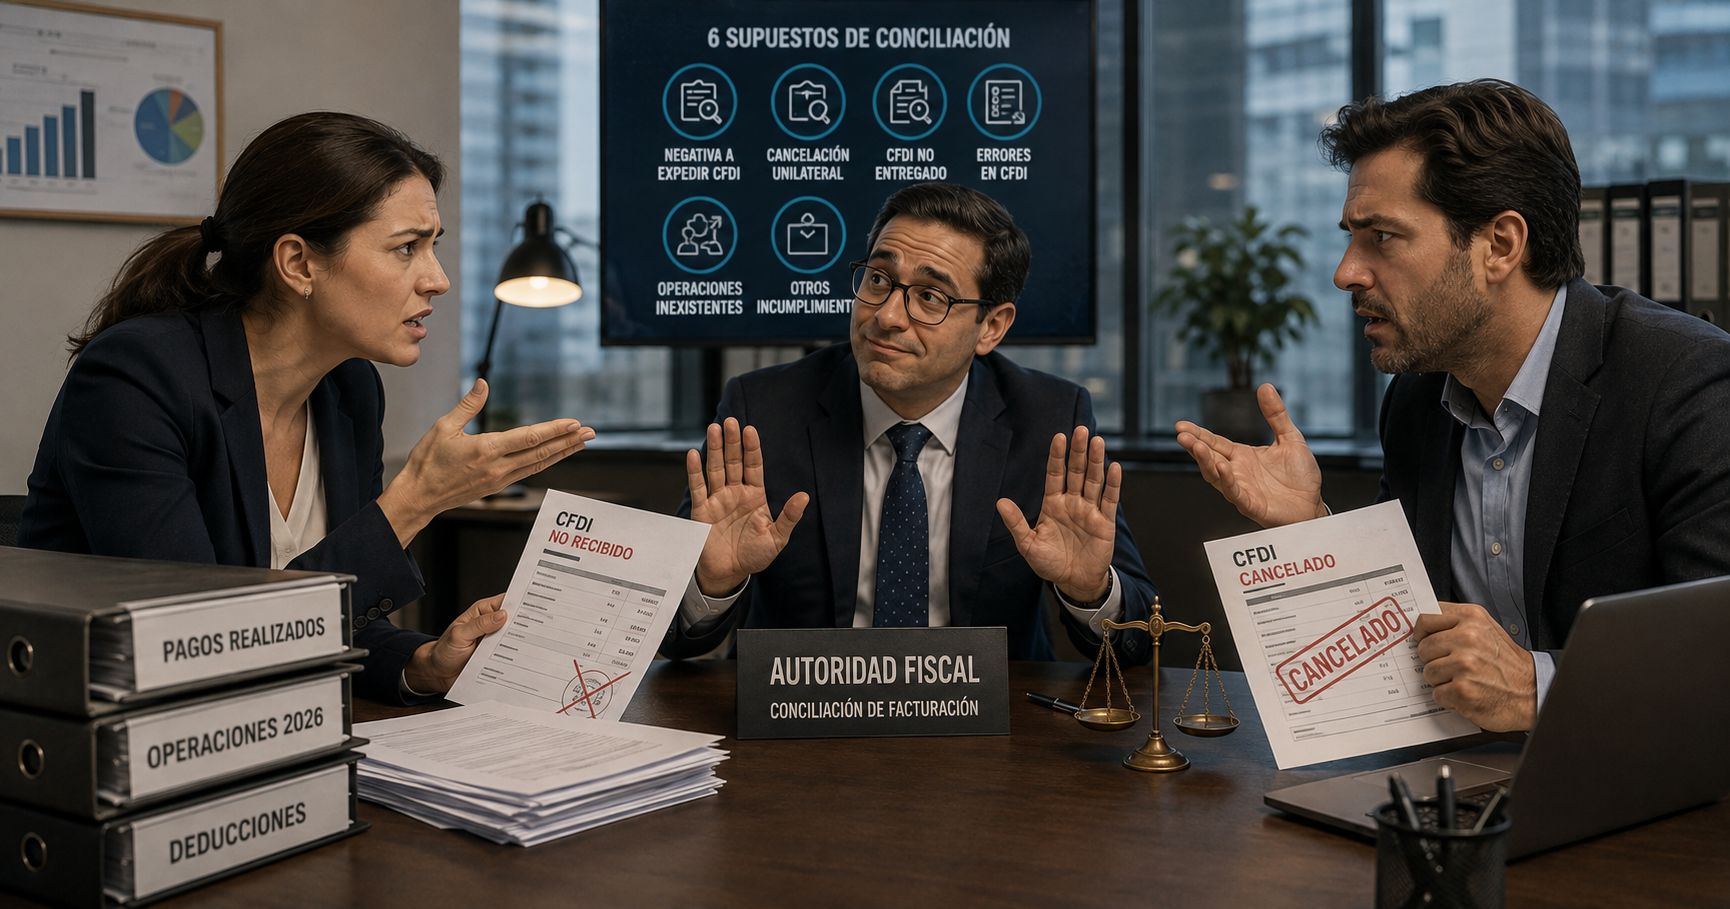
Entre los casos contemplados se encuentra la falta de expedición del CFDI correspondiente a una adquisición de bienes, uso o goce temporal, prestación de servicios o retención de contribuciones, aun cuando el comprobante ya hubiese sido solicitado. También comprende los casos en que el CFDI carezca de algún requisito fiscal o presente errores en su contenido que deban ser corregidos.
El mecanismo igualmente puede emplearse cuando se cancele el CFDI correspondiente a una operación existente sin motivo y no se expida nuevamente el comprobante respectivo. Otro supuesto se presenta cuando se haya efectuado el pago de una factura y no se reciba el CFDI de pagos correspondiente, situación que puede generar inconsistencias tanto para quien efectuó el desembolso como para quien recibió los recursos.
La conciliación también cubre situaciones particularmente delicadas desde la perspectiva del control interno, como la emisión de un CFDI de nómina cuando no exista relación laboral con el emisor del comprobante. De igual forma, puede utilizarse cuando se emita un CFDI de ingreso, egreso o pago respecto del cual no exista relación comercial entre las personas involucradas.
Finalmente, el procedimiento contempla el supuesto en que sea necesaria la cancelación de una factura y el receptor no acepte dicha cancelación, aun cuando ésta resulte procedente. En conjunto, estos escenarios muestran que la conciliación no está concebida únicamente como una herramienta para obtener una factura pendiente, sino como un mecanismo para procurar que la información fiscal refleje adecuadamente la realidad de las operaciones.
¿Cómo interviene la autoridad fiscal?
La naturaleza de este procedimiento debe comprenderse con precisión. El SAT no interviene como órgano jurisdiccional encargado de resolver una controversia contractual ni sustituye los medios de defensa reconocidos por las disposiciones fiscales. Su actuación tiene un carácter esencialmente conciliador y orientador entre las personas involucradas en la situación reportada.
Una vez presentada la solicitud, el proveedor del bien o servicio, el emisor del CFDI o, en su caso, el receptor del comprobante puede recibir un mensaje a través del buzón tributario o del correo electrónico registrado ante la autoridad. Mediante esa comunicación se le informa sobre la situación reportada y se le invita a realizar las acciones necesarias para atenderla.
Dependiendo del supuesto concreto, esas acciones pueden consistir en subsanar una omisión, expedir el CFDI, cancelar el comprobante, aceptar una cancelación, reexpedir una factura o realizar las aclaraciones correspondientes. De esta manera, la autoridad facilita un canal institucional de comunicación que puede permitir la corrección de una inconsistencia antes de que ésta genere consecuencias administrativas o fiscales de mayor complejidad.
Debe subrayarse que la participación de los emisores y receptores en la mediación es voluntaria. El procedimiento no constituye una instancia ni genera derechos u obligaciones diferentes de los previstos en las disposiciones fiscales aplicables. En consecuencia, la presentación de una solicitud de conciliación no equivale a una resolución definitiva sobre quién tiene la razón en una controversia ni produce, por sí misma, un reconocimiento jurídico de la pretensión formulada.
La intervención del SAT es conciliadora y orientadora: facilita la regularización entre emisor y receptor, pero no sustituye las obligaciones fiscales ni constituye una resolución sobre el fondo de la controversia
Ficha 46/CFF y operación del procedimiento
La solicitud se realiza conforme a la ficha de trámite 46/CFF, “Solicitud de conciliación de factura”, contenida en el Anexo 2 de la RMF para 2026. El mecanismo puede ser utilizado por personas físicas y morales y se presenta a través del Portal del SAT, dentro de los servicios relacionados con factura electrónica y conciliación.
Dependiendo de la irregularidad que se pretenda corregir, el contribuyente deberá contar con información que permita identificar adecuadamente tanto a las personas involucradas como al comprobante y a la operación. Entre los datos relevantes pueden encontrarse el RFC, la fecha y el monto de la operación, así como el folio fiscal cuando ya exista un CFDI relacionado con la controversia.
Cuando se solicite la reexpedición de un comprobante, un complemento de pago, la cancelación de un CFDI no reconocido o la aceptación de una cancelación, la adecuada identificación del emisor, receptor y comprobante adquiere especial importancia. La finalidad consiste en proporcionar a la autoridad los elementos suficientes para ubicar la situación reportada y facilitar la comunicación con la contraparte.
El procedimiento prevé además determinados plazos para su atención y para que el contribuyente proporcione información adicional cuando ésta sea requerida. Al concluir la gestión, se comunica al solicitante el resultado obtenido. Si la persona requerida no atiende la pretensión ni presenta aclaraciones que permitan desvirtuar los señalamientos, el sistema puede proporcionar información para que el interesado valore la presentación de una denuncia relacionada con la situación reportada.
Implicaciones para el control interno de las empresas
Desde la perspectiva empresarial, el procedimiento pone de manifiesto la necesidad de mantener una vigilancia constante sobre los CFDI emitidos y recibidos. La revisión de estos comprobantes no debería concentrarse exclusivamente al cierre del ejercicio o al momento de preparar declaraciones fiscales, pues una inconsistencia detectada tardíamente puede dificultar su corrección y generar efectos adicionales en la contabilidad.
Una empresa podría descubrir, por ejemplo, un CFDI emitido por un tercero con quien nunca celebró una operación. También podría advertir la cancelación unilateral de una factura que respaldaba una transacción real o detectar que un proveedor recibió el pago correspondiente sin expedir el complemento respectivo. En cualquiera de estos escenarios existe una divergencia entre la operación económica y la información fiscal asociada al contribuyente.
Por ello, las políticas de cumplimiento deberían contemplar conciliaciones periódicas entre contabilidad, estados de cuenta, expedientes contractuales y repositorios de CFDI. La detección temprana de anomalías permite documentar oportunamente las gestiones realizadas y utilizar, cuando resulte procedente, el mecanismo de conciliación previsto en la regla 2.7.1.44.
La conciliación de facturación no sustituye la prevención ni libera a las empresas de sus obligaciones documentales y de control. Su relevancia reside en proporcionar una herramienta institucional para procurar que los comprobantes fiscales correspondan con las operaciones realmente efectuadas y para facilitar la corrección de inconsistencias entre emisores y receptores.
En un sistema tributario progresivamente digitalizado, la congruencia entre operación, documentación, contabilidad y CFDI constituye un componente indispensable del cumplimiento corporativo. La adecuada administración de los comprobantes fiscales, por tanto, no debe entenderse como una actividad meramente operativa, sino como una medida preventiva directamente relacionada con la seguridad jurídica y la defensa fiscal de las empresas.
A continuación se transcribe el texto íntegro del comunicado de la Prodecon para consulta del lector:
PRODECON TE INFORMA QUE, A TRAVÉS DEL PROCEDIMIENTO DE SOLICITUD DE CONCILIACIÓN DE FACTURACIÓN, PUEDES SOLICITAR LA INTERVENCIÓN DE LA AUTORIDAD FISCAL PARA LA EMISIÓN DE FACTURAS, SU CANCELACIÓN, O BIEN, LA ACEPTACIÓN DE DICHA CANCELACIÓN
Del artículo 29 del Código Fiscal de la Federación (CFF), se desprende la obligación que tienen las personas contribuyentes de emitir Comprobantes Fiscales Digitales por Internet (CFDI), por los actos o actividades que realicen, por los ingresos que perciban o por las retenciones de contribuciones que efectúen; y, en los párrafos cuarto, quinto y sexto del artículo 29-A del mismo ordenamiento legal, se contempla la posibilidad de cancelar los comprobantes fiscales a más tardar en el mes en el cual deba presentarse la declaración anual del impuesto sobre la renta (ISR) que corresponda al ejercicio fiscal en el que fue expedido, siempre que la persona a favor de quien se expida acepte su cancelación en la forma y medios que establezca el Servicio de Administración Tributaria (SAT), y que tratándose de CFDI de ingresos, se cuente con el soporte y la justificación de dicha cancelación.
En relación con lo anterior, la regla 2.7.1.44. de la Resolución Miscelánea Fiscal (RMF) para 2026, contiene un procedimiento para la “Solicitud de conciliación de facturación” -que en años anteriores se denominaba “Conciliación de quejas por facturación”-, a través del cual, las personas contribuyentes pueden solicitar la intervención de la autoridad fiscal para que actúe como conciliadora y orientadora, cuando se ubiquen en alguno de los siguientes supuestos:
✓ No les sea expedido el CFDI correspondiente a las personas que adquieran bienes, disfruten de su uso o goce temporal, reciban servicios o aquellas a las que les hubieran retenido contribuciones, aunque ya hayan solicitado la expedición del CFDI, o bien, el CFDI carezca de algún requisito fiscal o existan errores en su contenido.
✓ Les sea cancelado el CFDI de una operación existente sin motivo y no se expida nuevamente el CFDI correspondiente.
✓ Realicen el pago de una factura y no reciban el CFDI de pagos correspondiente.
✓ Les emitan un CFDI de nómina y no exista relación laboral con el emisor del comprobante.
✓ Le emitan algún CFDI por concepto de ingreso, egreso o pago, en donde no exista relación comercial con el emisor del comprobante.
✓ Requieran la cancelación de una factura y el receptor no la acepte, aun y cuando la cancelación sea procedente.
La solicitud del servicio de conciliación deberá realizarse en el Portal del SAT, de conformidad con la ficha de trámite 46/CFF “Solicitud de conciliación de factura”, contenida en el Anexo 2 de la RMF para 2026. Hecho lo anterior, el proveedor del bien o servicio, el emisor del CFDI o, en su caso, el receptor del mismo recibirá un mensaje a través del buzón tributario o bien, del correo electrónico que tenga registrado ante la autoridad, quien le informará de la situación que se reporte, a efecto de invitarle a que subsane la omisión, cancele los CFDI, acepte la cancelación, reexpida el CFDI o bien, realice las aclaraciones correspondientes a través del mismo servicio, de ser procedente. La actuación de la autoridad fiscal será con carácter de conciliadora y orientadora, y la aceptación de la mediación será totalmente voluntaria para los emisores y los receptores de los comprobantes fiscales, sin que constituya instancia, ni genere derechos u obligaciones distintas a las establecidas en las disposiciones fiscales vigentes.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo